

 en
عادةً ما تتحرك الأسواق المالية تحت تأثير عدة عوامل اقتصادية كلية في الوقت نفسه، مثل التضخم، وأسعار الفائدة، والدولار الأمريكي، ومعنويات المستثمرين، وغيرها. لذلك، فإن مراقبة مؤشر واحد فقط لا تكفي لفهم النظام الاقتصادي السائد أو تفسير اتجاهات الأسواق بشكل كامل.
في الوقت الحالي، تبدو الأسواق وكأنها تُسحب في اتجاهين مختلفين. فالأسهم لا تزال تُظهر قدرًا من الصمود، مدعومة بنتائج أرباح قوية واستمرار شهية المخاطرة في بعض أجزاء السوق، في حين عادت الضغوط التضخمية إلى الواجهة مدفوعة بارتفاع أسعار الطاقة والتوترات الجيوسياسية، الأمر الذي انعكس أيضًا على عوائد السندات والدولار الأمريكي.
وهذا يعني أنه لا يمكن افتراض أن الأسواق تعيش حالة “إقبال على المخاطرة” فقط لأن الأسهم تسجل مستويات قياسية. فالمشهد الحالي أصبح أكثر تعقيدًا، مع ظهور مؤشرات على مخاطر الركود التضخمي، حيث ترتفع الضغوط التضخمية في وقت لا تزال فيه إشارات النمو غير واضحة. ويمكن وصف النظام الاقتصادي الحالي بأنه “مختلط”، لأن تحركات الأصول المختلفة لم تؤكد بالكامل الدخول في بيئة ركود تضخمي.
وتكتسب هذه النقطة أهمية خاصة حاليًا، لأن مخاطر التضخم عادت إلى دائرة الاهتمام
فقد أشار الاحتياطي الفيدرالي في بيانه الصادر بتاريخ 29 أبريل إلى أن التضخم لا يزال مرتفعًا، جزئيًا بسبب ارتفاع أسعار الطاقة العالمية.
لماذا يُعد إطار الأنظمة الاقتصادية مهمًا؟
يساعد إطار تحليل الأنظمة الاقتصادية الكلية في فهم أي العوامل تقود الأسواق المالية في الوقت الحالي، وذلك من خلال متابعة عدة متغيرات اقتصادية في آنٍ واحد.
ويعتمد النموذج المستخدم هنا على خمسة محركات رئيسية:
| المحرك | المقياس المحتمل المستخدم |
| النمو | أداء الأسهم، أو بيانات المفاجآت الاقتصادية، أو الأصول الحساسة للنمو |
| التضخم | خام غرب تكساس الوسيط (WTI) وتوقعات التضخم لمدة 10 سنوات |
| أسعار الفائدة | عوائد سندات الخزانة أو توقعات أسعار الفائدة للفيدرالي |
| ضغوط المخاطر | مؤشر VIX، أو فروقات الائتمان، أو مؤشرات التقلب |
| الدولار الأمريكي | مؤشر الدولار الأمريكي (DXY) |
ولا يهدف هذا التحليل إلى التنبؤ بالنظام الاقتصادي القادم أو بحركة الأسواق المستقبلية، بل إلى فهم العامل الأكثر تأثيرًا على ظروف السوق الحالية. ويغطي النموذج الفترة الممتدة من أوائل العقد الماضي وحتى اليوم.
كيف يتم قياس عامل التضخم؟
في هذه الدراسة، يتم قياس عامل التضخم من خلال أسعار النفط والتغيرات في توقعات التضخم طويلة الأجل لمدة 10 سنوات.
? تعريف
يشير معدل التضخم المتوقع لعشر سنوات (10-Year Breakeven Inflation Rate) إلى توقعات السوق للتضخم على المدى الطويل. وعندما يرتفع هذا المؤشر، فإن الأسواق عادة ما تسعّر ضغوطًا تضخمية أقوى، ما قد يدفع عوائد السندات إلى الارتفاع ويؤثر على الأصول مثل الأسهم والذهب والنفط والدولار الأمريكي.
ويُستخدم خام غرب تكساس الوسيط (WTI) في هذا النموذج كمؤشر رئيسي لأسعار الطاقة، نظرًا لأن الدراسة تركز بشكل أساسي على الاقتصاد الأمريكي.
وعندما ترتفع أسعار الطاقة وترتفع معها توقعات التضخم، فإن ذلك ينعكس على عوائد السندات، وتوقعات البنوك المركزية، وأسواق العملات، وتقييمات الأسهم.
ومن المهم توضيح أن النموذج لا يعتبر النفط العامل الوحيد للتضخم، بل يتعامل معه كإحدى القنوات الرئيسية التي تنتقل من خلالها الضغوط التضخمية إلى الأسواق المالية.
لماذا عاد التضخم إلى الواجهة؟
تشير ظروف السوق الأخيرة إلى ارتفاع أسعار النفط نتيجة التوترات بين الولايات المتحدة وإيران، والتي عطّلت شحنات النفط والغاز عبر مضيق هرمز، ما زاد من المخاوف بشأن اضطرابات الإمدادات العالمية.
وفي الوقت نفسه، لم تتراجع الأسهم بشكل حاد، ما يعكس بيئة مختلطة ترتفع فيها الضغوط التضخمية بينما تظل شهية المخاطرة حاضرة في الأسواق. ولهذا يوصف المشهد الحالي بأنه “حساس للتضخم” أكثر من كونه حالة عزوف كامل عن المخاطرة.
كما تبقى السياسة النقدية شديدة الحساسية تجاه هذه التحركات. فإذا استمرت أسعار الطاقة عند مستويات مرتفعة، فقد ترتفع توقعات التضخم بشكل أكبر، ما يدعم استمرار ارتفاع عوائد السندات والدولار الأمريكي.
وهذا يضع الاحتياطي الفيدرالي أمام تحدٍ صعب، خاصة بعد أن أمضى ما يقارب أربع سنوات في محاولة خفض التضخم عبر الإبقاء على أسعار الفائدة مرتفعة. وإذا استمرت أسعار الطاقة في الارتفاع، فقد تجد البنوك المركزية صعوبة أكبر في اتخاذ قرارات واضحة، خصوصًا مع استمرار الانقسامات داخل الفيدرالي نفسه.
ولهذا السبب، تُعد البيئات التي يقودها التضخم من أصعب البيئات التي يمكن للمستثمرين تقييمها.
ماذا تكشف المحركات الاقتصادية الحالية؟
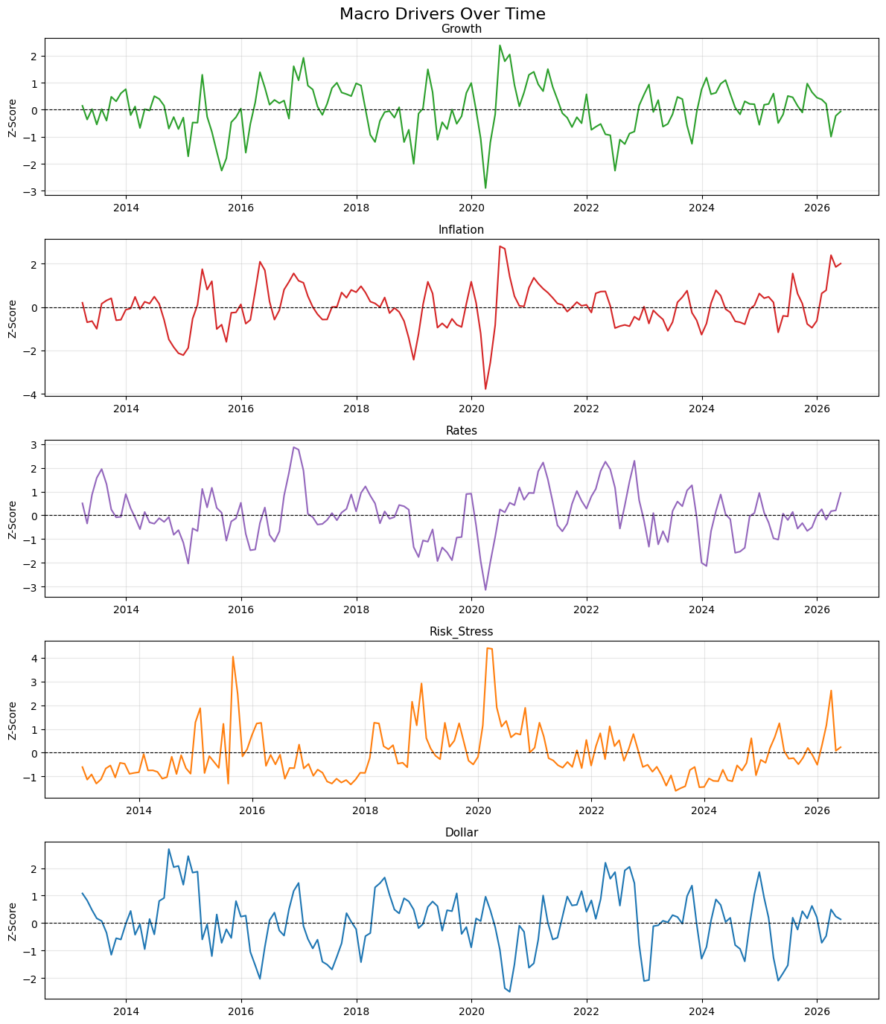
تُظهر الرسوم البيانية أعلاه مدى تأثير كل متغير على الظروف الاقتصادية الحالية، حيث تشير القراءة الأعلى إلى أن هذا العامل هو الأكثر تأثيرًا على الأسواق.
وقبل المتابعة، إليك شرحًا سريعًا لمفهوم الـ Z-Score.
? تعريف
يوضح الـ Z-Score ما إذا كان المؤشر أعلى أو أقل من مستواه المعتاد مقارنة بتاريخه السابق. وفي هذه الدراسة، يتم استخدامه لوضع النفط، وعوائد السندات، والدولار، وضغوط المخاطر على مقياس موحد، ما يسهل تحديد العامل الأكثر بروزًا. فعلى سبيل المثال، تشير قراءة تضخم عند مستوى 2 إلى أن الضغوط التضخمية أعلى بكثير من المعتاد، بينما تشير قراءة قريبة من 0 لضغوط المخاطر إلى أن التوترات ليست مرتفعة بشكل استثنائي.
ويُظهر الرسم البياني الخاص بالمحركات الاقتصادية سبب عدم إمكانية تفسير البيئة الحالية من خلال أداء الأسهم وحده.
فقد أصبح التضخم عاملًا أكثر هيمنة، في حين ارتفعت ضغوط المخاطر خلال مارس 2026 قبل أن تتراجع لاحقًا، لكن ليس بالدرجة الكافية لتأكيد دخول الأسواق في نظام “عزوف كامل عن المخاطرة”. وهذا يدعم فكرة أن الأسواق ليست في حالة ذعر، لكنها لا تزال تتأثر بوضوح بضغوط التضخم.
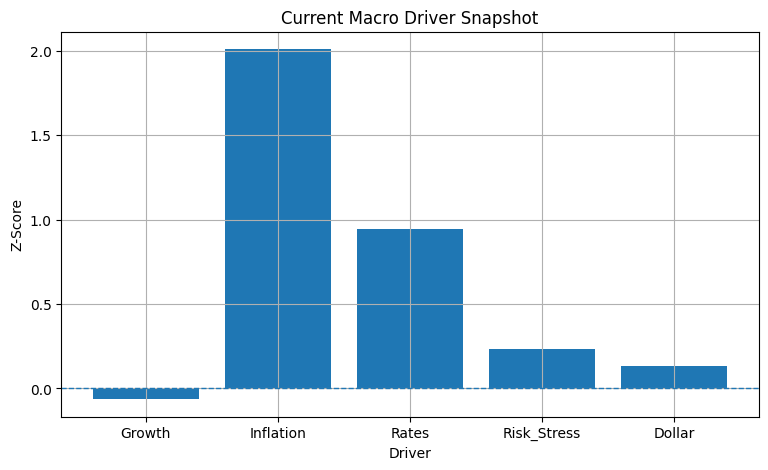
وبحسب النموذج، يقود التضخم حاليًا الظروف الاقتصادية إلى جانب أسعار الفائدة، بينما لا تزال ضغوط المخاطر عاملًا حاضرًا ولكن بدرجة أقل، في حين يبقى النمو في المنطقة السلبية بشكل طفيف. وهذا يخلق بيئة مختلطة يقود فيها التضخم تحركات الأسواق، دون أن يؤكد المشهد الاقتصادي بالكامل الدخول في مرحلة ركود تضخمي.
وتكمن أهمية هذا التمييز في أن التضخم قد يرتفع حتى مع استمرار صمود الأسهم، إذ يمكن للأسهم أن تحافظ على قوتها بدعم من الأرباح القوية، وتركيز السوق في قطاعات محددة، واستثمارات الذكاء الاصطناعي، إضافة إلى ظروف السيولة.
وفي المقابل، تواصل أسعار النفط، وعوائد السندات، والدولار الأمريكي الإشارة إلى بيئة أكثر تشددًا وحساسية تجاه التضخم.
لماذا لا تزال الأسهم متماسكة رغم الضغوط التضخمية؟
استمرار صمود الأسهم لا يعني بالضرورة أن الأسواق تعيش بيئة “إقبال على المخاطرة”. ففي بعض الأحيان، تستطيع المؤشرات الحفاظ على قوتها حتى مع تصاعد المخاطر الاقتصادية.
ولا تزال العديد من الشركات الكبرى تُظهر أداءً قويًا، ما يدعم ثقة المستثمرين. كما لعب تركّز السوق دورًا مهمًا في صمود الأسهم، خاصة مع استمرار أسهم “العظماء السبعة” في دعم المعنويات بفضل الإنفاق الكبير على الذكاء الاصطناعي رغم تعقيد المشهد الاقتصادي.
ومع ذلك، فإن ذلك لا يلغي مخاطر التضخم. فإذا استمرت أسعار النفط مرتفعة وواصلت توقعات التضخم الصعود، فقد تبقى عوائد السندات مرتفعة، ما قد يضغط على تقييمات الأسهم، خصوصًا أسهم النمو والشركات الصغيرة الأكثر حساسية للسياسة النقدية.
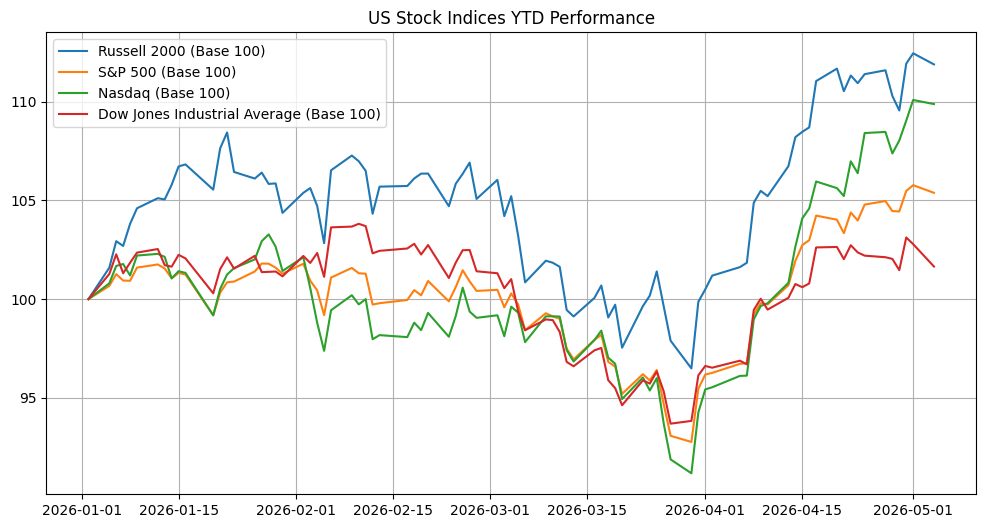
ولهذا، تُعد الشركات الصغيرة، التي يمثلها مؤشر Russell 2000، من أهم المؤشرات التي يجب مراقبتها في هذه المرحلة، نظرًا لحساسيتها الكبيرة لظروف التمويل المحلية.
كيف تتصرف الأصول عادة عبر الأنظمة الاقتصادية المختلفة؟
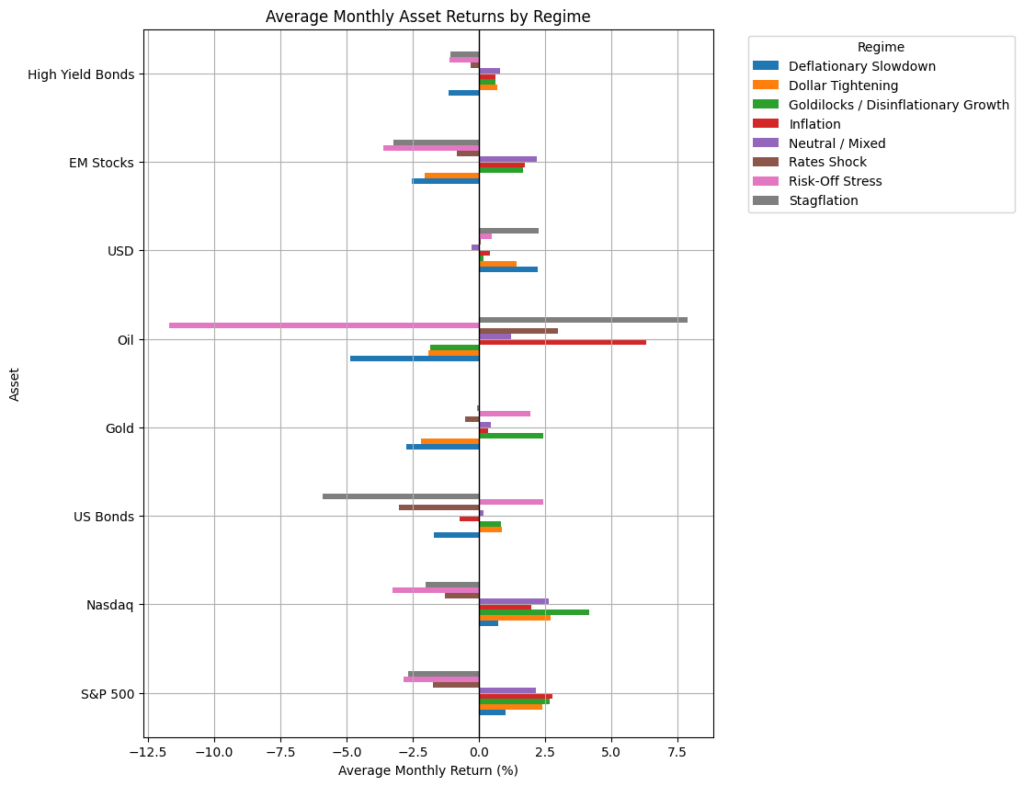
يوضح الرسم البياني أعلاه الأداء التاريخي لفئات الأصول المختلفة عبر عدة أنظمة اقتصادية، كما يدعم فكرة أن التضخم قد يخلق بيئة مختلطة بدلًا من بيئة “إقبال” أو “عزوف” واضحة عن المخاطرة.
فعلى سبيل المثال، قد تتعرض السندات للضغط مع ارتفاع العوائد، بينما يصبح الذهب حساسًا لتحركات الدولار الأمريكي والعوائد.
أما النفط، فقد يستفيد خلال الفترات التي يقود فيها التضخم الأسواق، خاصة خلال بيئات الركود التضخمي، نظرًا لاعتباره أداة تحوط.
وبشكل عام، يوضح الرسم البياني أن سلوك الأصول يختلف بشكل كبير بحسب النظام الاقتصادي السائد، ولذلك يجب النظر إلى هذه النتائج كإطار تاريخي لفهم الأسواق، وليس كتوقع مباشر للأداء المستقبلي.
بيئة حساسة للتضخم… لكن ليست “عزوفًا كاملًا عن المخاطرة”
بشكل عام، أصبحت البيئة الاقتصادية الحالية أكثر حساسية تجاه التضخم، لكنها لم تدخل بعد في مرحلة “عزوف كامل عن المخاطرة”. فقد دفعت أسعار النفط وتوقعات التضخم الضغوط التضخمية إلى الارتفاع، في حين حافظت الأسهم على قوتها.
ولهذا لا يزال النظام الاقتصادي الحالي مدفوعًا بعوامل مختلطة، حتى وإن كان التضخم هو المحرك الرئيسي.
أما الخلاصة الأساسية، فهي أن الأسهم لا تزال تتحرك صعودًا حتى الآن، بينما يواصل التضخم تشكيل الصورة العامة للأسواق، ما يجعل من النفط، وعوائد السندات، والدولار الأمريكي، وضغوط المخاطر مؤشرات رئيسية يجب مراقبتها معًا.


