en
دفعت العوائد المحلية شديدة الانخفاض على مدى سنوات المستثمرين اليابانيين إلى البحث عن عوائد في الأسواق الخارجية.
لكن هذا الواقع بدأ يتغير مع ارتفاع أسعار الفائدة في اليابان. ففي سبتمبر، رفع بنك اليابان سعر الفائدة إلى 1.25%، وهو أعلى مستوى له منذ أبريل 1995، والسادس منذ أن بدأ دورة التشديد النقدي في مارس 2024.
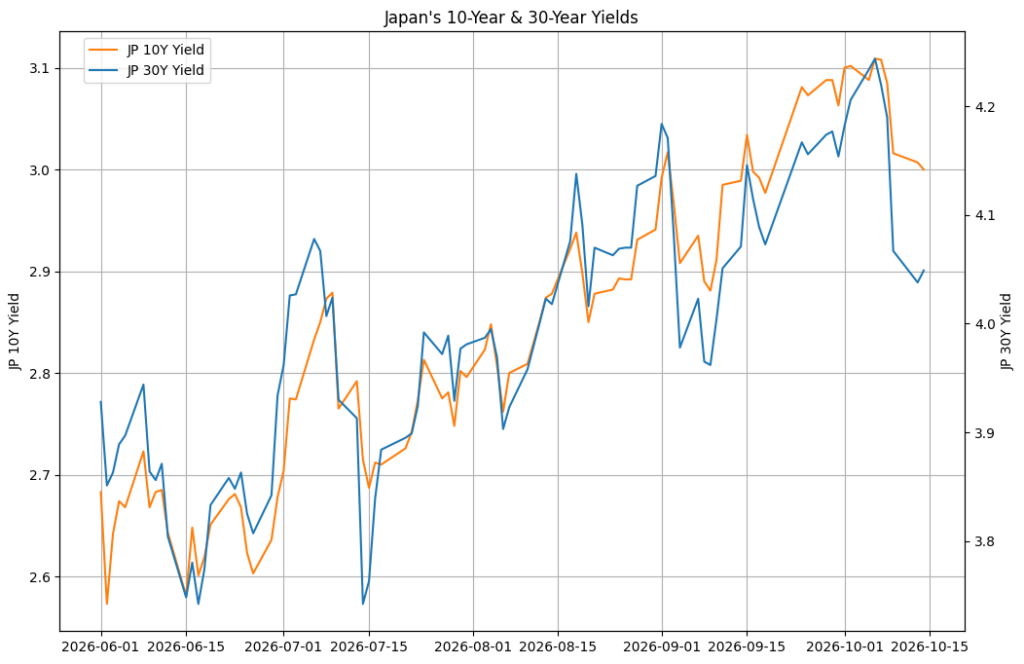
ويُتداول عائد السندات الحكومية اليابانية لأجل عشر سنوات بالقرب من 3%، فيما يقترب عائد السندات لأجل 30 عامًا من 4.03%. وتجعل هذه المستويات السندات المحلية أكثر قدرة على منافسة أدوات الدين الأجنبية، ولا سيما بعد احتساب تكاليف التحوط من مخاطر العملة.
قد يؤدي التحول نحو اليابان إلى إضعاف الطلب على السندات الأجنبية ورفع تكاليف الاقتراض في الخارج. إلا أن أحدث تدفقات الاستثمار تشير إلى تغير انتقائي في توزيع الأصول، فيما لا تزال فرضية الانسحاب الأوسع من الأسواق العالمية غير مثبتة.
لماذا تفقد السندات الأجنبية جاذبيتها لدى المستثمرين اليابانيين؟
يمنح ارتفاع عوائد السندات الحكومية اليابانية المستثمرين المحليين أسبابًا إضافية لإعادة النظر في السندات الأجنبية. فالعامل الأهم هو العائد الذي توفره تلك السندات بعد خصم تكاليف التحوط، وخصوصًا من تقلبات أسعار الصرف.
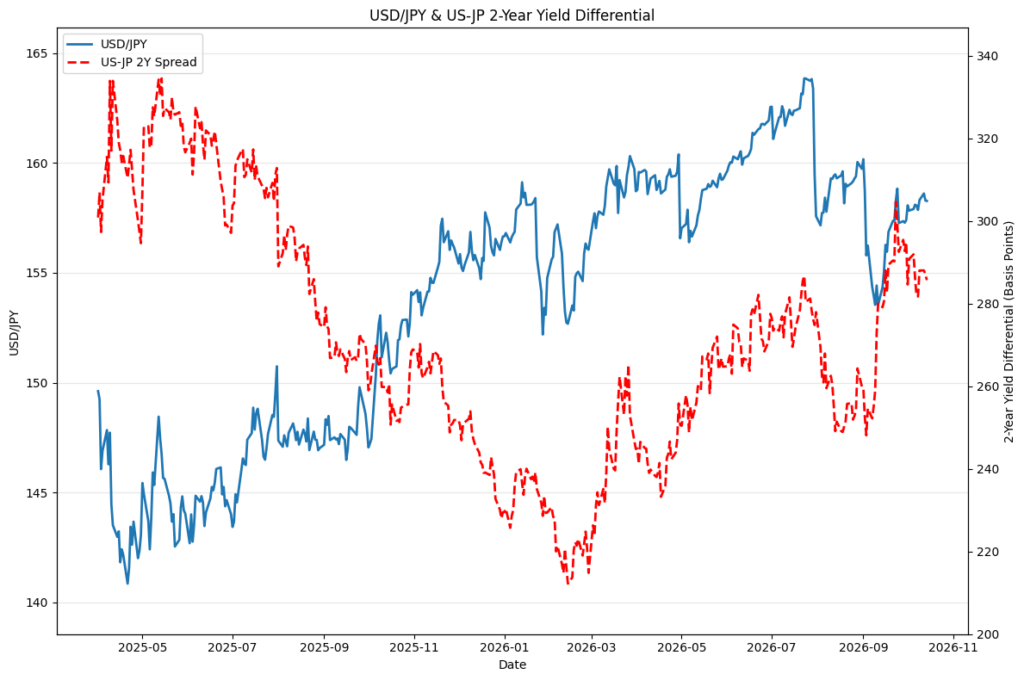
ولا يزال الين يتعرض لضغوط من الدولار الأميركي وارتفاع عوائد سندات الخزانة وأسعار النفط. ويبلغ الفارق بين عائدي السندات الأميركية واليابانية لأجل عشر سنوات 217 نقطة أساس لمصلحة الولايات المتحدة.
ويستخدم الرسم البياني أدناه فارق العائد لأجل عامين، لأن أسعار الفائدة قصيرة الأجل هي التي يراقبها المتداولون غالبًا عند تقييم حركة الين. فعندما يرتفع عائد السندات الأميركية لأجل عامين بوتيرة أسرع من نظيره الياباني، يميل الدولار إلى الارتفاع أمام الين. وعندما يضيق الفارق، يميل الين عادةً إلى الصعود. ويبلغ فارق العائد لأجل عامين بين الولايات المتحدة واليابان حاليًا 285 نقطة أساس.
قد يوفر سند الخزانة الأميركي عائدًا اسميًا أعلى، لكنه قد يحقق عائدًا أقل بعد خصم تكلفة التحوط من الدولار إلى الين. ولا يزال بعض كبار المستثمرين يتوخون الحذر من ضخ استثمارات كبيرة في السندات اليابانية، لأن أي ارتفاع إضافي في العوائد قد يؤدي إلى مزيد من الخسائر السعرية.
وفي 25 سبتمبر، نقلت رويترز عن شوكي أوموري، المحلل الاستراتيجي في دويتشه بنك، قوله إن الاستثمار في سندات الخزانة بعد التحوط من مخاطر العملة كان يحقق للمستثمرين اليابانيين عائدًا أقل من السندات المحلية. ⁽¹⁾
ويحتفظ العديد من المستثمرين المؤسسيين بسندات أجنبية طويلة الأجل، بينما يجددون تحوطاتهم قصيرة الأجل من مخاطر العملة بصورة متكررة. لذلك، يمكن أن تتغير تكاليف التحوط قبل حلول موعد استحقاق السندات بوقت طويل، ما يؤثر في الدخل الذي يحققونه بعد خصم هذه التكاليف. ⁽²⁾
كما تنطوي العوائد المحلية المرتفعة على مخاطرها الخاصة. إذ يتردد بعض المستثمرين في شراء السندات اليابانية لأن استمرار ارتفاع العوائد سيؤدي إلى انخفاض أسعارها. لكن هذا ليس العامل الوحيد.
فقد تزيد المخاوف بشأن كيفية تمويل خطط رئيسة الوزراء تاكايتشي للإنفاق من حالة عدم اليقين، رغم تعهداتها الأخيرة بالسيطرة على إصدارات الديون.
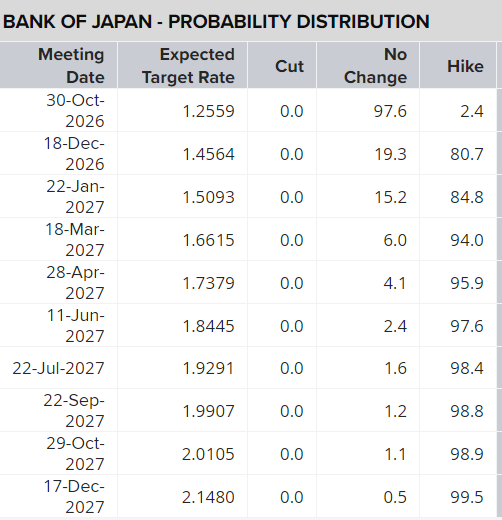
ويعقد بنك اليابان اجتماعه المقبل يومي 29 و30 أكتوبر، وسط توقعات بإبقاء أسعار الفائدة دون تغيير. وقال محافظ البنك كازو أويدا، خلال حديثه أمام البرلمان الياباني أمس، إن التضخم الأساسي «اقترب الآن بدرجة كبيرة من 2%».
هل يؤدي تراجع مشتريات اليابانيين إلى ارتفاع العوائد في الأسواق الأخرى؟
تتجاوز أهمية القرارات الاستثمارية اليابانية حدود سوق السندات المحلية. فالمستثمرون اليابانيون من كبار حاملي الديون الأجنبية، وقد يؤدي التحول نحو السندات المحلية إلى خفض الطلب في الأسواق الأخرى. وبلغت حيازات اليابان من سندات الخزانة الأميركية 1.104 تريليون دولار في نهاية يوليو 2026، ما جعلها أكبر حائز أجنبي مُعلَن عنه. ⁽³⁾
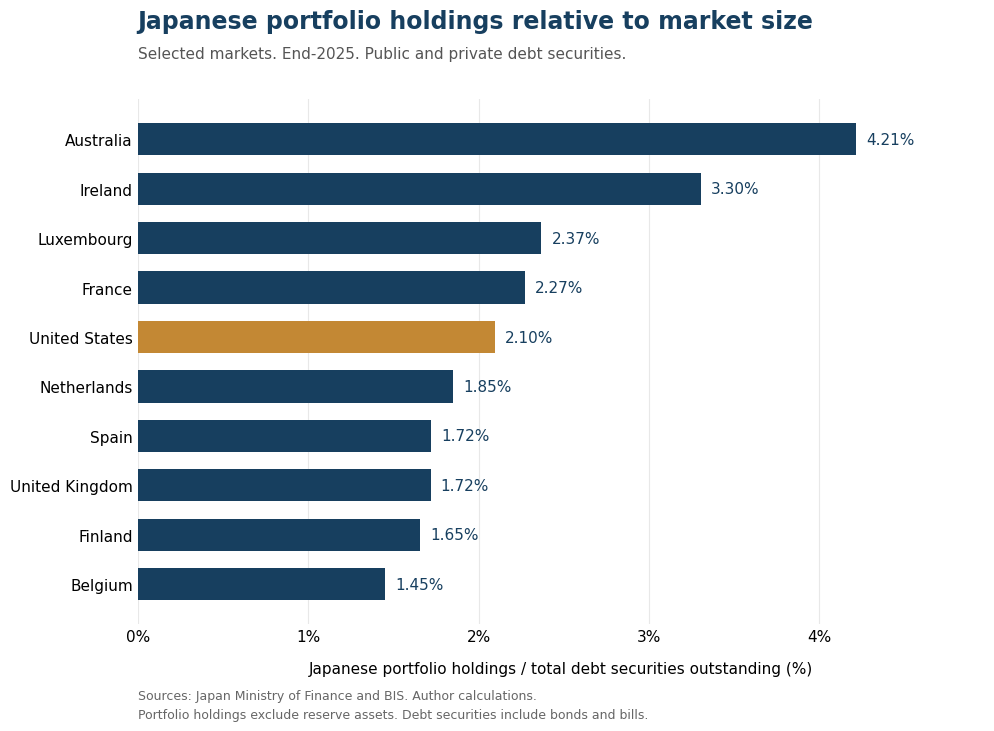
وتُظهر بيانات صندوق النقد الدولي أن الولايات المتحدة وأستراليا وعدة دول أوروبية معرضة لتغير توزيع الاستثمارات اليابانية. لكن امتلاك اليابان أكبر حيازات مقومة بالدولار لا يعني بالضرورة أن الولايات المتحدة هي الأكثر عرضة للمخاطر من حيث النسبة. ⁽⁴⁾
قد تظهر الضغوط من خلال بيع السندات أو تباطؤ عمليات الشراء الجديدة. فإذا خفّض المستثمرون اليابانيون حيازاتهم من السندات الأجنبية، بالتزامن مع استمرار الحكومات في الاقتراض، فقد يطالب المشترون الآخرون بعوائد أعلى لاستيعاب هذا المعروض. وحتى التغير التدريجي في توزيع الاستثمارات قد يرفع تكلفة التمويل عبر السندات.
وقد يؤثر ذلك في تقييمات الأسهم والشركات التي تعيد تمويل ديونها، حتى من دون بيع المستثمرين اليابانيين أسهمهم مباشرةً.
وتوضح فرنسا كيف يمكن أن يتطور هذا السيناريو بالنسبة إلى دولة مقترضة تواجه أصلًا ضغوطًا مالية. إذ تؤثر المخاوف بشأن اتساع عجز الموازنة قبل الانتخابات الرئاسية لعام 2027 في الأسواق الأوروبية. كما أقرت فرنسا بأن عجز موازنتها لعام 2026 سيتجاوز هدف الحكومة البالغ 5% من الناتج المحلي الإجمالي. ومن شأن ضعف الطلب الأجنبي أن يزيد صعوبة تمويل هذا العجز.
وبلغ الفارق بين عائدي السندات الفرنسية والألمانية لأجل عشر سنوات، والذي يعكس العائد الإضافي الذي يطلبه المستثمرون للاحتفاظ بالديون الفرنسية، قرابة 160 نقطة أساس الأسبوع الماضي، وهو أكبر فارق منذ عام 2012.
ولن يقتصر التأثير على الموازنات الحكومية، إذ تُستخدم عوائد السندات الأجنبية مرجعًا لتسعير أنواع أخرى من الديون، بما فيها سندات الشركات والرهون العقارية. ويمكن أن تؤدي العوائد المرتفعة إلى زيادة تكلفة الديون الجديدة وإعادة التمويل للشركات والأسر. ⁽⁵⁾
إلا أن العوائد الأعلى قد تجذب مشترين بدلاء أيضًا. فقد ذكرت صحيفة فايننشال تايمز في 13 أكتوبر أن المستثمرين ضخّوا قرابة 14 مليار دولار في صناديق السندات الحكومية الأميركية منذ بداية الشهر، ما يشير إلى أن موجة البيع الأخيرة كانت تستقطب طلبًا جديدًا.
بيع السندات مع استمرار شراء الأسهم
خلال الأسبوع المنتهي في 3 أكتوبر، باع المستثمرون اليابانيون ديونًا أجنبية بصافي 503.6 مليار ين، بينما اشتروا أسهمًا أجنبية بنحو 1.32 تريليون ين. ويشير ذلك إلى تغير في مزيج الاستثمارات الخارجية، إذ تراجع الطلب على السندات بالتزامن مع استمرار الإقبال على المخاطرة في أسواق الأسهم الأجنبية. ⁽⁶⁾
وامتدت عمليات البيع إلى ما بعد ذلك الأسبوع. فقد باع المستثمرون اليابانيون سندات أجنبية بقيمة تقارب 5.08 تريليون ين خلال عام 2026 وحتى 3 أكتوبر، مسجلين أكبر صافي مبيعات منذ عام 2022. ⁽⁷⁾
ويدعم هذا العامل وحده الرأي القائل إن السندات الأجنبية تفقد جاذبيتها. إلا أن هذه المبيعات لا تكشف أين أُعيد استثمار العائدات، ولا تثبت حدوث عودة واسعة لرؤوس الأموال إلى اليابان.
وتتبع صناديق التقاعد الكبرى أيضًا خططًا طويلة الأجل لتوزيع الأصول. ويستهدف صندوق استثمار معاشات التقاعد الحكومي الياباني (GPIF) تخصيص 25% لكل فئة من أربع فئات: السندات المحلية، والسندات الأجنبية، والأسهم المحلية، والأسهم الأجنبية. ويسمح إطار عمله بإجراء تعديلات ضمن نطاقات محددة مع الحفاظ على محفظة استثمارية متنوعة. ⁽⁸⁾
وسيتطلب إثبات عودة رؤوس الأموال إلى اليابان بصورة أوضح استمرار شراء السندات المحلية وصدور قرارات مؤكدة من المؤسسات الكبرى بزيادة استثماراتها داخل البلاد.
ويصنّف صندوق استثمار معاشات التقاعد الحكومي الياباني السندات الأجنبية المحوط مخاطرها إلى الين ضمن فئة السندات المحلية. لذلك، فإن ارتفاع الحصة المعلنة للسندات المحلية لا يثبت بمفرده أن الصندوق اشترى مزيدًا من السندات الحكومية اليابانية أو أعاد رؤوس الأموال إلى الداخل.
ما الذي تكشفه التدفقات الفعلية؟
توضح أحدث البيانات الأسبوعية اليابانية كيف يمكن أن يتزامن بيع السندات الأجنبية مع استمرار الاستثمار في الخارج. ويقدم تقرير وزارة المالية الصادر في 8 أكتوبر التفاصيل التالية للأسبوع المنتهي في 3 أكتوبر، والذي يغطي كبار المستثمرين المحددين.
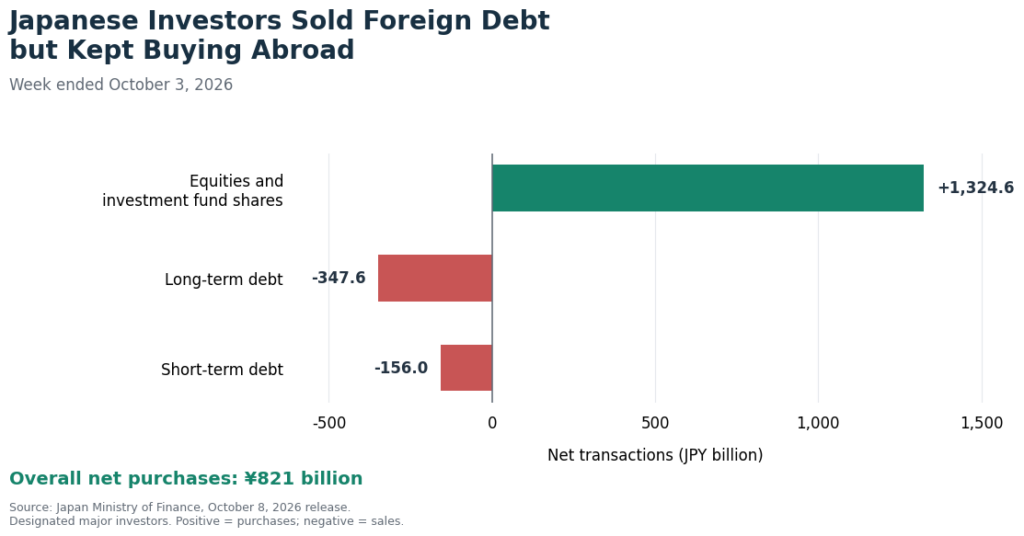
باع المستثمرون اليابانيون ديونًا أجنبية للأسبوع الثالث على التوالي. إلا أن مشتريات الأسهم الأجنبية وحصص صناديق الاستثمار تجاوزت قيمة تلك المبيعات، ما جعل المؤسسات المشمولة بالتقرير مشتريًا صافيًا للأوراق المالية الأجنبية خلال ذلك الأسبوع، بصافي مشتريات بلغ 821 مليار ين.
ولا تتتبع الأرقام الوجهة التي ذهبت إليها عائدات بيع السندات أو ما إذا كانت قد حُولت إلى الين. ولذلك، فإنها لا تقدم سوى أدلة محدودة على عودة واسعة لرؤوس الأموال إلى اليابان.
قد تواجه أسواق السندات الخارجية ضعفًا في الطلب الياباني، بينما تواصل أصول أجنبية أخرى جذب الاستثمارات. وربما تغير العوائد اليابانية المرتفعة الأسواق التي تتجه إليها رؤوس الأموال اليابانية قبل أن تؤدي إلى انسحاب أوسع من الاستثمارات العالمية.