

 en
- أظهر سوق العمل الأمريكي قوة أكبر من المتوقع خلال مايو، بعدما جاءت بيانات الوظائف غير الزراعية أعلى بكثير من التوقعات، فيما استقر معدل البطالة دون تغيير.
- كما استمر نمو الأجور بوتيرة قوية، ما أبقى المخاوف التضخمية قائمة، وقد يمنح الاحتياطي الفيدرالي مبررات إضافية للإبقاء على أسعار الفائدة مرتفعة لفترة أطول.
فاجأ سوق العمل الأمريكي الاقتصاديين والمستثمرين خلال مايو بإضافة عدد وظائف تجاوز التوقعات بشكل واضح.
وأظهرت أحدث بيانات مكتب إحصاءات العمل الأمريكي أن الاقتصاد لا يزال يتمتع بمتانة ملحوظة، رغم تثبيت الاحتياطي الفيدرالي لأسعار الفائدة واستمرار التوترات في الشرق الأوسط التي تلقي بظلالها على الأسواق العالمية.
الوظائف تتجاوز التوقعات بفارق كبير
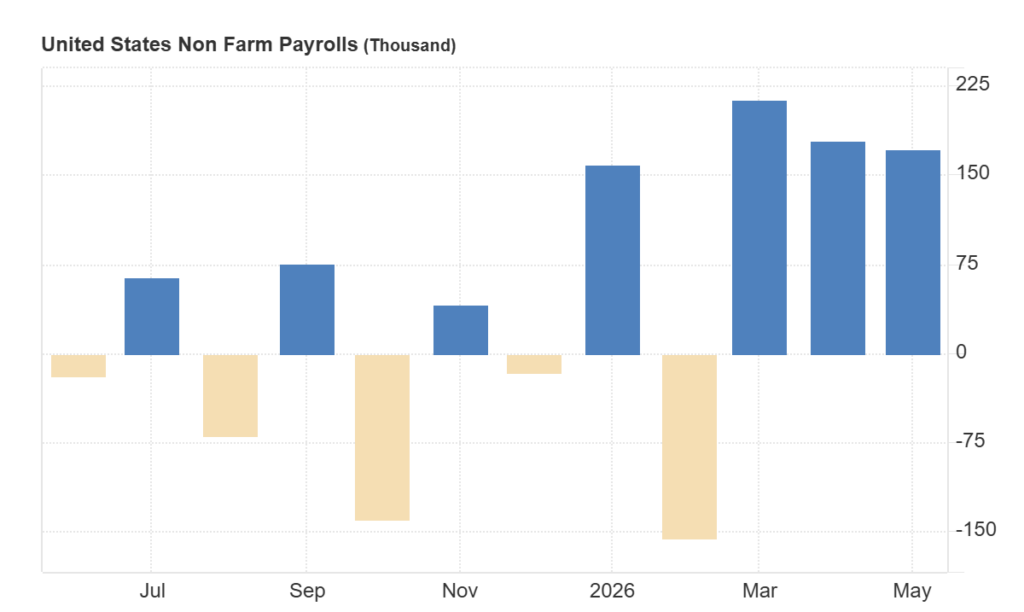
واصل الاقتصاد الأمريكي تحقيق مكاسب في سوق العمل بإضافة 172 ألف وظيفة خلال مايو، متجاوزًا بشكل كبير التوقعات التي أشارت إلى 85 ألف وظيفة فقط.
كما تمت مراجعة بيانات أبريل بالرفع إلى 179 ألف وظيفة، بزيادة قدرها 64 ألف وظيفة عن القراءة الأولية، بينما رُفعت بيانات مارس إلى 214 ألف وظيفة. واستقر معدل البطالة عند 4.3٪ للشهر الثالث على التوالي. ⁽1⁾
وجاءت النتائج أقوى بكثير مما كانت تتوقعه الأسواق، حيث تراوحت تقديرات المؤسسات المالية بين 50 ألفًا و125 ألف وظيفة فقط، في ظل الحذر المتزايد بشأن وتيرة التوظيف.
لكن القراءة الفعلية تجاوزت الحد الأعلى لهذه التوقعات بفارق واضح، ما يشير إلى أن سوق العمل الأمريكي أكثر صلابة مما كان يُعتقد سابقًا. ⁽2⁾
الضيافة تقود التوظيف والأجور تبقى مرتفعة
قاد قطاع الترفيه والضيافة نمو الوظائف خلال مايو بإضافة 70 ألف وظيفة، وهو مستوى يفوق بكثير متوسطه الشهري البالغ نحو 14 ألف وظيفة. كما أضاف القطاع الحكومي 50 ألف وظيفة جديدة، في حين وفر قطاع الرعاية الصحية ٣٥ ألف وظيفة. ⁽3⁾
وارتفع متوسط الأجور في الساعة بنسبة 0.3٪ على أساس شهري، وبنسبة 3.4٪ مقارنة بالفترة نفسها من العام الماضي، بما يتماشى مع توقعات وول ستريت. ورغم تباطؤ نمو الأجور مقارنة بالقمم السابقة، فإنه لا يزال عند مستويات كافية للإبقاء على المخاوف المتعلقة بالتضخم. ⁽4⁾
سوق عمل “توظيف بطيء وتسريح بطيء”
رغم قوة التقرير، يحذر بعض الاقتصاديين من أن سوق العمل قد يشهد تباطؤًا خلال الفترات المقبلة، مع تقليص الشركات لخطط التوظيف وسط استمرار حالة عدم اليقين الناتجة عن الرسوم الجمركية والتوترات في الشرق الأوسط، والتي ساهمت في رفع أسعار الطاقة.
وفي المقابل، لا تزال عمليات التسريح محدودة، ما يساعد على استقرار معدل البطالة. وقد دفع ذلك بعض الاقتصاديين إلى وصف الوضع الحالي بأنه حالة من “التوظيف البطيء والتسريح البطيء”، حيث لا يهيمن على السوق لا النمو القوي في الوظائف ولا موجة واسعة من فقدانها.
ولا توجد حتى الآن مؤشرات واضحة على أن الصراع في الشرق الأوسط يؤثر بشكل مباشر على مستويات التوظيف. ⁽5⁾
الدعم المالي وأرباح الشركات
أحد الأسباب التي ساعدت الشركات على تجنب تسريح العمال يتمثل في استمرار قوة أرباح الشركات بفضل بعض الإجراءات المالية الداعمة.
فبعد أن أبطلت المحكمة العليا الأمريكية مجموعة من الرسوم الجمركية في وقت سابق من العام، تقدمت بعض الشركات بطلبات لاسترداد الضرائب والرسوم المدفوعة، مما ساهم في زيادة أرباح الشركات بمقدار 40.4 مليار دولار خلال الربع الأول. وساعدت هذه الأرباح المرتفعة في تخفيف الضغوط على الشركات وتقليص الحاجة إلى خفض أعداد العاملين. ⁽6⁾
ماذا يعني ذلك للاحتياطي الفيدرالي؟
قد يمنح تقرير الوظائف القوي الاحتياطي الفيدرالي مبررات إضافية للإبقاء على أسعار الفائدة دون تغيير. فقد تحوّل تركيز مسؤولي البنك المركزي من مخاوف ضعف سوق العمل إلى استمرار الضغوط التضخمية، وهو ما أدى إلى استبعاد خفض الفائدة خلال هذا العام، وربما خلال العام المقبل أيضًا.
وتتوقع الأسواق المالية حاليًا بقاء سعر الفائدة الأساسي للاحتياطي الفيدرالي عند 3.75٪ حتى عام 2027.
عودة مخاطر رفع الفائدة
إلى جانب استبعاد خفض الفائدة، أعاد تقرير مايو فتح النقاش حول احتمال أن تكون الخطوة المقبلة للاحتياطي الفيدرالي هي رفع أسعار الفائدة مجددًا. ويرى بعض الاقتصاديين أن هذا السيناريو أصبح احتمالًا واقعيًا، خصوصًا إذا استمر التضخم عند مستويات أعلى بكثير من مستهدف البنك المركزي البالغ 2٪.
وقد انعكس ذلك سريعًا على سوق السندات، حيث قفز عائد سندات الخزانة الأمريكية لأجل عامين، الأكثر حساسية لتوقعات السياسة النقدية، بمقدار 11 نقطة أساس إلى 4.16٪، وهو أعلى مستوى له منذ فبراير 2025.
كما ارتفع عائد السندات لأجل 10 سنوات بمقدار 6 نقاط أساس ليصل إلى 4.54٪.
وكان قطاع التكنولوجيا الأكثر تضررًا، إذ تؤدي توقعات استمرار الفائدة المرتفعة إلى زيادة الضغوط على أسهم النمو والشركات التي تعتمد على التمويل بشكل أكبر. كما بدأ المستثمرون في إعادة تقييم ما إذا كانت الاستثمارات الضخمة المرتبطة بالذكاء الاصطناعي ستتمكن من تحقيق العوائد المتوقعة.
وتراجع مؤشر ناسداك 100 بأكثر من 4٪، مسجلًا أسوأ أداء يومي له منذ أبريل 2025، بينما هبط مؤشر ستاندرد آند بورز 500 بأكثر من 2٪، في أسوأ جلسة له منذ أكتوبر الماضي.
قد تكون الصورة الاقتصادية الكلية في طريقها إلى التحول. فمع استمرار قوة سوق العمل وبقاء التضخم عند مستويات مرتفعة نسبيًا، تضاءلت احتمالات خفض أسعار الفائدة بشكل كبير، بينما أعاد تقرير الوظائف الأخير مخاطر رفع الفائدة إلى دائرة الاهتمام من جديد.
المصادر: ⁽1⁾ ⁽2⁾ ⁽4⁾ مكتب إحصاءات العمل الأمريكي (Bureau of Labor Statistics)، ⁽3⁾ رويترز (Reuters)، ⁽5⁾ ⁽6⁾ سي إن بي سي (CNBC)


