en
بعد أسبوع هيمنت عليه قرارات البنوك المركزية، تتحول الأنظار الآن إلى العوامل الأوسع نطاقًا التي ترسم ملامح الاقتصاد العالمي.
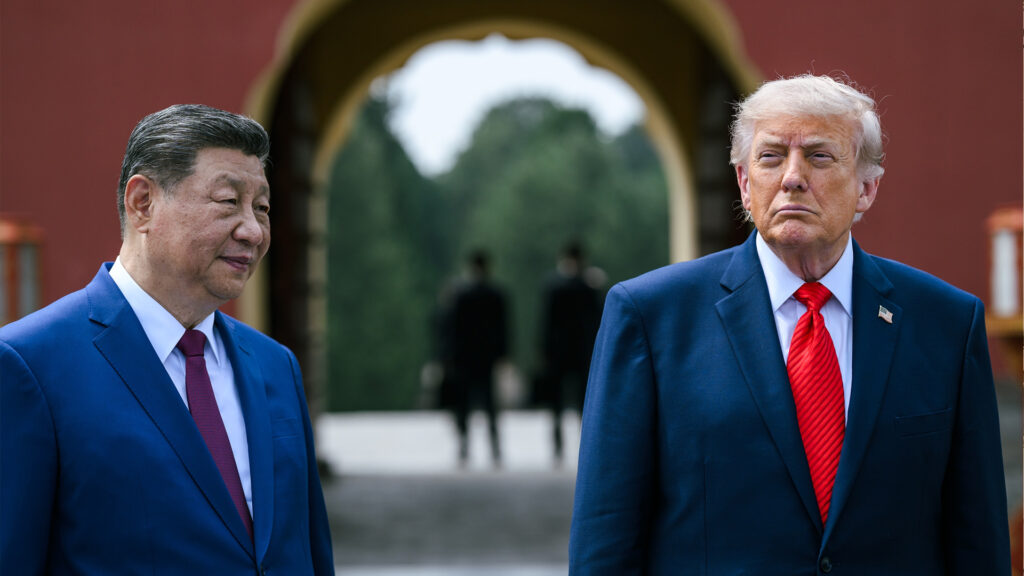
وتُعيد قمة ترامب–شي التوترات التجارية والتكنولوجية بين الولايات المتحدة والصين إلى دائرة الضوء، فيما تواصل تطورات الشرق الأوسط تعطيل إمدادات الطاقة ومسارات الشحن الرئيسية.
وفي الوقت نفسه، تقدم أحدث بيانات أنشطة الأعمال والتوظيف صورة محدثة عن الأوضاع الاقتصادية في الأسواق الرئيسية.
الأحداث الاقتصادية المرتقبة
- القراءة الأولية لمؤشر مديري المشتريات في منطقة اليورو – 23 سبتمبر
- القراءة الأولية لمؤشر مديري المشتريات في المملكة المتحدة – 23 سبتمبر
- القراءة الأولية لمؤشر مديري المشتريات في الولايات المتحدة – 23 سبتمبر
- معدل البطالة في أستراليا – 24 سبتمبر
- قرار البنك الوطني السويسري بشأن أسعار الفائدة – 24 سبتمبر
أبرز ما يجب متابعته
1. قمة ترامب وشي جين بينغ
تستضيف واشنطن يوم الخميس القمة الثانية بين ترامب وشي هذا العام، بعد لقائهما في بكين خلال مايو.
وتأكد بالفعل إدراج الذكاء الاصطناعي على جدول الأعمال، إلى جانب مناقشة العلاقات الأوسع نطاقًا، التي تتأثر بقضايا التجارة والرسوم الجمركية والقيود التكنولوجية والمعادن الحيوية وتايوان وعلاقات الصين مع إيران.
2. تطورات الأوضاع في الشرق الأوسط
لا تزال طرق إمدادات الطاقة والشحن متأثرة بالصراع في الشرق الأوسط. وقد توقف خط أنابيب الشرق–الغرب السعودي عن العمل مؤقتًا بعد تضرر ثلاث محطات ضخ. وقبل هذا التعطل، كان الخط ينقل ما بين 4 و5 ملايين برميل يوميًا، أي ما يعادل نحو 4%–5% من إمدادات النفط العالمية.
كما زادت السعودية شحناتها عبر الخليج، ورتبت عمليات نقل خارج مضيق هرمز للحفاظ على استمرارية الإمدادات. وبيعت نحو 60 مليون برميل للتحميل خلال سبتمبر وأكتوبر.
3. مؤشرات مديري المشتريات الأولية لشهر سبتمبر
قدّم أغسطس صورة قوية قبيل صدور الجولة المقبلة من القراءات الأولية لمؤشرات مديري المشتريات. وارتفع مؤشر جي بي مورغان العالمي المركب للإنتاج إلى أعلى مستوى في 27 شهرًا عند 53.5، فيما بلغ مؤشر ستاندرد آند بورز غلوبال المركب لمديري المشتريات في الولايات المتحدة أعلى مستوى في 52 شهرًا عند 56.0.
ومن المقرر صدور القراءات المقبلة يوم الأربعاء. وخلال أغسطس، نما إنتاج المصانع في منطقة اليورو بأسرع وتيرة له في 54 شهرًا، فيما توسع نشاط القطاع الخاص في المملكة المتحدة بأسرع وتيرة منذ أبريل، بدعم من تحسن نشاط قطاع الخدمات.
وظلت ضغوط التكاليف مرتفعة، لكنها أظهرت مؤشرات على التراجع في عدد من الاستطلاعات. كما واصلت تكاليف الطاقة والنقل المرتفعة، إلى جانب تأخر الإمدادات، التأثير في الشركات عبر الاقتصادات الرئيسية.
4. قرار البنك الوطني السويسري بشأن سعر الفائدة
يدخل البنك الوطني السويسري اجتماع الخميس وسعر الفائدة الأساسي عند 0%، وهو المستوى الذي استقر عنده منذ قرار يونيو.
وارتفع التضخم السنوي من 0.4% في يوليو إلى 0.8% في أغسطس، لكنه ظل ضمن تعريف البنك الوطني السويسري لاستقرار الأسعار. وإلى جانب قراره، سينشر البنك توقعاته الشرطية المحدثة للتضخم وأحدث تقييماته للاقتصاد السويسري والفرنك السويسري.
5. سوق العمل الأسترالي
سيقدم تقرير سوق العمل الصادر يوم الخميس أحدث بيانات التوظيف والبطالة في أستراليا، بعد النتائج المتباينة المسجلة في يوليو.
فقد الاقتصاد الأسترالي 15,800 وظيفة إجمالًا في يوليو. وأضاف 16,300 وظيفة بدوام كامل، لكنه فقد 32,200 وظيفة بدوام جزئي. ونظرًا إلى أن الوظائف المفقودة بدوام جزئي تجاوزت الوظائف المضافة بدوام كامل، انخفض إجمالي عدد العاملين.
وارتفع معدل البطالة بشكل طفيف من 4.4% إلى 4.5%، فيما تراجع معدل المشاركة في القوى العاملة إلى 66.9%. وسيصدر التقرير قبل خمسة أيام من اجتماع السياسة النقدية لبنك الاحتياطي الأسترالي المقرر في 29 سبتمبر.