en
- أنفقت وزارة المالية اليابانية رقماً قياسياً بلغ 15.399 تريليون ين لشراء الين بين أواخر يوليو وأواخر أغسطس، وهو أكبر إجمالي تدخل شهري على الإطلاق.
- لم تسجل طوكيو أي تدخل في سوق العملات بين 29 سبتمبر و28 أكتوبر، مما مدّد فترة التوقف التي تلت عملية شراء الين القياسية في يوليو وأغسطس.
- قدمت زيادة بنك اليابان لسعر الفائدة إلى 1.25% مصدر دعم محتمل للين على المدى الأطول، إلا أن رد فعل السوق أظهر أن ارتفاع أسعار الفائدة وحده لم يكن كافياً لعكس الضغوط الأساسية التي تواجه العملة.
أكدت وزارة المالية اليابانية عدم وجود تدخل في سوق العملات بين 29 سبتمبر و28 أكتوبر، وهو ما مدّد فترة التوقف التي تلت عملية يوليو-أغسطس القياسية، في حين أبقى بنك اليابان على سعر الفائدة الأساسي دون تغيير عند 1.25% الأسبوع الماضي.
لكن غياب أي تدخل إضافي لا يعني بالضرورة أن التحول في سياسة البنك المركزي قد استقر بالعملة. فضعف الين اللاحق يشير إلى أن القوى التي تدفعه للانخفاض لا تزال قائمة.
عملية قياسية في يوليو وأغسطس
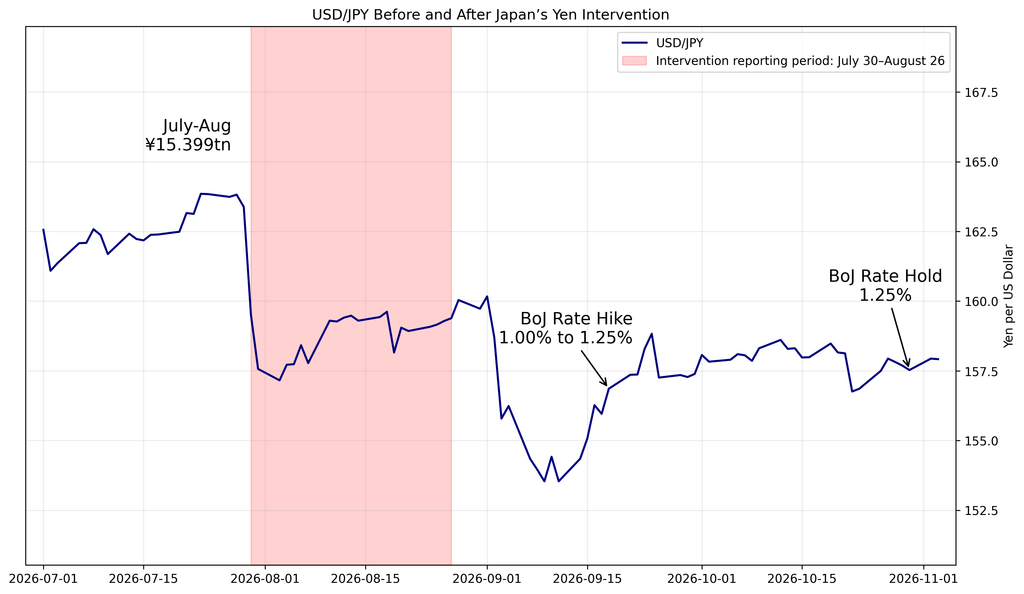
بين 30 يوليو و26 أغسطس، أنفقت الحكومة اليابانية والبنك المركزي 15.399 تريليون ين لشراء الين وبيع الدولار. ⁽1⁾ وكانت هذه أكبر عملية تدخل شهرية على الإطلاق.
رفعت تلك العملية إجمالي نفقات التدخل اليابانية لعام 2026 إلى أكثر من 27 تريليون ين بحلول أواخر سبتمبر. وهذا الرقم يتجاوز الرقم القياسي السنوي السابق لعمليات شراء الين، البالغ نحو 15 تريليون ين، والذي سُجّل في عام 2024. ⁽1⁾
جاء التدخل في أعقاب انخفاض حاد في الين. فقد بلغ زوج الدولار/الين أعلى مستوى له خلال التداول اليومي عند نحو 163.74 في 30 يوليو. وبشكل مفاجئ، تعزز الين، حيث انخفض الزوج بشكل حاد نحو 155.20 في 3 أغسطس، قبل أن يتراجع عن مكاسبه مجدداً نحو 160 في وقت لاحق.
بحلول أوائل سبتمبر، كان زوج الدولار/الين يتداول عند نحو 155-156. وقد تبين أن هذا التعافي كان مؤقتاً. ⁽2⁾
لماذا لا يكفي شراء الين وحده؟
يمكن للتدخل أن يحد من التقلبات المفرطة وتحركات العملة غير المنظمة، لكنه لا يستطيع بالضرورة عكس القوى الاقتصادية التي تدفع العملة للانخفاض. فعندما تُوعز وزارة المالية لبنك اليابان ببيع الدولار وشراء الين، يمكن لهذه العملية أن تعطل ضغط البيع أحادي الاتجاه وتُرسل إشارة بأن المسؤولين مستعدون للتحرك.
يمكن للتدخل أن يقلل من التقلبات المفرطة والتحركات الكبيرة في العملة، لكنه لن يعكس القوى الاقتصادية التي تدفع العملة للانخفاض. وعندما تطلب وزارة المالية من بنك اليابان بيع الدولار وشراء الين، يمكن لهذه العملية أن توقف النزيف في عملية البيع، وتُرسل إشارة بأن المسؤولين متيقظون.
ومع ذلك، لا يغير التدخل نظرة المتداولين والمستثمرين إلى الاتجاه العام للين، إلا إذا غيّرت البيانات الاقتصادية وتوقعات أسعار الفائدة من المشاعر السائدة في السوق. وطوال معظم عام 2026، جعل الفرق بين أسعار الفائدة في الولايات المتحدة واليابان الاقتراض بالين لتمويل استثمارات في أماكن أخرى أمراً جذاباً من الناحية الاقتصادية.
وما لم يتقلص هذا الفرق أو تتغير توقعات السوق، فقد يضعف الين مجدداً بعد تراجع الأثر المباشر للتدخل.
إن تضييق الفرق في أسعار الفائدة هو في المقام الأول مهمة السياسة النقدية، وليس وزارة المالية. ومع ذلك، فإن رفع سعر الفائدة الياباني لن يعزز الين بالضرورة إذا كان المستثمرون يعتقدون أن أسعار الفائدة الأمريكية ستبقى مرتفعة، أو إذا توقعوا أن بنك اليابان سيُشدد سياسته بشكل تدريجي فقط.
قرار سعر الفائدة يوفر دعماً محتملاً
في 18 سبتمبر، رفع بنك اليابان سعر الفائدة الأساسي بمقدار 25 نقطة أساس إلى 1.25%، وهو أعلى مستوى له منذ 31 عاماً. وكان بنك الاحتياطي الفيدرالي الأمريكي قد أقر زيادة مماثلة قبل يومين، مما أبقى الفرق بين سعري الفائدة دون تغيير عبر القرارين.
ضعف الين بعد الإعلان. وعارض صانعا سياسة الزيادة في تصويت جاء بنتيجة 7 أصوات مقابل 2، وأدى معارضتهما، إلى جانب غياب توجيهات أكثر حزماً، إلى تراجع التوقعات بتشديد أسرع للسياسة النقدية. ⁽3⁾
أبقى البنكان المركزيان لاحقاً على أسعار الفائدة دون تغيير في أكتوبر. فقد حافظ بنك الاحتياطي الفيدرالي على نطاقه المستهدف بين 3.75% و4.00% في 28 أكتوبر، بينما أبقى بنك اليابان على سعر الفائدة عند 1.25% في 30 أكتوبر. ومرر بنك اليابان قراره بتصويت 8 أصوات مقابل صوت واحد، حيث أيّد هاجيمي تاكاتا زيادة السعر إلى 1.50%.
ومع ذلك، رأت توقعات بنك اليابان لشهر أكتوبر أن التضخم الأساسي يتوافق بشكل عام مع هدفه البالغ 2%، وأشارت إلى مخاطر تصاعدية للتضخم. وقد عزز ذلك من حجة إجراء مزيد من رفع أسعار الفائدة اليابانية، على الرغم من أن دعم الين سيظل يعتمد جزئياً على مدى سرعة تحرك بنك اليابان مقارنة ببنك الاحتياطي الفيدرالي.
التوقف له حدود
يشير تاريخ اليابان في التدخل بسوق العملات إلى أن المسؤولين يركزون على التقلبات المفرطة والتحركات السوقية غير المنظمة، بدلاً من الالتزام علناً بهدف ثابت لسعر الصرف. وكان تدخل اليابان لشراء الين في سبتمبر 2022 أول تدخل من هذا النوع منذ عام 1998، عندما تدخلت السلطات لدعم العملة خلال انخفاض سريع. ⁽4⁾
ويترك هذا التاريخ مجالاً لطوكيو للتحرك مجدداً. وقال ميتسوهيرو فوروساوا، كبير الدبلوماسيين الياباني السابق المختص بشؤون العملة، في أغسطس إن “التدخل يمكن أن يحدث مجدداً في أي وقت”، مضيفاً أن من غير المرجح أن يلتزم المسؤولون بمحفز واحد ثابت لسعر الصرف مثل 160 أو 162 ين للدولار. ⁽5⁾
وأبقت الحكومة اليابانية أيضاً الباب مفتوحاً لإجراء تحرك مشترك.
في 2 نوفمبر، أكدت وزيرة المالية ساتسوكي كاتاياما مجدداً أن اليابان والولايات المتحدة ستستمران في رصد أسعار الصرف، حيث كررت استعداد اليابان للتحرك ضد التحركات المضاربية المفرطة في زوج الدولار/الين. ⁽3⁾
تؤكد هذه التصريحات أن التوقف الحالي لا يمثل تخلياً عن التدخل كأداة من أدوات السياسة.
يتداول زوج العملتين الآن عند نحو 157.8 ين، متعافياً من مستوياته المتدنية في سبتمبر. وظل الين أقوى مما كان عليه عند أدنى مستوياته في يوليو، لكن انتعاش الدولار أظهر أن الضغوط الأساسية على العملة لا تزال نشطة.
وتعتمد قدرة طوكيو على الاستمرار في الإحجام عن التدخل على وتيرة تحركات الين المقبلة، وتوقعات أسعار الفائدة في اليابان والولايات المتحدة، وتقييم الحكومة لأوضاع السوق.
الخلاصة
استمر توقف اليابان عن التدخل طوال شهر أكتوبر، وفقاً لآخر الأرقام الصادرة عن وزارة المالية. وأبقى بنك اليابان لاحقاً على أسعار الفائدة عند 1.25%، في حين أكد المسؤولون الحكوميون استمرار استعدادهم للتصدي لأي تحركات غير منظمة في العملة.
تبقى ثلاثة عوامل محورية في تحديد المسار المقبل:
- التدخل: يمكن لعمليات شراء الين المباشرة أن تحد من الانخفاضات الحادة، لكنها لا تضمن تعافياً كبيراً.
- السياسة النقدية: يعتمد دعم الين على ما إذا كانت توقعات أسعار الفائدة ستتحول نحو تضييق الفرق بين أسعار الفائدة في الولايات المتحدة واليابان.
- استجابة السلطات: يبقى مزيد من التدخل ممكناً، بما في ذلك التحرك المنسق مع الولايات المتحدة، في حال أصبحت تحركات العملة مفرطة أو غير منظمة.
في الوقت الراهن، يُفهم التوقف على أفضل وجه كفترة خالية من التدخل المباشر الإضافي، وليس كدليل على أن مشاكل الين قد حُلّت. وإذا استأنفت العملة انخفاضاً سريعاً، فإن طوكيو تحتفظ بخيار العودة إلى السوق.
المصادر: ⁽1⁾ وزارة المالية اليابانية / وكالة جيجي برس، ⁽2⁾ باوند ستيرلنغ لايف، ⁽3⁾ رويترز، ⁽4⁾ بلومبرغ، ⁽5⁾ إنفستنج لايف.