

 en
في أواخر يوليو، أبقى بنك اليابان أسعار الفائدة دون تغيير، بينما كان يوازن بين مواصلة تطبيع السياسة النقدية وتصاعد الضغوط في سوق السندات. وفي الوقت نفسه، تدخلت طوكيو لدعم عملتها. مؤسستان تواجهان ضغطين متعارضين، مع هامش محدود لمعالجة أحدهما من دون زيادة حدة الآخر.
مؤسستان ومشكلة واحدة
برزت معضلة السياسة النقدية في اليابان بوضوح في نهاية يوليو.
خلال اجتماعه الأخير، أبقى بنك اليابان سعر الفائدة دون تغيير عند 1%، بعدما رفعه بمقدار 25 نقطة أساس في يونيو. وكان هاجيمي تاكاتا صانع السياسة الوحيد الذي أيد زيادة أخرى، إذ صوّت لمصلحة رفع سعر الفائدة إلى 1.25%. ⁽¹⁾
وفي التوقيت نفسه تقريبًا، تدخلت اليابان لدعم الين يوم الخميس، وأعقب ذلك تحرك منسق مع الولايات المتحدة يوم الجمعة. وانخفض زوج USD/JPY بنحو 3.8% خلال الجلستين، من 163.65 إلى 157.46 يوم الجمعة 31 يوليو.
ويتداول زوج USD/JPY حاليًا بالقرب من 156.70. وكان قد انخفض لفترة وجيزة بنحو 1% إلى 155.20 في وقت سابق اليوم عقب تأكيد التدخل.
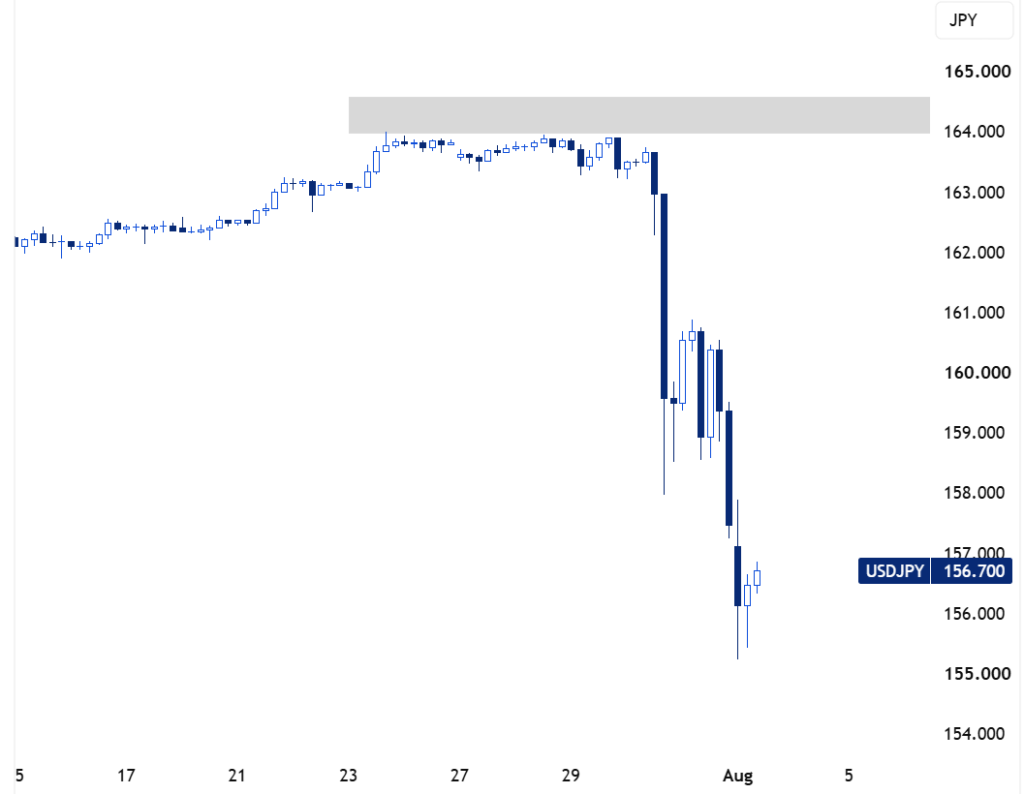
تلخص هذه التحركات مفترق الطرق الذي تواجهه اليابان. إذ يحاول بنك اليابان تطبيع السياسة النقدية من دون زعزعة استقرار سوق السندات الحكومية، بينما تجد وزارة المالية نفسها مضطرة إلى الدفاع عن الين في مواجهة تداعيات هذا النهج الحذر.
تريد اليابان أسعار فائدة أعلى وعملة مستقرة وسوق سندات منظمًا. لكن الصعوبة تكمن في أنها قد لا تتمكن من تحقيق الأهداف الثلاثة في وقت واحد.
سعر الفائدة لا يروي القصة كاملة
كان من المفترض أن يدعم رفع أسعار الفائدة الين، لكنه لم يفعل. فقد رفع بنك اليابان سعر الفائدة من 0.75% إلى 1% في يونيو، ليصل إلى أعلى مستوياته منذ 31 عامًا، وهي خطوة تكفي عادةً لجذب رؤوس الأموال. لكن الاقتصاد الياباني يختلف عن غيره.
أبقى بنك اليابان أسعار الفائدة بالقرب من الصفر أو دونه خلال جزء كبير من العقود الثلاثة الماضية، بالتزامن مع شراء السندات الحكومية على نطاق واسع، ما ساعد على إبقاء تكاليف الاقتراض منخفضة على امتداد منحنى العائد.
ونتيجة لذلك، لا يتأثر الين بسعر الفائدة لليلة واحدة فحسب، بل أيضًا بالعوائد المتاحة على الأصول اليابانية طويلة الأجل ومدى استعداد بنك اليابان للسماح بارتفاع تلك العوائد.
تسعّر أسواق العملات توقعات أسعار الفائدة، بينما تحدد فروق أسعار الفائدة قصيرة الأجل تكلفة صفقات الشراء بالاقتراض الممولة بالين. ويبلغ عائد السندات الحكومية اليابانية لأجل عامين 1.51%، في حين يتداول عائد سندات الخزانة الأميركية لأجل عامين عند 4.26%، ما يترك فارقًا قدره 275 نقطة أساس لمصلحة الدولار.
ومع ذلك، تكشف تحركات الطرف طويل الأجل من منحنى العائد الياباني ما إذا كان بنك اليابان مستعدًا فعلًا للتراجع عن دوره بوصفه المشتري المهيمن في سوق السندات.
مشتريات السندات مستمرة رغم التشديد الكمي
تبلغ مشتريات بنك اليابان المقررة من السندات الحكومية اليابانية حاليًا نحو 2.5 تريليون ين شهريًا. ويعتزم خفضها إلى 2.3 تريليون ين في الربع الرابع، ثم إلى 2.1 تريليون ين في أوائل عام 2027، قبل تثبيت المشتريات عند نحو تريليوني ين شهريًا اعتبارًا من أبريل 2027. ⁽²⁾
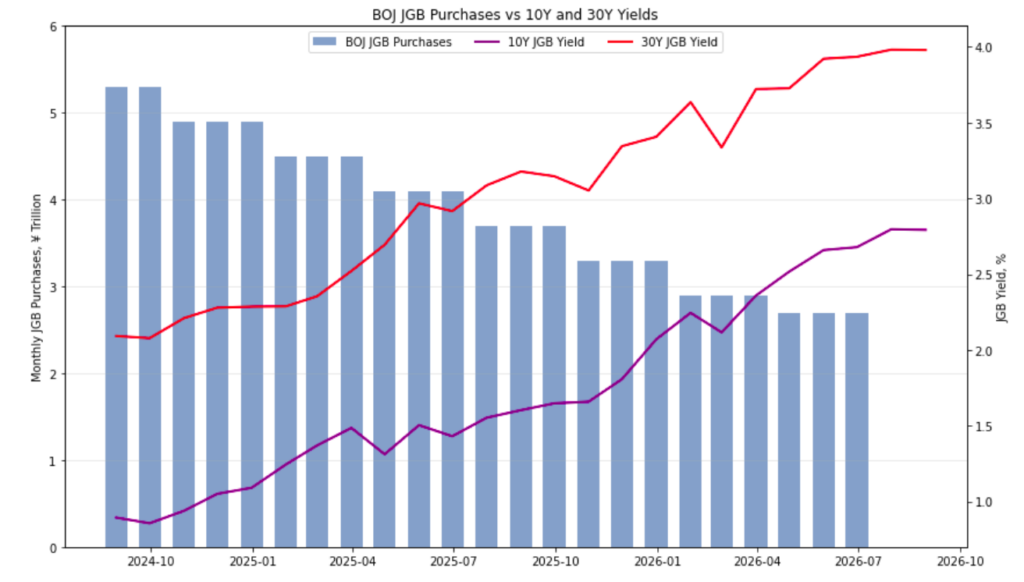
تراجعت مشتريات بنك اليابان الشهرية المقررة من السندات الحكومية اليابانية، بالتزامن مع ارتفاع عوائد السندات لأجل 10 أعوام و30 عامًا.
ولا يزال بنك اليابان يشتري السندات، إلا أن حجم مشترياته يقل عن حجم السندات المستحقة، ولذلك تتراجع حيازاته الإجمالية تدريجيًا. ويتوقع البنك انخفاض حيازاته إلى نحو 480 تريليون ين بحلول نهاية مارس 2027، أي أقل بنحو 17% من مستواها في يونيو 2024. ⁽³⁾
يُعد ذلك تشديدًا كميًا، لكنه يجري بوتيرة بطيئة ومدروسة. ويحتفظ بنك اليابان أيضًا بالقدرة على زيادة مشترياته إذا ارتفعت العوائد طويلة الأجل بسرعة مفرطة.
العوائد طويلة الأجل تختبر الحدود بالفعل
رغم استمرار مشتريات بنك اليابان، بدأت سوق السندات تطالب بعوائد أعلى بكثير.
يتداول عائد السندات الحكومية اليابانية لأجل 10 أعوام بالقرب من 2.82%، ليظل قريبًا من أعلى مستوياته منذ 30 عامًا. ويتداول عائد السندات لأجل 30 عامًا بالقرب من 4%، بينما تجاوز عائد السندات لأجل 40 عامًا مستوى 4%. وتُظهر هذه المستويات أن بنك اليابان يسمح بارتفاع العوائد، إلا أن استمرار مشترياته من السندات قد يحد من مدى ارتفاعها وسرعته. ⁽⁴⁾
ومن شأن السماح للعوائد بالارتفاع أن يجعل السندات اليابانية أكثر جاذبية، ما قد يشجع المستثمرين المحليين على إعادة رؤوس أموالهم إلى البلاد. وقد يدعم ذلك الين ويقلل جاذبية صفقات الشراء بالاقتراض الممولة بالعملة اليابانية. لكن ارتفاع العوائد سيزيد أيضًا تكاليف تمويل الحكومة.
ويقدّر صندوق النقد الدولي إجمالي الدين العام الياباني بنحو ضعف حجم اقتصاد البلاد، وهي أعلى نسبة بين الاقتصادات الكبرى. وفي الوقت نفسه، يُتوقع ارتفاع مدفوعات الفائدة الحكومية من 10.5 تريليون ين في السنة المالية 2025 إلى 13 تريليون ين في السنة المالية 2026، وربما إلى 21.6 تريليون ين بحلول السنة المالية 2029. ⁽⁵⁾
ويحد ذلك من قدرة بنك اليابان على خفض مشترياته من السندات سريعًا وترك العوائد بالكامل لقوى السوق. فقد تؤدي إعادة تسعير سريعة إلى ارتفاع حاد في تكاليف خدمة الدين مستقبلًا، وفرض ضغوط على البنوك وشركات التأمين التي تحتفظ بالسندات الحكومية اليابانية، وإضعاف الثقة في الوضع المالي للحكومة. ⁽⁶⁾
وبذلك، تساعد مشتريات بنك اليابان من السندات في احتواء الضغوط المالية، لكنها لا تلغيها. وبدلًا من ذلك، قد ينتقل جزء من تلك الضغوط من سوق السندات إلى العملة.
من ضغوط سوق السندات إلى ضعف الين
من خلال الحد من ارتفاع العوائد اليابانية، يقلل بنك اليابان خطر اندلاع أزمة في سوق السندات. لكن العوائد المحلية المنخفضة نسبيًا تشجع رؤوس الأموال على الانتقال إلى الخارج وتحافظ على الطلب على صفقات الشراء بالاقتراض الممولة بالين، ما يفرض ضغوطًا هبوطية على العملة.
ويؤدي ضعف الين بدوره إلى ارتفاع تكلفة واردات الطاقة والغذاء والمواد الخام. ويضر ذلك بالقوة الشرائية للأسر ويولد ضغوطًا تضخمية إضافية، ولا سيما في وقت تواجه فيه اليابان بالفعل ارتفاعًا في أسعار النفط.
أكدت اليابان والولايات المتحدة تنفيذهما تدخلًا منسقًا لشراء الين يوم الجمعة الماضي، في أول تحرك مشترك في سوق العملات منذ عام 2011. وأكد البلدان استعدادهما للتدخل مجددًا. كما أشارت تقديرات السوق المستندة إلى بيانات بنك اليابان إلى أن طوكيو ربما أنفقت ما يصل إلى 8.2 تريليون ين، أي نحو 59 مليار دولار، على شراء الين يوم الخميس. ⁽⁷⁾
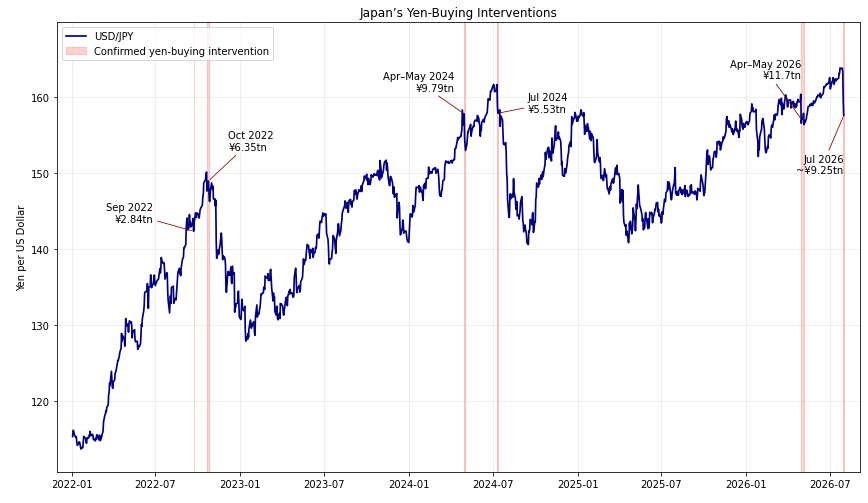
وساعد الإعلان على تعزيز الين، ليرتفع إلى أقوى مستوياته منذ أوائل مايو.
لكن التدخل لا يزيل الضغوط الهيكلية الواقعة على العملة. فلا تزال فروق أسعار الفائدة الواسعة وارتفاع تكاليف الواردات ونهج بنك اليابان الحذر في تطبيع السياسة النقدية قائمة. ويمكن للتحرك المنسق إبطاء تراجع الين، إلا أن تعافيه المستدام سيعتمد على مدى استعداد بنك اليابان للسماح بمزيد من الارتفاع في أسعار الفائدة والعوائد المحلية.
مفترق طرق السياسة اليابانية
يواجه بنك اليابان الآن مسارين محتملين.
يمكنه رفع أسعار الفائدة بوتيرة أسرع وخفض مشتريات السندات على نحو أكثر حدة. ومن شأن ذلك دعم الين وتعزيز جهود مكافحة التضخم، لكنه قد يدفع العوائد طويلة الأجل إلى الارتفاع ويزيد تكاليف خدمة الدين ويكشف مواطن الضعف في سوق السندات.
أو يمكنه مواصلة حماية سوق السندات الحكومية اليابانية من خلال عمليات شراء كبيرة وزيادة أسعار الفائدة تدريجيًا فقط. ومن شأن ذلك تقليل خطر وقوع صدمة مالية أو اقتصادية فورية، لكنه قد يُبقي الين تحت ضغوط مستمرة.
والمسار الثاني هو الذي تتبعه اليابان حاليًا: زيادات تدريجية في أسعار الفائدة، وخفض منضبط لمشتريات السندات، وتدخل مباشر في سوق العملات كلما أصبح تراجع الين مفرطًا.
يمنح هذا النهج اليابان مزيدًا من الوقت، لكنه لا يحل التناقض الأساسي. فقد يجبر التدخل أصحاب صفقات بيع الين على إغلاقها ويبطئ وتيرة تراجع العملة، لكنه لا يستطيع تعويض القوى النقدية والمالية الضاغطة على الين بصورة دائمة.
وفي نهاية المطاف، لا بد من تحمّل تكلفة تطبيع السياسة في جانب ما، سواء من خلال خسائر لحملة السندات أو انخفاض قيمة العملة أو ارتفاع تكاليف الواردات على الأسر اليابانية. وفي الوقت الحالي، تعطي اليابان الأولوية لاستقرار سوق السندات، بينما تستخدم التدخل لاحتواء التداعيات على الين.


