en
- يمنح فوز الديمقراطيين بمجلسَي الكونغرس قدرة أكبر على عرقلة خطط الرئيس ترامب بشأن الضرائب والإنفاق. لكن سلطته في استخدام حق النقض تحدّ من قدرتهم على إقرار أجندتهم الخاصة.
- قد يؤدي تشديد القواعد التي تفرضها الولايات على مراكز البيانات إلى تأخير مشاريع الذكاء الاصطناعي وترحيل مبيعات الرقائق والمعدات إلى أرباع لاحقة.
- قد يؤدي تضاؤل المجال أمام التحفيز المالي إلى انخفاض عوائد سندات الخزانة والضغط على الدولار. وستُبقي التزامات الإنفاق القائمة ومدفوعات الفائدة احتياجات الاقتراض الفيدرالي مرتفعة.
يسيطر الديمقراطيون الآن على مجلسَي النواب والشيوخ، ما يمنحهم نفوذًا أكبر خلال العامين الأخيرين من ولاية الرئيس دونالد ترامب. وستواجه خططه التشريعية عقبات جديدة، فيما سيصبح لدى الديمقراطيين مجال أوسع للتحقيق في أعمال إدارته.
بدأت الأسواق التفاعل قبل اتضاح التوزيع النهائي للمقاعد. وتراجعت الأسهم قبل أن تسجّل انتعاشًا قويًا. وارتفعت أسعار سندات الخزانة وتعزّز الدولار.
تتسق هذه التحركات مع المخاوف من تباطؤ الإنفاق على الذكاء الاصطناعي وتراجع حجم التحفيز المالي الإضافي الذي قد تقدّمه الحكومة. وستتوقف مدة استمرار هذه الآثار على ما تستطيع الأغلبية الجديدة إيقافه أو التفاوض بشأنه أو إقراره.
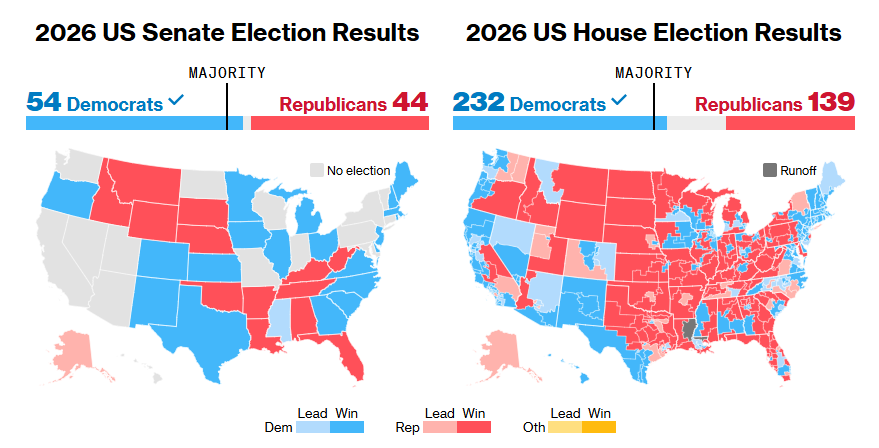
مجلس الشيوخ: الديمقراطيون 54 مقعدًا، الجمهوريون 44 مقعدًا. مجلس النواب: الديمقراطيون 232 مقعدًا، الجمهوريون 139 مقعدًا. الخط الأسود: عتبة الأغلبية. علامة الصح: فوز مؤكّد. الرمادي الفاتح: لا انتخابات؛ الرمادي الداكن: جولة إعادة. مفتاح الخرائط: الديمقراطيون بالأزرق، الجمهوريون بالأحمر، وآخرون بالأصفر. الدرجة الفاتحة تعني التقدّم، والدرجة الداكنة تعني الفوز.
المصدر: بلومبرغ (Bloomberg)
ما الذي يتغيّر فعليًا بعد الانتخابات؟
اكتسب الديمقراطيون نفوذًا أكبر في التشريع والرقابة، لكن التغيير لن يدخل حيّز التنفيذ فورًا، إذ تبدأ الدورة الجديدة للكونغرس في يناير 2027. وتتفاعل الأسواق المالية حاليًا مع التوقعات بشأن القرارات المستقبلية.
بعد تولّي الكونغرس الجديد مهامه، ستحتاج أي تشريعات إضافية يطرحها الجمهوريون بشأن الضرائب والإنفاق إلى دعم الديمقراطيين. كما تمنح السيطرة على لجان الكونغرس الديمقراطيين صلاحيات أوسع للتحقيق في أعمال الشركات والرقابة على الوكالات الحكومية. ⁽¹⁾
لكن تمرير مشروع قانون عبر الكونغرس لا يضمن تحوّله إلى قانون نافذ. فلا يزال بإمكان الرئيس ترامب استخدام حق النقض ضد التشريعات، ويتطلب تجاوز هذا النقض أغلبية الثلثين في كلٍّ من مجلسَي النواب والشيوخ. ولذلك، تواجه التغييرات الكبرى التي تفتقر إلى دعم الحزبين عقبة كبيرة. ⁽²⁾
وهذا يمنح القدرة على منع التدابير الجديدة أهمية خاصة. فبإمكان الديمقراطيين تقييد مبادرات جمهورية إضافية دون أن يتوفر لهم بالضرورة الدعم الكافي للتراجع عن السياسات القائمة. وبالنسبة للشركات، قد يعني ذلك تغييرات تشريعية كبرى أقل، إلى جانب مزيد من التحقيقات والمفاوضات الصعبة.
لماذا تتعرض مراكز البيانات للضغوط؟
تواجه استثمارات الذكاء الاصطناعي ضغوطًا من قرارات الولايات، إلى جانب الرقابة الفيدرالية. فمراكز البيانات تحتاج إلى إمدادات الكهرباء والمياه وموافقات الجهات التنظيمية. ويمكن للقرارات السياسية أن تؤثر في هذه الموارد وفي سرعة تنفيذ المشاريع. ⁽³⁾
تمثّل تكساس مثالًا واضحًا. فقد سلّط فوز الديمقراطية جينا هينوهوسا في سباق منصب الحاكم الضوء على دعمها لوقف مؤقت لإنشاء مراكز بيانات جديدة إلى أن يُقرّ المشرّعون ضمانات أقوى لحماية المجتمعات المحلية. كما اعترضت حملتها على الإعانات والتكاليف التي قد تفرضها المشاريع الضخمة على الأسر. ⁽⁴⁾
لكن الضغوط على القطاع سبقت الانتخابات. ففي سبتمبر، وجّه الحاكم الجمهوري غريغ أبوت لجنة تكساس لجودة البيئة إلى تعليق إصدار التصاريح التي تطلبها مراكز البيانات، إلى حين إجراء عمليات تدقيق في احتياجاتها من الموارد. ⁽⁵⁾
تكتسب هذه القضية أهميتها من وجود نقاش بشأن السياسات بالفعل داخل الحزبين. ويثير فوز هينوهوسا تساؤلات حول كيفية تطور القيود ومدى صعوبة تخفيفها، لكنه لا يعني أن حظرًا جديدًا قد طُبّق بالفعل.
فعلى سبيل المثال، إذا كان من المقرر افتتاح مركز بيانات في عام 2027، فقد تؤدي تأخيرات التصاريح إلى إرجاء إنجازه إلى عام 2028، وقد يؤجّل المطوّر طلبيات الخوادم المعتمدة على تقنيات إنفيديا وأنظمة التبريد والمعدات الكهربائية.
وبالتالي، قد تواجه الشركات المورّدة للرقائق وغيرها من المعدات تغيّرًا في توقيت المبيعات المتوقعة.
وقد تحتفظ الشركة بفرصة قوية على المدى الطويل، بينما تواجه جدولًا زمنيًا أقل ملاءمة لتحويل الاستثمار إلى أرباح.
هل تستطيع حكومة منقسمة ضبط الاقتراض الأمريكي؟
لا يشير ارتفاع أسعار السندات مؤخرًا إلى تحسّن آفاق الاقتراض. فقد تؤدي القيود السياسية على التخفيضات الضريبية أو الإنفاق الإضافي إلى خفض توقعات الاقتراض المستقبلي مقارنة بسيناريو أكثر توسعًا. كما قد تزيد المخاوف من ضعف الاستثمار الطلب على سندات الخزانة.
ومع ذلك، لا تزال احتياجات الحكومة التمويلية القائمة كبيرة. فقد توقعت تقديرات وزارة الخزانة الأمريكية الصادرة في 2 نوفمبر اقتراض 618 مليار دولار من القطاع الخاص خلال الفترة من أكتوبر إلى ديسمبر، و800 مليار دولار خلال الفترة من يناير إلى مارس 2027. ⁽⁶⁾
ويبلغ المجموع نحو 1.42 تريليون دولار، فيما سيكون إجمالي الإصدارات أعلى، نظرًا إلى ضرورة إعادة تمويل سندات الخزانة المستحقة أيضًا.
وجاء التقدير الحالي أقل بعشرة مليارات دولار من توقعات أغسطس. فقد بدأت وزارة الخزانة الربع الرابع برصيد نقدي أعلى من المتوقع. ولولا هذه السيولة الإضافية، لكان تقدير الاقتراض أعلى بمقدار 24 مليار دولار. ولذلك، لا يمنح انخفاض الرقم الإجمالي للتقدير أملًا يُذكر في تحسّن الاحتياجات التمويلية. ⁽⁷⁾
تستمر التزامات الإنفاق القائمة ومدفوعات الفائدة بصرف النظر عن الحزب المسيطر على الكونغرس. فوقف نمو العجز لا يعادل خفضًا كبيرًا في حجم الاقتراض الذي تحتاج إليه الحكومة.
وقالت ليبي كانتريل، رئيسة السياسات العامة لدى بيمكو، قبل الانتخابات إن أيًا من النتيجتين لن يؤدي على الأرجح إلى جهود فورية لضبط الدين، نظرًا إلى استعداد الحزبين للإنفاق وعزوفهما عن رفع الضرائب. ⁽⁸⁾
يمكن للخلافات السياسية أيضًا أن تفرض تكاليف. فقبل الانتخابات، حذّرت ماركت ووتش من احتمال استمرار الخلافات بشأن التمويل الحكومي بعد التصويت. وقد تصبح مفاوضات الميزانية أكثر احتدامًا، حتى مع ازدياد صعوبة إقرار خطط جديدة كبرى للضرائب والإنفاق.
وقد تنشأ مخاطر مختلفة عن خلافات التمويل والمواجهات بشأن سقف الدين. فإذا لم يتمكن الكونغرس من الاتفاق على مشروع قانون للإنفاق، فقد تُغلق أجزاء من الحكومة الفيدرالية وتتوقف خدمات، كما حدث العام الماضي. وقد تؤخّر الإغلاقات صدور البيانات الرسمية وتضعف الثقة، وهو ما يثير عادةً قلق الأسواق.
وقد يهدّد الجمود بشأن سقف الدين قدرة وزارة الخزانة على الاقتراض للوفاء بالتزاماتها القائمة، ما يؤدي إلى حالة من عدم اليقين الاقتصادي.
ما المتوقع للدولار والأسهم؟
إذا انخفضت عوائد سندات الخزانة الأمريكية مقارنة بالعوائد في الأسواق الأخرى، فقد تفقد الأصول المقوّمة بالدولار جزءًا من ميزتها المرتبطة بأسعار الفائدة، ما يضعف الدعم للعملة.
بعد فوز الديمقراطيين بأغلبية في مجلسَي الكونغرس، انخفض مؤشر الدولار الأمريكي إلى أدنى مستوى في شهر. وتراجعت العقود الآجلة لمؤشر ناسداك 100 بنحو 3% في البداية، ثم عوّضت خسائرها.
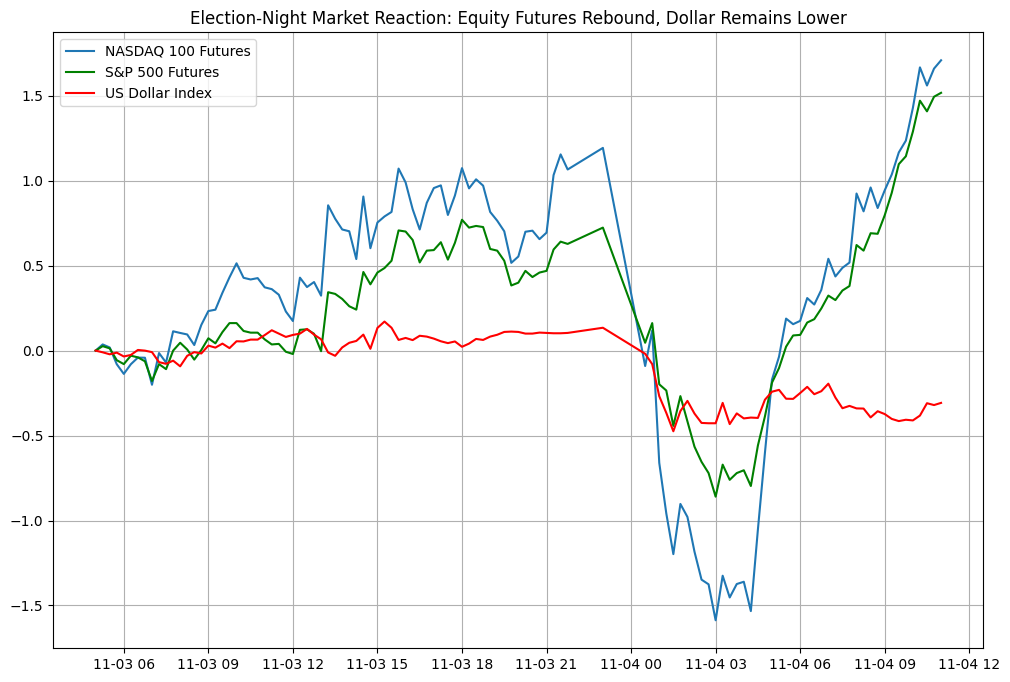
المفتاح: الأزرق — العقود الآجلة لمؤشر ناسداك 100؛ الأخضر — العقود الآجلة لمؤشر ستاندرد آند بورز 500؛ الأحمر — مؤشر الدولار الأمريكي. المحور الأفقي: التاريخ والساعة، من 3 نوفمبر عند الساعة 06:00 إلى 4 نوفمبر عند الساعة 12:00.
حسابات الكاتب / المصدر: مجموعة بورصة لندن (LSEG)
ستقيّد النتيجة قدرة ترامب على تمرير تشريعات جديدة بشأن الضرائب والإنفاق. وقد يحدّ ذلك من التحفيز المالي الإضافي، ويقلّل أحد مصادر الدعم المحتملة للنمو الأمريكي والدولار.
قد تدفع المخاوف من ضعف الاستثمار والنمو في الولايات المتحدة الأسواق إلى توقّع زيادات أقل في أسعار الفائدة من الاحتياطي الفيدرالي، ما يضغط على عوائد سندات الخزانة والدولار. وقد تتراجع الأسهم بالتزامن مع العملة، مع خفض المستثمرين توقعاتهم للأرباح.
إذا جعلت النتيجة السياسة المالية الأمريكية أكثر قابلية للتوقّع، وخفّضت مخاطر اتساع العجز، فقد تدعم الدولار بمرور الوقت.
ومع ذلك، لا تحدّد الانتخابات مسار أسعار الفائدة لدى الاحتياطي الفيدرالي. فالتضخم والتوظيف والنشاط الاقتصادي تظل عوامل مؤثرة في السياسة النقدية.
تبدو بعض قطاعات السوق أكثر عرضة للمخاطر من غيرها. فقد تشهد شركات الرقائق والشركات المورّدة لمراكز البيانات تأجيلًا للطلبيات إذا استغرقت التصاريح وقتًا أطول أو تباطأ الإنفاق على الذكاء الاصطناعي. كما قد تواجه البنوك وشركات الأدوية وشركات التكنولوجيا الكبرى مزيدًا من التحقيقات وأسئلة أكثر صرامة من لجان الكونغرس.
في المقابل، قد يساعد انخفاض العوائد الشركات التي تعتمد بكثافة على الاقتراض، وقد يعني تراجع عدد قوانين الإنفاق الجديدة ضغوطًا أقل على أسعار الفائدة.