en
- من المتوقع أن يرفع بنك إنجلترا أسعار الفائدة إلى 4.00% في 5 نوفمبر، مع تجاوز التضخم توقعاته السابقة.
- تسعّر الأسواق اقتراب الفائدة من 5% في عام 2027، بينما يتوقع بعض الاقتصاديين دورة تشديد أقصر.
من المتوقع أن يرفع بنك إنجلترا أسعار الفائدة بمقدار 25 نقطة أساس يوم الخميس، للمرة الأولى منذ أغسطس 2023، لتصل الفائدة الأساسية إلى 4.00%، وسط توقعات بتصويت 7 أعضاء لصالح الرفع مقابل معارضة عضوين.
قد يكون القرار سهلًا، لكن المهمة الأصعب تنتظر المحافظ أندرو بيلي في تصريحاته اللاحقة. فالأسواق تراهن على عدة زيادات إضافية في الفائدة، وقد لا يرغب بنك إنجلترا في التعهّد بها.
التضخم يجعل الانتظار أصعب
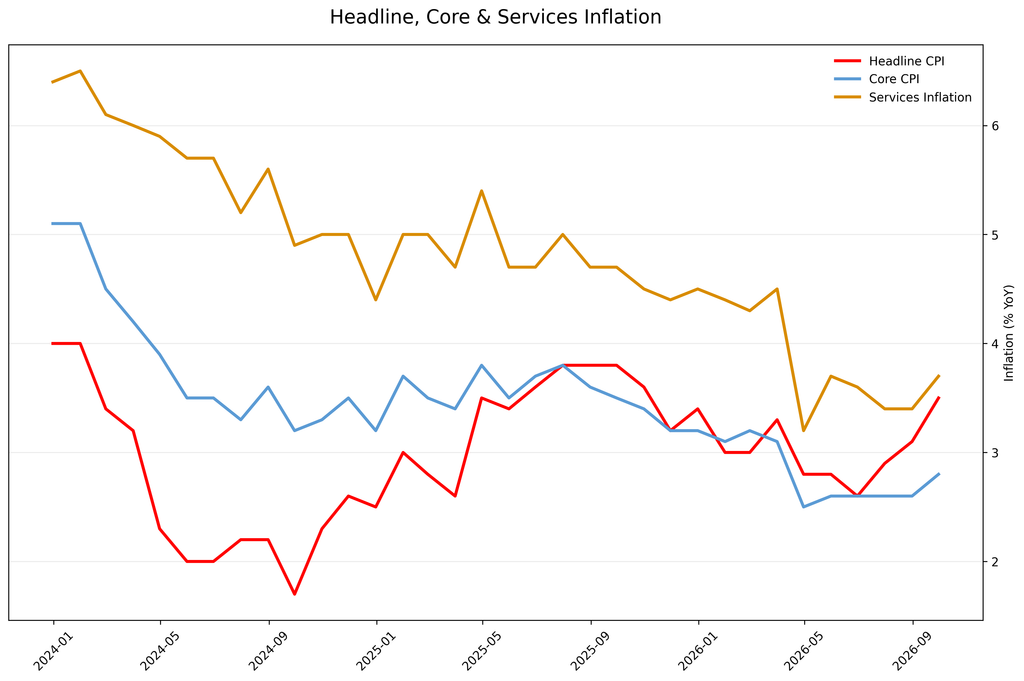
ارتفع التضخم في المملكة المتحدة إلى 3.5% في سبتمبر، مقارنة بـ3.1% في أغسطس. وكان وقود المركبات أكبر مساهم في ارتفاع معدل التضخم السنوي، فيما زاد التضخم الأساسي إلى 2.8%، وصعد تضخم الخدمات إلى 3.7%. ⁽¹⁾
المصدر: مجموعة بورصة لندن (LSEG)
المفتاح:
الأحمر: تضخم أسعار المستهلكين العام
الأزرق: التضخم الأساسي
البرتقالي: تضخم الخدمات
المحور الرأسي: التضخم، النسبة المئوية على أساس سنوي
المحور الأفقي: السنة والشهر من يناير 2024 إلى سبتمبر 2026
يزيد ارتفاع التضخم الأساسي وتضخم الخدمات المخاوف بشأن استمرار الضغوط التضخمية، لكنه لا يثبت أن تكاليف الطاقة تدفع إلى ارتفاع مستدام في الأجور والأسعار.
ذكر بنك إنجلترا في سبتمبر أن الأدلة المتاحة حتى الآن محدودة على وجود آثار غير مباشرة ملموسة في تحديد الأسعار والأجور. ومع ذلك، رأى أن هذه المخاطر ستزداد كلما طال أمد بقاء أسعار الطاقة مرتفعة. ⁽²⁾
قد يسهم رفع الفائدة في الحدّ من هذه المخاطر. وقد يمنح انتظار مزيد من البيانات صُنّاع السياسات قدرًا أكبر من اليقين، لكنه قد ينطوي أيضًا على خطر السماح للتضخم بمواصلة الارتفاع دون تحرّك. وفي المقابل، فإن رفع الفائدة مبكرًا له تكاليفه، إذ يزيد الضغوط على الإنفاق في وقت تتحمّل فيه الأسر بالفعل فواتير طاقة أعلى.
النمو يتيح مجالًا للتحرّك لكن التوظيف لا يزال غير محسوم
أظهر النمو صمودًا أفضل من المتوقع. فقد ارتفع الناتج المحلي الإجمالي بنسبة 0.7% خلال الأشهر الثلاثة المنتهية في أغسطس، بينما زاد الناتج الشهري بنسبة 0.1% فقط في أغسطس. ولو كان الاقتصاد يعاني من الركود، لأصبح تبرير رفع الفائدة أصعب بكثير. ⁽³⁾
تعكس سوق العمل صورة متباينة. فقد انخفض معدل البطالة إلى 4.7% خلال الفترة من يونيو إلى أغسطس، مقابل 4.9% في الفترة السابقة، وأظهرت البيانات الأولية زيادة عدد الموظفين المسجّلين على كشوف الرواتب بمقدار 13 ألفًا في سبتمبر. ومع ذلك، لا يزال عددهم أقل من مستواه قبل عام، وتراجعت الوظائف الشاغرة إلى 691 ألفًا خلال الفترة من يوليو إلى سبتمبر. ⁽⁴⁾
يصف مكتب الإحصاءات الوطنية سوق العمل بأنها «مستقرة إجمالًا في عام 2026». وقد يحدّ ضعف التوظيف من ضغوط الأجور ويقلّل الحاجة إلى دورة مطوّلة من رفع الفائدة، لكن انخفاض البطالة يُبقي حجم الطاقة غير المستغلة في سوق العمل غير واضح. ⁽⁵⁾
ما القدر الكافي من التشديد النقدي؟
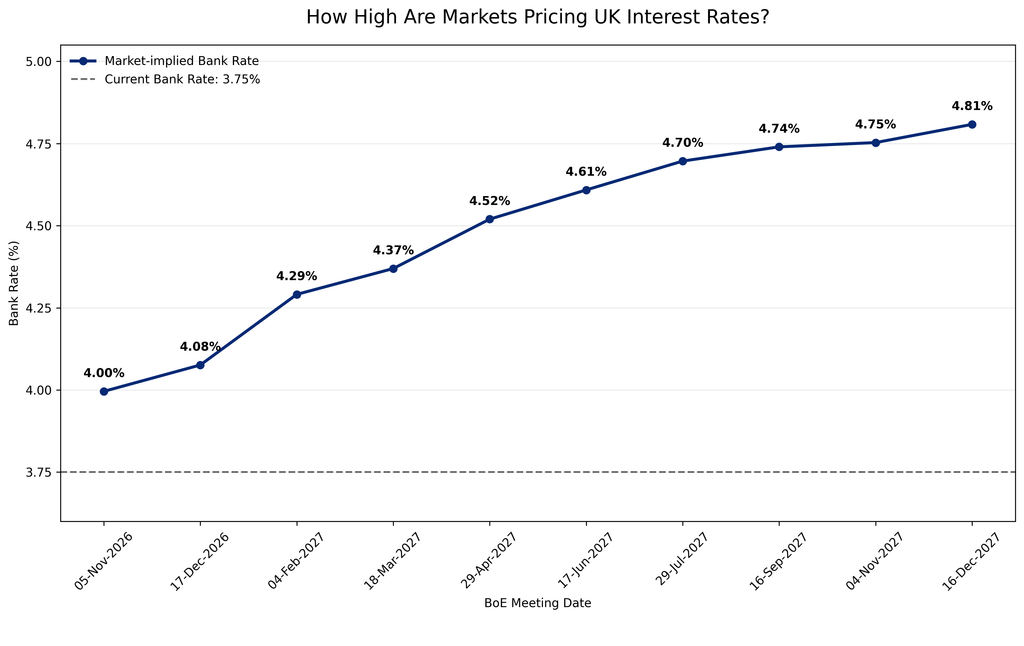
تسعّر الأسواق ثلاث إلى أربع زيادات في الفائدة خلال عام 2027، بمقدار 25 نقطة أساس لكل منها، ما سيرفع الفائدة الأساسية إلى نطاق يتراوح بين 4.75% و5.00%. ⁽⁶⁾
يتوقع بعض الاقتصاديين دورة تشديد أقصر، مع زيادة إضافية واحدة بمقدار ربع نقطة مئوية في فبراير، ترفع الفائدة الأساسية إلى 4.25%، ثم تثبيتها لبقية عام 2027. وتفترض هذه التوقعات أن التضخم سيبلغ ذروته وأن النمو سيتباطأ بالقدر الكافي للحدّ من الحاجة إلى زيادات أخرى. ⁽⁷⁾
إلى أي مستوى تسعّر الأسواق أسعار الفائدة البريطانية؟
المفتاح: الخط الأزرق — الفائدة الأساسية التي تسعّرها الأسواق؛ الخط المتقطع — الفائدة الأساسية الحالية: 3.75%. المحور الرأسي: الفائدة الأساسية (%). المحور الأفقي: تواريخ اجتماعات بنك إنجلترا، من 5 نوفمبر 2026 إلى 16 ديسمبر 2027.
المصدر: مجموعة بورصة لندن (LSEG)
إلى أي مستوى تسعّر الأسواق أسعار الفائدة البريطانية؟
المفتاح:
الخط الأزرق: الفائدة الأساسية التي تسعّرها الأسواق
الخط المتقطع: الفائدة الأساسية الحالية: 3.75%
المحور الرأسي: الفائدة الأساسية (%)
المحور الأفقي: تواريخ اجتماعات بنك إنجلترا، من 5 نوفمبر 2026 إلى 16 ديسمبر 2027
يعكس جانب من هذا التسعير علاوة مخاطر، وهي تعويض إضافي عن حالة عدم اليقين. وقد رأت كاثرين مان، عضو لجنة السياسة النقدية، أن نهج الترقّب والانتظار الذي اتبعه بنك إنجلترا بعد اندلاع الحرب أسهم في زيادة هذه العلاوة. ⁽⁸⁾
هل يستطيع الجنيه الإسترليني الحفاظ على زخمه؟
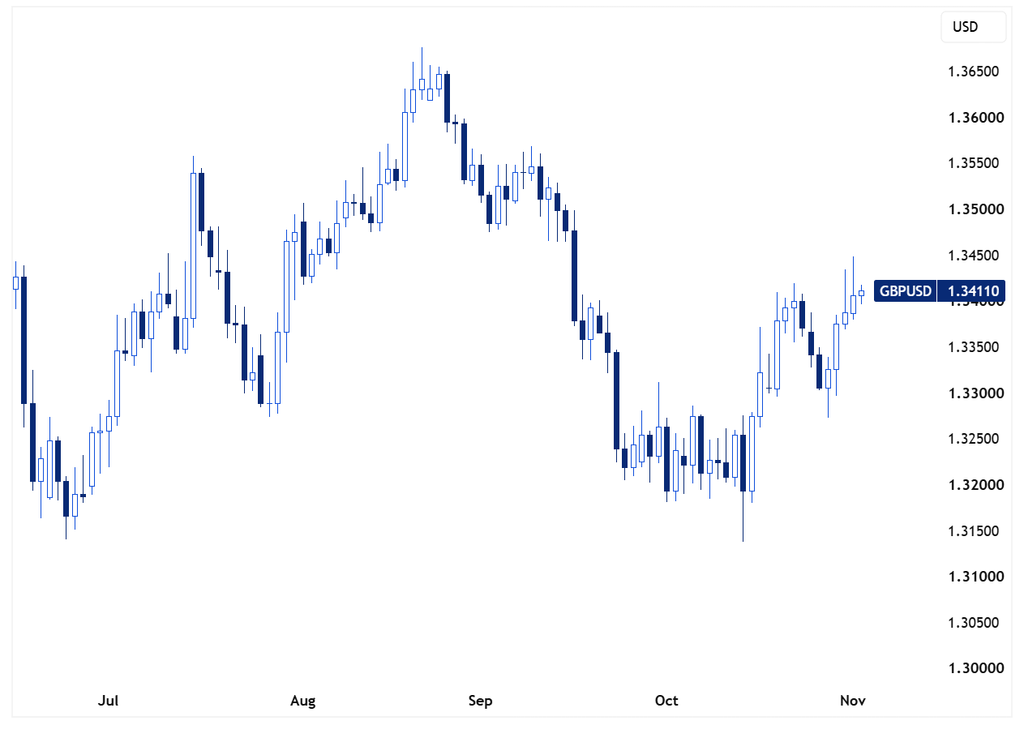
يُتداول الجنيه الإسترليني قرب مستوى 1.3415، مرتفعًا بنسبة 2% عن أدنى مستوياته في أكتوبر قرب 1.315.
تتأثر عوائد السندات الحكومية البريطانية لأجل عامين بالمسار المتوقع للفائدة الأساسية. لذلك، إذا رفع بنك إنجلترا الفائدة كما هو متوقع، لكنه أشار إلى زيادات لاحقة أقل مما تسعّره الأسواق، فقد تتراجع هذه العوائد والجنيه الإسترليني معًا.
أما الإشارة إلى احتمال الحاجة لرفع الفائدة إلى ما يتجاوز توقعات الأسواق الحالية، فقد يكون لها الأثر المعاكس.
ستساعد التوقعات الجديدة في تقييم ما إذا كان مسار الفائدة الذي تسعّره الأسواق سيعيد التضخم إلى 2% على نحو مستدام. ومن المفترض أن تقدّم تعليقات بيلي وتصريحات أعضاء لجنة السياسة النقدية كلٌّ على حدة إشارات أوضح بشأن ما إذا كان صُنّاع السياسات يرون هذا القدر من التشديد ضروريًا.