en
- يُتداول النفط في سوق عالمية مترابطة، بينما لا يزال الغاز الطبيعي أكثر ارتباطًا بالأسواق الإقليمية؛ إذ يُعد هنري هب معيارًا للسوق الأميركية، ومؤشر TTF معيارًا لأوروبا، ومؤشر JKM معيارًا لشمال شرق آسيا.
- ساهمت طفرة النفط الصخري في الولايات المتحدة في فك الارتباط التاريخي بين أسعار الغاز والنفط الأميركيين. ومع ذلك، يمكن لممر حيوي مشترك مثل مضيق هرمز أن يعيد تحريك سعرَي السلعتين في الاتجاه نفسه خلال الأزمات.
- تستورد الإمارات الغاز من قطر عبر خط أنابيب دولفين، بالتزامن مع توسيع إنتاجها المحلي وقدرتها على تصدير الغاز الطبيعي المسال، ما يجعل تطورات أسواق الغاز الإقليمية والمؤشرات العالمية للنفط ذات أهمية للمتداولين في دول مجلس التعاون الخليجي.
ستخرج النفط والغاز الطبيعي من العديد من الآبار نفسها، وتُسعّر السلعتان بالدولار، كما تحتلان موقعًا محوريًا في صادرات الطاقة لدول مجلس التعاون الخليجي.
ومع ذلك، لا تتحرك أسعار الغاز الطبيعي بالطريقة نفسها التي تتحرك بها أسعار النفط.
يُتداول النفط وفق عدد محدود من المؤشرات العالمية. ويتأثر خاما برنت وغرب تكساس الوسيط بقرارات أوبك+ ومسارات ناقلات النفط والطلب من آسيا وأوروبا والولايات المتحدة في آنٍ واحد. ويمكن لبرميل نفط يُحمّل في الخليج أن يصل إلى أي مصفاة تقريبًا حول العالم خلال أسابيع.
أما الغاز الطبيعي، فلا يتمتع بهذه المرونة؛ إذ يُتداول وفق مؤشرات إقليمية منفصلة، وهي هنري هب في الولايات المتحدة، ومؤشر TTF في أوروبا، ومؤشر JKM في آسيا.
ولا تعبّر الفروقات الكبيرة بين أسعار النفط والغاز عن اختلاف قيمتهما النسبية بقدر ما تعكس التباين الكبير في طرق نقل الوقودين وتداولهما وتسعيرهما. ⁽¹⁾
لماذا ينقسم الغاز إلى ثلاث أسواق بخلاف النفط؟
النفط مادة سائلة يمكن ضخها في أي ناقلة تقريبًا ونقلها إلى أي مكان تقريبًا، ولهذا يعتمد العالم مؤشرًا أو مؤشرين مرجعيين لتسعيره.
أما نقل الغاز الطبيعي فهو أكثر صعوبة وتكلفة بكثير. ولنقله لمسافات طويلة، لا بد من استخدام خطوط الأنابيب، أو تبريده وتحويله إلى غاز طبيعي مسال ثم شحنه وإعادته إلى حالته الغازية عند وصوله إلى وجهته. ⁽²⁾
وتتطلب هذه العمليات بنية تحتية مكلفة ومرتبطة بمناطق محددة. فعلى سبيل المثال، لا يمكن بسهولة إعادة توجيه الغاز القطري المنقول إلى الإمارات عبر خط أنابيب نحو اليابان.
ونتيجة لذلك، توجد ثلاثة مؤشرات مرجعية منفصلة تستجيب بصورة أساسية للظروف الإقليمية، رغم أن نمو تجارة الغاز الطبيعي المسال يزيد ترابطها تدريجيًا.
يعكس مؤشر هنري هب مستويات الإنتاج والمخزونات والطقس في الولايات المتحدة. ويعكس مؤشر TTF المخزونات الأوروبية وتدفقات الغاز عبر خطوط الأنابيب وواردات الغاز الطبيعي المسال. أما مؤشر JKM، فيعكس سعر الشحنات الفورية من الغاز الطبيعي المسال الموردة إلى شمال شرق آسيا، بما يشمل تكاليف الشحن والتوريد الإقليمية. ⁽³⁾
ما الذي يحرك أسعار الغاز يوميًا؟
عد مستويات المخزونات والطقس من أبرز المحركات قصيرة الأجل، ولا سيما في الولايات المتحدة وأوروبا. وفي آسيا، يتأثر مؤشر JKM أيضًا بدرجة كبيرة بتوافر الغاز الطبيعي المسال وتكاليف الشحن والتنافس على الشحنات.
ويلعب الطقس بدوره عاملًا أساسيًا؛ إذ يرفع الشتاء البارد الطلب على التدفئة، بينما يزيد الصيف الحار الطلب على الكهرباء اللازمة لتشغيل أجهزة التكييف، ما يعني اعتمادًا متزايدًا على توليد الطاقة باستخدام الغاز.
يختلف ذلك عن النفط، الذي قد يتغير سعره العالمي خلال دقائق استجابةً لخبر جيوسياسي واحد. أما الغاز، فعادةً ما يحتاج إلى تغير في العرض أو الطلب داخل منطقة بعينها قبل أن يتفاعل سعره.
عندما يجمع ممر حيوي واحد بين السوقين
يتمثل الاستثناء في مشاركة النفط والغاز للمسار المادي نفسه.
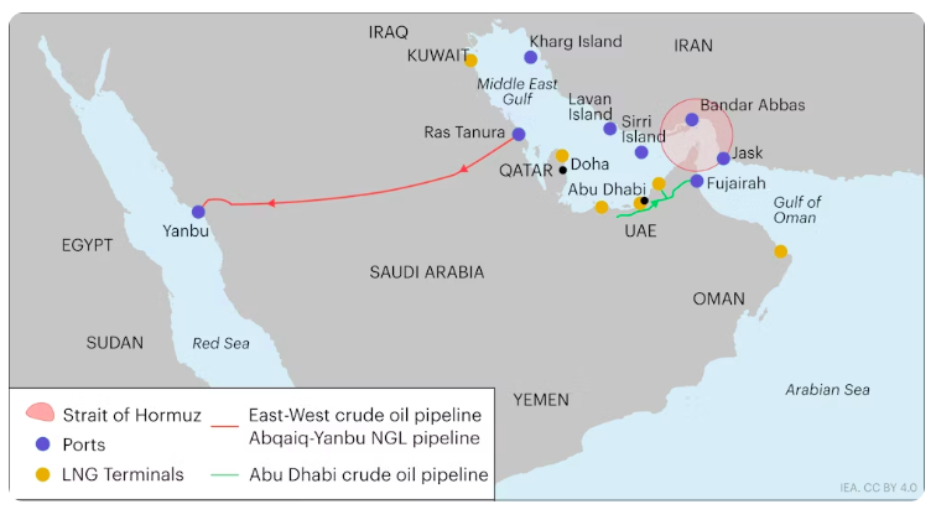
البنية التحتية الرئيسية للنفط والغاز الطبيعي المسال حول مضيق هرمز. المصدر: وكالة الطاقة الدولية
يمر عبر مضيق هرمز نحو ربع تجارة النفط العالمية المنقولة بحرًا. كما يستحوذ المضيق على ما يقارب خُمس تجارة الغاز الطبيعي المسال عالميًا، بما يشمل نحو 93% من صادرات قطر و96% من صادرات الإمارات من الغاز الطبيعي المسال. ⁽⁴⁾
وفي يوليو 2026، أدت التوترات المتجددة حول المضيق إلى ارتفاع حاد في أسعار النفط. وتحركت أسعار الغاز الأوروبية وفق مؤشر TTF في الاتجاه نفسه، متجاوزةً 60 يورو لكل ميغاواط/ساعة بحلول أواخر يوليو، لتقترب من مستويات شوهدت آخر مرة خلال المرحلة السابقة من الصراع. ⁽⁵⁾
ولا يمثل هذا الارتباط الوضع المعتاد في السوق، بل يظهر فقط عندما يهدد ممر حيوي واحد إمدادات الوقودين في الوقت نفسه.
قد تتحرك أسعار الغاز أيضًا دون أي تغير في أسعار النفط
يمكن لأسعار الغاز أن تشهد تحركات حادة استجابةً لعوامل خاصة بها. فعلى سبيل المثال، قد يؤدي شتاء معتدل يُبقي المخزونات أعلى من المتوقع إلى انخفاض الأسعار، حتى مع استقرار أسعار النفط.
ولزيادة قدرات التصدير تأثير مماثل. فمع دخول المزيد من محطات الغاز الطبيعي المسال حيز التشغيل عالميًا، قد تضغط الإمدادات الإضافية على الأسعار الإقليمية بصورة مستقلة عن تطورات أسواق النفط.
وتقدم الإمارات مثالًا واضحًا على هذه الديناميكية؛ إذ تستورد نحو 1.7 مليار قدم مكعبة من الغاز يوميًا من قطر عبر خط أنابيب دولفين، بموجب عقد ينتهي عام 2032، بالتزامن مع تطوير قدرات جديدة لتصدير الغاز الطبيعي المسال، تشمل مصنع الرويس ومنشأة جديدة أفادت التقارير بأنه يجري تطويرها في الفجيرة. ⁽⁶⁾
ويهدف هذا التوسع إلى تحقيق الاكتفاء الذاتي من الغاز بحلول عام 2030، وهو قرار متعلق بالإمدادات لا يرتبط إلى حد كبير بمستويات تداول أسعار النفط.
أبرز الخلاصات
يشترك النفط والغاز الطبيعي في الآبار وعملة التسعير والمواقع الجغرافية، إلا أن اختلاف طرق نقلهما يؤدي إلى اختلاف آليات تسعيرهما. ويمكن تلخيص ذلك في عدد من العوامل:
- يتحرك النفط ضمن سوق عالمية واحدة لسهولة شحنه.
- يُتداول الغاز في ثلاث أسواق إقليمية، لأن خطوط الأنابيب ومحطات الغاز الطبيعي المسال تربطه بمسارات محددة.
- تحرك المخزونات والطقس أسعار الغاز يوميًا، بينما يستجيب النفط بصورة أسرع للأخبار العالمية.
- يمكن للممرات الحيوية المشتركة، مثل مضيق هرمز، أن تدفع سعرَي السلعتين مؤقتًا في الاتجاه نفسه، رغم أنهما عادةً ما يتحركان بصورة منفصلة.
يتحرك النفط ضمن سوق عالمية واحدة لسهولة شحنه.
يُتداول الغاز في ثلاث أسواق إقليمية، لأن خطوط الأنابيب ومحطات الغاز الطبيعي المسال تربطه بمسارات محددة.
تحرك المخزونات والطقس أسعار الغاز يوميًا، بينما يستجيب النفط بصورة أسرع للأخبار العالمية.
يمكن للممرات الحيوية المشتركة، مثل مضيق هرمز، أن تدفع سعرَي السلعتين مؤقتًا في الاتجاه نفسه، رغم أنهما عادةً ما يتحركان بصورة منفصلة.