

 en
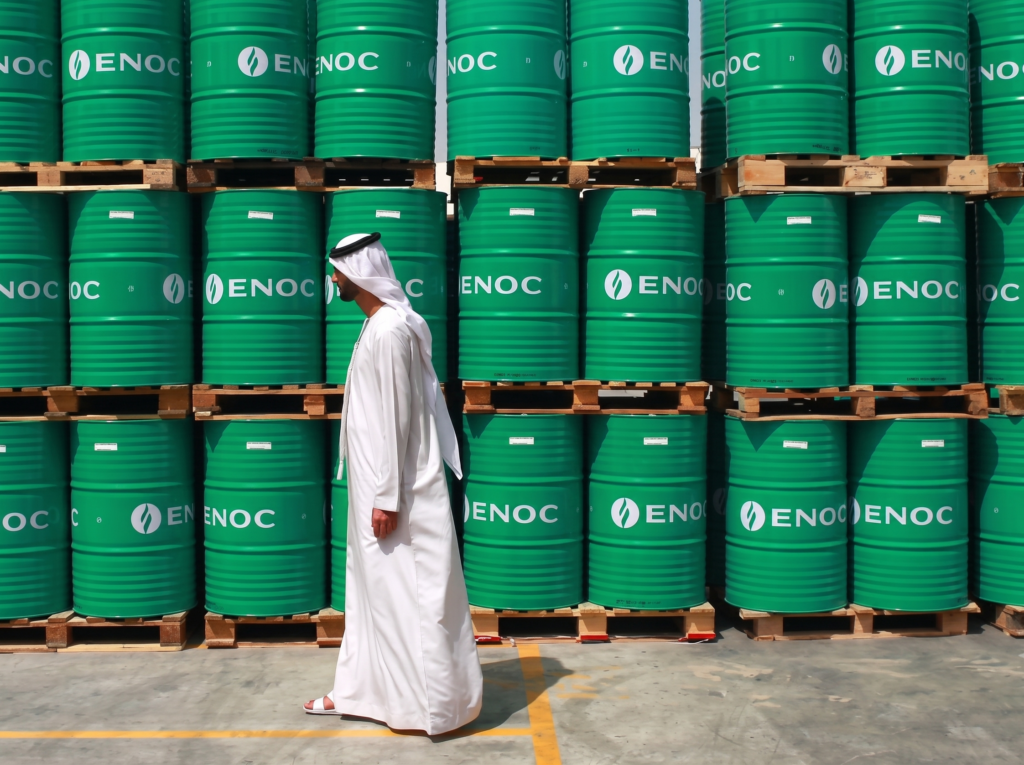
- تشكل إيرادات النفط ومعنويات السوق القناتين المباشرتين اللتين تربطان أسعار النفط بالاقتصاد الإماراتي، حتى مع أن القطاعات غير النفطية باتت تولّد اليوم أكثر من ثلاثة أرباع الناتج المحلي الإجمالي الحقيقي.
- تختلف أبوظبي ودبي اختلافاً كبيراً من حيث التعرّض لأسعار النفط، ما يعني أن تحركاً واحداً في الأسعار يمكن أن يؤثر على الإمارتين، وعلى بورصتيهما، بطرق مختلفة.
- يحدّ التنويع الاقتصادي، وربط الدرهم بالدولار، والاحتياطيات المالية الكبيرة من المدى الذي تصل إليه تقلبات أسعار النفط داخل الاقتصاد. لكنها لا تُلغي هذا الرابط تماماً.
تؤثر أسعار النفط على الاقتصاد الإماراتي أساساً عبر قناتين. الأولى هي الإيرادات الحكومية، والثانية هي معنويات السوق.
عندما ترتفع أسعار النفط، تميل الإيرادات الحكومية إلى التحسن، وتميل ثقة المستثمرين في أسواق الخليج إلى التعزز. وعندما تنخفض الأسعار، يعمل التأثيران عادة في الاتجاه المعاكس.
ورغم أن هذه العلاقة حقيقية، إلا أنها ضعفت بوضوح. فقد شكّلت الأنشطة غير النفطية 77.3% من الناتج المحلي الإجمالي الحقيقي للإمارات في الربع الأول من عام 2025، وهي أعلى نسبة مسجلة على الإطلاق ⁽¹⁾.
إذن، لا يزال النفط مهماً. لكنه ببساطة أقل أهمية مما كان عليه سابقاً.
كيف تحرّك أسعار النفط الاقتصاد الإماراتي
أوضح قناة انتقال هي الإيرادات العامة، وخاصة في أبوظبي. فارتفاع أسعار النفط يوسّع الحيز المالي، ويدعم الاستثمارات المرتبطة بالدولة، ويمكن أن يعزز الثقة في الاقتصاد الإماراتي بشكل أوسع.
يتتبع الاقتصاديون هذا الأثر من خلال سعر التعادل المالي، وهو سعر النفط الذي تحتاجه الحكومة لموازنة ميزانيتها. وقد قدّر صندوق النقد الدولي سعر التعادل المالي للإمارات بنحو 50 دولاراً للبرميل لعام 2025 ⁽²⁾، وهو مستوى أقل بكثير من السعر الذي تداول عنده خام برنت خلال معظم العام.
ويعني انخفاض سعر التعادل أن الحكومة تحتاج إلى قدر أقل من كل برميل للحفاظ على التوازن، وهو مؤشر على المدى الذي بلغه التنويع الاقتصادي.
أما القناة الثانية فتمر عبر معنويات السوق.
تميل الأسهم المرتبطة بالطاقة في سوق أبوظبي للأوراق المالية، بما في ذلك الوحدات المدرجة التابعة لأدنوك، إلى تتبع اتجاه أسعار النفط عن كثب. ويمكن لهذه المعنويات أن تمتد لتشمل شهية المخاطرة في دول الخليج بشكل أوسع، لتصل إلى العملات والسندات والأسهم في المنطقة.
وهذا جزء من سبب أهمية خروج الإمارات من أوبك في مايو، بعد 59 عاماً من العضوية، بما يتجاوز حصص الإنتاج الخاصة بالمجموعة ⁽³⁾.
فقد أشار ذلك إلى رغبة أبوظبي في تحديد مسارها الإنتاجي الخاص. وتعمل أدنوك على رفع طاقتها الإنتاجية من الخام نحو 5 ملايين برميل يومياً بحلول عام 2027، بدعم من خطة استثمارية بقيمة 150 مليار دولار ⁽⁴⁾.
أبوظبي ودبي: تعرّضان مختلفان
لا تشعر كل أجزاء الإمارات بتحركات أسعار النفط بالطريقة نفسها.
تنتج أبوظبي ما يقارب كامل إنتاج الدولة من الخام. وشكّل النفط والأنشطة المرتبطة به نحو 44% إلى 46% من الناتج المحلي الإجمالي الاسمي للإمارة حتى عام 2025 ⁽⁵⁾.
ويعكس سوق أبوظبي للأوراق المالية هذا الوزن، حيث تحمل أسهم شركات الطاقة تأثيراً حقيقياً على مؤشر السوق.
أما دبي فمختلفة. إذ يساهم النفط بأقل من 1% من ناتج دبي المحلي الإجمالي اليوم. ويعتمد سوق دبي المالي بدلاً من ذلك على العقارات والخدمات المصرفية والمالية.
ومع ذلك، يمكن لتحرك حاد في أسعار النفط أن يصل إلى دبي بشكل غير مباشر، عبر معنويات المنطقة أو الإنفاق الاتحادي، إلا أن التعرّض المباشر يبقى محدوداً.
عندما تفقد أسعار النفط قبضتها
ثلاثة عوامل تحدّ من المدى الذي يمكن أن يبلغه تحرك أسعار النفط داخل الاقتصاد الإماراتي.
العامل الأول هو التنويع الاقتصادي نفسه. فعندما تولّد القطاعات غير النفطية أكثر من ثلاثة أرباع الناتج، يصبح تأثير تقلبات أسعار النفط محصوراً في حصة أصغر بكثير من الاقتصاد مقارنة بما كانت عليه قبل عقد من الزمن.
العامل الثاني هو ربط الدرهم بالدولار الأمريكي، عند سعر ثابت قدره 3.6725 منذ عام 1997 ⁽⁶⁾. ويُسعَّر النفط بالدولار، ولا يتحرك الدرهم بحرية مقابله. لذلك لا تتحول تقلبات أسعار النفط إلى تقلبات في العملة كما قد يحدث في دولة ذات سعر صرف عائم.
العامل الثالث هو الاحتياطيات المالية. فقد بنى العديد من الدول المصدّرة للنفط مدخرات خلال انهيار أسعار النفط بين عامي 2014 و2016، تحديداً حتى لا يفرض أي انخفاض مستقبلي في الأسعار تخفيضات فورية في الإنفاق.
اتبعت الإمارات النهج نفسه، ما منحها هامشاً لتنظيم الإنفاق حتى عند تراجع إيرادات النفط.
وأشار ريتشارد بوكسشال، كبير الاقتصاديين في شركة PwC، إلى أن “المرونة المالية اليوم تعني القدرة على التكيف”، موضحاً أن انخفاض أسعار النفط يختبر الاحتياطيات، لكنه في نهاية المطاف يعزز التزام الإمارات بالإصلاح والتنويع الاقتصادي.
انخفاض أسعار النفط يمكن أن يحرك الأسواق أيضاً
تعمل هذه الآلية في الاتجاهين. فقد تراجع سعر خام برنت إلى نحو 72 دولاراً في أوائل يوليو، بعد أن تداول فوق 126 دولاراً في ذروة اضطراب مضيق هرمز السابق، قبل أن تدفعه التوترات المتجددة إلى الارتفاع مجدداً ⁽⁷⁾.
وعند المستويات الحالية للأسعار، تبقى الإمارات أعلى بكثير من مستوى التعادل المالي، ما يبقي الصورة المالية مريحة على المدى القريب.
وإذا استمرت الأسعار في الانخفاض وبقيت منخفضة لفترة طويلة، فمن المرجح أن يظهر الضغط أولاً في أسهم الشركات المرتبطة بالطاقة، وثانياً في وتيرة الإنفاق الحكومي.
ولن يظهر هذا الضغط في شكل تقلبات في العملة بسبب ربط الدرهم بالدولار. لكنه قد يؤثر مع ذلك على تكاليف الوقود والنقل، إذ ترتبط أسعار البنزين والديزل في الإمارات بأسعار الطاقة العالمية.
وهذا، في نهاية المطاف، هو الغرض الذي بُنيت من أجله هذه الاحتياطيات. ليس لإلغاء تأثير النفط، بل لإبقائه ضمن حدود يمكن التعامل معها.


