

 en
تترقب الأسواق أسبوعًا حافلًا، مع قرارات رئيسية للفائدة من الاحتياطي الفيدرالي وبنك إنجلترا وبنك اليابان، إلى جانب نتائج أعمال مايكروسوفت Microsoft وميتا Meta وآبل Apple وأمازون Amazon.
إليك أبرز ما يجب متابعته.
أحداث الأجندة الاقتصادية
- طلبيات السلع المعمرة الأمريكية – 27 يوليو
- مؤشر أسعار المستهلكين في أستراليا – 29 يوليو
- قرار الاحتياطي الفيدرالي بشأن سعر الفائدة – 29 يوليو
- القراءة الأولية للناتج المحلي الإجمالي لمنطقة اليورو للربع الثاني – 30 يولي
- قرار بنك إنجلترا بشأن سعر الفائدة – 30 يوليو
- القراءة الأولية للناتج المحلي الإجمالي الأمريكي للربع الثاني – 30 يولي
- مؤشر نفقات الاستهلاك الشخصي الأمريكي – 30 يوليو
- قرار بنك اليابان بشأن سعر الفائدة – 31 يوليو
- القراءة الأولية لمؤشر أسعار المستهلكين في منطقة اليورو – 31 يوليو
- الناتج المحلي الإجمالي الشهري لكندا – 31 يوليو
أبرز ما يجب متابعته
قرار الاحتياطي الفيدرالي بشأن سعر الفائدة
تجتمع اللجنة الفيدرالية للسوق المفتوحة يومي 28 و29 يوليو، وللمرة الأولى خلال هذه الدورة، أصبح رفع الفائدة احتمالًا حقيقيًا. وترى الأسواق احتمالًا يقارب واحدًا من كل ثلاثة لزيادة أسعار الفائدة.
أظهر مخطط النقاط الصادر في يونيو تحوّلًا نحو التشدد، إذ أشار متوسط التوقعات إلى أن أسعار الفائدة ستنهي العام عند 3.8%، أي أعلى من مستواها الحالي. لكن هذا الاجتماع لن يتضمن توقعات اقتصادية جديدة، وبالتالي لن يصدر مخطط نقاط محدث لتأكيد ما إذا كانت هذه الرؤية لا تزال قائمة.
ويزيد من حالة عدم اليقين أن كيفن وورش ألغى التوجيهات المستقبلية من اتصالات الاحتياطي الفيدرالي، ما يجعل البيان والمؤتمر الصحفي يتحملان كامل مسؤولية توجيه إشارات السياسة النقدية.
وأشار عدد من المسؤولين، من بينهم عضوا مجلس المحافظين ليزا كوك وكريستوفر والر، إلى أن التضخم لا يزال أعلى بكثير من المستهدف، وأبدوا استعدادهم لإعادة النظر في السياسة النقدية إذا لم يواصل التراجع.
نتائج شركات التكنولوجيا الكبرى
تتصدر نتائج شركات التكنولوجيا الكبرى المشهد هذا الأسبوع، مع استعداد مايكروسوفت وميتا وآبل وأمازون لاختبار ما إذا كان الطلب القوي قادرًا على تبرير ارتفاع الإنفاق على الذكاء الاصطناعي وحماية هوامش الربحية.
تعلن مايكروسوفت وميتا نتائجهما يوم الأربعاء بالتزامن مع قرار الاحتياطي الفيدرالي. وسيجري تقييم نمو أزور Azure في مقابل زيادة استثمارات مايكروسوفت في الذكاء الاصطناعي، بينما تواجه ميتا تدقيقًا متزايدًا بشأن ما إذا كان توسعها في البنية التحتية قد بدأ يضغط على الربحية.
وتتبعها آبل وأمازون يوم الخميس. وسينصب التركيز لدى آبل على الطلب على أجهزة آيفون ونمو قطاع الخدمات، بينما قد تستفيد أمازون من مبيعات برايم داي واستمرار تسارع نمو AWS.
وتشمل النتائج الرئيسية الأخرى كوكاكولا Coca-Cola وبوينغ Boeing يوم الثلاثاء. تدخل كوكاكولا موسم النتائج بزخم قوي ومقارنة أسهل لأحجام المبيعات، بينما ستسعى بوينغ إلى تحويل ارتفاع الإنتاج وقوة التسليمات إلى خسائر أقل.
وتختتم شيفرون Chevron الأسبوع يوم الجمعة، ومن المرجح أن تحدد أسعار النفط، والإنتاج في أنشطة المنبع، وهوامش التكرير، والتدفقات النقدية الحرة اتجاه رد فعل السوق.
قرار بنك إنجلترا بشأن سعر الفائدة
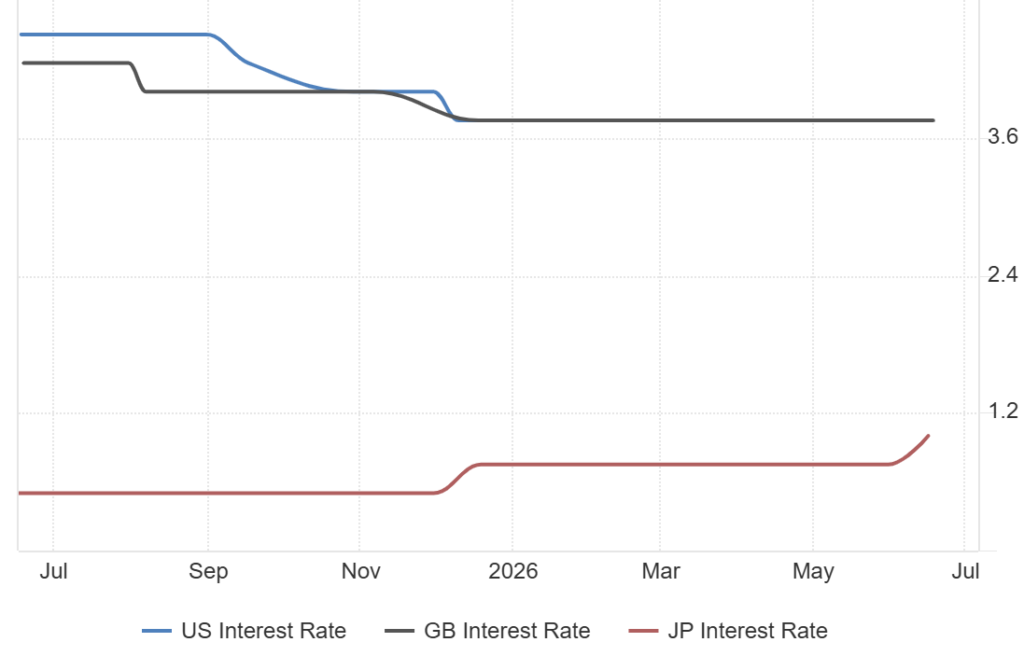
يصدر قرار بنك إنجلترا المقبل يوم الخميس 30 يوليو، بالتزامن مع تقرير جديد للسياسة النقدية. وأبقى البنك أسعار الفائدة عند 3.75% منذ خفضها في ديسمبر 2025، لكن انقسام التصويت أصبح أكثر ميلًا إلى التشدد، إذ ارتفع عدد الأصوات المؤيدة لرفع الفائدة من صوت واحد في أبريل إلى صوتين في يونيو. وانضمت ميغان غرين إلى هيو بيل في الدعوة إلى رفعها إلى 4.00%.
وتستند مبررات الإبقاء على الفائدة دون تغيير إلى تراجع التضخم. فقد انخفض مؤشر أسعار المستهلكين البريطاني إلى 2.6% في يونيو من 2.8% في مايو، بينما تراجع تضخم الخدمات قليلًا إلى 3.6% من 3.7%. لكن خلفية أسواق الطاقة أصبحت أقل دعمًا، مع عودة خام برنت إلى التداول فوق $100 وسط تجدد التوترات في الشرق الأوسط.
أما مبررات رفع الفائدة، فتستند إلى استمرار ارتفاع تضخم الخدمات، والطفرة الجديدة في أسعار الطاقة، وخطر انتقال التضخم المرتفع إلى تسويات الأجور لعام 2027، بما قد يبطئ تراجع تضخم الأجور ويبقي ضغوط الأسعار راسخة.
قرار بنك اليابان بشأن سعر الفائدة
يختتم بنك اليابان الأسبوع باجتماعه المقبل يوم الجمعة، بعد رفع الفائدة بمقدار 25 نقطة أساس في يونيو، وهو ما دفع سعر الفائدة إلى أعلى مستوى له في 31 عامًا عند 1.00%. ومر القرار بأغلبية 7 أصوات مقابل صوت واحد، في غياب المحافظ كازو أويدا. وقد أشار بنك اليابان بوضوح إلى أن المزيد من الزيادات قادم.
ويظل الين العامل الرئيسي المؤثر. فلم تنجح جهود التدخل البالغة نحو $73.5 مليار في مايو في تثبيت العملة، وعاد زوج USD/JPY إلى الاقتراب من مستوى 160 في يونيو، قبل أن يعدل غولدمان ساكس Goldman Sachs توقعاته لمدة 12 شهرًا إلى 165، بما يشير إلى مزيد من ضعف الين.
ويُبقي ضعف الين التضخم المستورد مرتفعًا، ما يزيد الضغوط على بنك اليابان لمواصلة تطبيع السياسة النقدية، حتى مع مراقبته تداعيات التوترات في الشرق الأوسط التي قد تؤثر سلبًا في النمو.
ويتوقع معظم الاقتصاديين أن يُبقي بنك اليابان أسعار الفائدة دون تغيير هذه المرة. لكن مع استمرار ميل صناع السياسة إلى التشديد، فقد تضيف أي لهجة متشددة ضغوطًا جديدة على ين يعاني أصلًا من الهشاشة.


