

 en
- تباطأ التضخم في الولايات المتحدة خلال يونيو، حيث تراجع مؤشر CPI بنسبة 0.4% على أساس شهري، وانخفض معدل التضخم السنوي إلى 3.5%، فيما جاءت قراءات التضخم الأساسي وأسعار المنتجين أيضًا أقل من التوقعات.
- تجدد التوترات بين الولايات المتحدة وإيران، وارتفاع أسعار النفط، قد يعكسان هذا التقدم، مما يدفع الاحتياطي الفيدرالي (Fed) إلى مواصلة نهجه الحذر والميل نحو تشديد السياسة النقدية.
بعد أشهر من ارتفاع الأسعار، حمل تقرير التضخم لشهر يونيو مفاجأة إيجابية، إذ تراجعت أسعار المستهلكين بأكثر من المتوقع، مسجلة أكبر انخفاض لها منذ سنوات.
غير أن هذا التحسن اعتمد بدرجة كبيرة على التراجع المؤقت في أسعار الطاقة، وفي الوقت نفسه تقريبًا الذي صدر فيه التقرير، انهار اتفاق وقف إطلاق النار بين الولايات المتحدة وإيران.
ومع عودة أسعار النفط إلى الارتفاع، لا يزال من المبكر الجزم بما إذا كان يونيو يمثل نقطة تحول حقيقية في مسار التضخم، أم مجرد فترة هدوء مؤقتة.
تراجع مفاجئ في أسعار المستهلكين
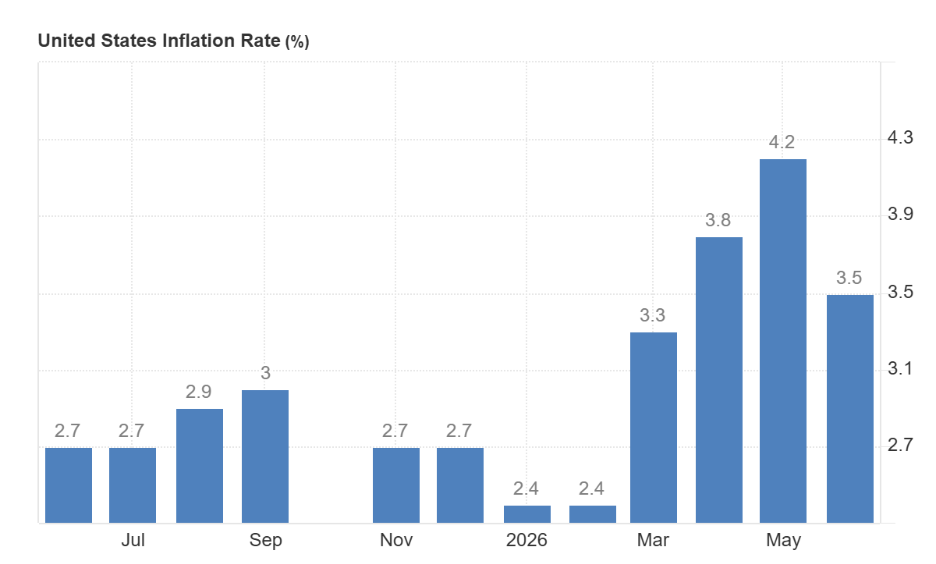
انخفض مؤشر CPI بنسبة 0.4% على أساس شهري خلال يونيو، مسجلًا أكبر تراجع له منذ أبريل 2020. وأدى ذلك إلى انخفاض معدل التضخم السنوي إلى 3.5%، وهو مستوى أقل بكثير من التوقعات البالغة 3.8%، وأدنى بصورة ملحوظة من قراءة مايو التي بلغت 4.2%. ⁽1⁾
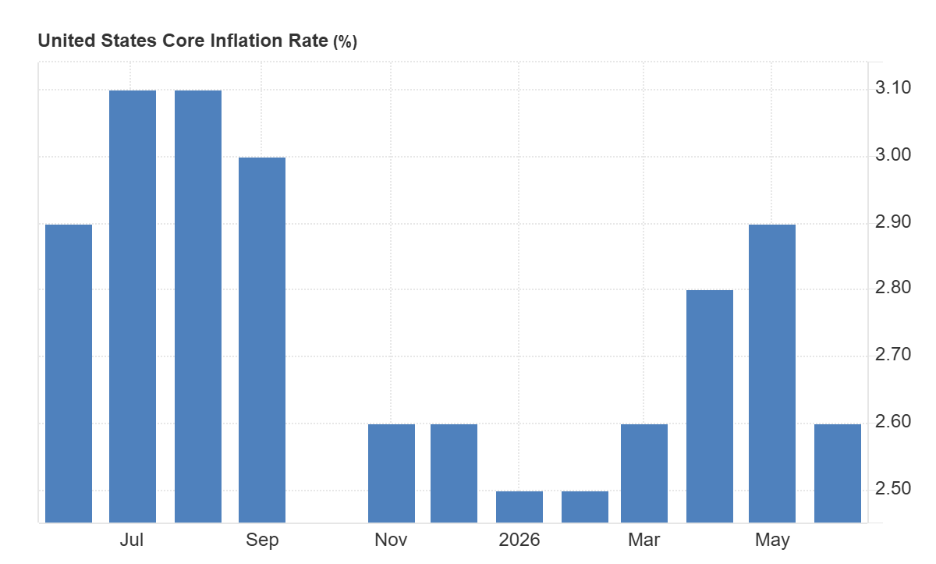
أما التضخم الأساسي، فقد استقر دون تغيير على أساس شهري، مما أدى إلى انخفاض المعدل السنوي إلى 2.6%، مقارنة بتوقعات بلغت 2.9%.
وكان العامل الرئيسي وراء هذا التراجع هو أسعار الطاقة. فقد انخفضت أسعار الطاقة بنسبة 5.7% خلال يونيو، مدفوعة بتراجع أسعار البنزين بنسبة 9.7%.
وجاء ذلك عقب اتفاق وقف إطلاق النار بين الولايات المتحدة وإيران، والذي ساهم مؤقتًا في تهدئة أسواق النفط. ومع ذلك، لا تزال أسعار البنزين أعلى بنحو 27% مقارنة بالفترة نفسها من العام الماضي، وهو ما يعكس استمرار التقلبات في هذا القطاع. ⁽2⁾
Where Else Prices Slowed
بعيدًا عن الطاقة، أظهرت عدة قطاعات أخرى أيضًا مؤشرات على تباطؤ وتيرة ارتفاع الأسعار. فقد سجلت تكاليف السكن ارتفاعًا بنسبة 0.1% فقط، وهو أصغر ارتفاع منذ يناير 2021. كما تراجعت أسعار خدمات النقل، وانخفضت أسعار التأمين على المركبات بنسبة 2%، فيما سجلت أسعار التبغ أكبر انخفاض لها منذ عام 2014. ⁽3⁾
وانخفضت أسعار الملابس بنسبة 0.6%، وهو ما يرى بعض الاقتصاديين أنه قد يشير إلى تراجع تأثير الرسوم الجمركية على أسعار الملابس. وفي المقابل، ارتفعت أسعار الأغذية بوتيرة معتدلة بلغت 0.2%، مماثلة لوتيرة مايو، رغم استمرار ارتفاع أسعار البيض ومنتجات الألبان. ⁽4⁾
الاحتياطي الفيدرالي لم يحتفل بعد
رغم تباطؤ التضخم، أوضح رئيس الاحتياطي الفيدرالي (Fed)، كيفن وورش، أن صناع السياسة النقدية ليسوا مستعدين بعد لإعلان الانتصار على التضخم.
وقال أمام المشرعين إن صدور هذه البيانات لا يعني انتهاء المهمة، مؤكدًا أن Fed لا يتسامح مع بقاء التضخم عند مستويات مرتفعة. من جانبه، أشار محافظ Fed، كريستوفر والر، إلى أن الأمر سيستغرق عدة أشهر أخرى من البيانات الإيجابية قبل أن يقتنع بأن التضخم يسير بالفعل نحو هدف البنك البالغ 2%. ⁽5⁾
وبسبب هذا النهج الحذر، لا تزال الأسواق المالية تتوقع احتمالًا بنسبة 47% لقيام Fed برفع أسعار الفائدة بحلول سبتمبر، حتى بعد صدور بيانات التضخم التي جاءت أضعف من المتوقع. ⁽6⁾
الصراع مع إيران يهدد بعكس مسار التراجع
تكتسب توقيتات هذا التقرير أهمية خاصة، إذ ساهم اتفاق وقف إطلاق النار بين الولايات المتحدة وإيران في دفع أسعار النفط إلى الانخفاض خلال الشهر الماضي. إلا أن هذا الاتفاق تعرض لضغوط بعد تعرض ناقلات تجارية لهجمات في مضيق هرمز هذا الأسبوع، الأمر الذي أدى إلى استئناف المواجهة بين البلدين. وارتفع خام برنت بنسبة 12% منذ يوم الاثنين.
ويعني ذلك أن التحسن الذي أظهرته بيانات يونيو قد يكون أصبح بالفعل جزءًا من الماضي. وحذر اقتصاديون من أن صورة التضخم في يوليو تبدو أقل تفاؤلًا، خاصة بعد أن بدأت أسعار البنزين في الارتفاع مجددًا في محطات الوقود. ⁽7⁾
أسعار الجملة تعزز الصورة
بعد يوم واحد من صدور تقرير CPI، جاءت بيانات مؤشر أسعار المنتجين (PPI) أيضًا أقل من التوقعات، حيث انخفض المؤشر بنسبة 0.3% خلال يونيو، بينما بلغ معدل الارتفاع السنوي 5.5%. ويُعد ذلك مؤشرًا إضافيًا على تراجع ضغوط التكاليف عند مستوى المصانع، حتى قبل تصاعد الجولة الأخيرة من التوترات في الشرق الأوسط. في المقابل، ارتفع PPI الأساسي بوتيرة معتدلة بلغت 0.2% على أساس شهري و4.7% على أساس سنوي. ⁽8⁾
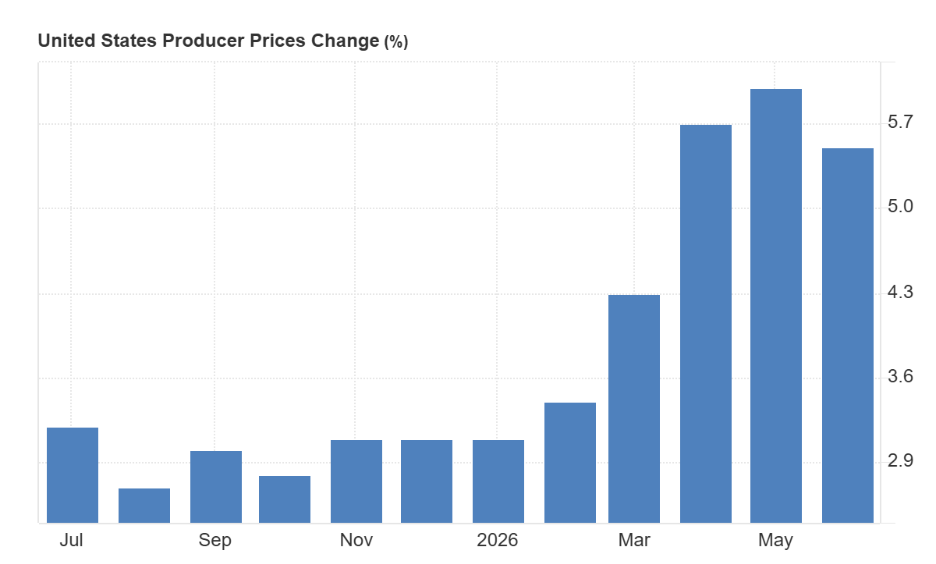
وبما أن كلاً من CPI وPPI يدخلان ضمن احتساب مؤشر PCE، وهو مقياس التضخم المفضل لدى الاحتياطي الفيدرالي (Fed)، فإن هذه البيانات تمنح الأسواق بعض الأمل في أن يسجل PCE أيضًا تراجعًا عند صدوره في وقت لاحق من هذا الشهر.
كيف سيتحرك الاحتياطي الفيدرالي؟
استنادًا إلى الإشارات الصادرة عن تقريري CPI وPPI، يبدو أن Fed يفضل الاستمرار في نهج الترقب والانتظار، مع ميل أكبر نحو تشديد السياسة النقدية بدلًا من خفض أسعار الفائدة.
وقد أوضح كل من رئيس Fed، كيفن وورش، ومحافظ Fed، كريستوفر والر، أن شهرًا واحدًا من البيانات الإيجابية لن يكون كافيًا لتغيير نهجهما. فهما يرغبان في رؤية هذا الاتجاه يستمر لعدة أشهر قبل اكتساب الثقة بأن التضخم عاد بالفعل إلى مساره المستهدف.
ويزيد تجدد التوترات بين الولايات المتحدة وإيران من ترجيح هذا السيناريو. فمع عودة أسعار النفط إلى الارتفاع خلال الشهر الجاري، يمتلك Fed أسبابًا إضافية للقلق من أن التحسن الذي شهدته بيانات يونيو كان مؤقتًا.
ومن المرجح أن ينظر صناع السياسة إلى تراجع التضخم باعتباره تطورًا مشجعًا، لكنه ليس حاسمًا، لا سيما في ظل استمرار حالة عدم الاستقرار في أسواق الطاقة.


