

 en

- يحمل النحاس لقب “الدكتور نحاس” غير الرسمي، إذ يميل سعره إلى التحرك بالتزامن مع الناتج الصناعي العالمي، وغالبًا ما يسبق تأكيد البيانات الاقتصادية لهذا التحوّل.
- تستحوذ الصين على نحو 55% من الاستهلاك العالمي للنحاس، مما يجعل مؤشرات النحاس من أكثر المقاييس المباشرة لقياس الصحة الصناعية الصينية.
- يرصد المتداولون نسبة النحاس إلى الذهب باعتبارها إشارة سوقية دقيقة.
النحاس في كل مكان. يمتد عبر مواقع البناء والشبكات الكهربائية والمصانع والأجهزة المنزلية ومراكز البيانات والسيارات الكهربائية.
ولأنه يقع في صميم كثير من العمليات الصناعية، كثيرًا ما يرتفع الطلب على النحاس في مراحل التوسع الاقتصادي، ويضعف حين يبدأ النمو بالتباطؤ.
لهذا يُطلق عليه المتداولون اسم “الدكتور نحاس” — المعدن الذي اشتُهر بتشخيص صحة الاقتصاد العالمي قبل أن تُدرك البيانات الرسمية هذا التحوّل.
حين ترتفع أسعار النحاس، قد تُفسّر الأسواق ذلك باعتباره مؤشرًا على قوة الطلب، أو تصاعد الإنفاق على البنية التحتية، أو تنامي النشاط التصنيعي. وحين تنخفض الأسعار، فقد يُشير ذلك إلى تراجع النمو، أو ضعف الناتج الصناعي، أو انخفاض الثقة في التوقعات الاقتصادية.
بهذا المعنى، يُعدّ النحاس من أكثر الإشارات الاقتصادية متابعةً في الأسواق.
كيف يُشير النحاس إلى التوسع الاقتصادي
تشير ارتفاعات أسعار النحاس عادةً إلى تسارع نشاط البناء، وزيادة طاقة المصانع الإنتاجية، وتوسع الاستثمار في البنية التحتية للطاقة. وكل هذه الأنشطة تستهلك النحاس بكميات كبيرة.
ولا تتوقف السلسلة عند النحاس. فارتفاع الأسعار يتزامن عادةً مع تحسّن معنويات أسواق الأسهم، ولا سيما في قطاعَي الصناعة والمواد الخام، إذ يُقيّم المستثمرون توقعات أرباح مرتفعة للشركات المرتبطة بالإنتاج المادي.
تاريخيًا، تحركت بيانات مؤشر مديري المشتريات العالمي وإشارات النحاس معًا خلال دورات النمو القوي، إذ يعكسان المتغيّر الجوهري ذاته: وتيرة النشاط الصناعي.
نسبة النحاس إلى الذهب
تُعدّ النسبة بين سعر النحاس وسعر الذهب من أكثر الإشارات متابعةً في أوساط المتداولين الكليّين.
يستجيب الذهب للغموض وعدم اليقين. كثيرًا ما يرتفع حين يلجأ المستثمرون إلى الملاذات الآمنة، وقد يتراجع بالسرعة ذاتها حين تعود الثقة.
أما النحاس فقد اتجه تاريخيًا في الاتجاه المعاكس في الظروف نفسها. فحين ترتفع النسبة، مع تفوّق النحاس على الذهب، تُفسّر الأسواق ذلك إشارةً إيجابية للنمو.
وحين يتجاوز الطلب على الذهب كملاذ آمن الطلبَ على النحاس، تنكمش النسبة وتتحوّل الإشارة إلى التحذير.
كما ترتبط النسبة بعوائد السندات الحكومية. فارتفاع نسبة النحاس إلى الذهب تزامن تاريخيًا مع ارتفاع عوائد سندات الخزانة طويلة الأجل، وهو ما يعكس توقعات بأن النمو القوي سيُفضي إلى ارتفاع التضخم وتشديد السياسة النقدية.
غير أن هذه العلاقة قد تضعف حين يهيمن التضخم أو سياسة البنوك المركزية أو صدمات العرض على المشهد.
حين تتعطّل الإشارة
إشارة النحاس ليست معصومة من الخطأ. فاضطرابات جانب العرض، كإضرابات المناجم وقيود التصدير والتشويهات الناجمة عن الرسوم الجمركية، قد تدفع الأسعار في اتجاهات لا تعكس الأوضاع الاقتصادية الفعلية.
حالة الغموض التي أحاطت بالرسوم الجمركية الأمريكية في مطلع عام 2026 أفرزت هذه الديناميكية بالضبط. إذ تحرّكت أسعار النحاس بفعل التكهنات حول تدفقات التجارة، لا بناءً على إشارات الطلب الفعلية.
في مثل هذه البيئات، تكون إشارة النحاس في أقصى مستويات نفعها حين تُدعم ببيانات موازية، كقراءات مؤشر مديري المشتريات وأحجام الشحن وطلبيات التصنيع.
انخفاض سعر النحاس يروي قصة مختلفة
حين ينخفض سعر النحاس بحدّة، تمتد التداعيات لتتجاوز شركات التعدين بمراحل.
خلال تباطؤ الاقتصاد الصيني في عام 2015، انخفض سعر النحاس بنحو 57% من ذروته في عام 2011 ⁽²⁾، مع تراجع نشاط البناء والتصنيع في الصين.
وانهارت عملات الأسواق الناشئة المصدِّرة للسلع الأولية بالتوازي مع ذلك. ففقدت عملة زامبيا أكثر من 17% من قيمتها في جلسة تداول واحدة، في ظل اعتماد البلاد على النحاس بما يمثّل نحو 85% من صادراتها ⁽²⁾.
وتواجه اقتصادات دول مجلس التعاون الخليجي نسخةً من هذه الديناميكية عبر النفط. فحين يُشير النحاس إلى تراجع الطلب الصناعي الصيني، تميل توقعات الطلب على النفط إلى التعديل الهبوطي في الوقت ذاته، مما يُضيّق العائدات المالية لدول الخليج المصدِّرة للنفط.
في مطلع مايو، تجاوزت عقود النحاس الآجلة لثلاثة أشهر في بورصة لندن للمعادن 14,000 دولار للطن عند ذروتها ⁽³⁾، وهو مستوى يتسق مع إشارات الطلب الصناعي القوية الصادرة من الصين.
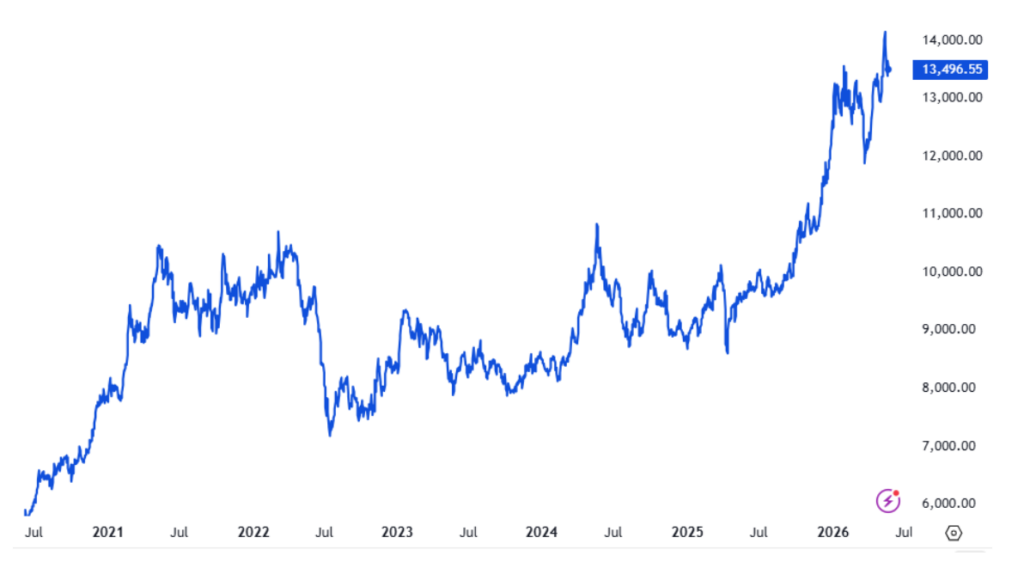
تتوقع جي بي مورغان عجزًا في النحاس المكرّر يبلغ نحو 330,000 طن متري في عام 2026 ⁽⁴⁾، وهو ما قد يُبقي على القراءة الإيجابية الحالية للنحاس إذا تأكّدت.
خاتمة
يستحق النحاس لقب “الدكتور نحاس” لأنه يُحوّل النشاط الاقتصادي الفعلي إلى إشارة سوقية يجري تداولها باستمرار.
نظرًا لاستخدامه في قطاعات البناء والتصنيع وشبكات الكهرباء ومراكز البيانات والسيارات الكهربائية، يمكن للتغيّرات في الطلب على النحاس أن تكشف عن تحوّلات في الزخم الصناعي في أغلب الأحيان قبل أن تُثبتها البيانات الرسمية.
غير أن النحاس ليس مقياسًا دقيقًا لا يُخطئ. فاضطرابات العرض والرسوم الجمركية وعمليات التخزين والتدفقات المضاربية قادرة جميعًا على تشويه الإشارة. لهذا يقرأ المتداولون النحاس عادةً إلى جانب بيانات مؤشر مديري المشتريات وطلبيات التصنيع ونشاط الشحن ونسبة النحاس إلى الذهب.
النحاس لا يحكي القصة الاقتصادية كاملةً بمفرده. لكنه قادر على تقديم واحدة من أبكر الإشارات التي تُلمح إلى الاتجاه الذي قد تتجه إليه توقعات النمو.


