

 en
- انخفض الذهب بنسبة 14% من أعلى مستوياته رغم استمرار الصراع في الشرق الأوسط، مع ارتفاع أسعار النفط الذي يغذي مخاوف التضخم ويدفع البنوك المركزية إلى الحذر بشأن خفض أسعار الفائدة.
- تُعطي الأسواق الأولوية لمخاوف السياسة النقدية على حساب المخاطر الجيوسياسية، حيث تجعل العوائد المرتفعة على المدى القصير الأصول غير المدرة للعائد مثل الذهب أقل جاذبية للمستثمرين.
بعد مرور تسعة أسابيع على اندلاع الصراع في الشرق الأوسط، لا تزال الأسواق تترقب مسارًا موثوقًا لخفض التصعيد.
وقد أدت التوترات المرتفعة إلى إبقاء مضيق هرمز مغلقًا، مما عطّل إمدادات الطاقة العالمية وزاد من مخاطر التضخم.
وعلى الرغم من كونه ملاذًا آمنًا تقليديًا، تراجع الذهب بنسبة 14% منذ أواخر فبراير.
ورغم هذا الدور، فقد انخفض الذهب مع تصاعد ضغوط التضخم التي دفعت البنوك المركزية إلى التريث بشأن تغيير أسعار الفائدة، مما زاد من احتمالات تبني سياسات أكثر تشددًا وأثر سلبًا على الأصول عالية المخاطر.
اتفاق لم يكتمل
ارتفعت المعنويات مؤقتًا بفعل آمال هشة بوقف إطلاق النار، لكنها لم تستمر. وأشارت إيران إلى استعدادها لقبول اتفاق مرحلي يؤدي إلى إعادة فتح مضيق هرمز مقابل رفع الحصار الأمريكي المفروض حوله.
إلا أن الرئيس دونالد ترامب وفريقه للأمن القومي أبدوا شكوكًا تجاه هذا المقترح. ⁽1⁾
وفي وقت لاحق، عبّر ترامب عن عدم رضاه عن العرض الإيراني الأخير، حيث أكد مسؤول أمريكي عدم قبوله بالشروط، مما بدد ما تبقى من تفاؤل في الأسواق.
ولا يزال الصراع يعطل تدفقات الطاقة عبر أحد أهم طرق الشحن في العالم. ⁽2⁾
العوائد تتحكم في اتجاه الذهب
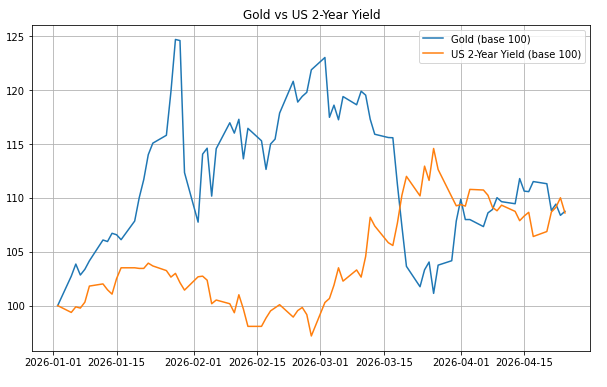
يرتبط تراجع الذهب الأخير بشكل مباشر بارتفاع عوائد السندات قصيرة الأجل. ويُظهر الرسم البياني الأول أدناه العلاقة بين الذهب وعوائد سندات الخزانة الأمريكية لأجل عامين، والتي تُعد معيارًا رئيسيًا لتوقعات أسعار الفائدة.
ومع ارتفاع العوائد خلال شهر مارس، تعرض الذهب لضغوط، مما يعكس تشديد الأوضاع المالية وارتفاع تكلفة الفرصة البديلة للاحتفاظ بأصول غير مدرة للعائد مثل الذهب.
ورغم استمرار المخاطر الجيوسياسية، واجه الذهب صعوبة في الارتفاع، مما يشير إلى أن الأسواق تركز حاليًا على السياسة النقدية أكثر من الطلب على الملاذات الآمنة.
صدمة النفط تعيد تشكيل توقعات التضخم
قد يبدو غريبًا أن يتراجع الذهب خلال فترة حرب، إذ عادة ما تدفع التوترات الجيوسياسية المستثمرين نحو الملاذات الآمنة مثل الذهب. لكن القصة هذه المرة تدور حول أسعار الفائدة أكثر من الخوف.
يُعتبر الذهب عادة وسيلة للتحوط ضد التضخم، وغالبًا ما يرتفع في مثل هذه الظروف، لكن ما يحدث حاليًا هو العكس. ويرجع ذلك إلى أن ارتفاع أسعار النفط يدفع التضخم إلى الارتفاع، مما يجعل البنوك المركزية أكثر حذرًا في سياستها النقدية ويؤدي إلى أسعار فائدة أكثر تشددًا.
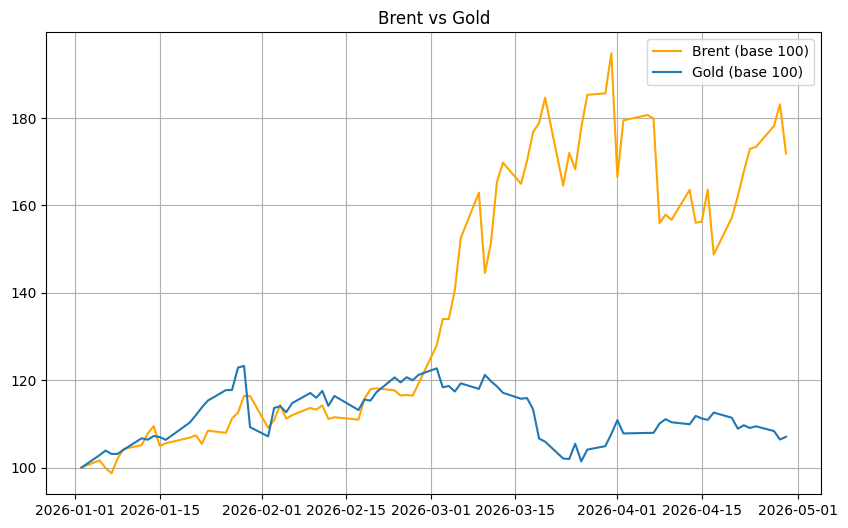
وقد ارتفعت أسعار النفط بنسبة 70% منذ بداية العام، مما ساهم بشكل مباشر في زيادة الضغوط التضخمية، وقد يدفع البنوك المركزية إلى إبقاء أسعار الفائدة مرتفعة لفترة أطول.
وبهذا المعنى، لم يعد النفط يدعم الذهب كأداة تقليدية للتحوط من التضخم، بل أصبح يساهم في خلق بيئة اقتصادية أكثر تشددًا، حيث تركز الأسواق على تداعيات السياسة النقدية بدلًا من الصدمة الأولية.
كل الأنظار على البنوك المركزية
يشهد هذا الأسبوع نشاطًا مكثفًا للبنوك المركزية. فمن المتوقع أن يُبقي الاحتياطي الفيدرالي أسعار الفائدة دون تغيير اليوم، بينما يترقب المستثمرون تصريحات رئيسه جيروم باول بحثًا عن أي إشارات بشأن التحركات المستقبلية.
وكان بنك اليابان قد أبقى أسعار الفائدة دون تغيير عند 0.75% يوم الثلاثاء، إلا أن انقسام التصويت بين صانعي السياسات رفع احتمالات رفع الفائدة في يونيو. كما من المنتظر صدور قرارات من البنك المركزي الأوروبي وبنك إنجلترا غدًا، مما يبقي المتداولين في حالة ترقب.
كيف وصل الذهب إلى هذا المستوى؟
لفهم سبب بقاء الذهب فوق 4,500$ للأونصة رغم تراجعه بنسبة 14%، من المهم النظر إلى ما حدث في عام 2025. فقد ارتفع الذهب بنسبة 70% خلال عام واحد، من 2,620$ إلى 4,340$ للأونصة، قبل أن يدفعه الصراع إلى مستويات أعلى.
وقد قادت هذا الارتفاع ثلاثة عوامل رئيسية:
- تراجع الدولار الأمريكي بشكل ملحوظ نتيجة خروج رؤوس الأموال من الأصول الأمريكية، مما عزز جاذبية الذهب
- فرض تعريفات جمركية من قبل الرئيس ترامب، مما زاد الطلب على الذهب كملاذ آمن
- زيادة سهولة الوصول إلى الذهب عبر المنصات والمتاجر، مما وسّع قاعدة المستثمرين
وإلى أن تنحسر ضغوط التضخم وتتغير توقعات أسعار الفائدة، من المرجح أن يظل الذهب مدفوعًا بعوامل السياسة النقدية أكثر من العوامل الجيوسياسية.


