

 en
- أظهرت بيانات مديري المشتريات (PMI) العالمية أداءً متباينًا عبر الاقتصادات الكبرى، حيث تحسن قطاع التصنيع مقابل تراجع قطاع الخدمات نتيجة اضطرابات سلاسل الإمداد الناجمة عن صراع الشرق الأوسط، ما أدى إلى ارتفاع التكاليف.
- كما تراجعت ثقة الأعمال بشكل ملحوظ عبر الاقتصادات الرئيسية، حيث أشارت الشركات إلى حالة عدم اليقين الجيوسياسي والمخاوف من أن زخم التصنيع الحالي قد لا يستمر في حال استمرار الاضطرابات في الشرق الأوسط.
بدأت أنماط نمو متباينة بالظهور عبر الاقتصادات الكبرى، كما تعكسها قراءات PMI لشهر أبريل. فقد شهدت بعض المناطق توسعًا في أنشطة التصنيع، في حين أظهرت مناطق أخرى تراجعًا في قطاع الخدمات.
وقد يتساءل البعض: لماذا تشهد بعض المناطق تحسنًا في القطاع الخاص بينما تتراجع مناطق أخرى؟
تكمن الإجابة إلى حد كبير في التوترات الجيوسياسية المستمرة في الشرق الأوسط، والتي امتدت آثارها إلى الأسواق العالمية وأثرت سلبًا على النشاط الاقتصادي منذ ما يقارب الشهرين.
وتتسم هذه الاضطرابات بعدم التوازن، حيث تؤثر بشكل أكبر على المناطق الأكثر حساسية لأسعار الطاقة وصدمات سلاسل الإمداد، ما يؤدي بدوره إلى ارتفاع الضغوط التضخمية في تلك الاقتصادات.
منطقة اليورو تسجل انكماشًا مفاجئًا مع تراجع الطلب بفعل الحرب مع إيران
مع انتقال تأثيرات الصراع إلى الاقتصاد العالمي، شهدت أوروبا انكماشًا في مؤشر PMI المركب، حيث سجل 48.6، وهو أقل بكثير من التوقعات البالغة 50.1، ما يعكس جزئيًا ارتفاع الأسعار. ⁽1⁾
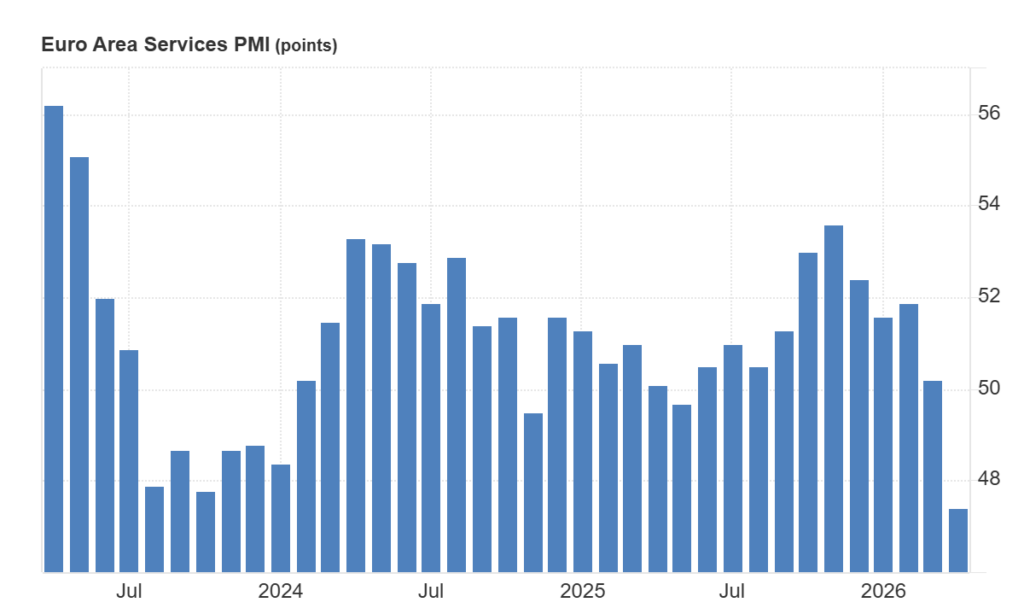
وعند تفصيل البيانات، أظهر التقرير تباينًا واضحًا بين القطاعين. فقد تراجع الطلب على الخدمات بشكل حاد إلى 47.4 مقارنة بـ50.2 سابقًا، وأقل من التوقعات عند 49.8، مسجلًا أدنى مستوى له منذ أكتوبر 2023. ⁽2⁾
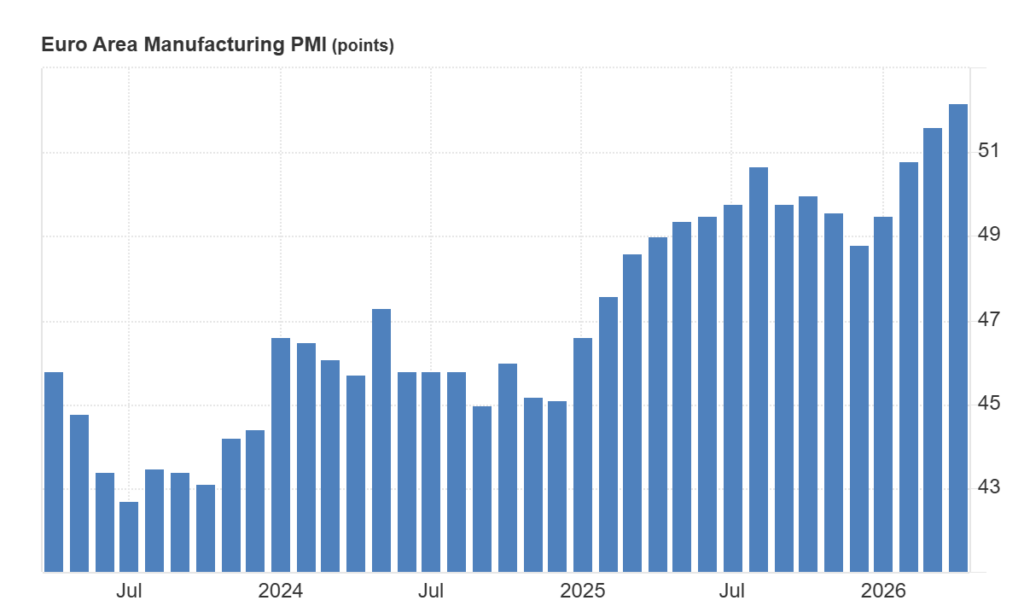
في المقابل، أظهر قطاع التصنيع قدرًا من الصمود، حيث ارتفع بشكل غير متوقع إلى 52.2 مقارنة بـ51.6 سابقًا، رغم التوقعات بتراجعه إلى 50.9. إلا أن المصانع لا تزال تواجه ارتفاعًا في تكاليف الإنتاج.
ومنذ اندلاع الصراع في أواخر فبراير، شهدت أسعار الوقود ارتفاعًا حادًا، حيث قفز مؤشر أسعار المدخلات إلى 68.4 من 65.3، وهو أعلى مستوى له منذ أواخر 2022. ⁽3⁾
وبالتركيز على أكبر اقتصاد في المنطقة، سجلت ألمانيا انكماشًا في القطاع الخاص للمرة الأولى منذ نحو عام، حيث تراجع مؤشر PMI المركب من 51.9 إلى 48.3، وجاء أقل بكثير من التوقعات عند 51.2، ما يشير إلى تباطؤ اقتصادي كانت تسعى لتجنبه بعد سنوات من التحديات. ⁽4⁾
وقاد قطاع الخدمات هذا التراجع، حيث انخفض المؤشر إلى 46.9 من 50.9، وهو أدنى مستوى منذ أواخر 2022، بينما تباطأ نمو التصنيع إلى 51.2 من 52.2. كما سجل مؤشر الأعمال الجديدة أكبر تراجع له منذ ديسمبر 2024 مع انخفاض حاد في الطلب على الخدمات، حيث أشارت الشركات إلى حذر العملاء في ظل عدم اليقين الجيوسياسي. ⁽5⁾
المملكة المتحدة تسجل ارتفاعًا قياسيًا في التكاليف
ورغم التوقعات بانتقال الضعف إلى المملكة المتحدة، واصل القطاع الخاص التوسع، حيث سجل مؤشر PMI المركب 52 مقارنة بـ50.3 في مارس، وجاء أعلى من التوقعات عند 49.9. ⁽6⁾
وأشار التقرير إلى نمو اقتصادي متواضع بنحو 0.2% لكل ربع سنوي، إلا أن المحللين حذروا من أن هذا الأداء قد لا يستمر إذا استمر الصراع في الشرق الأوسط.
كما تحسن قطاع الخدمات إلى 52 من 50.5، في حين واصل قطاع التصنيع إظهار مرونة، مسجلًا 53.6 مقارنة بـ51، وهو أعلى مستوى منذ مايو 2022.

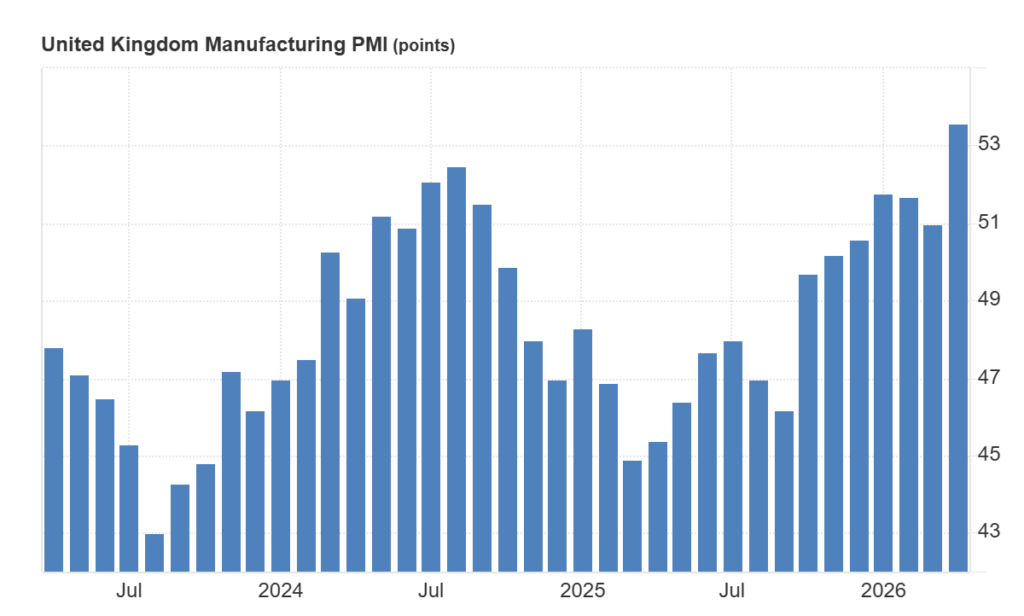
ورغم هذه المؤشرات الإيجابية، اشتدت ضغوط التكاليف، حيث ارتفعت أسعار المدخلات إلى أعلى مستوى لها منذ يونيو 2022. ⁽7⁾
النشاط الاقتصادي في الولايات المتحدة يتحسن لكن الضغوط التضخمية تتصاعد
وعبر الأطلسي، أظهرت الولايات المتحدة نتائج قوية في كلا القطاعين، حيث ارتفع مؤشر PMI المركب إلى 52 مقارنة بـ50.3 في مارس.
لكن تحت السطح، بدأت تظهر مؤشرات ضغط، حيث ارتفعت أسعار الإنتاج إلى مستويات تقارب أعلى مستوياتها منذ أربع سنوات عند 59.9، نتيجة الضغوط التضخمية المستمرة، كما سجلت أوقات التسليم أطول مستوياتها منذ أغسطس 2022. ⁽8⁾
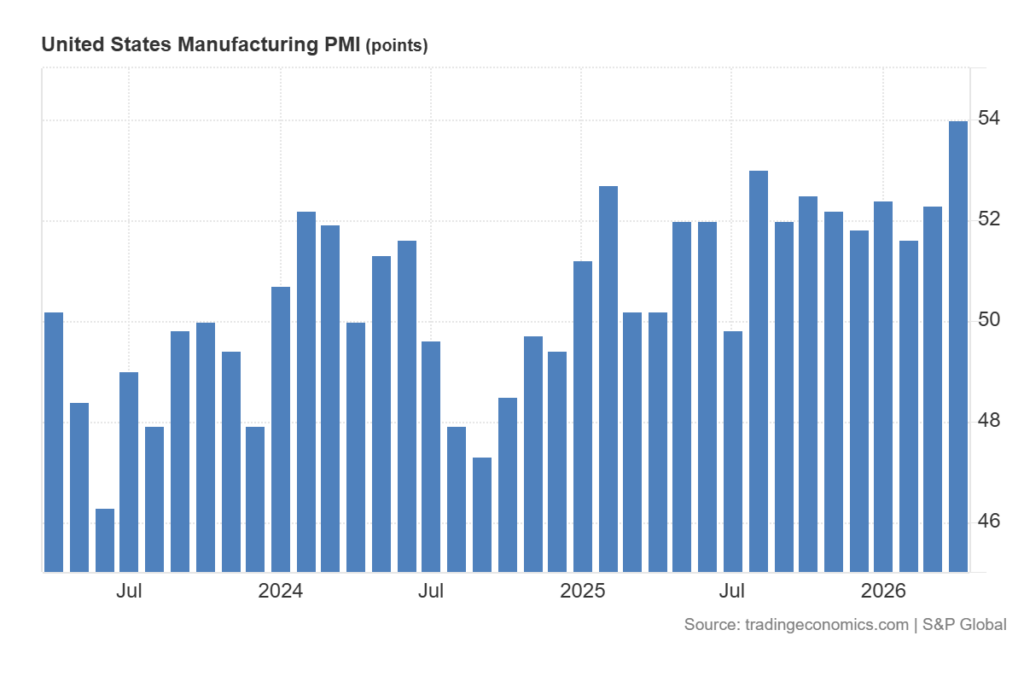
وارتفع مؤشر التصنيع إلى 54 مقارنة بـ52.3، مقتربًا من أعلى مستوياته في أربع سنوات، مدفوعًا بتراكم المخزونات وسط مخاوف من ارتفاع الأسعار ونقص الإمدادات، إلى جانب زيادة الطلبات الجديدة.
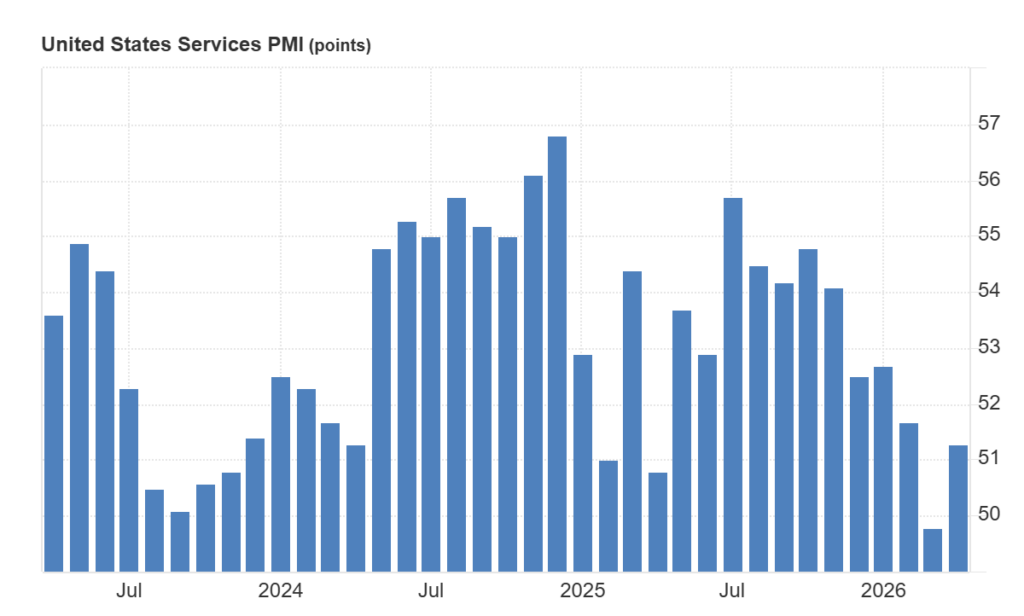
كما تعافى قطاع الخدمات إلى 51.3 من 49.8، إلا أن الاقتصاد يبدو أنه يواجه صعوبة في الحفاظ على وتيرة النمو.
وتستمر الضغوط التضخمية في التزايد، مع ارتفاع أسعار المدخلات إلى أعلى مستوياتها خلال 11 شهرًا، إلى جانب تسارع أسعار السلع والخدمات بأسرع وتيرة منذ منتصف 2022، ما يشير إلى انتقال هذه التكاليف إلى المستهلكين. ⁽9⁾
وقد تعزز هذه العوامل من تمسك الاحتياطي الفيدرالي بسياساته النقدية المتشددة.
ولا يزال البنك المركزي يواجه تحديات في السيطرة على التضخم المرتفع منذ أكثر من أربع سنوات، خاصة بعد أن بلغ 3.3% في مارس، ما قد يضعف آمال خفض أسعار الفائدة في المستقبل القريب.


