

 en
يواجه الاقتصاد الأمريكي مجموعة متزايدة من التحديات. فارتفاع أسعار النفط، وضعف سوق العمل، والصراع الحالي في الشرق الأوسط، كلها عوامل تدفع الاقتصاديين إلى رفع تحذيراتهم من الركود.
ورغم أن حدوث ركود ليس أمرًا مؤكدًا، إلا أن المخاطر أصبحت أعلى مما كانت عليه منذ سنوات، في وقت بدأت فيه خيارات صناع السياسة تضيق.
ارتفاع احتمالات الركود
استنادًا إلى البيانات الأخيرة، بدأ الاقتصاديون في رفع توقعاتهم لاحتمال حدوث ركود خلال الـ12 شهرًا المقبلة، بمتوسط يقارب 20%.
وأفادت وكالة موديز أن احتمالية الركود بلغت 48%، مع تحذير من إمكانية ارتفاعها أكثر إذا استمر الصراع في الشرق الأوسط. ⁽1⁾
كما رفعت غولدمان ساكس تقديراتها مؤخرًا إلى 30%، مقارنة بـ25% قبل أسابيع قليلة فقط، في إشارة إلى سرعة تغير المشهد. هذه التقديرات ليست حتمية، لكنها تعكس بوضوح أن شيئًا ما قد تغيّر. ⁽2⁾
المخاطر الجيوسياسية تضيف ضغوطًا على الاقتصاد
يُظهر التاريخ نمطًا متكررًا، حيث سبقت صدمات النفط معظم حالات الركود في الولايات المتحدة منذ الكساد العظيم، باستثناء فترة جائحة كورونا عندما تراجعت أسعار النفط بشكل حاد.
وقد ارتفعت أسعار الوقود بأكثر من دولار لكل غالون خلال الشهر الماضي وحده، وهو ما يمثل زيادة بنسبة 35%، وفقًا لبيانات مؤسسة AAA. وعندما ترتفع تكاليف الطاقة، يشعر بها كل من الشركات والمستهلكين. ⁽3⁾
وترى غولدمان ساكس أن الاقتصاد يواجه مجموعة من الضغوط المتزامنة، تشمل التوترات الجيوسياسية، وتباطؤ النمو، وتراجع الدعم السياسي. ولا تعتبر هذه العوامل سببًا واحدًا، بل تراكماً لمجموعة من الصدمات.
سوق العمل يظهر علامات ضعف
إلى جانب أزمة النفط، لا يزال سوق العمل الأمريكي يمثل تحديًا للاقتصاد، حيث تم إضافة 181,000 وظيفة فقط خلال عام 2025، وهو رقم يُعد ضعيفًا.
وفي شهر فبراير وحده، فقد الاقتصاد 92,000 وظيفة. وارتفع معدل البطالة إلى 4.4%، إلا أن الاقتصاديين يشيرون إلى أن ذلك يعود إلى انخفاض وتيرة التسريح، وليس إلى قوة التوظيف.
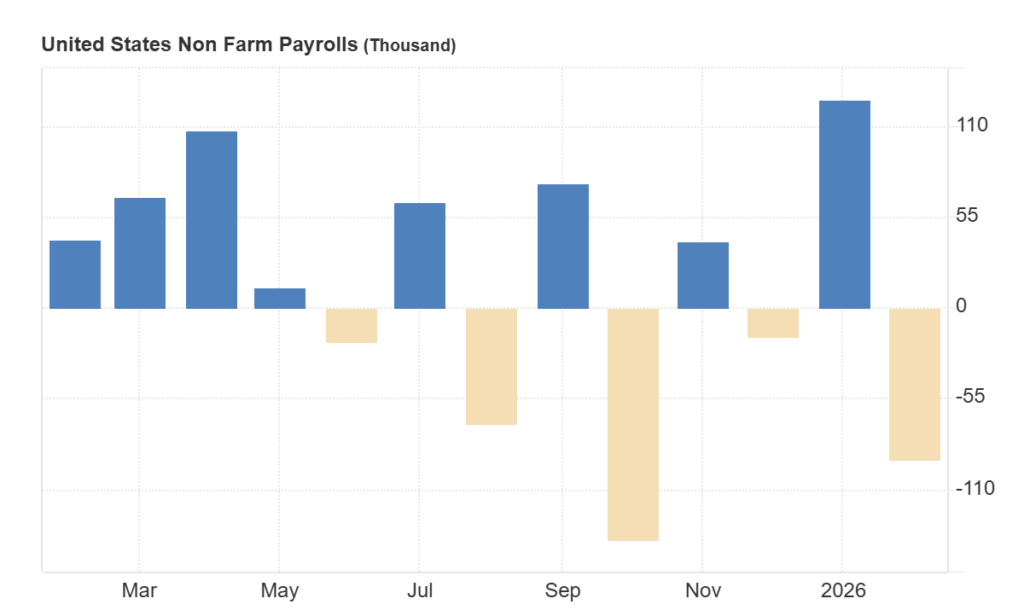
ويُعد هذا النوع من النمو في الوظائف هشًا، خاصة أن الإنفاق الاستهلاكي، الذي يشكل أكثر من ثلثي النمو الاقتصادي، يعتمد بشكل كبير على استمرار التوظيف.
هل نحن أمام ركود تضخمي؟
أدى الجمع بين ارتفاع الأسعار وتباطؤ النمو إلى إعادة مصطلح “الركود التضخمي” إلى الواجهة، وهو مصطلح يرتبط في أذهان الكثيرين بفترة السبعينيات الصعبة. إلا أن رئيس الاحتياطي الفيدرالي جيروم باول رفض هذا الوصف بعد الاجتماع الأخير، الذي تم خلاله تثبيت الفائدة عند 3.75%.
وتبقى ثقة المستهلك ضعيفة، خاصة بين ذوي الدخل المحدود الذين يتأثرون بشكل أكبر بارتفاع الأسعار. كما سجل الناتج المحلي الإجمالي نموًا بنسبة 0.7% فقط في الربع الرابع من عام 2025. ⁽4⁾
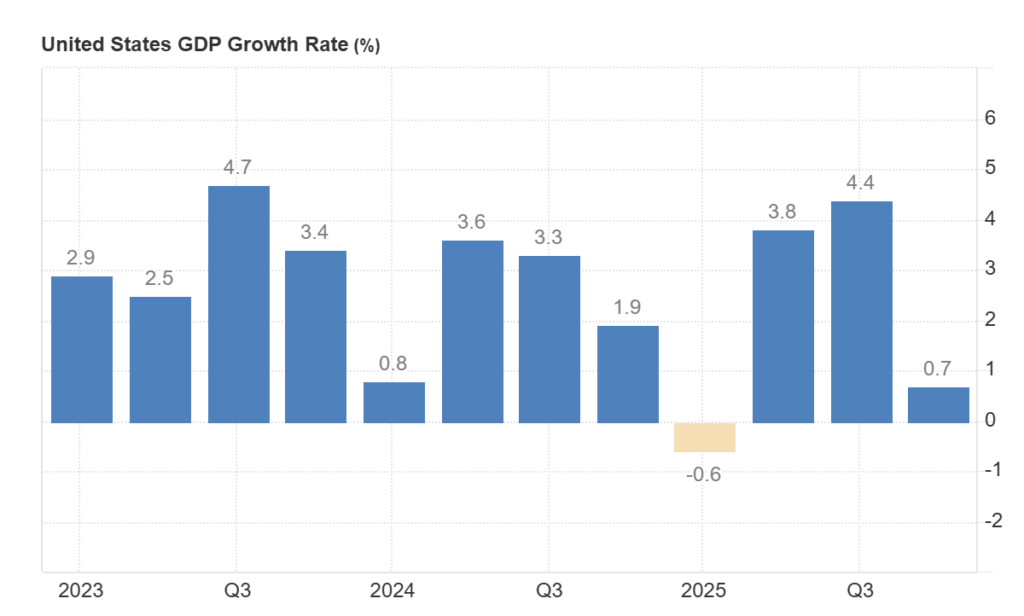
ويشير مؤشر GDPNow التابع لبنك الاحتياطي الفيدرالي في أتلانتا إلى نمو يقارب 2% في الربع الأول من عام 2026، وهو تحسن محدود لا يكفي لتبديد المخاوف. ⁽5⁾
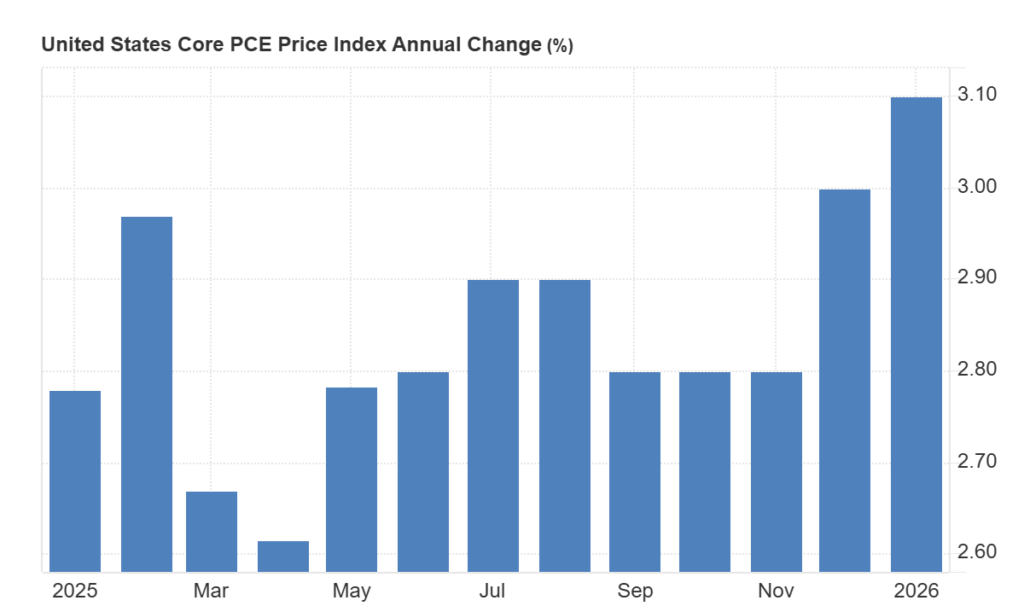
ولا يزال التضخم أعلى من هدف الاحتياطي الفيدرالي البالغ 2%، حيث بلغ مؤشر أسعار المستهلك 2.4% على أساس سنوي، بينما سجل المؤشر الأساسي 2.5%.
ويرى بعض الاقتصاديين أن بيانات التضخم الأخيرة أصبحت متأخرة وتعكس فترة هدوء نسبي قبل تأثير ارتفاع أسعار النفط. أما مؤشر نفقات الاستهلاك الشخصي (PCE)، المفضل لدى الفيدرالي، فقد بلغ 2.8% سنويًا، بينما وصل المؤشر الأساسي إلى 3.1% في يناير. ⁽6⁾
وترى غولدمان ساكس أن الاقتصاد الأمريكي كان يفقد زخمه بالفعل قبل صدمة النفط. ومع إضافة ضعف سوق العمل وتلاشي أثر التحفيز المالي السابق، تصبح الصورة أكثر هشاشة. وتتوقع المؤسسة تباطؤ النمو إلى ما بين 1.25% و1.75% في النصف الثاني من عام 2026. ⁽7⁾
هل هناك مخرج؟
ليست كل المؤشرات سلبية. إذ لا تزال غولدمان ساكس ترى أن احتمال تجنب الركود يبلغ 70%، حيث قد تسهم تخفيضات الفائدة المحتملة في النصف الثاني من العام في تخفيف الضغوط. وإذا تم التوصل إلى اتفاق سلام سريع في الشرق الأوسط، فقد تتراجع الضغوط على أسعار النفط. ⁽8⁾
كما يُتوقع أن يوفر قانون “One Big Beautiful Bill” (القانون الكبير الشامل) الذي تم إقراره في عام 2025 دعمًا للاقتصاد من خلال تقليل القيود التنظيمية وزيادة الاستردادات الضريبية. كما أن استمرار ارتفاع الإنتاج المحلي من الطاقة يشكل عامل دعم إضافي.
لكن الصورة العامة أصبحت أكثر تعقيدًا. فالركود ليس السيناريو الأساسي، إلا أن هامش الخطأ بات يضيق.
ومع ارتفاع أسعار النفط، وتباطؤ التوظيف، واستمرار التضخم في تقييد مرونة الاحتياطي الفيدرالي، يدخل الاقتصاد الأمريكي مرحلة تصبح فيها الصدمات أكثر تأثيرًا مما كانت عليه قبل بضعة أشهر.


