

 en
- يُظهر الاقتصاد الأمريكي قوة واضحة، إذ سجل قطاع الخدمات أسرع وتيرة نمو له منذ عام 2022، مع تعافٍ قوي في التوظيف خلال شهر فبراير.
- تصاعد الصراع في الشرق الأوسط دفع أسعار النفط إلى الارتفاع بعد انتهاء فترة جمع بيانات المسح، ما يهدد بإعادة إشعال الضغوط التضخمية وتأجيل خفض أسعار الفائدة من قبل الاحتياطي الفيدرالي.
- رغم تحسن التوظيف، يتركز نمو الوظائف في عدد محدود من القطاعات، بينما لا تزال الشركات تواجه تكاليف مرتفعة، ما يجعل التوقعات إيجابية ولكنها هشة.
فاجأ قطاع الخدمات في الولايات المتحدة الأسواق بقراءة إيجابية، مسجلاً أقوى أداء له منذ ما يقرب من ثلاث سنوات.
ومع ذلك، جرى إجراء هذا المسح قبل ارتفاع أسعار النفط وتصاعد التوترات في الشرق الأوسط التي أربكت الأسواق، ما يعني أن البيانات تعكس قوة الاقتصاد قبل موجة عدم اليقين الأخيرة.
قطاع الخدمات يحقق أداءً قوياً
فاجأ قطاع الخدمات الأمريكي الأسواق بقراءة قوية، مسجلاً أعلى مستوى له في نحو 3 سنوات. فقد ارتفع مؤشر مديري المشتريات لقطاع الخدمات الصادر عن معهد إدارة التوريد (ISM) إلى 56.1 في فبراير، مقارنة بـ 53.8 في يناير، متجاوزًا توقعات المحللين التي كانت عند 53.5. وتعد هذه أعلى قراءة منذ يوليو 2022. ⁽¹⁾
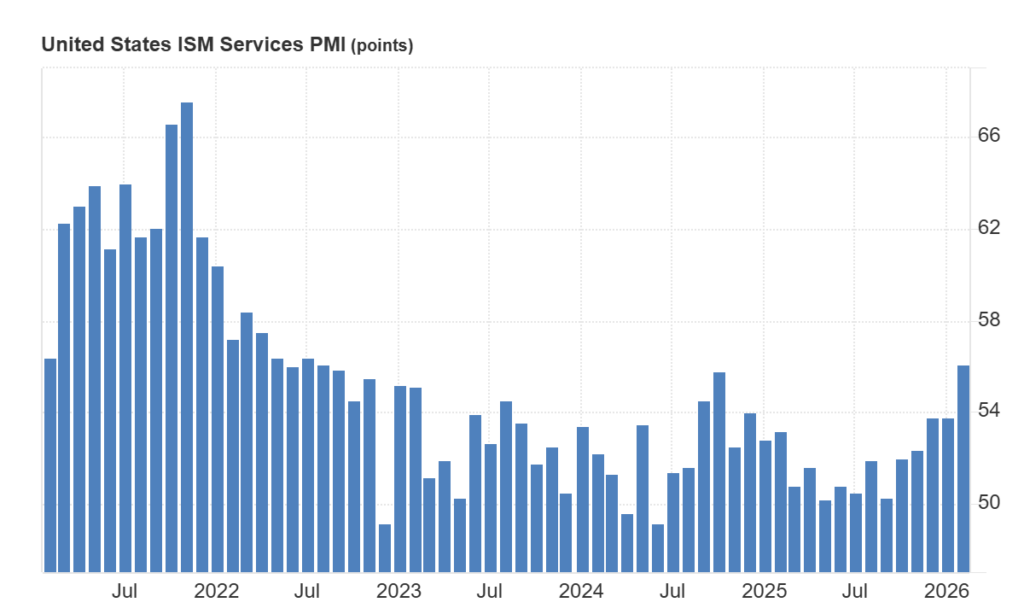
بيانات مؤشر خدمات ISM / المصدر: Trading Economics
وبما أن قطاع الخدمات يمثل أكثر من ثلثي الاقتصاد الأمريكي، فإن هذه البيانات تحمل أهمية كبيرة. فقد ارتفع مؤشر الطلبات الجديدة إلى 58.6، وهو أعلى مستوى له منذ سبتمبر 2024، ما يشير إلى أن الشركات لا تكتفي بالحفاظ على نشاطها فحسب، بل تزيد من إنفاقها وطلباتها. ⁽²⁾
الحرب في الشرق الأوسط مصدر قلق جديد
هنا تبدأ التعقيدات. فقد أُجري مسح ISM قبل أن تشن الولايات المتحدة وإسرائيل هجمات على إيران، وهو الحدث الذي دفع أسعار النفط للارتفاع وأثار اضطرابات في الأسواق المالية العالمية. ⁽³⁾
ويقدّر اقتصاديون في بنك ويلز فارجو أن ارتفاع أسعار النفط بنسبة 10٪ بشكل مستدام قد يضيف نحو 0.3٪ إلى معدل التضخم خلال الربعين الثاني والثالث من العام. ورغم أن ذلك ليس تأثيرًا كارثيًا بحد ذاته، إلا أنه قد يدفع الاحتياطي الفيدرالي إلى إعادة النظر في مسار سياسته النقدية. ومع ارتفاع تضخم المنتجين بالفعل فوق التوقعات، فإن نافذة خفض أسعار الفائدة تضيق أكثر. ⁽⁴⁾
الأسعار لا تزال مرتفعة
لا تزال الشركات تدفع تكاليف مرتفعة مقابل المدخلات التي تحتاجها. فقد سجل مؤشر الأسعار في مسح ISM قراءة 63.0 في فبراير، وهو أقل قليلًا من قراءة يناير البالغة 66.6، لكنه لا يزال مرتفعًا.
وفي قطاع التصنيع، تواصل أسعار الصلب والألمنيوم دفع تكاليف الإنتاج إلى الارتفاع، وهو ما تفاقم بفعل الرسوم الجمركية المفروضة على الواردات. ⁽⁵⁾
وكانت المحكمة العليا الأمريكية قد ألغت مؤخرًا الرسوم الجمركية الواسعة التي فرضها الرئيس ترامب في إطار حالة الطوارئ، لكن ترامب ردّ بفرض تعرفة جمركية عالمية بنسبة 10٪ لمدة 150 يومًا، مع خطط لرفعها لاحقًا إلى 15٪.
تعافٍ في التوظيف… لكن بصورة غير متوازنة
أضافت الشركات الخاصة 63 ألف وظيفة في فبراير وفقًا لبيانات ADP، في انتعاش قوي مقارنة بقراءة يناير المعدلة التي بلغت 11 ألف وظيفة فقط.
ورغم أن الرقم يبدو مشجعًا، إلا أن التفاصيل تكشف صورة أكثر تعقيدًا. فقد جاء معظم النمو من قطاعي التعليم والخدمات الصحية اللذين أضافا 58 ألف وظيفة، بينما أضاف قطاع البناء 19 ألف وظيفة. ⁽⁶⁾
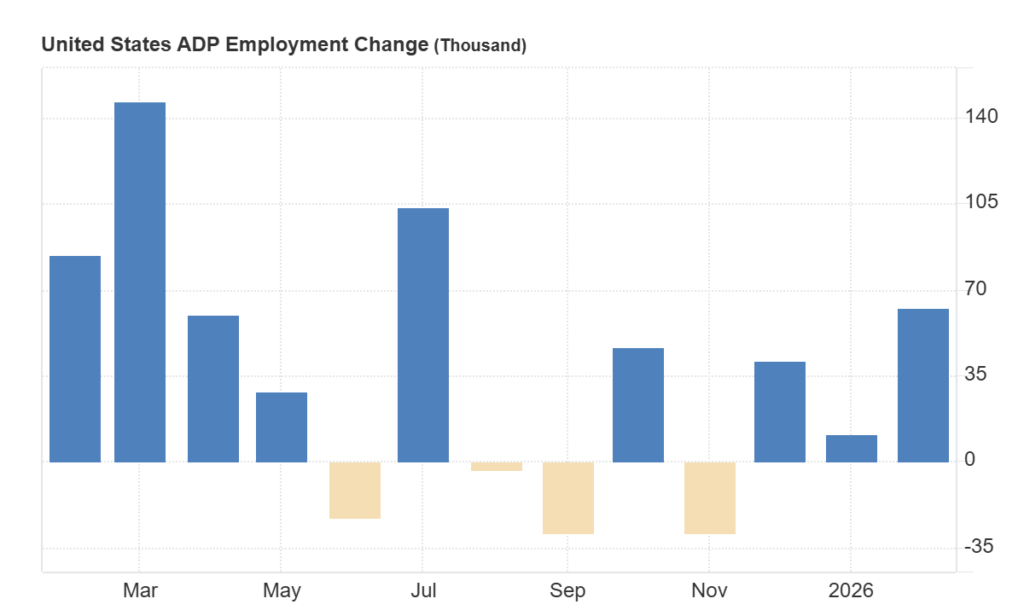
بيانات التغير في وظائف ADP / المصدر: Trading Economics
في المقابل، بقيت معظم القطاعات الأخرى مستقرة أو شهدت تراجعًا. فقد خسر قطاع الخدمات المهنية والتجارية نحو 30 ألف وظيفة، كما فقد قطاع التصنيع – الذي يمثل محور استراتيجية الرسوم الجمركية للإدارة – نحو 5 آلاف وظيفة. أما الأجور، فقد ارتفعت بنسبة 4.5٪ للعاملين الذين بقوا في وظائفهم، بينما حصل من غيّروا وظائفهم على زيادات بلغت 6.3٪، وهو تباطؤ طفيف مقارنة بالشهر السابق. ⁽⁷⁾
ما الذي يجب مراقبته لاحقًا؟
يراقب الاحتياطي الفيدرالي التطورات عن كثب. فالمسؤولون يرون أن سوق العمل يبدو في حالة استقرار، لكنهم قلقون أيضًا من أن يؤدي ارتفاع أسعار النفط إلى إعادة إشعال التضخم.
وتتوقع الأسواق الآن أن يأتي أول خفض لأسعار الفائدة في يوليو على أقرب تقدير، بينما تراجعت احتمالات تنفيذ خفض ثانٍ خلال العام الجاري.
ومن المتوقع أن يُظهر تقرير الوظائف الرسمي الصادر عن مكتب إحصاءات العمل الأمريكي غدًا إضافة نحو 53 ألف وظيفة في فبراير، مع استقرار معدل البطالة عند 4.3٪. ⁽⁸⁾


