

 en
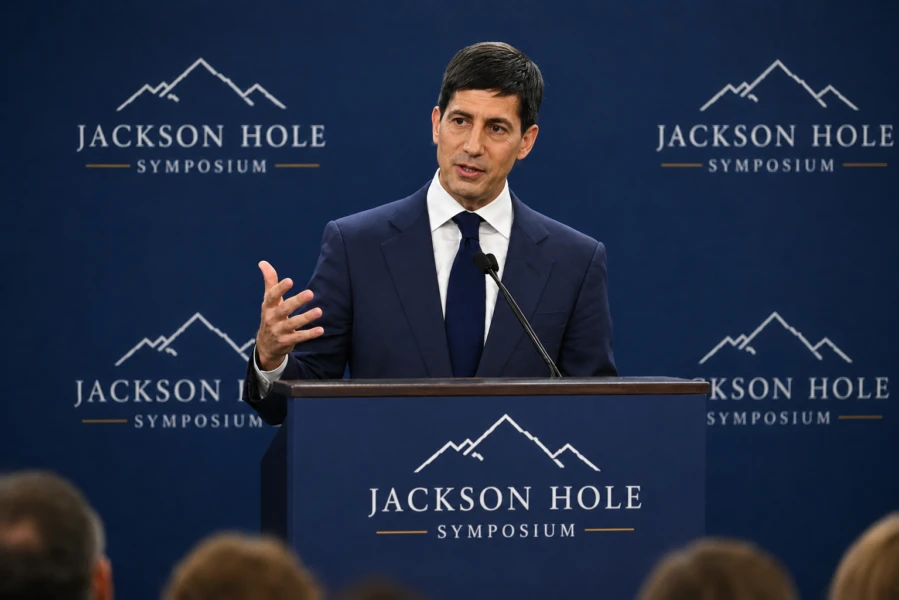
- حذّر رئيس الاحتياطي الفيدرالي كيفن وورش خلال مؤتمر جاكسون هول من أن التضخم لا يزال مرتفعًا للغاية، مؤكدًا أن أمام الاحتياطي الفيدرالي “عملًا يتعين القيام به” إذا لم يتغير ذلك.
- سارعت الأسواق إلى إعادة تسعير توقعاتها، لترتفع احتمالات رفع أسعار الفائدة في سبتمبر من نحو 40% إلى قرابة 60%، فيما صعد عائد سندات الخزانة لأجل عامين إلى أعلى مستوى له في شهر.
- ورفض وورش الالتزام بمسار محدد للسياسة النقدية، معتبرًا أن مرونة الاقتصاد واستقرار سوق العمل وتيسير الأوضاع الائتمانية تمنح الاحتياطي الفيدرالي مجالًا للتحرك دون الالتزام مسبقًا بتوقيت معين.
استخدم رئيس الاحتياطي الفيدرالي كيفن وورش أول خطاب له في جاكسون هول يوم الجمعة الماضي لتوجيه رسالة انتظرتها الأسواق منذ أشهر.
وخلال كلمته، أقر وورش بأن التضخم لا يزال مرتفعًا بشكل عنيد، وأشار إلى أن المزيد من عمليات رفع أسعار الفائدة قد يكون مطروحًا إذا لم تنحسر الضغوط السعرية.
وسرعان ما التقطت الأسواق الرسالة، إذ تراجعت الأسهم وارتفعت عوائد سندات الخزانة مع زيادة رهانات المتداولين على رفع أسعار الفائدة في سبتمبر.
رفع أسعار الفائدة في سبتمبر يعود إلى الواجهة
امتنع وورش عن الالتزام بمسار محدد لأسعار الفائدة، لكن نبرته أظهرت تحولًا مقارنة بالتصريحات غير الحاسمة التي أدلى بها منذ توليه منصبه في مايو.
وقال للحضور إن التقدم الأخير في خفض التضخم كان محدودًا، وإن القراءات الأكثر اعتدالًا خلال الصيف لا تثبت أن الاتجاه بدأ يتغير. ⁽¹⁾
ويحتاج الاحتياطي الفيدرالي إلى الثقة بأن التضخم يتجه نحو هدفه البالغ 2% “بوضوح وبوتيرة كافية”. وقال إن أي نتيجة دون ذلك تعني أنه لا يزال هناك عمل يتعين القيام به.
وكانت هذه التصريحات كافية لتحريك الأسواق. وأظهرت أداة FedWatch التابعة لمجموعة CME ارتفاع احتمال رفع أسعار الفائدة في سبتمبر إلى قرابة 60%، مقارنة بمستويات أقل بكثير خلال الأسبوع الماضي. ⁽²⁾
كما ارتفع عائد سندات الخزانة لأجل عامين، شديد الحساسية لتوقعات السياسة النقدية، بمقدار 12 نقطة أساس، مسجلًا أعلى مستوى له منذ أواخر يوليو
لا خارطة طريق ولا وعود بشأن السياسة النقدية
كان رفض وورش المستمر لأسلوب التواصل التقليدي للاحتياطي الفيدرالي من أبرز محاور الخطاب. فقد رأى أن “التوجيه المستقبلي”، أي ممارسة إعطاء إشارات مسبقة بشأن تحركات السياسة النقدية المقبلة، قد “تجاوز الغرض منه”، وأن على الأسواق التركيز على البيانات الاقتصادية بدلًا من محاولة توقع الخطوة التالية للاحتياطي الفيدرالي.
كما امتنع عن وضع “دالة استجابة” رسمية للسياسة النقدية، موضحًا للحضور أن معرفة صناع السياسة لا تمتد ببساطة إلى مدى يسمح لهم بالالتزام بقاعدة ثابتة تحدد كيفية استجابتهم للبيانات المتغيرة. ⁽³⁾
وبدلًا من ذلك، وصف وورش نهجه بأنه قائم على الانضباط، مع التركيز على المرونة بدلًا من الالتزامات الثابتة. وهو يريد بنكًا مركزيًا “أكثر هدوءًا”، بحيث يتوقف المستثمرون عن التعامل مع كل تصريح يصدر عن الاحتياطي الفيدرالي باعتباره إشارة للتداول. ⁽⁴⁾
الانقسامات داخل الاحتياطي الفيدرالي تتعمق
وراء هذا الخطاب تقف لجنة السوق المفتوحة الفيدرالية (FOMC) المنقسمة. فقد عارض ثلاثة من صناع السياسة بالفعل قرار الاجتماع الماضي، مفضلين رفع أسعار الفائدة، فيما أظهر آخرون مؤشرات على احتمال انضمامهم إلى هذا التوجه.
ويتمحور النقاش حول ما إذا كان استمرار ارتفاع التضخم يعود إلى صدمات مؤقتة، مثل الرسوم الجمركية والتوترات المرتبطة بالصراع في الشرق الأوسط، أم إلى استمرار تجاوز الطلب للعرض، ما يمنح الشركات مجالًا لمواصلة رفع الأسعار.
كما رفض وورش حجة شائعة تدعو إلى التريث، ومفادها أن النمو المعتدل للأجور يشير إلى أن التضخم سيتراجع بشكل طبيعي بمرور الوقت. ورفض هذه الفكرة بشكل مباشر، مشيرًا إلى أن الأجور لم تكن مؤشرًا موثوقًا للتنبؤ بالتضخم منذ سنوات. ⁽⁵⁾
الاقتصاد يحافظ على صموده حتى الآن
على الرغم من تحذيراته بشأن التضخم، تبنى وورش نبرة إيجابية إلى حد ما بشأن النمو. وأشار إلى مرونة إنفاق المستهلكين والشركات، إلى جانب استمرار المكاسب الناتجة عن الاستثمار في الذكاء الاصطناعي، باعتبارها مؤشرات على أن الاقتصاد لا يزال يتمتع بأساس متين. ⁽⁶⁾
وأقر بتباطؤ وتيرة التوظيف، لكنه أرجع ذلك بشكل أساسي إلى استقرار المعروض من العمالة بدلًا من ضعف الطلب. ⁽⁷⁾
والأهم أن وورش قال إن تكاليف الاقتراض الحالية لا تفعل الكثير لإبطاء الاقتصاد. وأشار إلى أن أوضاع الائتمان والإقراض لا تظهر سوى مؤشرات محدودة على التشديد، وهو تعليق قد يدعم مبررات مواصلة تشديد السياسة النقدية إذا ظل التضخم مرتفعًا. ⁽⁸⁾
وتضع تصريحات وورش الاحتياطي الفيدرالي في موقف دقيق مع اقتراب اجتماعه المقرر يومي 15 و16 سبتمبر.


