

 en
- دخل الدولار الأمريكي عام 2025 بزخم قوي، لكنه أصبح أكثر تقلبًا مع تقدّم العام نتيجة تغيّرات في العوامل الاقتصادية الكلية.
- رغم تصاعد المخاوف بشأن السياسة المالية، ظل الدولار مدعومًا بطلب الملاذ الآمن وارتفاع عوائد سندات الخزانة الأمريكية.
- في المقابل، استفادت العملات والمعادن النفيسة من تقلبات الدولار، ما مكّنها من التفوّق عليه خلال العام.
ظل الدولار الأمريكي قوة محورية في أسواق العملات طوال عام 2025.
وكان كثيرون يفترضون أن “الدولار الملك” سيواصل هيمنته، حتى إن مؤسسات كبرى مثل بنك أوف أمريكا عدّلت توقعاتها لصالح دولار أقوى، مدعومًا بارتفاع أسعار الفائدة ومتانة الاقتصاد الأمريكي.
إلا أن الواقع جاء مختلفًا. فبدلًا من توسيع مكاسبه، شهد مؤشر الدولار تقلبات حادة طوال العام، بما في ذلك تراجع كبير نتيجة تغيّرات في السياسات النقدية والمالية. ومع تسعير الأسواق لاحتمالات خفض أسعار الفائدة من قبل الاحتياطي الفيدرالي وتقلّص فروق العوائد، فقد الدولار زخمه.
لم يكن عام 2025 عامًا لانهيار الدولار، لكنه شكّل مرحلة تحوّل كبيرة في مساره.
مرونة الدولار وسط التقلبات
شهد الدولار الأمريكي نمطين مختلفين من الأداء خلال 2025: أداء قوي في النصف الأول من العام، ثم مسار مختلف في النصف الثاني.
في بداية العام، واصل الدولار مكاسبه الممتدة من 2024، مدعومًا بعوامل كلية إيجابية. وأشار محللون إلى أن الدافع لم يكن فقط ارتفاع أسعار الفائدة، بل أيضًا التشديد النقدي القوي من قبل الاحتياطي الفيدرالي، والبيانات الاقتصادية المتينة، وحالة عدم اليقين العالمي التي دفعت تدفقات رؤوس الأموال نحو الدولار بصفته ملاذًا آمنًا. ⁽¹⁾
ومع تقدّم العام، بدأ مسار الدولار يتغيّر ويصبح أكثر تذبذبًا. وبحلول منتصف 2025، تحوّل الدولار من أحد أفضل العملات أداءً إلى أحد الأضعف، ليسجّل تراجعًا بنحو 10% على أساس سنوي.
هذا التحوّل فاجأ العديد من المشاركين في الأسواق، وعكس تغيّر التوقعات مع بدء تسعير تباطؤ الاقتصاد الأمريكي، ما رفع احتمالات المزيد من التيسير النقدي من قبل الاحتياطي الفيدرالي. كما زادت حالة عدم اليقين المرتبطة بالسياسة الأمريكية والتجارة، في ظل السياسات الجمركية الحادة التي تبنّتها إدارة ترامب، من الضغوط على معنويات المستثمرين. ⁽²⁾
وبنهاية العام، استقر الدولار فوق أدنى مستوياته، بل وارتدّ بنحو 2% من تراجعات سبتمبر، مدعومًا بتجدّد التفاؤل بشأن النمو الاقتصادي الأمريكي.
فروق أسعار الفائدة وتدفّقات رأس المال
استفاد الدولار من فروق أسعار الفائدة، حيث بقيت الفائدة الأمريكية مرتفعة طوال عام 2025. وكانت دورة رفع الفائدة القوية التي بدأها الاحتياطي الفيدرالي في 2022 قد دفعت أسعار الفائدة إلى أعلى مستوياتها منذ عقود قبل دخول 2025، في وقت كانت فيه بنوك مركزية أخرى تحاول اللحاق بالركب.
في بداية العام، تردّد المتداولون في الرهان ضد الدولار نظرًا للعوائد الجذابة التي وفّرها. إلا أن الاحتياطي الفيدرالي كان قد بدأ دورة خفض الفائدة في سبتمبر 2024، حيث خفّضها بمقدار 50 نقطة أساس إلى 5%، ثم استأنف الخفض بعد عام.
واحتفظ الدولار بأفضلية واضحة مقابل العملات الأخرى بفضل عوائده الجذابة، إلى جانب الأداء القوي لسوق الأسهم الأمريكية الذي جذب رؤوس الأموال. كما استقطبت الولايات المتحدة تدفقات كبيرة خلال فترات عدم اليقين، نظرًا لجاذبية الدولار كملاذ آمن. وقد استحوذت الولايات المتحدة على نحو 41% من إجمالي تدفقات رؤوس الأموال العالمية خلال عامي 2022–2023. ⁽³⁾
وظل استخدام الدولار قويًا رغم المخاوف المرتبطة بإزالة الدولرة من قبل دول مجموعة بريكس، مدعومًا بعمق وسيولة الأسواق الأمريكية، والطلب العالمي القوي على سندات الخزانة كأصول آمنة. وحتى بعد خفض الفائدة في ديسمبر، لم يشهد الدولار تحركات كبيرة، مستفيدًا من قوة الاقتصاد الأمريكي واستمرار تدفقات رأس المال. ⁽⁴⁾
تأثير الدولار على السلع
مع تقلب الدولار طوال العام، استفادت بعض السلع، ولا سيما الذهب والفضة. فمع خفض أسعار الفائدة، وتصاعد عدم اليقين العالمي، وتباين التوقعات الاقتصادية، بدأت المعادن النفيسة في الصعود. في أبريل 2025، ومع انطلاق ما عُرف بـ«يوم التحرير»، قفز الذهب بنحو 30% منذ بداية العام، بينما ارتفعت الفضة بنسبة 15%. واستفادت المعادن النفيسة من ضعف الدولار، وواصلت مكاسبها على مدار العام. ⁽⁵⁾
كما دعمت المخاطر الجيوسياسية المستمرة وعمليات الشراء المكثفة من قبل البنوك المركزية الطلب على المعادن النفيسة. وارتفع الذهب بنحو 70% منذ بداية العام، بينما صعدت الفضة بأكثر من 150%. في المقابل، أظهرت أسواق النفط إشارات متباينة، مع تأثر الأسعار بتغيرات العرض والطلب إلى جانب تحركات الدولار. ⁽⁶⁾
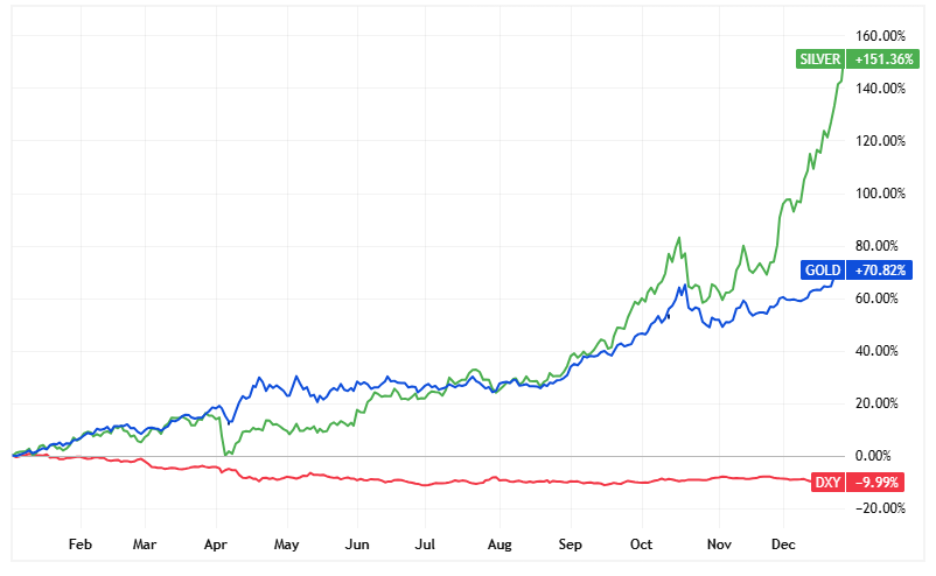
أداء الذهب والفضة وخام برنت في 2025 / المصدر: TradingView
تنامي المخاوف المالية
تواجه الولايات المتحدة عجزًا ماليًا متزايدًا، ما أثار نقاشًا حول ما إذا كانت مكانة الدولار قد تصبح موضع تساؤل. فقد أدّى التوسع المالي بعد الجائحة إلى ارتفاع عجز الموازنة الأمريكية إلى أكثر من 7% من الناتج المحلي الإجمالي في المتوسط، ورفع الدين الفيدرالي إلى ما يزيد على 100% من الناتج المحلي الإجمالي، وهي مستويات لم تُسجّل منذ الحرب العالمية الثانية. ⁽⁷⁾
وفي مايو 2025، خفّضت وكالة موديز التصنيف الائتماني للولايات المتحدة، بسبب تزايد المخاوف بشأن الآفاق المالية. وأدّى ارتفاع حالة عدم اليقين حول المالية العامة إلى تشكيك بعض المستثمرين في متانة الأسس التي يقوم عليها تفوّق الدولار. وطالب مستثمرو السندات بعوائد أعلى على سندات الخزانة الأمريكية، حيث تجاوزت عوائد السندات لأجل 30 عامًا مستوى 5% لأول مرة منذ 2023، وقبلها منذ 2007، ما عكس قلقًا متزايدًا بشأن الدين الأمريكي. ⁽⁸⁾
ويمنح الدور المميّز للدولار الولايات المتحدة قدرة على تمويل عجزها بتكلفة أقل، غير أن الإفراط في استغلال هذه الميزة يحمل مخاطر. وبنهاية العام، وجد صانعو السياسات أنفسهم أمام معادلة دقيقة، تتمثّل في معالجة الاختلالات المالية مع الحفاظ على مصداقية مكافحة التضخم لضمان استمرار مكانة الدولار عالميًا.
الدولار مقابل العملات الأخرى
سجّل الدولار الأمريكي أداءً متباينًا أمام العملات الأخرى في 2025. فقد ارتفع اليورو بنحو 15% مقابل الدولار، مدعومًا بنمو اقتصادي قوي، وارتفاع عوائد السندات المقوّمة باليورو، وسياسة مالية موثوقة في ألمانيا، إضافة إلى استفادته من ضعف الدولار.
كما تفوّق الفرنك السويسري على الدولار، مرتفعًا بنحو 13%، مدعومًا بتدفّقات قوية نحو الملاذات الآمنة خلال فترات التقلب المرتفعة.
وارتفع الجنيه الإسترليني بنحو 9%، بينما قفز الدولار الأسترالي بنسبة 8%. كما سجّل اليوان الصيني مكاسب بنحو 4.5%.
أما العملة الوحيدة التي حافظ الدولار أمامها على توازن شبه كامل فكانت الين الياباني، حيث لم تتجاوز مكاسب الين أقل من 1%. ويُعزى ذلك إلى بطء بنك اليابان في رفع أسعار الفائدة، إلى جانب حزمة مالية في اليابان صدرت في وقت لاحق من العام وأضعفت الين. واستفاد الدولار في تلك الفترة من قوة النمو الأمريكي ونهج الفيدرالي التدريجي في خفض الفائدة.
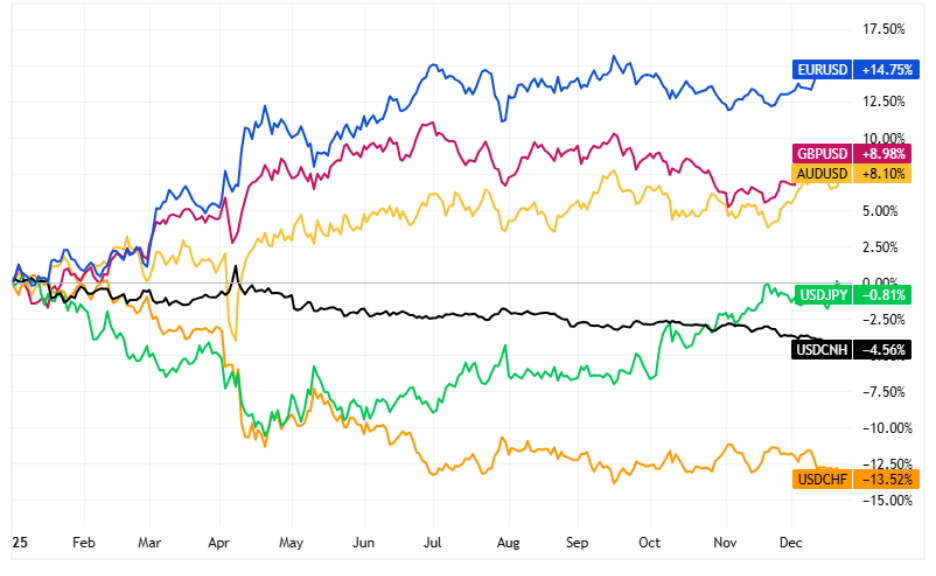
أداء العملات مقابل الدولار الأمريكي في 2025 / المصدر: TradingView
نظرة إلى الأمام
لم يُسقط عام 2025 الدولار عن عرشه، لكنه أدخل تغيّرات جوهرية على مساره. ولا يزال الدولار العملة الأهم عالميًا بفضل وضعه كعملة احتياطية. وسيعتمد مستقبله بدرجة كبيرة على مصداقية السياسات النقدية والمالية، إضافة إلى مسار البيانات الاقتصادية.


