

 en
- قدّم الذهب أداءً قويًا خلال عام 2025، مدفوعًا بخفض أسعار الفائدة من قبل الاحتياطي الفيدرالي، وعمليات الشراء المكثفة من البنوك المركزية، وتصاعد التوترات الجيوسياسية.
- في المقابل، تفوّقت الفضة على الذهب من حيث العائد، مدعومة بطلب صناعي مرتفع، وضيق المعروض، وموجات مضاربة قوية.
- أبرز التباين بين المعدنين اختلاف أدوارهما؛ إذ تفاعل الذهب أساسًا مع العوامل الكلية والسياسات النقدية، بينما بقيت الفضة شديدة الحساسية لتوقعات النمو والدورات الاقتصادية.
مع اقتراب عام 2025 من نهايته، أكدت المعادن النفيسة مجددًا جاذبيتها للأسواق.
فقد استفاد كل من الذهب والفضة من حالة عدم اليقين، والتحديات الاقتصادية، والتوترات الجيوسياسية.
وحافظ الذهب على مكانته كملاذ آمن، مدعومًا بمشتريات البنوك المركزية والتغيرات الكلية، في حين كانت قصة الفضة مختلفة، إذ اتسم أداؤها بتقلبات حادة بفعل الاستخدام الصناعي المكثف والمضاربات.
أداء 2025: الذهب يتألّق والفضة تحلّق
ارتفع الذهب بأكثر من 70% هذا العام، مسجّلًا أقوى أداء سنوي له منذ عام 1979. وكان صعود الذهب استثنائيًا، إذ سجّل المعدن النفيس 50 قمة تاريخية جديدة خلال العام.
وبلغ سعر الذهب $4,500 للأونصة في ديسمبر، ليُرسّخ موقعه كأحد أفضل الأصول أداءً في 2025، متفوّقًا على معظم مؤشرات الأسهم من حيث العائد النسبي. ⁽¹⁾
أما الفضة، فقد تضاعف سعرها أكثر من مرة خلال العام، مرتفعة بأكثر من 150%، في أكبر مكسب سنوي لها. وبلغت الفضة مستوى قياسيًا جديدًا عند $75 للأونصة، متفوّقة على الذهب من حيث الأداء.
وجاء هذا الارتفاع مدفوعًا بتدفقات قوية إلى صناديق المؤشرات المتداولة (ETFs)، والطلب الصناعي الكثيف، وضيق المعروض المادي. غير أن هذا الصعود رافقته تقلبات مرتفعة وتحركات سعرية حادة. ⁽²⁾
لماذا تحرّك الذهب بشكل مختلف عن الفضة؟
أثّر التباين بين المعدنين بوضوح في مسار أسعارهما. فبينما كان صعود الذهب قويًا ومتدرّجًا، أسهم حجمه السوقي الكبير ومشتريات البنوك المركزية في الحد من التقلبات الحادة، ليؤدي دور أصل تأميني في أوقات عدم اليقين.
في المقابل، كانت الفضة أكثر تقلبًا بكثير، نظرًا لصغر حجم سوقها وطبيعة الطلب المزدوج عليها، الصناعي والاستثماري، ما يجعلها أكثر حساسية للدورات الاقتصادية.
ودعم الطلب الصناعي القوي—لا سيما من قطاعات مثل الألواح الشمسية والإلكترونيات—أسعار الفضة. وعليه، تميل الفضة إلى الارتفاع مع تحسّن التوقعات الاقتصادية، بينما تتعرض للضغط عند ظهور مؤشرات تباطؤ عالمي أو ضعف النشاط الصناعي.
وبلغت نسبة سعر الذهب إلى الفضة 89:1 في يناير، ثم ارتفعت إلى نحو 105:1 في أبريل، قبل أن تتراجع إلى 60:1، في دلالة على تسارع تفوّق الفضة على الذهب.
وكانت التحركات اليومية للفضة أكثر تقلبًا بنحو ثلاثة أضعاف مقارنة بالذهب، بفعل نشاط المضاربين الباحثين عن مكاسب سريعة، ما جعل مسار الفضة أكثر وعورة. (وتُظهر هذه النسبة عدد أونصات الفضة اللازمة لشراء أونصة واحدة من الذهب). ⁽³⁾
وكان الذهب أكثر استقرارًا نسبيًا من الفضة. فصغر حجم سوق الفضة وانخفاض سعرها جعلا حتى التدفقات الرأسمالية المتوسطة قادرة على إحداث تأثيرات كبيرة في السعر. وشهدت سوق الفضة في 2025 حالات ضيق في المعروض، من بينها أزمة إمدادات في لندن أدت إلى ارتفاع حاد في معدلات الإيجار (Lease Rates) وسط نقص المخزونات.
المحرّكات الكلية: التضخم، العوائد، والبنوك المركزية
دفعت مجموعة من العوامل الاقتصادية الكلية والجيوسياسية صعود المعادن النفيسة في 2025، ومن أبرزها:
1. السياسة النقدية وضعف الدولار الأمريكي
خفّض الاحتياطي الفيدرالي أسعار الفائدة ثلاث مرات هذا العام، في تحوّل لافت عن سنوات التشديد السابقة. وأسهم ذلك في تراجع الدولار الأمريكي بنحو 10%، وهو أسوأ أداء سنوي له منذ عام 2017، ما أتاح للذهب والفضة الاستفادة من هذا الضعف.
كما جعلت توقعات خفض الفائدة الأصول غير المولّدة للعائد أكثر جاذبية.
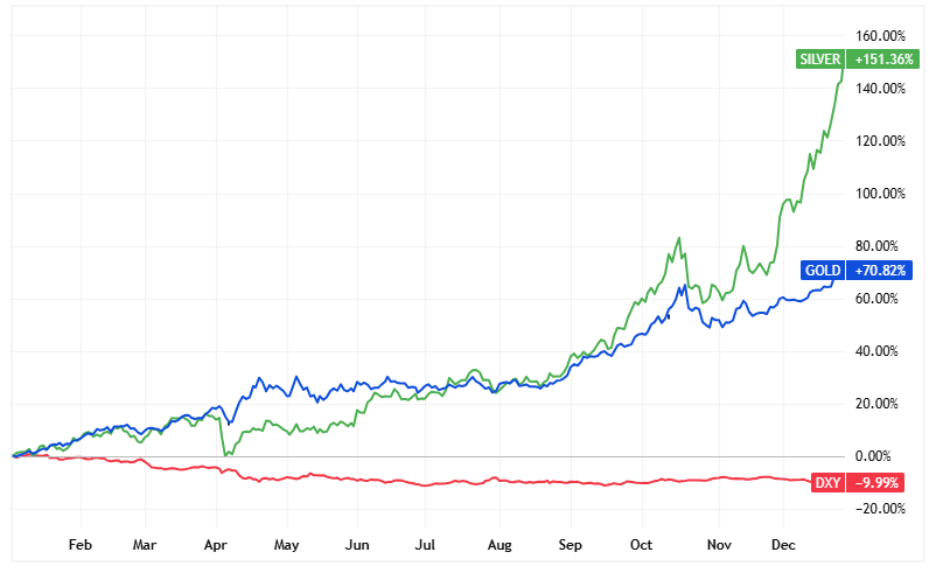
أداء الذهب والفضة ومؤشر الدولار الأمريكي في 2025 / المصدر: TradingView
2. التضخم والعوائد الحقيقية
تراجع التضخم عالميًا، لكنه بقي فوق المستهدف في بعض الاقتصادات المتقدمة. ويُساء أحيانًا فهم دور الذهب كتحوّط من التضخم؛ إذ لا يرتفع سعره فقط مع التضخم، بل مع تآكل الثقة في السياسة النقدية.
وعندما تتحول العوائد الحقيقية إلى سلبية—أي عندما تكون عوائد الاحتفاظ بالنقد أو السندات أقل من التضخم—يصبح الذهب أكثر جاذبية كوسيلة للحفاظ على القوة الشرائية.
3. التوترات الجيوسياسية
كان للتوترات الجيوسياسية دور بارز في تحفيز تدفقات الملاذ الآمن نحو الذهب. فقد أسهمت الحرب المستمرة بين روسيا وأوكرانيا، والتوترات في الشرق الأوسط، والنزاعات التجارية بين الولايات المتحدة والصين، في زيادة حالة عدم اليقين، ما عزّز الطلب على الذهب كأداة تحوّط خلال الأزمات.
4. مشتريات البنوك المركزية
واصلت البنوك المركزية شراء الذهب، مضيفةً نحو 850 طنًا إلى احتياطياتها، للعام الرابع على التوالي من الطلب القوي. وأظهرت تقارير أن البنوك المركزية راكمت قرابة 80 طنًا شهريًا خلال العام، في إطار سعي العديد من الدول لتنويع الاحتياطيات بعيدًا عن الدولار الأمريكي. ⁽⁴⁾
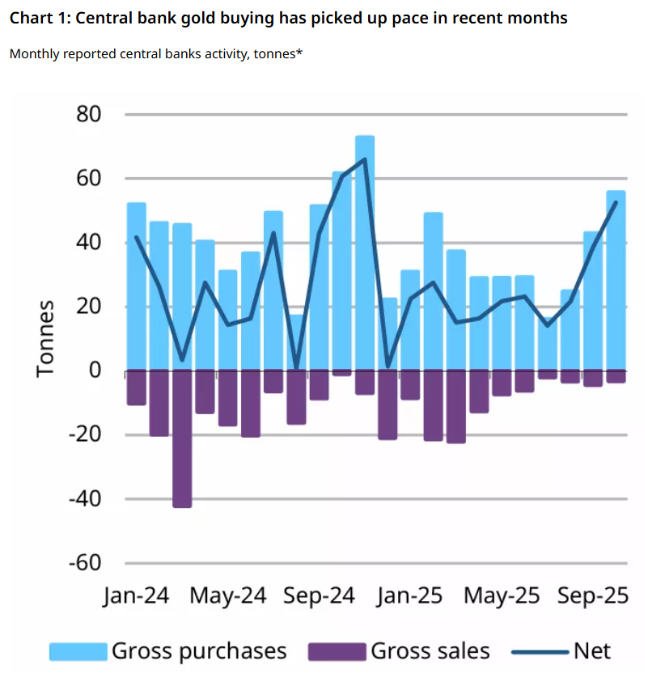
مشتريات البنوك المركزية من الذهب / المصدر: Kitco
5. العجوزات المالية والديون
دعمت المخاوف بشأن تفاقم الديون والعجوزات الحكومية أسعار الذهب. فقد أثارت السياسات المالية التوسعية والعجز المرتفع في الولايات المتحدة مخاوف ائتمانية، ما دفع موجات شراء للذهب كتحوّط من مخاطر الأسواق.
وعلى المستوى العالمي، أسهمت مستويات الدين المرتفعة والإنفاق بالعجز في زيادة الحذر تجاه استقرار العملات الورقية، ما عزّز جاذبية الذهب كمخزن للقيمة خارج النظام المالي التقليدي.
6. تدفّقات المستثمرين
كان الطلب الاستثماري قويًا على كلا المعدنين. فقد سجّلت صناديق الذهب المتداولة تدفّقات داخلة بقيمة $82 billion، وهي الأكبر منذ عام 2020. كما استفادت الفضة من الطلب الاستثماري، مع ارتفاع حيازات صناديق الفضة المتداولة إلى 4,000 طن. وظل الطلب المادي قويًا أيضًا، إذ ارتفعت مشتريات الهند بنسبة 13% على أساس سنوي، رغم الأسعار القياسية. ⁽⁵⁾
دروس من 2025
أكّد صعود المعادن النفيسة هذا العام متانة الذهب كملاذ آمن في أوقات عدم اليقين، بينما قدّمت الفضة عوائد ضخمة ولكن مع تقلبات أعلى مدفوعة بالمضاربات. وتفاعل الذهب بصورة أكبر مع البيانات الاقتصادية الكلية، في حين ارتبطت الفضة بالطلب الصناعي وحملت مستوى أعلى من المخاطر.
وأظهر المشهد الكلي أن التيسير النقدي والمخاوف المالية عزّزا الذهب، بينما أدّى ضيق المعروض والاستخدام الصناعي الكثيف إلى قفزات قوية في أسعار الفضة. وقد لمع المعدنان في 2025، لكن لكلٍ منهما مسارًا مختلفًا.


