

 en
شركات الرقائق الإلكترونية ربحت. شركات البرمجيات خسرت. وما عدا ذلك كان مجرد ضجيج.
يمكن تلخيص النصف الأول من عام 2026 بهذه الجمل الثلاث. فوراء الأداء الجيد الذي أظهرته المؤشرات العالمية، كان هناك عامل واحد حسم من حقق الأرباح ومن بقي خارجها: البنية التحتية للذكاء الاصطناعي.
فقد كانت المحرك الرئيسي لأداء المؤشرات، وقسمت القطاعات بوضوح بين رابحين وخاسرين، وأثرت في نتائج الشركات، بل وحتى في قرارات البنوك المركزية، مع استمرار التضخم عند مستويات مرتفعة.
كيف كان أداء المؤشرات العالمية؟
كانت اليابان الرابح الأكبر خلال النصف الأول من العام، بعدما ارتفع مؤشر Nikkei 225 بنسبة 38%، متفوقًا بفارق كبير على جميع المؤشرات العالمية الرئيسية.
وجاء هذا الأداء مدفوعًا بمزيج من الزخم المرتبط بالذكاء الاصطناعي، وضعف الين، وتدفقات رؤوس الأموال الأجنبية، إضافة إلى الدعم الذي وفرته السياسة المالية اليابانية. وكان المحرك الأكبر هو موجة الاستثمار العالمية في الذكاء الاصطناعي، حيث استفادت شركات التكنولوجيا اليابانية مثل SoftBank وFujikura من الإنفاق الضخم على أشباه الموصلات، ومراكز البيانات، والبنية التحتية للذكاء الاصطناعي. ⁽¹⁾
كما لعب ضعف الين دورًا محوريًا، إذ بقي عند أضعف مستوياته منذ عقود، ما عزز القدرة التنافسية للصادرات اليابانية، ودعم توقعات الأرباح، وجذب المزيد من التدفقات الاستثمارية إلى السوق.
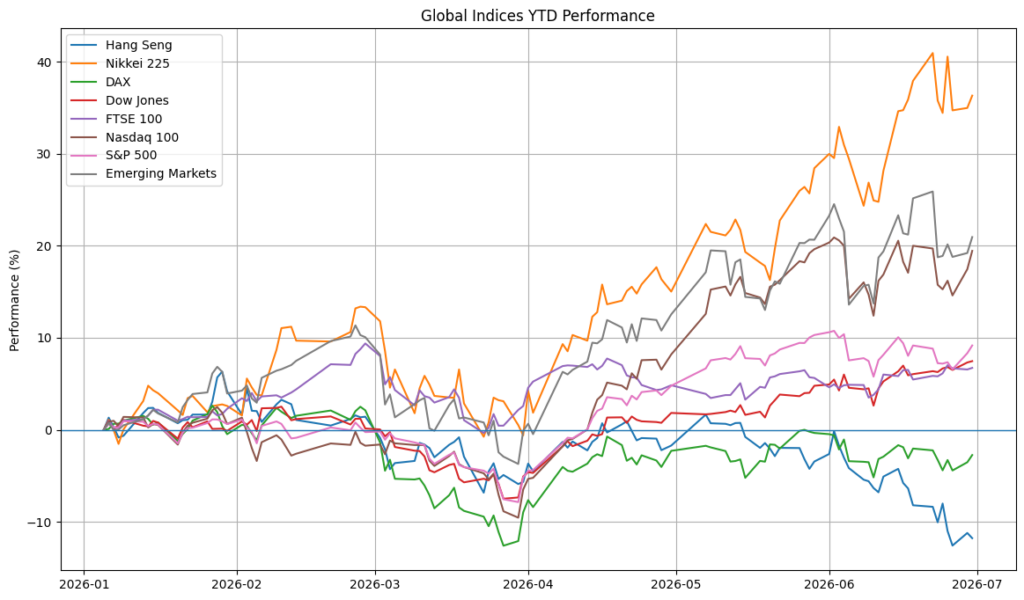
كما سجلت مناطق أخرى أداءً جيدًا، في حين تخلفت أسواق أخرى عن الركب.
- فقد جاءت الأسواق الناشئة في صدارة الأداء، محققة مكاسب بلغت 19.9% خلال النصف الأول من العام، بدعم من طفرة أشباه الموصلات في كوريا الجنوبية وتايوان، مع تجدد الاهتمام بالبنية التحتية للذكاء الاصطناعي وسلاسل التوريد، إلى جانب جاذبية التقييمات المنخفضة.
- أما مؤشر Nasdaq فقد ارتفع بنسبة 18%، مستفيدًا أيضًا من طفرة الذكاء الاصطناعي، مع مواصلة شركات التكنولوجيا العملاقة، وأشباه الموصلات، والحوسبة السحابية، ومراكز البيانات، زيادة إنفاقها الرأسمالي. ومع ذلك، لم يكن النصف الأول خاليًا من التقلبات، إذ تعرض المؤشر بين الحين والآخر لضغوط نتيجة عمليات جني الأرباح وتحول المستثمرين بين القطاعات.
- وارتفع مؤشر S&P 500 بنسبة 8.46%، مدعومًا بنتائج أعمال قوية، واستمرار الإنفاق على مشاريع الذكاء الاصطناعي، وصلابة البيانات الاقتصادية الأمريكية.
- كما أضاف مؤشر Dow Jones مكاسب بلغت 7.87%، مستفيدًا من صعود الأسهم القيادية، بدعم من القطاع الصناعي، وقوة الاقتصاد الأمريكي، إضافة إلى دفعة متأخرة بعد انضمام Alphabet إلى المؤشر.
- أما مؤشر FTSE 100 البريطاني فارتفع بنسبة 7.11%، مستفيدًا من أداء البنوك، والسلع، وتدفقات النقد الدفاعية، إلى جانب ضعف الجنيه الإسترليني الذي دعم تدفقات الاستثمار، إلا أنه لم يستفد من طفرة الذكاء الاصطناعي بالشكل نفسه.
- في المقابل، ارتفع مؤشر DAX الألماني بنسبة 1.31% فقط، بعدما تلاشت المكاسب الأولية الناتجة عن نتائج شركات التكنولوجيا الكبرى، بفعل ضعف القطاع الصناعي وحذر المستثمرين تجاه الأسهم الأوروبية، وهو ما محا معظم المكاسب التي تحققت في بداية الفترة.
- أما مؤشر Hang Seng في هونغ كونغ فكان الأسوأ أداءً، بعدما تراجع بنسبة 13.25%، تحت ضغط المخاوف المتعلقة بنمو الاقتصاد الصيني، واستمرار ضعف قطاع العقارات، وتذبذب شهية المستثمرين تجاه الأسهم الصينية.
القطاعات الرابحة والخاسرة
عند النظر إلى سوق الأسهم الأمريكية، يتضح أن قطاع التكنولوجيا قاد المكاسب بصورة عامة، لكن ذلك لا يعني أن جميع شركات التكنولوجيا استفادت بالقدر نفسه. فالانتصار كان من نصيب شركات أجهزة الذكاء الاصطناعي والبنية التحتية، بينما جاءت الخسائر من نصيب شركات البرمجيات.
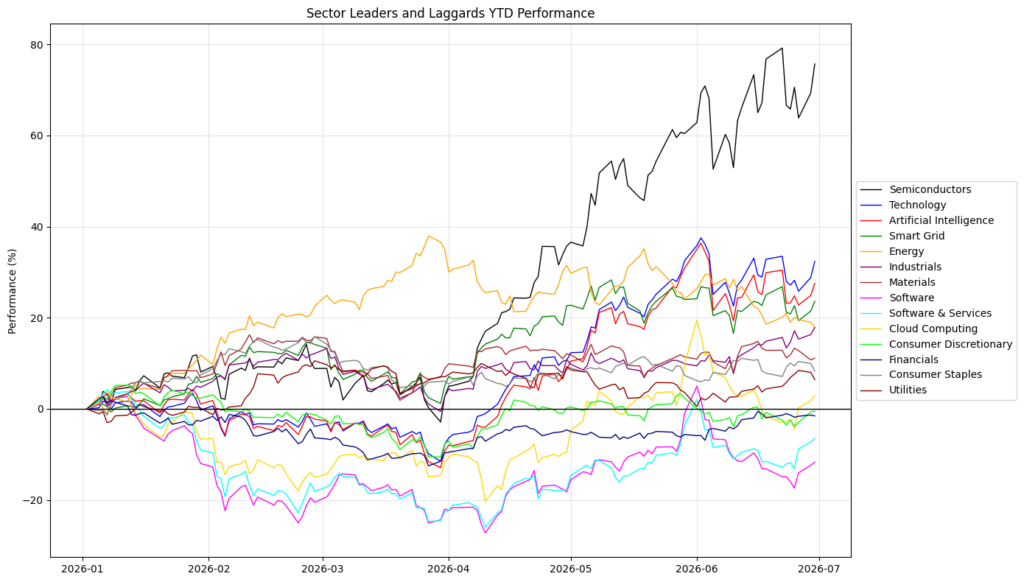
كما ساهم قطاعا الطاقة والمواد الأساسية في دعم الأسواق، ولكن بصورة غير متوازنة. فقد استفاد منتجو النفط في بداية الفترة من ارتفاع الأسعار، قبل أن يتخلوا عن جزء كبير من تلك المكاسب مع تزايد الآمال بالتوصل إلى وقف لإطلاق النار، وهو ما قلص علاوة المخاطر المرتبطة باحتمالات اضطراب الإمدادات.
أكبر 20 سهمًا من حيث المكاسب بين الشركات الكبرى
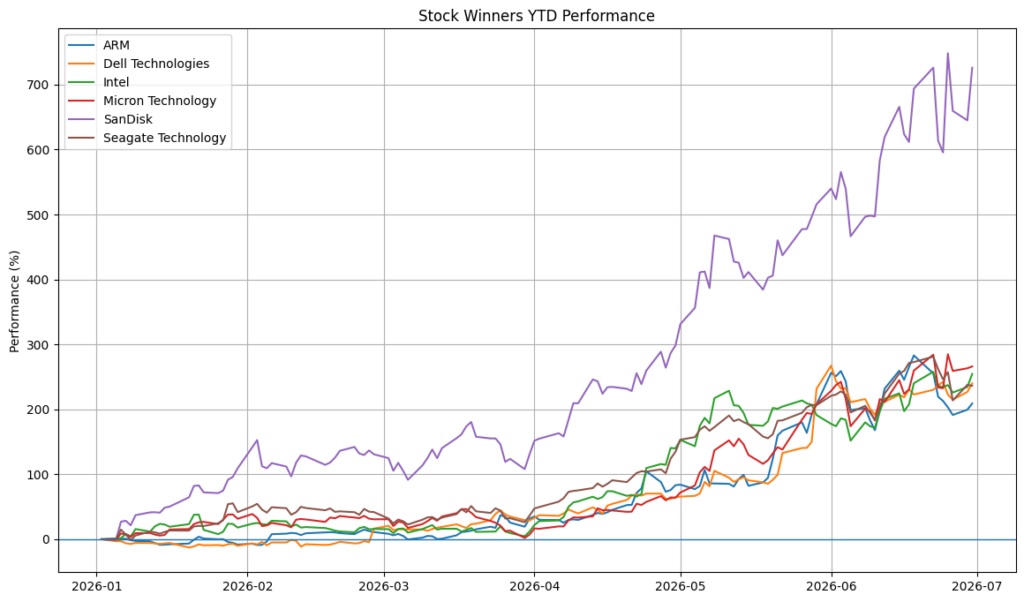
جميع الشركات التي تصدرت قائمة أفضل الأسهم أداءً تشترك في ارتباطها المباشر بقطاعات الذاكرة، والتخزين، وأشباه الموصلات، والطاقة اللازمة لمراكز البيانات، والبنية التحتية للذكاء الاصطناعي.
وتصدرت شركات الذاكرة والتخزين القائمة بفارق كبير عن غيرها. فقد جاء سهم SanDisk في المركز الأول، محققًا مكاسب بلغت 780.74%، مستفيدًا من الطفرة الكبيرة في الطلب على حلول التخزين وذاكرة الفلاش المرتبطة بالذكاء الاصطناعي. وجاءت Micron Technology في المرتبة الثانية، بعدما ارتفع سهمها بنسبة 296.91%، مدعومًا بالطلب القوي على رقائق HBM وDRAM ورقائق الذاكرة المستخدمة في تطبيقات الذكاء الاصطناعي. ⁽²⁾
كما صعد سهم Intel بنسبة 247.75% مع تحسن التوقعات بشأن تحول الشركة نحو تطوير عتاد الذكاء الاصطناعي، في حين ارتفع سهم Seagate Technology بنسبة 227.58% مدفوعًا بالطلب المتزايد على حلول التخزين الخاصة بمراكز البيانات. وسجل سهم Dell Technologies مكاسب بلغت 219.73% مع ارتفاع الطلب على خوادم الذكاء الاصطناعي، بينما أكملت Arm Holdings القائمة بمكاسب بلغت 205.80%، مدعومة بنمو نموذج ترخيص الملكية الفكرية المرتبط بتطبيقات الذكاء الاصطناعي. ⁽³⁾
أكبر 20 سهمًا من حيث التراجع بين الشركات الكبرى
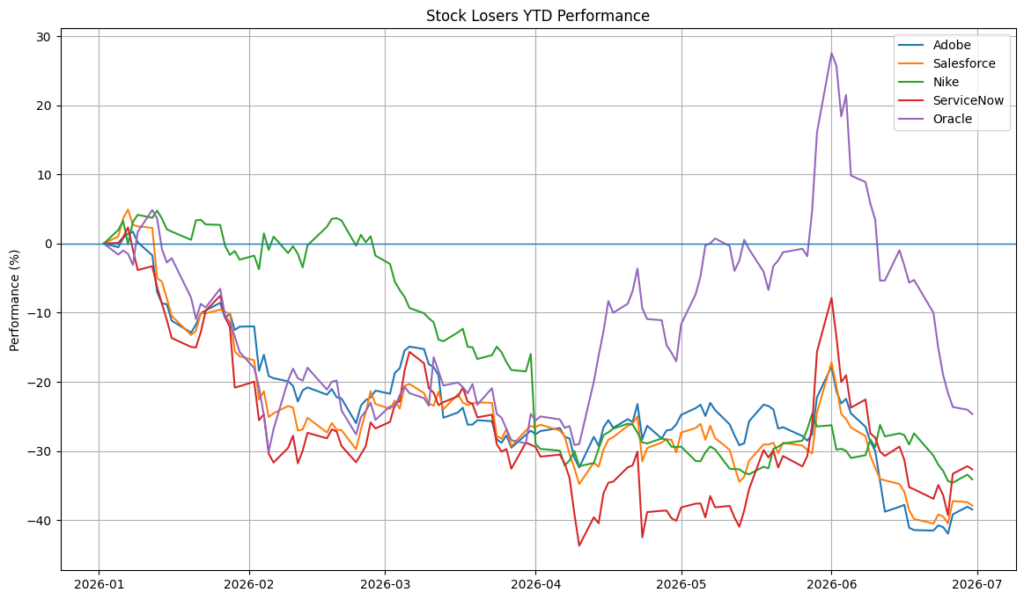
في الوقت الذي سجلت فيه شركات عتاد الذكاء الاصطناعي مكاسب قوية، تعرضت أسهم البرمجيات، وبرمجيات الخدمات السحابية (SaaS)، وخدمات تقنية المعلومات لموجة بيع حادة. فقد بدأ المستثمرون يتساءلون عما إذا كان الإنفاق الضخم على الذكاء الاصطناعي سيترجم بالفعل إلى عوائد مجزية، وهو ما أدى إلى تراجع حاد في تقييمات هذه الشركات.
وانخفض سهم Salesforce بنسبة 37.73% مع إعادة تقييم واسعة لشركات البرمجيات السحابية، بينما تراجع سهم Adobe بنسبة 38% نتيجة انخفاض مضاعفات التقييم الخاصة بشركات البرمجيات.
كما هبط سهم ServiceNow بنسبة 32.2% في ظل الضغوط التي طالت قطاع برمجيات المؤسسات بشكل عام، في حين تراجع سهم Oracle بنسبة 24.5% بعدما أثارت المخاوف من تأثير الذكاء الاصطناعي على نماذج البرمجيات التقليدية ضغوطًا على السهم.
وخارج قطاع التكنولوجيا، تراجع سهم Nike بنسبة 34.45% نتيجة استمرار ضعف إنفاق المستهلكين. ⁽⁴⁾
قوة الأرباح… وتشكيك الأسواق
قدمت الشركات الأمريكية واحدة من أقوى نتائجها المالية منذ سنوات خلال الربع الأول، حيث سجلت 97% من شركات مؤشر S&P 500 نموًا في الأرباح بلغ 28.6% على أساس سنوي، وهو أقوى أداء منذ عام 2021.
وكان المحللون يتوقعون نموًا في الأرباح لا يتجاوز 13.1%، إلا أن النتائج جاءت بأكثر من ضعف تلك التوقعات، مع تسجيل عشرة قطاعات من أصل أحد عشر قطاعًا ضمن مؤشر S&P 500 نموًا في الأرباح. ⁽⁵⁾
لكن الأسواق لم تكافئ جميع هذه النتائج بالطريقة نفسها. فقد ارتفعت أسهم الشركات التي تجاوزت توقعات الأرباح بنسبة 1.1% فقط في المتوسط، بينما هبطت أسهم الشركات التي أخفقت في تحقيق التوقعات بنسبة 4.9%، وهو تراجع يفوق بكثير متوسطه التاريخي. ومع ارتفاع سقف التوقعات مسبقًا، أظهر المستثمرون قدرًا محدودًا جدًا من التسامح مع أي نتائج مخيبة للآمال.
وقد ظهر هذا التباين بوضوح في قطاعين رئيسيين. فقد تمكنت شركات الحوسبة السحابية العملاقة (Hyperscalers) من إثبات جدوى إنفاقها الضخم على الذكاء الاصطناعي من خلال نتائج مالية قوية. إذ سجلت Google Cloud نموًا في الإيرادات بنسبة 63%، بينما حققت AWS نموًا بنسبة 28% خلال الربع الأول. ومع ذلك، لم تكن النتائج القوية كافية دائمًا لدعم أسعار الأسهم. فعلى سبيل المثال، رفعت Meta توقعاتها للإنفاق الرأسمالي، لكنها شهدت رغم ذلك تراجع سهمها. ⁽⁶⁾
أما شركات البرمجيات، فقد روت القصة نفسها ولكن بطريقة مختلفة. فقد سجلت ServiceNow نموًا في إيرادات الاشتراكات خلال الربع الأول بنسبة 22%، متجاوزة توقعاتها الخاصة. كما حققت منصة Agentforce التابعة لشركة Salesforce، وهي منصة وكلاء الذكاء الاصطناعي المصممة لأتمتة المهام داخل منظومة برامج الشركة، طلبًا أوليًا قويًا.
وارتفع الإيراد السنوي المتكرر (ARR) الخاص بمنصة Agentforce بنسبة 169% على أساس سنوي ليصل إلى 800 مليون دولار، ما يعني أن Salesforce أصبحت تحقق إيرادات سنوية متكررة تعادل نحو 800 مليون دولار من هذا المنتج. ورغم هذه النتائج، تعرض السهمان لتراجعات حادة، بعدما أعادت الأسواق تقييم القيمة التي تستحقها هذه المعدلات من النمو، وسط مخاوف من أن يؤدي الذكاء الاصطناعي مستقبلًا إلى تقليص الإنفاق على البرمجيات بدلًا من زيادته. ⁽⁷⁾
انقسام في توجهات البنوك المركزية
لم تتحرك البنوك المركزية الكبرى في الاتجاه نفسه خلال النصف الأول من العام، وكان هذا أبرز ملامح السياسة النقدية خلال الفترة. ففي ظل غياب توجه عالمي موحد نحو تيسير السياسة النقدية، اتجهت الأسواق إلى مكافأة الشركات التي تمتلك طلبًا حقيقيًا على منتجاتها، بدلًا من تلك التي كانت تستفيد سابقًا من بيئة التمويل الرخيص.
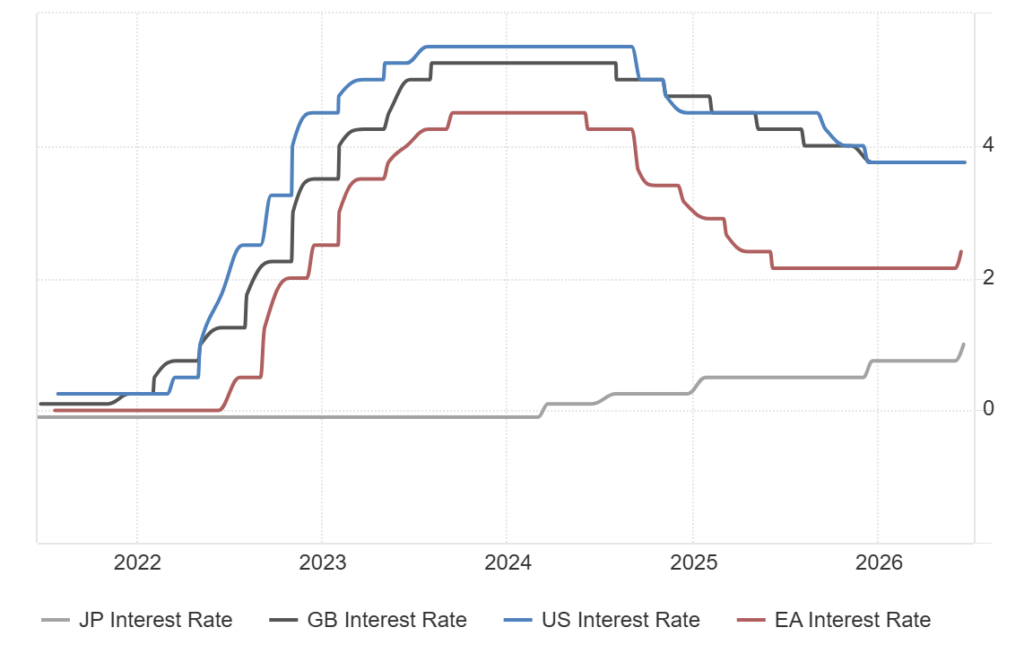
انتقل الاحتياطي الفيدرالي الأمريكي من بيئة كانت الأسواق تراهن فيها على خفض أسعار الفائدة، إلى بيئة تستعد لاحتمال رفعها. ففي 22 مايو 2026، أدى كيفن وورش اليمين رئيسًا للاحتياطي الفيدرالي، وخلال أول اجتماع له للجنة السوق المفتوحة (FOMC) يومي 16 و17 يونيو، قررت اللجنة تثبيت أسعار الفائدة عند 3.75%، لكنها رفعت توقعاتها لمستوى الفائدة بنهاية العام من 3.4% إلى 3.8%.
كما أشار تسعة من أصل ثمانية عشر مسؤولًا في الاحتياطي الفيدرالي إلى دعمهم لرفع أسعار الفائدة خلال العام الجاري، في تحول واضح مقارنة بالتوقعات السابقة التي كانت ترجح خفضها. وأدى هذا التحول المتشدد إلى تراجع أسواق الأسهم، حيث انخفض كل من مؤشري Dow Jones وNasdaq بنحو 1%، بينما ارتفعت عوائد سندات الخزانة الأمريكية قصيرة الأجل.
وجاء هذا التحول في وقت بلغ فيه التضخم أعلى مستوياته خلال ثلاث سنوات عند 4.2%، مدفوعًا بشكل رئيسي بارتفاع أسعار الطاقة نتيجة الصراع في الشرق الأوسط.
كما أدخل وورش تغييرًا على بيان الاحتياطي الفيدرالي، من خلال تقديم بيان أقصر والتراجع عن سياسة التوجيه المستقبلي (Forward Guidance)، في خطوة شكلت تحولًا مهمًا وأضفت مزيدًا من عدم اليقين على الأسواق، التي كانت أصلًا تتكيف مع التحول الكبير نحو أسهم البنية التحتية للذكاء الاصطناعي.
أما بنك اليابان، فقد اتجه هو الآخر نحو تشديد السياسة النقدية، لكن لأسباب مختلفة. فقد رفع البنك الشهر الماضي أسعار الفائدة إلى 1%، وهو أعلى مستوى منذ عام 1995، في ظل سعي صناع السياسة إلى مواجهة استمرار ضعف الين وارتفاع الضغوط التضخمية الناتجة عن الصراع في الشرق الأوسط.
وعلى عكس رفع الفائدة في الولايات المتحدة، فإن رفع أسعار الفائدة في اليابان يؤدي عادةً إلى دعم الين وتقليص جاذبية تجارة الفائدة (Carry Trade)، التي يقترض فيها المستثمرون بالين منخفض التكلفة للاستثمار في أصول ذات عوائد أعلى في الخارج.
ورغم ذلك، ظل الين ضعيفًا، بينما استمرت موجة الصعود المدفوعة بالذكاء الاصطناعي، والتي دفعت مؤشر Nikkei إلى تحقيق مكاسب بلغت 38%، دون أن تتأثر بشكل يُذكر.
ما الذي يجب مراقبته خلال النصف الثاني من العام؟
كانت مكاسب النصف الأول من العام محدودة النطاق. فقد حملت مجموعة صغيرة من شركات العتاد والبنية التحتية للذكاء الاصطناعي معظم المؤشرات العالمية إلى الأعلى.
وإذا أكدت نتائج أعمال الربع الثاني استمرار دورة الإنفاق الرأسمالي على الذكاء الاصطناعي، واستمرت التوترات الجيوسياسية في الانحسار، فمن المرجح أن يواصل السوق صعوده حتى دون مشاركة واسعة من بقية القطاعات.
وقد تمتلك أوروبا فرصة للحاق بالركب إذا بقيت أسعار النفط عند مستويات منخفضة وتحسنت الظروف الاقتصادية. أما اليابان، فلا تزال تُعد أحد أبرز المستفيدين هيكليًا من دورة الاستثمار في عتاد الذكاء الاصطناعي، إلى جانب مسار تطبيع السياسة النقدية الذي يتبناه بنك اليابان.
لكن المخاطر لا تزال واضحة. فأي ارتفاع جديد في أسعار النفط، أو موجة إضافية من رفع أسعار الفائدة، أو نتائج مخيبة للآمال لشركات عتاد الذكاء الاصطناعي، قد تكشف مدى اعتماد أداء الأسواق خلال النصف الأول من العام على عدد محدود جدًا من الأسهم والقطاعات.


