

 en
بعد شهر من اندلاع الصراع في الشرق الأوسط، لا تزال الأسواق في حالة تأهب قصوى. فقد أدت أسعار النفط المرتفعة، التي تضاعفت تقريبًا مقارنة بما كانت عليه قبل بداية الصراع، إلى دفع التضخم للارتفاع عالميًا.
ورغم أن الرئيس ترامب أشار مؤخرًا إلى إمكانية انتهاء الصراع خلال أسابيع، وأن تقارير وقف إطلاق النار أدت إلى موجات صعود مؤقتة في الأسواق، لا يزال المتداولون حذرين مع بقاء مضيق هرمز مغلقًا إلى حد كبير واستمرار تصاعد الأضرار الاقتصادية.
تراجع النفط، وتعافى الذهب
تداولت أسعار النفط قرب مستوى 100 دولار للبرميل بعد تراجعها، في حين تعافى الذهب.
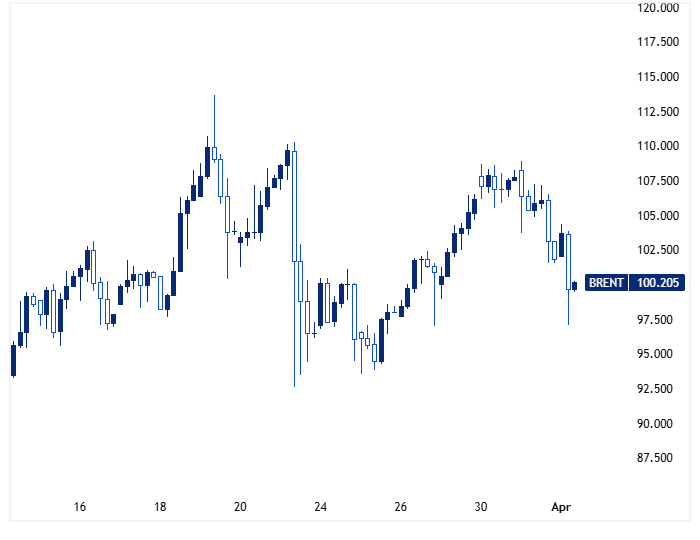
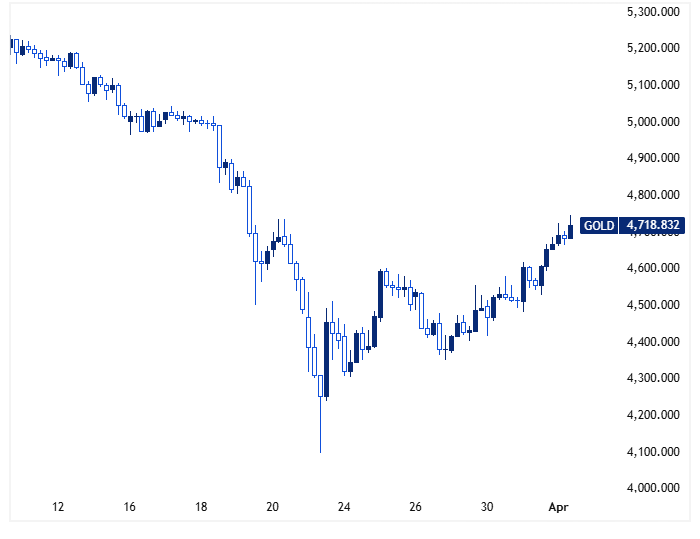
وأشار الرئيس دونالد ترامب إلى استعداده لإنهاء الصراع مع إيران حتى في حال بقاء مضيق هرمز مغلقًا جزئيًا، في حين أفادت تقارير إقليمية بأن الرئيس الإيراني مسعود بزشكيان قد ينظر في إنهاء الصراع ضمن شروط معينة. ⁽1⁾
الولايات المتحدة: تراجع الدولار مع استمرار حالة عدم اليقين بشأن الصراع
واصل مؤشر الدولار الأمريكي تراجعه في أولى جلسات أبريل بعد انخفاضه في الجلسة السابقة، رغم أنه سجل ارتفاعًا بنسبة 2.3% في مارس مدعومًا بطلب الملاذ الآمن نتيجة عدم وضوح تداعيات الصراع في الشرق الأوسط.
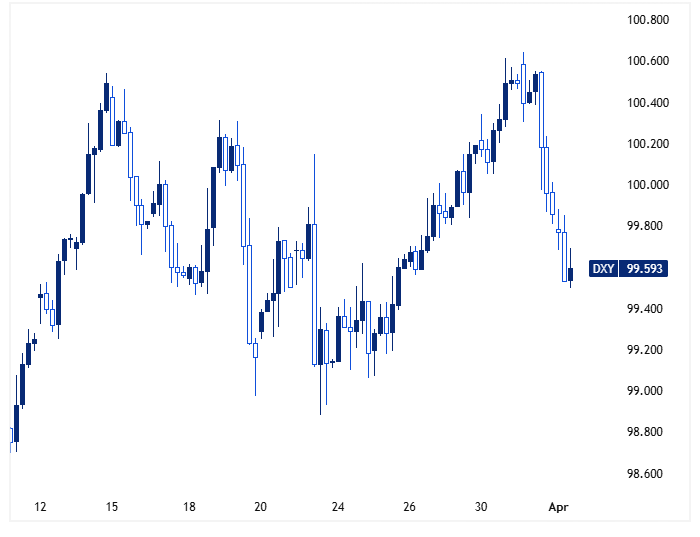
ورغم إشارات ترامب إلى احتمال انتهاء الصراع خلال أسبوعين إلى ثلاثة أسابيع، لا يزال المتداولون حذرين مع استمرار إرسال قوات أمريكية إضافية إلى المنطقة.
ورغم تأثير الصراع على الاقتصاد العالمي، فاجأت ثقة المستهلك الأمريكي الأسواق بالارتفاع في مارس، حيث سجلت 91.8 مقارنة بـ91 في فبراير، متجاوزة التوقعات. ⁽2⁾
لكن هذه القراءة تخفي قلقًا متزايدًا، إذ رفع المستهلكون توقعاتهم للتضخم خلال الـ12 شهرًا المقبلة إلى مستويات أغسطس 2025، نتيجة ارتفاع أسعار الوقود وتكاليف الرسوم الجمركية. ⁽3⁾
في المقابل، جاءت بيانات سوق العمل أقل تفاؤلًا، حيث تراجعت فرص العمل وفقًا لتقرير JOLTS إلى 6.882 مليون، مقارنة بـ7.24 مليون في القراءة المعدلة للشهر السابق. ⁽4⁾
ويركز المتداولون الآن على بيانات ADP للتوظيف، ومبيعات التجزئة، ومؤشر ISM الصناعي المرتقبة اليوم.
أوروبا: البنك المركزي الأوروبي أمام خيار صعب
أنهى اليورو شهر مارس فوق مستوى $1.15 بعد تقلبات حادة خلال الشهر، مدفوعًا بآمال وقف إطلاق النار التي دعمت العملات ذات المخاطر المرتفعة.
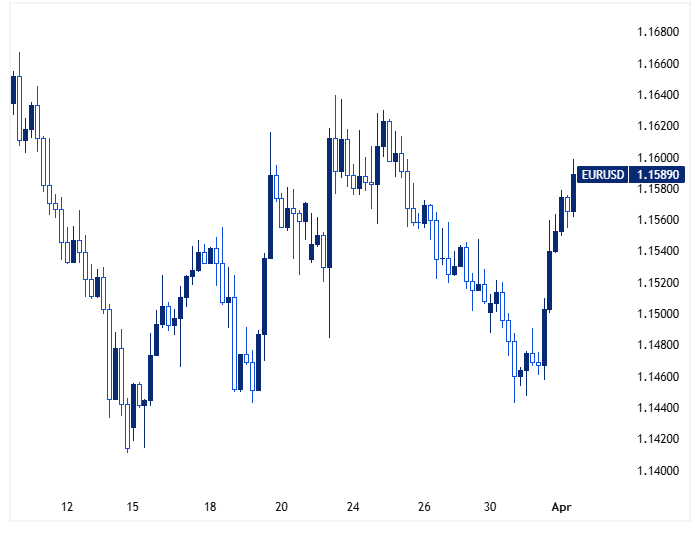
وارتفع التضخم في منطقة اليورو إلى 2.5% في مارس، مقارنة بـ1.9% في فبراير، مدفوعًا بارتفاع أسعار الطاقة، ليعود بذلك فوق هدف البنك المركزي الأوروبي البالغ 2%. ⁽5⁾
ويجد البنك المركزي الأوروبي نفسه أمام مفترق طرق: إما رفع الفائدة للحد من التضخم، أو التريث لتجنب تعقيد الوضع الاقتصادي. وتتوقع الأسواق حاليًا ثلاث زيادات في أسعار الفائدة هذا العام، بدءًا من أبريل أو يونيو. ⁽6⁾
ولا يوجد إجماع بين صناع القرار، حيث أشار يواخيم ناغل إلى إمكانية رفع الفائدة في أبريل، بينما حذرت إيزابيل شنابل من التحرك السريع. ⁽7⁾
كما حذرت كريستين لاغارد من أن ثقة الجمهور بالبنك قد تتراجع إذا بدا أنه لا يتخذ أي إجراء، حتى لو كان ارتفاع التضخم مؤقتًا.
ومن الإشارات الإيجابية، تراجع التضخم الأساسي إلى 2.3% مقارنة بـ2.4% في فبراير، كما انخفض تضخم الخدمات إلى 3.2%. ⁽8⁾
ومع ذلك، يحذر الاقتصاديون من أن استمرار ارتفاع أسعار الطاقة قد ينتقل إلى الأجور وباقي السلع، مما يجعل السيطرة على التضخم أكثر صعوبة.
المملكة المتحدة: ارتفاع أسعار المنازل لكن التحديات تتزايد
أنهى الجنيه الإسترليني شهر مارس عند $1.32، وهو أدنى مستوى له منذ ديسمبر، تحت ضغط الصراع في الشرق الأوسط وضعف الاقتصاد البريطاني.
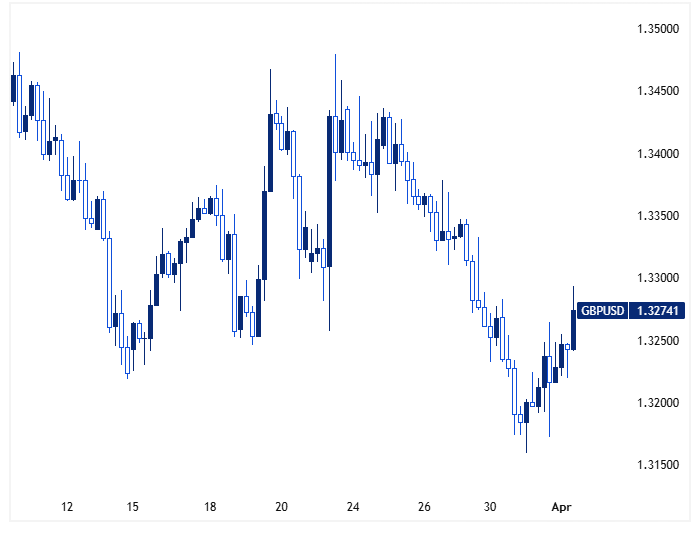
وارتفعت أسعار المنازل في بريطانيا بنسبة 0.9% على أساس شهري، وهو أقوى ارتفاع منذ ديسمبر 2024، وبنسبة 2.2% سنويًا، متجاوزة التوقعات التي كانت تشير إلى تراجع طفيف. ⁽9⁾
لكن النظرة المستقبلية أقل تفاؤلًا، حيث من المتوقع أن تؤثر تكاليف الطاقة المرتفعة وأسعار الفائدة على الطلب والقدرة الشرائية.
ويتوقع معظم الاقتصاديين بقاء أسعار الفائدة دون تغيير هذا العام في ظل ضعف النمو الاقتصادي. ⁽10⁾
كما بدأ الصراع يؤثر على خطط بناء المساكن لدى حكومة كير ستارمر، في وقت سجل فيه الاقتصاد نموًا ضعيفًا بنسبة 0.1% في الربع الأخير من 2025. ⁽11⁾
اليابان وأستراليا: ضغوط متزايدة على أسعار الفائدة
في اليابان، تعافى الين بعد اقترابه من مستوى 160، وهو مستوى حساس، مما دفع وزير المالية إلى التحذير من تحركات مضاربية في سوق العملات.
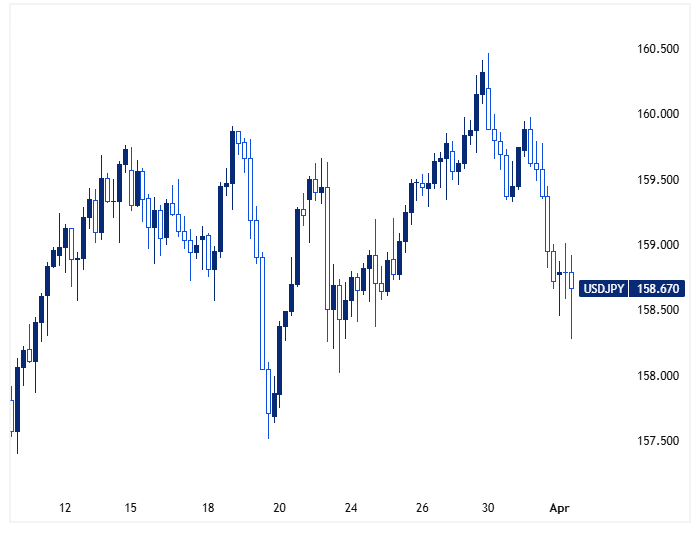
ويؤدي ضعف الين إلى تفاقم التضخم من خلال رفع تكاليف الواردات، بينما يزيد إغلاق مضيق هرمز من الضغوط على أسعار النفط.
وتراجعت الأسهم اليابانية بأكثر من 11% في مارس، فيما ارتفعت عوائد السندات الحكومية إلى أعلى مستوياتها منذ 1999، مع توقعات برفع الفائدة في أبريل. ⁽12⁾
أما في أستراليا، فقد رفع البنك المركزي سعر الفائدة بمقدار 25 نقطة أساس إلى 4.1% في قرار منقسم (5-4)، وهو الأكثر انقسامًا منذ بدء نشر نتائج التصويت.
وقد عكس القرار جزئيًا التخفيضات السابقة في 2025، مع إقرار أعضاء المجلس بأن الصراع يضيف حالة كبيرة من عدم اليقين.
وحذر البنك من أن بقاء أسعار النفط عند $100 قد يدفع التضخم إلى 5% بحلول منتصف العام، فيما تتوقع الأسواق احتمالًا بنسبة 60% لرفع الفائدة مجددًا في مايو. ⁽13⁾
اعتبر الأعضاء الخمسة الذين صوتوا لصالح رفع أسعار الفائدة أن الصراع سيقلل من القدرة الإنتاجية للاقتصاد وقد يؤدي إلى انفلات توقعات التضخم.
كان الأعضاء الأربعة الذين صوتوا ضد القرار أكثر حذرًا، حيث أشاروا إلى ضعف إنفاق الأسر ورغبوا في انتظار مزيد من الوضوح بشأن التأثير الاقتصادي للصراع. ⁽¹⁴⁾


