en
- دخل الذهب شهر أكتوبر دون مستوى 4,200 دولار للأونصة، منخفضًا بنحو 25% عن ذروته المسجلة في يناير.
- بلغت عوائد سندات الخزانة الأميركية أعلى مستوياتها منذ عقود، ما يزيد تكلفة الفرصة البديلة للاحتفاظ بالذهب.
- قد تحد مشتريات البنوك المركزية القياسية خلال الربع الثاني والمخاوف المالية ّ من حدة التراجع.
شهد مسار الذهب تقلبات حادة هذا العام. فبعد تراجعه عن مستوياته القياسية المسجلة في يناير، انخفض لفترة وجيزة إلى ما دون 4,000 دولار في أواخر يونيو قبل أن يتعافى خلال أغسطس. ثم خسر أكثر من 6% في سبتمبر، رغم بقائه أعلى بنحو 8% مقارنةً بالعام الماضي. ⁽¹⁾
وتزامن الانخفاض الأخير مع ارتفاع حاد في تكاليف الاقتراض الأميركية. فقد تجاوز عائد سندات الخزانة لأجل 10 أعوام مستوى 5% في 23 سبتمبر، وأغلق بالقرب من 5.24% في 28 سبتمبر، وهو أعلى مستوى له منذ عام 2007. كما أغلق عائد السندات لأجل 30 عامًا عند 5.56%، مسجلًا أعلى مستوياته منذ عام 2004.
عادةً ما تجعل العوائد المرتفعة الأصول المدرة للفائدة أكثر جاذبية مقارنةً بالذهب. لكن الأسباب التي تقف وراء موجة بيع السندات تكتسب أهمية أيضًا؛ إذ قد تشجع المخاوف بشأن الدين الحكومي واستدامة المالية العامة المستثمرين على الاحتفاظ بالذهب، حتى مع ازدياد تنافسية عوائد السندات.
ويتمثل السؤال مع بداية أكتوبر في ما إذا كان هذا الطلب سيواصل الحد من الضغوط الناتجة عن ارتفاع العوائد الحقيقية.
لماذا تضغط العوائد المرتفعة على الذهب؟
لا يدر الذهب فائدة أو توزيعات أرباح. ويعني الاحتفاظ به التخلي عن العائد الذي كان يمكن تحقيقه من سند أو حساب ادخار. لذلك، عندما ترتفع العوائد، تزداد عادةً تكلفة الفرصة البديلة للاحتفاظ بأصل لا يدر عائدًا مثل الذهب.
وقد يجعل ذلك السندات أكثر جاذبية نسبيًا ويفرض ضغوطًا هبوطية على الذهب. لكن هذه العلاقة ليست تلقائية، إذ قد تتغلب عليها عوامل مثل توقعات التضخم والدولار والمخاطر الجيوسياسية وتمركز المستثمرين في السوق.
تعكس العوائد الحقيقية العائد بعد تعديله وفق التضخم. وفي تحليلات الأسواق، تُقاس عادةً باستخدام سندات الخزانة المحمية من التضخم، أو من خلال طرح التضخم المتوقع من العوائد الاسمية.
عندما ترتفع العوائد الاسمية بالتزامن مع توقعات التضخم، قد لا تتغير العوائد الحقيقية إلا بدرجة محدودة. أما عندما ترتفع العوائد الحقيقية، فتقدم الأصول المدرة للفائدة عائدًا أفضل بعد احتساب التضخم، ما يزيد تكلفة الاحتفاظ بالذهب.
عام 2013، عندما نجحت المعادلة التقليدية
ظهر أوضح مثال حديث على ذلك في عام 2013، عندما تراجع الذهب بنسبة 28% بعد أن أشار الاحتياطي الفيدرالي الأميركي إلى اعتزامه إبطاء برنامج شراء السندات. ⁽²⁾
وحدث معظم هذا الانخفاض خلال ربع واحد، إذ تراجع الذهب بأكثر من 20% بين أبريل ويونيو. وخلال الفترة نفسها، قفز عائد سندات الخزانة لأجل 10 أعوام المحمية من التضخم بأكثر من نقطة مئوية كاملة. وفي مايو وحده، ارتفع العائد بمقدار 57 نقطة أساس. ⁽³⁾
لكن تسلسل الأحداث لم يكن واضحًا تمامًا. فقد سبقت أشد خسائر الذهب في أبريل التحرك الأكبر في العوائد الحقيقية بنحو أسبوعين. وربطت رويترز الانخفاض بمزيج من العوامل الأخرى إلى جانب الاحتياطي الفيدرالي، منها تعافي الاقتصاد الأميركي، والتدفقات الخارجة الكبيرة من الصناديق المتداولة في البورصة، وضعف الطلب المرتبط بالصين. ⁽⁴⁾
ورغم ذلك، تزامن انهيار الذهب في عام 2013 مع ارتفاع حاد في العوائد الحقيقية وتوقعات بتراجع السياسة التيسيرية للاحتياطي الفيدرالي. ولا يزال ذلك مثالًا واضحًا على تأثير تكلفة الفرصة البديلة.
التأثير لا يزال قائمًا، لكن بقوة أقل
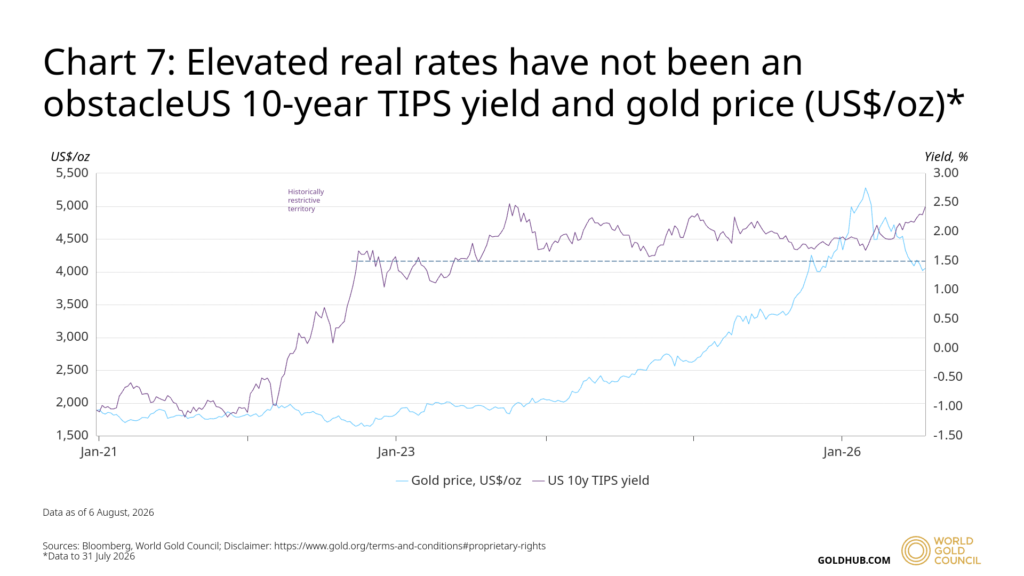
تظهر الآلية نفسها هذا العام؛ فقد ارتفعت العوائد الحقيقية بقوة وتراجع الذهب.
وخلال مزاد 17 سبتمبر، بيعت سندات خزانة محمية من التضخم لأجل 10 أعوام، ضمن إعادة فتح إصدار قائم، بعائد حقيقي بلغ 2.653%، وهو الأعلى لهذا الأجل منذ أكتوبر 2008. ويزيد ذلك بنحو 75 نقطة أساس على عائد مزاد مماثل أُجري في مارس. ⁽⁵⁾
ويوضح ارتفاع عائد المزاد الضغوط الناتجة عن عوائد السندات المعدلة وفق التضخم. ومع ذلك، لا تستطيع العوائد وحدها تفسير أداء الذهب.
ويساعد طلب المستثمرين على توضيح السبب. فقد استقطبت الصناديق المتداولة المدعومة بالذهب تدفقات بقيمة 18 مليار دولار في أغسطس، وهي ثاني أكبر تدفقات شهرية مسجلة. وأضافت أوروبا نحو 7.9 مليار دولار، وهو أعلى مستوى شهري على الإطلاق، فيما أضافت أميركا الشمالية نحو 7.7 مليار دولار. وبلغت حيازات الصناديق المتداولة عالميًا مستوى قياسيًا قدره 4,189 طنًا. ⁽⁶⁾
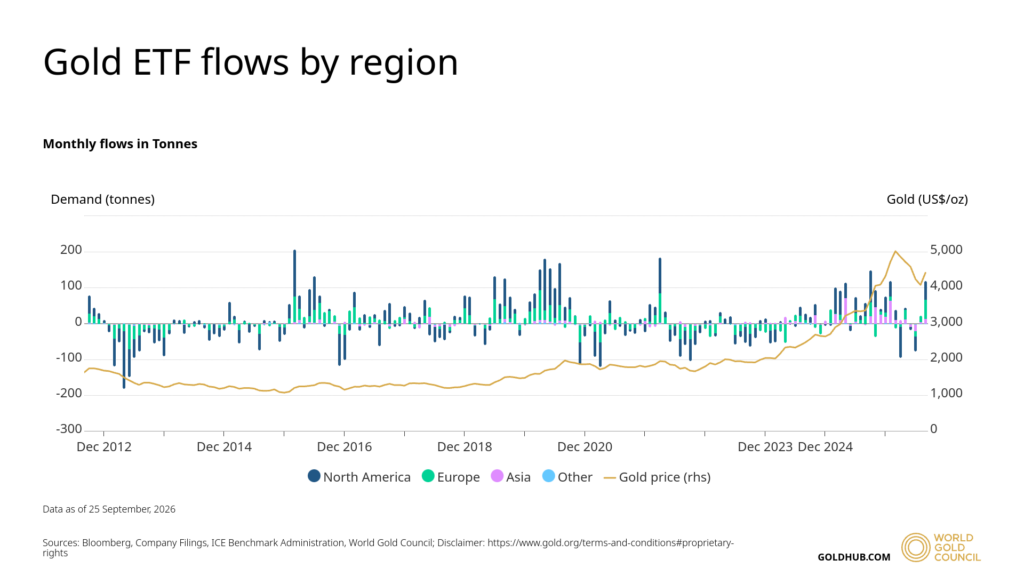
وربط مجلس الذهب العالمي جزءًا من هذه المشتريات بتزايد المخاوف بشأن استدامة المالية العامة وسوق سندات الخزانة.
ويشير ذلك إلى اختلاف في العوامل التي تدفع العوائد إلى الارتفاع. ففي عام 2013، عكس ارتفاع العوائد توقعات بتقليص الاحتياطي الفيدرالي للتحفيز. أما هذه المرة، فقد تزامن ارتفاع العوائد طويلة الأجل أيضًا مع زيادة الاقتراض الحكومي وتصاعد الشكوك بشأن استدامة المالية العامة.
وتشير ستيت ستريت إلى أن الذهب وعلاوة الأجل، وهي العائد الإضافي الذي يطلبه المستثمرون مقابل الاحتفاظ بالسندات طويلة الأجل، ارتفعا معًا خلال هذا العقد. ⁽⁷⁾
ويكتسب هذا الاختلاف أهمية؛ إذ تميل العوائد المرتفعة نتيجة قوة النمو إلى سحب الأموال بعيدًا عن الذهب. أما ارتفاعها بسبب المخاوف المالية، فقد يدفع بعض المستثمرين نحو المعدن، حتى مع زيادة تكلفة الاحتفاظ به.
289 طنًا من الطلب الاستراتيجي
يتمثل العامل الثاني في هوية المشترين.
أضافت البنوك المركزية نحو 289 طنًا من الذهب إلى احتياطياتها خلال الربع الثاني من عام 2026، وهو مستوى قياسي للربع الثاني. وتصدرت بولندا عمليات الشراء بإضافة 51 طنًا، ليرتفع إجمالي احتياطياتها إلى 632 طنًا. وأضافت الصين 33 طنًا، وهي أكبر زيادة فصلية منذ أواخر عام 2023، لترتفع حيازاتها المعلنة إلى 2,346 طنًا. ⁽⁸⁾
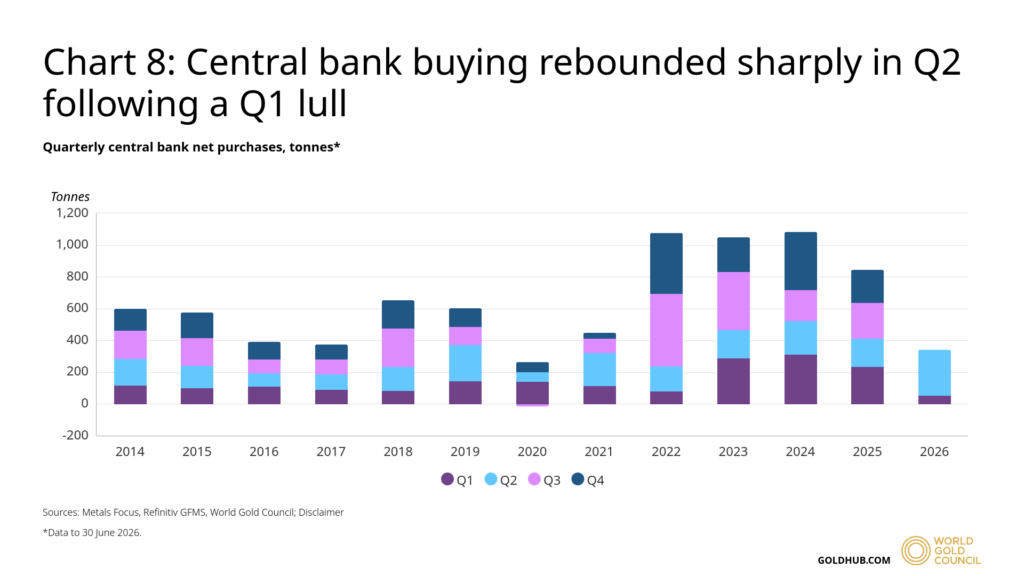
لكن وتيرة الشراء لم تكن مستقرة. فقد كانت مشتريات البنوك المركزية ضعيفة في الربع الأول، ما دفع الطلب خلال النصف الأول إلى أدنى مستوياته منذ عام 2022.
ويصف مجلس الذهب العالمي طلب البنوك المركزية بأنه استراتيجي، تدفعه الرغبة في التنويع والأداء خلال الأزمات والحماية من المخاطر الجيوسياسية والمالية، ضمن آفاق زمنية تُقاس بالأعوام، لا بقرار واحد بشأن أسعار الفائدة. ومع ذلك، قد تحدث عمليات بيع تكتيكية استجابةً لاحتياجات السيولة أو إدارة العملات.
وقد تجعل هذه النظرة الاستراتيجية طلب البنوك المركزية أقل حساسية لتحركات عوائد السندات قصيرة الأجل مقارنةً بطلب المستثمرين من القطاع الخاص.
أهمية تجارة الذهب بالنسبة إلى دبي
تؤثر تقلبات أسعار الذهب مباشرةً في الإمارات.
تستحوذ دبي على نحو 15% من تجارة الذهب العالمية، فيما يصف مركز دبي للسلع المتعددة الإمارات بأنها ثاني أكبر مركز لتجارة المعادن الثمينة في العالم. وتنعكس تحركات أسعار الذهب مباشرةً على تجارة المجوهرات والسبائك في الإمارة. ⁽⁹⁾
كما يضيف ارتباط الدرهم بالدولار رابطًا آخر. فقد صُمم إطار السياسة النقدية لمصرف الإمارات العربية المتحدة المركزي لإبقاء أسعار الفائدة في سوق النقد الإماراتية متوافقة مع المستويات الأميركية دعمًا لربط العملة. ويعني ذلك انتقال تأثير ظروف السياسة النقدية الأميركية إلى سوق النقد الإماراتية أيضًا.
ولإلقاء نظرة أوسع على علاقة الذهب التاريخية بالأسهم وسندات الخزانة خلال ظروف السوق المختلفة، يمكنك الاطلاع على تحليل ضمان ماركتس لارتباط الذهب بمؤشر S&P 500 وسندات الخزانة الأميركية.
ما الذي قد يغير هذه العلاقة؟
لم يختفِ تأثير تكلفة الفرصة البديلة. فلا يزال ارتفاع العوائد الحقيقية يضغط على الذهب، فيما توفر مشتريات البنوك المركزية والمخاوف المالية دعمًا مضادًا.
وقد تزداد قوة هذه العلاقة مجددًا إذا بدأ المستثمرون ينظرون إلى ارتفاع العوائد طويلة الأجل باعتباره مؤشرًا في المقام الأول على نمو أقوى وسياسة نقدية أكثر تشددًا، بدلًا من كونه تعويضًا عن المخاطر المالية وزيادة معروض السندات. كما أن تباطؤ مشتريات البنوك المركزية أو الصناديق المتداولة سيجعل الذهب أكثر عرضةً لضغوط ارتفاع العوائد.