en
- موجة تسييل قسري تاريخية محَت تريليونات من قيم الذهب والفضة في جلسة واحدة
- الرافعة المالية ونداءات الهامش وقواعد البورصات أنهت موجة صعود المعادن النفيسة، وليس العوامل الأساسية
- ترشيح كيفن وورش دعم الدولار والعوائد الحقيقية، مضيفًا ضغطًا كليًا في أسوأ توقيت ممكن
- خمس زيادات في هوامش CME خلال 9 أيام وفخ سيولة في الصين جعلا الفضة بؤرة الحدث
- الانحرافات، وضعف أداء أسهم شركات التعدين، والتمدد السعري المفرط كانت إشارات إلى أن الصعود يسير على وقت مستعار
سوق بُني على الرافعة المالية ثم انكسر أخيرًا
عندما تتحرك الأسواق بشكل شبه عمودي وتتصدر العناوين لأشهر، فإنها تجذب صناديق التحوط والمؤسسات والمستثمرين الأفراد المتأخرين بدافع الخوف من تفويت الفرصة. وهذه البيئة تجذب أيضًا مستويات مرتفعة من الرافعة المالية. الرافعة هي الوقود المسرّع. وكلما ارتفعت الرافعة في سوق ما، أصبح الانعكاس عند حدوثه أسرع وأحدّ وأكثر قسوة.
وهذا تحديدًا ما حدث في المعادن النفيسة يوم الجمعة الماضي. انهارت الفضة بنحو 32% في جلسة واحدة، بينما تراجع الذهب بأكثر من 12%. تحركات بهذا الحجم لا تحدث في ظروف سوق طبيعية. إنها تحدث فقط خلال أحداث ضغط نظامي تقودها عمليات بيع قسرية ونداءات هامش، وليس إعادة تموضع طوعية. ⁽¹⁾
هبوط حاد وتأثير واسع في السوق
قبل الانهيار، كان الذهب والفضة عند مستويات متطرفة. تم تداول الذهب فوق 5,500 دولار للأونصة، بينما تجاوزت الفضة 115 دولارًا للأونصة. كانت هذه مستويات تاريخية مدعومة بزخم قوي والتحوط من التضخم والمضاربات.
وجاء الانعكاس تاريخيًا بالقدر نفسه. يوم الجمعة، هبط الذهب من نحو 5,380 إلى قرابة 4,680 خلال ساعات. وتراجعت الفضة من حوالي 115 إلى قرب 75 قبل أن تستقر. وسجلت الفضة أكبر هبوط يومي مطلق في تاريخها وأكبر تراجع نسبي منذ أزمة الأخوين هانت في 1980.
هذا البيع محا مكاسب استثنائية. كان الذهب مرتفعًا بنحو 30% في يناير قبل الانهيار، بينما صعدت الفضة قرابة 70%. مثل هذه الارتفاعات السريعة، خصوصًا في أسواق تعتمد على الرافعة، نادرًا ما تكون مستدامة دون تصحيحات. ⁽²⁾
ترشيح وورش أضاف ضغطًا كليًا
تغيرت معنويات السوق بحدة بعد إعلان الرئيس الأميركي دونالد ترامب ترشيح كيفن وورش لرئاسة الاحتياطي الفيدرالي. كان المستثمرون متمركزين على سيناريو أكثر ميلاً للتيسير. لكن وورش يُنظر إليه على نطاق واسع كصقر مؤسسي بسبب تركيزه الطويل على مخاطر التضخم ودعمه لتقليص ميزانية الاحتياطي الفيدرالي. ⁽³⁾
ورغم أن وورش انتقد سابقًا بطء الفيدرالي في تعديل السياسة، فإن الأسواق فسرت ترشيحه على أنه إشارة إلى انضباط أكبر في السياسة لا إلى تيسير نقدي. وهذا رفع العوائد الحقيقية ودعم الدولار، ما قلل جاذبية الأصول غير المولدة للعائد مثل الذهب والفضة. ⁽⁴⁾
لم يكن هذا العامل وحده سبب الانهيار، لكنه كان محفزًا إضافيًا في سوق هش ومفرط الرافعة أصلًا.
الرافعة وقواعد الهامش حوّلتا التقلب إلى سلسلة انهيارات
المحرك الحقيقي للانهيار كان الرافعة وآليات الهامش.
في 13 يناير، انتقلت CME من هوامش ثابتة بالدولار إلى متطلبات هامش قائمة على النسبة. وهذا يعني أنه مع ارتفاع أسعار الفضة، يرتفع رأس المال المطلوب للاحتفاظ بعقد واحد. أي أن الرافعة أصبحت محدودة فعليًا عند الأسعار المرتفعة، وأصبح حتى التراجع الصغير خطيرًا على المراكز الممولة بالرافعة. ⁽⁵⁾
بين 13 يناير و27 يناير، رفعت CME هوامش الصيانة عدة مرات لضمان تغطية الضمانات مع ارتفاع التقلبات. إجمالًا، كانت هناك 5 زيادات في الهوامش خلال 9 أيام، ما خلق ضغط بيع مكبوتًا كزنبرك مشدود. ⁽⁶⁾
ومع بدء الأسعار في الهبوط، واجه المتداولون الممولون بالرافعة نداءات هامش، واضطروا إما لإضافة رؤوس أموال كبيرة أو تصفية مراكزهم فورًا. وكثيرون لم يكن لديهم خيار سوى البيع. ⁽⁷⁾
فخ السيولة في الصين سرّع بيع الفضة
تضررت الفضة أكثر من الذهب بسبب ضغوط خاصة بالسوق.
في 30 يناير، طبقت بورصة شنتشن إيقاف تداول ليوم كامل على صندوق SDIC Silver LOF. وهذا حبس المستثمرين الصينيين داخل المنتجات المحلية. ولعدم قدرتهم على التسييل محليًا، اضطروا لبيع انكشافاتهم الخارجية، بما في ذلك عقود COMEX وصناديق الفضة المتداولة، لتوفير السيولة أو التحوط. ⁽⁸⁾
وهذا خلق فخ سيولة. واشتد ضغط البيع خارج الصين في وقت كانت فيه السيولة ضعيفة أصلًا بسبب نداءات الهامش. وكانت النتيجة موجة تسييل قسري متسلسلة في أسواق الفضة عالميًا. ⁽⁹⁾
الإشارات الفنية كانت تحذّر مسبقًا
لم يأتِ الانهيار دون إنذارات.
أحد أكثر الأدوات التي يتم تجاهلها في التداول هو الانحراف. يظهر انحراف مؤشر القوة النسبية عندما يستمر السعر في الارتفاع بينما يضعف الزخم، وهو ما يشير إلى ارتفاع المخاطر وهشاشة الصعود.
في الفضة، كان انحراف هبوطي في مؤشر القوة النسبية قد ظهر بالفعل خلال قمة يناير. وفي الوقت نفسه، فشلت صناديق أسهم شركات تعدين الفضة في تأكيد القمم الجديدة في السعر الفوري. عندما تكون الأموال الذكية متفائلة، عادةً ما تقود شركات التعدين. وعندما تتأخر، فهذا غالبًا يشير إلى توزيع لا إلى تجميع.
واصلت الفضة الارتفاع بينما توقفت أسهم التعدين. هذا الانحراف، مع حركة اندفاعية مفرطة، كان إشارة على الإنهاك. كل إشارة مفيدة وحدها، لكنها مجتمعة تشكل تحذيرًا قويًا.
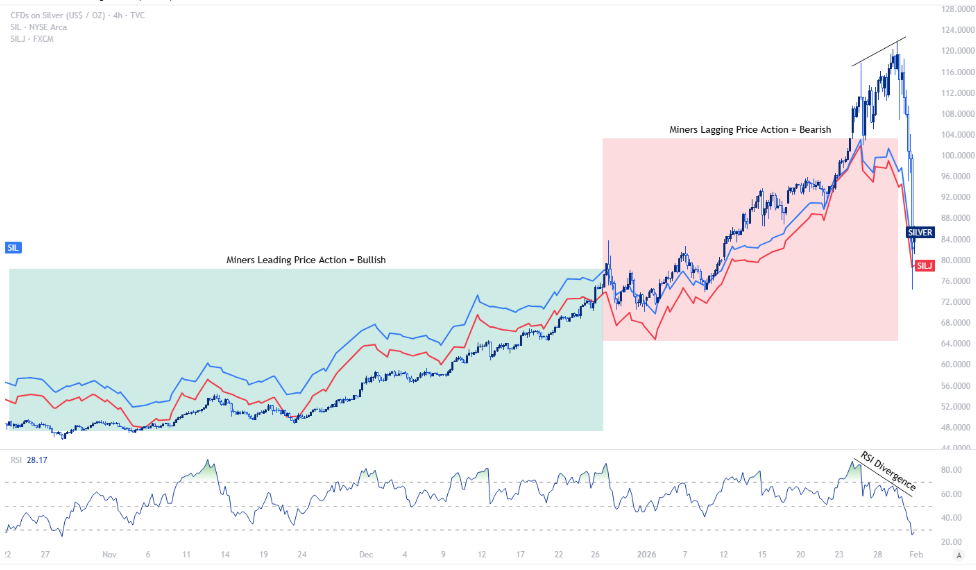
مخطط الفضة (إطار 4 ساعات) مقارنة مع صندوق Global X Silver Miners ETF وصندوق Amplify Junior Silver Miners ETF /
المصدر: TradingView
ما رأيناه حتى الآن هو فقط مرحلة التسييل الأولية. توقفت الحركة بسبب عطلة نهاية الأسبوع، لكن هيكل السعر لم يتكوّن بالكامل بعد.
من المبكر تحديد العمق أو التوقيت. هذه مرحلة الصبر. إدارة المخاطر الاحترافية تعني انتظار التشكّل والتأكيد، لا محاولة اصطياد القيعان أو التفاعل عاطفيًا مع العناوين.
الأسواق تكشف نواياها عبر سلوك السعر. وحتى يحدث ذلك، يظل الانضباط أهم من القناعة.
الدرس الحقيقي هو إدارة المخاطر
هذا الانهيار لم يكن فشلًا للذهب أو الفضة كأصول، بل فشلًا في الرافعة وإدارة المخاطر.
التسييل القسري لا يقول شيئًا عن الأساسيات طويلة الأجل، لكنه يقول الكثير عن التمركز. ويُظهر التاريخ أن بعض أقوى موجات الصعود طويلة الأجل في المعادن النفيسة جاءت بعد أعنف موجات التسييل. يتم إخراج الرافعة المفرطة، وتُزال الأيدي الضعيفة، ويُعاد ضبط السوق.
الدرس الأهم واضح: إدارة المال والمخاطر أهم من الاتجاه. الأسواق لا تكون مستقرة لأن الأسعار ترتفع ببطء، بل تكون مستقرة فقط إلى أن يتم اختبار الرافعة.
وهذا ما حدث يوم الجمعة الماضي.
تم اختبار الرافعة، وفشلت.