

 en
في كل مرة تتابع فيها الأخبار أو تقرأ مقالًا عن الاقتصاد أو العملات، تجد إشارات إلى ارتفاع عوائد السندات أو انخفاضها.
وغالبًا ما يرجع ذلك إلى عوامل مثل تغيرات السياسة النقدية، أو التحركات الكبيرة في العملات، أو التطورات السياسية. ويستحوذ عائد السندات لأجل عامين وعائد السندات لأجل 10 أعوام على معظم العناوين. ولكن لماذا يحظى هذان المؤشران المرجعيان بكل هذا الاهتمام، وماذا يشيران إليه؟
يمثل كلاهما عائدًا سوقيًا على أدوات الدين الحكومية الأميركية، ويُستخدمان كمعدلين مرجعيين مهمين في الأسواق المالية.
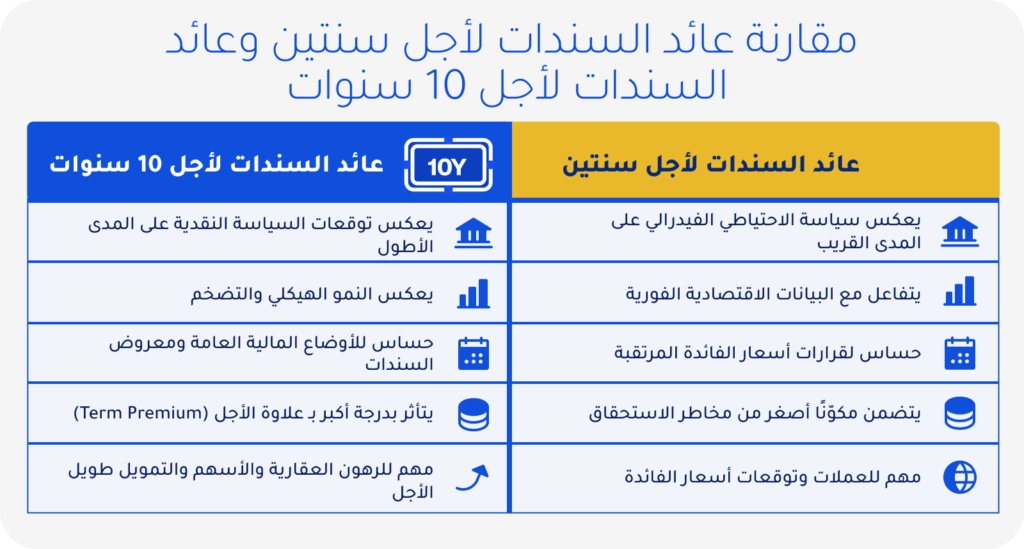
يرتبط عائد السندات لأجل عامين ارتباطًا وثيقًا بالمسار المتوقع للسياسة النقدية، بينما يعكس عائد السندات لأجل 10 أعوام مزيجًا أوسع من توقعات أسعار الفائدة والتضخم والنمو والمخاطر طويلة الأجل.
تتحرك أسعار السندات وعوائدها في اتجاهين متعاكسين. فعندما يرتفع سعر السند، ينخفض عائده، وعندما تؤدي عمليات البيع إلى انخفاض سعره، يرتفع العائد.
ما الذي يمثله عائد السندات لأجل عامين؟
يتأثر عائد السندات لأجل عامين بدرجة كبيرة بتوقعات الأسواق المالية بشأن الخطوات التي سيتخذها البنك المركزي خلال الأعوام القليلة المقبلة.
ويمكن لبيانات التضخم والتوظيف ونمو الأجور والنشاط الاقتصادي أن تغير هذه التوقعات. فإذا تجاوز التضخم التوقعات، قد يتوقع المتداولون زيادات إضافية في أسعار الفائدة، أو تخفيضات أقل، أو بقاء الفائدة مرتفعة لفترة أطول، ما يدفع عائد السندات لأجل عامين إلى الارتفاع.
أما انخفاض عائد السندات لأجل عامين، فيشير عادةً إلى توقعات بتراجع أسعار الفائدة الأساسية نتيجة عوامل متعددة، مثل ضعف النمو أو انخفاض التضخم.
وقد يدعم الانخفاض التدريجي الناتج عن انحسار التضخم الأسواق المالية، بينما قد يشير الهبوط الحاد عقب صدور بيانات توظيف ضعيفة أو ظهور ضغوط مالية إلى مخاوف من الركود.
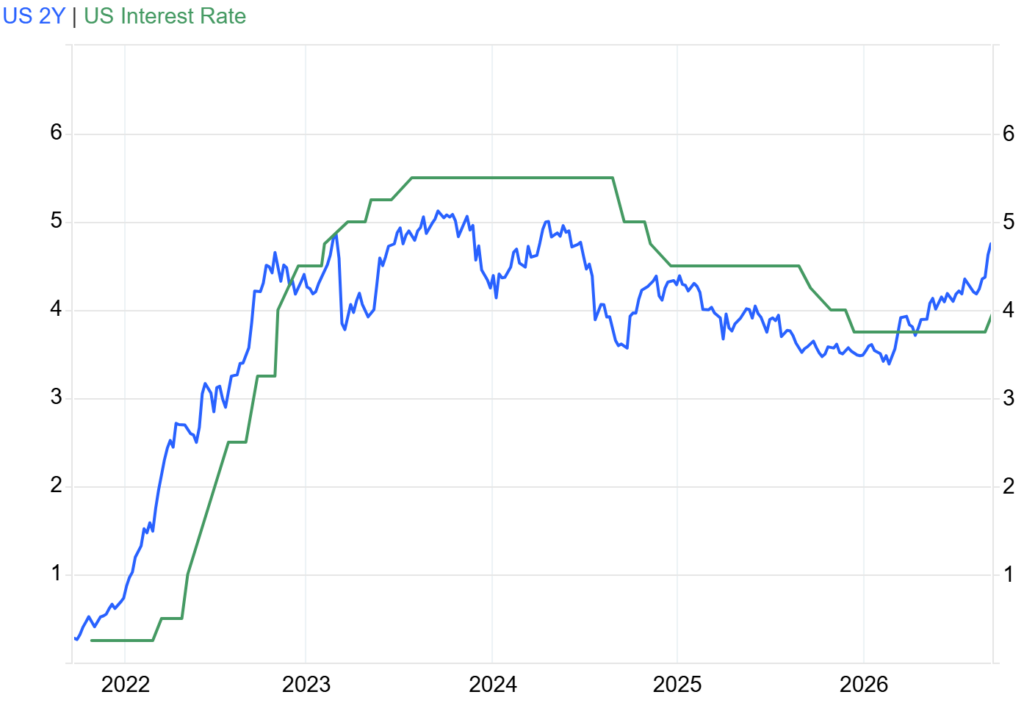
وغالبًا ما يتحرك هذا العائد قبل سعر الفائدة الأساسي، لأنه يعكس توقعات قرارات الاحتياطي الفيدرالي المستقبلية، بدلًا من الاقتصار على سعر الفائدة الحالي.
ويكتسب عائد السندات لأجل عامين أهمية أيضًا في أسواق العملات عند مقارنة العوائد بين الدول.
فإذا كان من المتوقع أن يتبع أحد البنوك المركزية مسارًا أكثر تشددًا من بنك مركزي آخر، فقد يرتفع عائد السندات لأجل عامين في دولته مقارنةً بنظيره.
ويؤدي ذلك إلى اتساع أفضلية العائد، ما قد يدعم العملة، رغم أن المخاطر السياسية والمالية والجيوسياسية قد تتغلب أحيانًا على هذه الأفضلية.
ما الذي يمثله عائد السندات لأجل 10 أعوام؟
ينظر عائد السندات لأجل 10 أعوام إلى أفق زمني أبعد، إذ يعكس توقعات أسعار الفائدة على مدى عقد كامل، إلى جانب التعويض عن التضخم وعلاوة الأجل، وهي العائد الإضافي الذي قد يطلبه المستثمرون مقابل الاحتفاظ بسندات ذات آجال أطول.
وعلى خلاف عائد السندات لأجل عامين، يتأثر عائد السندات لأجل 10 أعوام بعوامل تتجاوز توقعات سياسات البنوك المركزية قصيرة الأجل. فالنمو والتضخم والمالية العامة وحجم إصدارات السندات كلها عوامل تؤثر فيه.
وإذا كان الاقتصاد ينمو، أو ظل التضخم مستمرًا، أو سجلت الحكومة عجزًا ماليًا أكبر، فقد يرتفع عائد السندات لأجل 10 أعوام. وفي المقابل، يمكن لمخاوف الركود والطلب على أصول الملاذ الآمن أن تدفعه إلى الانخفاض.
ولا تقتصر أهمية عائد السندات لأجل 10 أعوام على سوق السندات؛ إذ يؤثر في أسعار الرهن العقاري وتكاليف اقتراض الشركات، ويُستخدم على نطاق واسع كمعدل مرجعي في تقييم الأصول.
وقد يفرض الارتفاع الحاد في عائد السندات لأجل 10 أعوام ضغوطًا على الأسهم، ولا سيما أسهم النمو والتكنولوجيا التي تعتمد تقييماتها بدرجة كبيرة على أرباح متوقعة بعد عدة أعوام. كما قد يؤثر في الدولار الأميركي والذهب وغيرهما من الأصول الحساسة لأسعار الفائدة.
قراءة منحنى العائد بين عامين و10 أعوام
يقيس فارق العائد بين عامين و10 أعوام، المعروف باسم 2s10s، الفرق بين العائدين:
فارق 2s10s = عائد السندات لأجل 10 أعوام − عائد السندات لأجل عامين
يعني الفارق الإيجابي أن عائد السندات لأجل 10 أعوام أعلى من عائد السندات لأجل عامين، ما ينتج عنه منحنى عائد صاعد. ويعكس ذلك عادةً توقعات بنمو أقوى وتعويض أعلى مقابل الإقراض لآجال أطول.
وعندما يكون عائد السندات لأجل عامين أعلى من عائد السندات لأجل 10 أعوام، يتحول الفارق إلى قيمة سالبة وينعكس منحنى العائد. ويظهر ذلك غالبًا عندما تكون السياسة النقدية متشددة ويتوقع المستثمرون انخفاض النمو وأسعار الفائدة لاحقًا.
وسبق أن ظهر انعكاس منحنى العائد قبل العديد من حالات الركود في الولايات المتحدة، لكنه لا يضمن حدوث الركود، كما أنه لا يوضح الكثير عن موعد بدء التباطؤ الفعلي.
يزداد انحدار المنحنى عندما يتسع الفارق بين العائدين، ويصبح أكثر تسطحًا عندما يضيق. ويكتسب العامل المحرك لهذا التغير أهمية لا تقل عن أهمية اتجاهه.
تحدث زيادة انحدار المنحنى في سوق صاعدة للسندات عندما تنخفض العوائد قصيرة الأجل بوتيرة أسرع من العوائد طويلة الأجل. وغالبًا ما تأتي بعد تراجع التضخم وارتفاع توقعات خفض أسعار الفائدة. لكنها قد تشير أيضًا إلى ضعف اقتصادي إذا توقعت الأسواق أن يخفض الاحتياطي الفيدرالي الفائدة بصورة حادة لمواجهة ضغوط مالية أو ركود.
أما عندما ترتفع العوائد طويلة الأجل بوتيرة أسرع من العوائد قصيرة الأجل، فيزداد انحدار المنحنى في سوق هابطة للسندات. وقد يرجع ذلك إلى نمو أقوى، أو استمرار التضخم، أو ارتفاع إصدارات السندات، أو زيادة علاوة الأجل.
ويحدث تسطح المنحنى في سوق هابطة عندما ترتفع العوائد قصيرة الأجل بوتيرة أسرع من العوائد طويلة الأجل، وغالبًا بسبب توقع الأسواق تشديد سياسة البنك المركزي. أما تسطح المنحنى في سوق صاعدة، فيحدث عندما تنخفض العوائد طويلة الأجل بوتيرة أسرع من العوائد قصيرة الأجل، نتيجة توقع المستثمرين نموًا أضعف أو تضخمًا أقل أو طلبًا أقوى على أصول الملاذ الآمن.
ونظرًا إلى أن زيادة انحدار المنحنى في سوق هابطة ترفع تكاليف الاقتراض طويلة الأجل، فقد تؤدي إلى تشديد الأوضاع المالية والضغط على الأصول عالية المخاطر.
منحنى سبق أن بلغ هذه المستويات
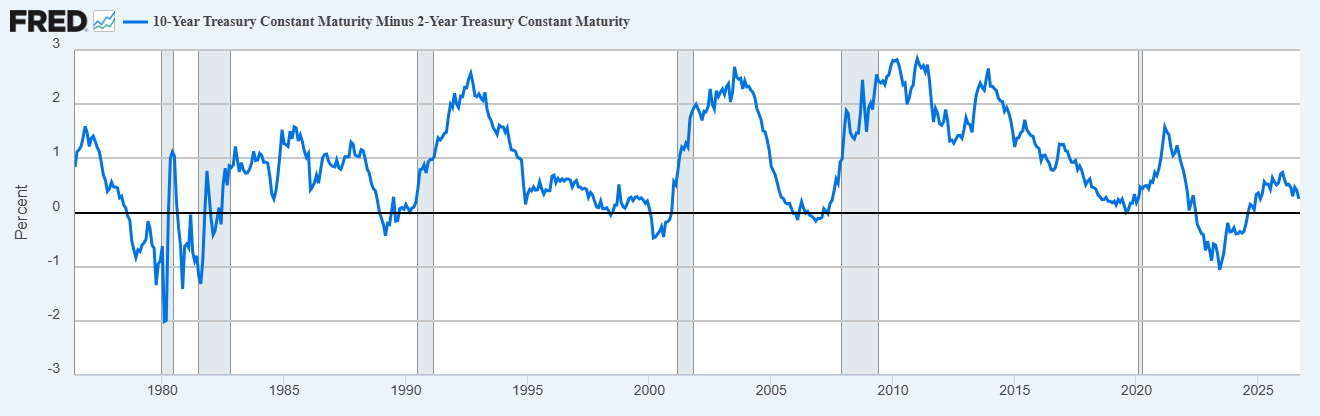
هذه ليست المرة الأولى التي يتصدر فيها فارق العائد بين عامين و10 أعوام دائرة الاهتمام. فمن يوليو 2022 إلى سبتمبر 2024، ظل المنحنى مقلوبًا، مسجلًا أطول فترة انعكاس منذ بدء تسجيل البيانات عام 1976.
المصدر: بنك الاحتياطي الفيدرالي في سانت لويس عبر قاعدة بيانات فريد (FRED) المناطق المظللة تمثل فترات الركود
تاريخيًا، سبق انعكاس فارق العائد بين عامين و10 أعوام العديد من حالات الركود في الولايات المتحدة، ولهذا جذبت فترة 2022–2024 اهتمامًا كبيرًا. كما تزامنت مع دورة تشديد قوية من الاحتياطي الفيدرالي، رفعت النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية من مستوى قريب من الصفر إلى 5.25%–5.50%.
ومع ذلك، لم يدخل الاقتصاد في حالة ركود خلال هذه الفترة القياسية من انعكاس المنحنى أو بعد عودته إلى وضعه الطبيعي. وعاد المنحنى إلى المنطقة الإيجابية وظل فيها خلال عام 2025، مع خفض الاحتياطي الفيدرالي أسعار الفائدة واستمرار صمود النمو الاقتصادي.
وأظهرت هذه الفترة أنه لا ينبغي التعامل مع انعكاس منحنى العائد باعتباره إشارة تلقائية إلى حدوث ركود. بل يجب تقييم دلالاته إلى جانب بيانات التوظيف والاستهلاك وأوضاع الائتمان والبيانات الاقتصادية الأوسع.
كما أن عودة المنحنى إلى المنطقة الإيجابية لا تعني تلقائيًا زوال مخاطر الركود. ففي دورات سابقة، بدأ الركود أحيانًا بعد عودة المنحنى إلى الازدياد في الانحدار، لأن الاحتياطي الفيدرالي كان يخفض أسعار الفائدة استجابةً للضعف الاقتصادي.
لذلك، لا يتمثل السؤال الرئيسي في ما إذا كان المنحنى يزداد انحدارًا، بل في تحديد الجزء الذي يقود هذه الحركة.
سوق السندات في سبتمبر 2026
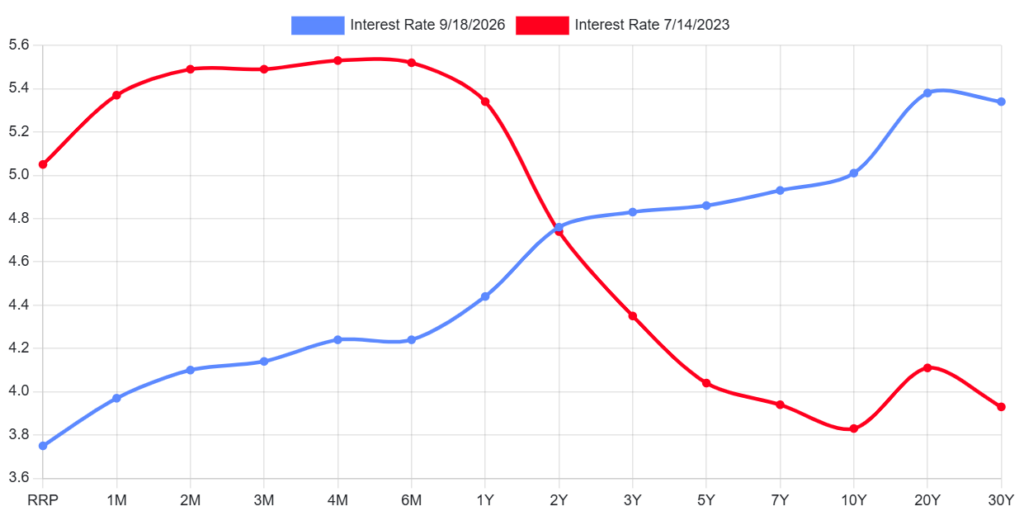
لا يزال الجزء الممتد بين عامين و10 أعوام من منحنى عائد سندات الخزانة ذا ميل إيجابي، لكن العوائد مرتفعة عبر مختلف آجال الاستحقاق.
بعد أحدث قرارات الاحتياطي الفيدرالي في 16 سبتمبر، قفز عائد السندات لأجل عامين إلى نحو 4.73%، وتداول عائد السندات لأجل 10 أعوام بالقرب من 5%، فيما بلغ عائد السندات لأجل 30 عامًا نحو 5.35%. ووضع ذلك فارق العائد بين عامين و10 أعوام عند قرابة 28 نقطة أساس.
وتلقى عائد السندات لأجل عامين دعمًا من توقعات تشديد السياسة النقدية. فقد رفع الاحتياطي الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس إلى نطاق 3.75%–4.00%، في أول زيادة منذ عام 2023، وذلك بقرار أُقر بالإجماع.
وأظهر مخطط النقاط أن 16 من أصل 18 من صانعي السياسات يتوقعون رفع أسعار الفائدة مرة أخرى على الأقل هذا العام. ودفع ذلك المتداولين إلى تسعير مسار أكثر تشددًا للسياسة النقدية قصيرة الأجل، ما أبقى عائد السندات لأجل عامين مرتفعًا.
أما الطرف طويل الأجل من المنحنى، فيواجه مجموعة جديدة من العوامل المؤثرة. فقد أدت إصدارات الخزانة الضخمة، واتساع العجز المالي، واستمرار مخاطر التضخم، وارتفاع الطلب على رأس المال إلى زيادة حجم الديون المتنافسة على طلب المستثمرين.
كما أضاف اقتراض الشركات المكثف، بما في ذلك تمويل مشروعات الذكاء الاصطناعي، مزيدًا من الضغوط على العوائد طويلة الأجل. ⁽¹⁾
ونتيجة لذلك، لا تعكس العوائد المرتفعة للسندات لأجل 10 و30 عامًا سياسة الاحتياطي الفيدرالي فحسب، بل تعكس أيضًا المخاوف من زيادة معروض السندات والعائد الإضافي الذي يطلبه المستثمرون مقابل الاحتفاظ بديون طويلة الأجل. كما ساهمت إشارات السياسة المتشددة الصادرة عن بنوك مركزية رئيسية أخرى في دعم عوائد السندات عالميًا.
وبعيدًا عن الاحتياطي الفيدرالي، وسعت وزارة الخزانة برنامجها لإعادة شراء السندات بهدف دعم السيولة في آجال الاستحقاق الطويلة. واعتبارًا من 9 سبتمبر، رفعت الوزارة حجم عمليات إعادة الشراء القائمة لدعم السيولة في شريحتي 10–20 عامًا و20–30 عامًا من ملياري دولار إلى 4 مليارات دولار لكل عملية، ثم نفذت عملية استثنائية بقيمة 6 مليارات دولار في شريحة 10–20 عامًا، أي ثلاثة أمثال الحجم المعتاد.
ويتمثل الهدف في الحفاظ على سلاسة عمل السوق، وليس خفض العوائد بالطريقة التي يفعلها التيسير الكمي الذي ينفذه الاحتياطي الفيدرالي.
ومع ذلك، لم يكن لتوسيع عمليات إعادة الشراء حتى الآن سوى تأثير محدود في أوضاع السوق الأوسع. فلا تزال هذه العمليات صغيرة مقارنةً بحجم سوق سندات الخزانة طويلة الأجل، ولم تخفف بصورة ملموسة الضغوط الناجمة عن ضخامة الإصدارات والمخاوف المالية وضعف طلب المستثمرين.
وواصلت العوائد ارتفاعها بعد توسيع البرنامج، رغم أن ذلك وحده لا يمثل مقياسًا مباشرًا لمدى نجاحه.
كيف تمتد هذه التأثيرات إلى الأسواق الأخرى؟
لا يقتصر تأثير اجتماع العوائد المرتفعة مع رفع أسعار الفائدة على سوق السندات، بل يمتد إلى فئات أصول أخرى أيضًا.
وقد تكون الأسهم الأكثر تضررًا، إذ تضغط العوائد المرتفعة على شركات النمو ذات القيمة السوقية الكبيرة والشركات المرتبطة بالذكاء الاصطناعي، التي تعتمد قيمتها على أرباح متوقعة في مستقبل بعيد. وتميل أسهم القطاع المالي إلى الصمود بصورة أفضل، لأن زيادة انحدار المنحنى توسع الفارق بين ما تدفعه البنوك على الودائع وما تحققه من القروض.
ويتعيّن على السوق الأوسع أيضًا استيعاب ارتفاع تكاليف اقتراض الشركات، ما يضغط على هوامش أرباح الشركات التي تحتاج إلى إعادة تمويل ديونها أو تمويل خططها التوسعية.
وتتأثر العملات بدرجة كبيرة بفروق عوائد السندات لأجل عامين بين الدول، لأنها تعكس توقعات المسارات النسبية لسياسات البنوك المركزية. وقد يؤدي اتساع أفضلية العوائد الأميركية مقارنةً باقتصادات يُتوقع أن تظل أسعار الفائدة فيها منخفضة إلى دعم الدولار.
ويرتبط ذلك بفارق العائد لأجل عامين، لكنه لا يماثله تمامًا. إذ يبلغ متوسط النطاق المستهدف للاحتياطي الفيدرالي البالغ 3.75%–4.00% نحو 3.875%، أي أعلى بنحو 138 نقطة أساس من سعر الفائدة على الودائع لدى البنك المركزي الأوروبي البالغ 2.50%. ويبلغ الفارق نحو سالب 138 نقطة أساس عند احتسابه بطرح سعر الاحتياطي الفيدرالي من سعر البنك المركزي الأوروبي.
وقد يضيق الفارق إذا شدد البنك المركزي الأوروبي سياسته بوتيرة أسرع من الاحتياطي الفيدرالي، رغم أن استمرار التشديد من كلا البنكين سيُبقيه دون تغير كبير.
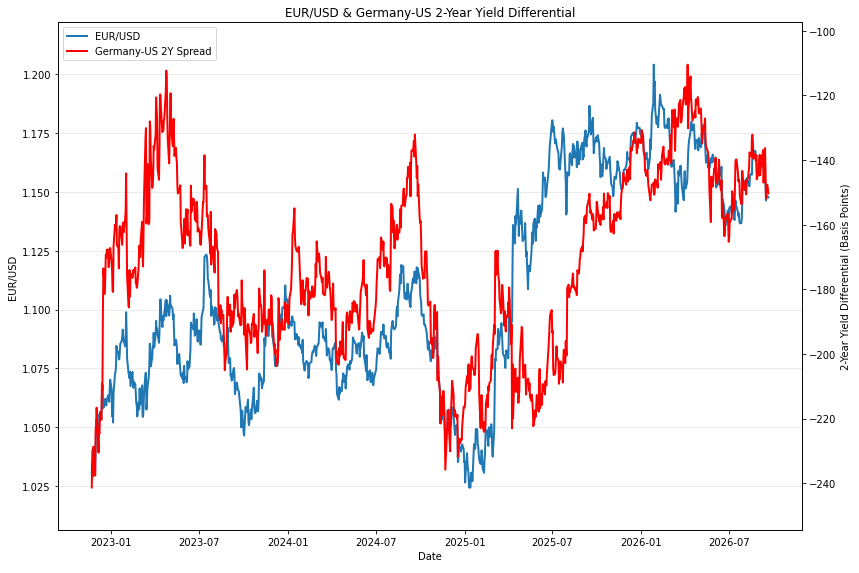
يوضح الرسم البياني أعلاه فارق عائد السندات لأجل عامين بين ألمانيا، الذي يرتبط بدرجة كبيرة بتوقعات سياسة البنك المركزي الأوروبي، والولايات المتحدة. ويُظهر الفارق قيمة سالبة، ما يعني وجود أفضلية لصالح العائد الأميركي.
لكن هذا الدعم ليس مضمونًا دائمًا. فإذا ارتفعت العوائد الأميركية بسبب توقع الأسواق تشديد سياسة الاحتياطي الفيدرالي أو تحقيق نمو اقتصادي أقوى، فمن المرجح أن يستفيد الدولار.
أما إذا ارتفعت العوائد طويلة الأجل لأن المستثمرين يطالبون بتعويض أكبر عن المخاطر المالية أو مخاطر التضخم، فقد يصبح رد فعل الدولار أقل وضوحًا.
وحتى في هذه الحالة، قد تدعم التدفقات الأوسع نطاقًا نحو تجنب المخاطر الدولار، فيما تضغط على العملات ذات العوائد المرتفعة والأسواق الناشئة التي تعتمد على التمويل بالدولار.
وفي الوقت الحالي، يجد الذهب نفسه وسط صراع بين عاملين؛ إذ يدعمه الطلب على الملاذ الآمن واستمرار مشتريات البنوك المركزية، بينما ترفع العوائد المرتفعة تكلفة الاحتفاظ بأصل لا يدر فائدة.
ما الذي ينبغي للمتداولين مراقبته؟
يمكن للمتداولين تحديد أي العائدين يقود الحركة. فإذا كان عائد السندات لأجل عامين هو المحرك الرئيسي، ينبغي متابعة بيانات التضخم والتوظيف وإشارات الاحتياطي الفيدرالي. أما إذا كان عائد السندات لأجل 10 أعوام هو الذي يقود الحركة، فينبغي مراقبة مزادات سندات الخزانة وأخبار العجز وإعلان إعادة التمويل الصادر عن وزارة الخزانة في 4 نوفمبر، الذي ستُحدّث خلاله أحجام عمليات إعادة الشراء. ⁽²⁾
وفي ما يتعلق بالدولار، يمكن مقارنة تحركات العوائد مع نظيراتها في الاقتصادات الرئيسية الأخرى، لأن هذه الفروقات تساعد في تحريك العملات. ولا يقدم منحنى العائد توقعات كاملة بمفرده، لكنه يوضح المخاطر التي يسعّرها سوق السندات بأكبر قدر من القوة.


