en
- شكّلت عوائد السندات الحكومية المرتفعة ملامح الأسواق خلال عام 2025، حيث أثّرت في الأسهم والعملات والذهب على حد سواء.
- رغم أن البنوك المركزية اتجهت إلى التيسير بشكل تدريجي، فإن العوائد طويلة الأجل بقيت مرتفعة نتيجة الضغوط المالية وكثافة إصدارات الديون الحكومية.
- حققت السندات عوائد إيجابية في معظمها من خلال الدخل (الكوبونات)، في حين أدّت التقلبات المرتفعة إلى تراجع دورها التقليدي كأداة تحوّط داخل المحافظ الاستثمارية.
شهدت الأسواق المالية خلال العام الماضي تأثير عدة عوامل، إلا أن أحدها كان الأكثر حضورًا في تحديد الأوضاع المالية العالمية، وهو سوق السندات.
فقد حدّدت عوائد السندات الحكومية في الاقتصادات الكبرى نبرة الأوضاع المالية، وامتد تأثيرها إلى ما هو أبعد من سوق الدخل الثابت، لتعيد تشكيل تسعير الأصول في الأسهم والعملات والسلع.
السندات كمحرّك كلي: بيانات العائد الحقيقي
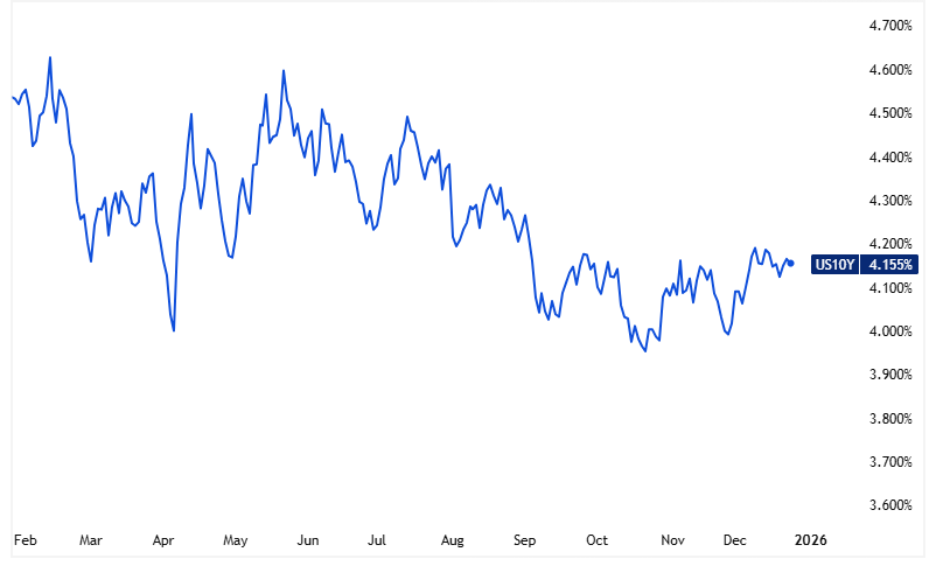
على مدار العام، بقيت عوائد سندات الخزانة الأمريكية مرتفعة، حيث تراوح عائد السندات لأجل 10 سنوات بين 4.8% و3.92%، واستقر قرب 4.2% بنهاية العام. أما آجال الاستحقاق الأطول، مثل سندات الخزانة الأمريكية لأجل 30 عامًا، فقد بلغت عوائدها 5%، مدفوعة بالمخاوف المالية وضغوط التضخم.
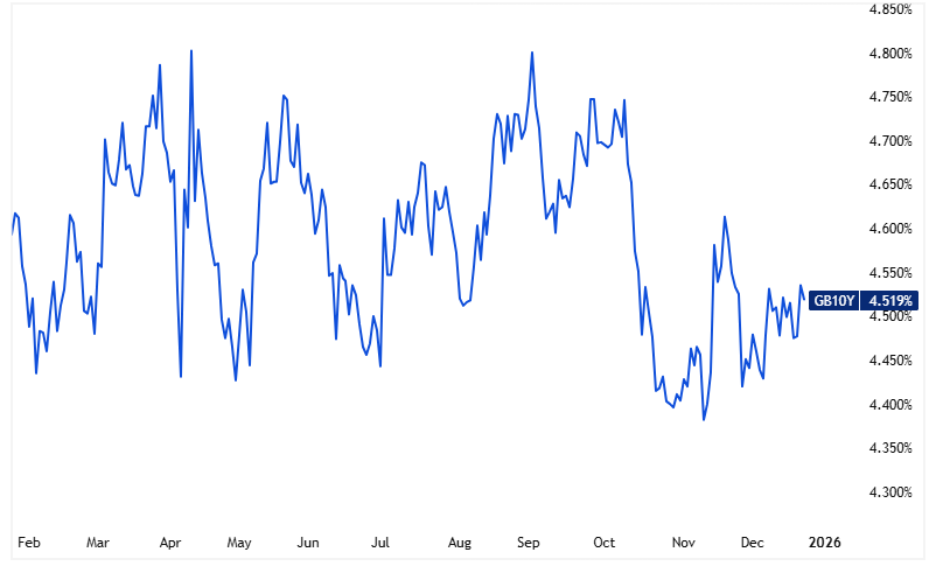
بلغت عوائد السندات البريطانية (Gilts) لأجل 10 سنوات ذروتها عند 4.9%، قبل أن تتراجع لاحقًا مع تفاعل الأسواق مع تغيّرات في السياسات النقدية والمالية. وشهدت هذه السندات تحركات سعرية حادة نتيجة كثافة الإصدارات، والمخاوف المالية، وتقلبات السوق.
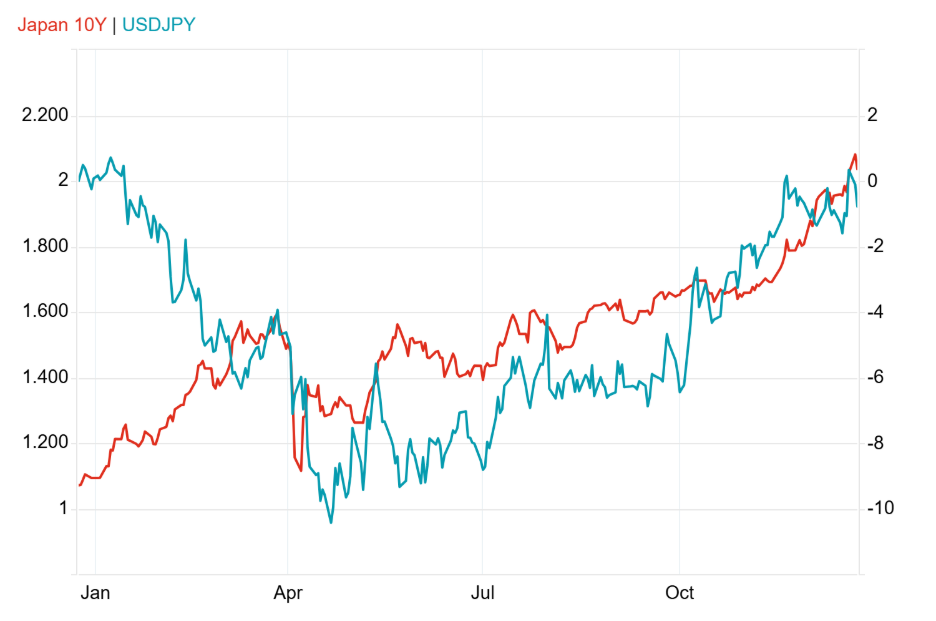
أمّا السندات اليابانية فقد كانت من الأضعف أداءً هذا العام، لا سيما بعد أن بلغ عائد السندات الحكومية اليابانية لأجل 30 عامًا أعلى مستوى له في 20 عامًا عند 3.432%، عقب قيام بنك اليابان برفع أسعار الفائدة مرتين خلال العام، ما ضغط على أسعار السندات.

وسجّلت السندات المقوّمة باليورو عوائد إيجابية طفيفة، جاءت في الأساس من مدفوعات الكوبونات وليس من تحركات الأسعار.
وحققت السندات الحكومية في منطقة اليورو إجمالي عوائد متواضعة، بدعم من خفض الفائدة من قبل البنك المركزي الأوروبي في بداية العام، إضافة إلى عوائد الاحتفاظ بالسندات، إلا أن المكاسب بقيت محدودة لاحقًا مع ارتفاع العوائد طويلة الأجل نتيجة كثافة الإصدارات والمخاوف المالية.
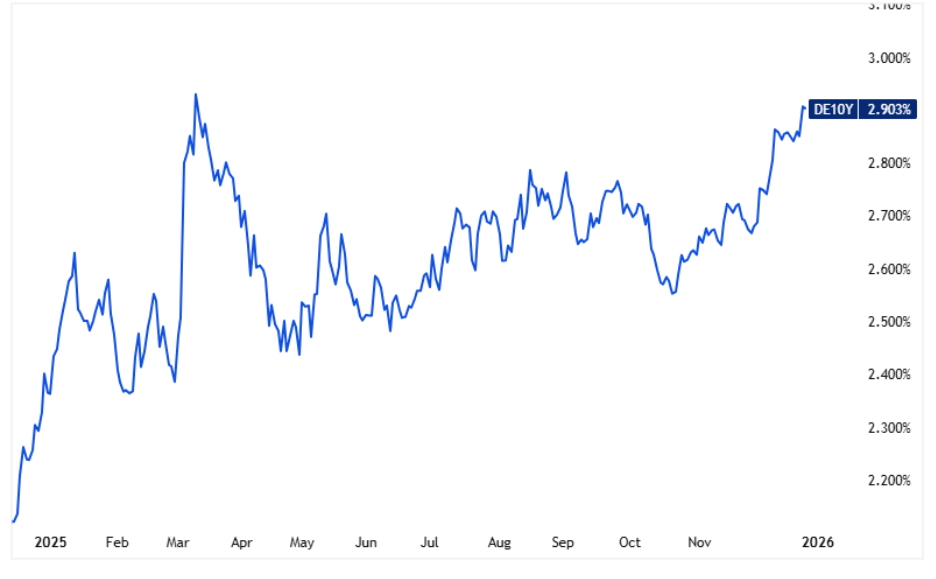
عكست هذه التحركات تشديدًا في الأوضاع المالية، وحدّدت المسار العام للأسهم والعملات عالميًا. وعلى عكس العقود السابقة، تعرّضت السندات لتقلبات مرتفعة، ما قلّل من موثوقيتها كأداة لتنويع المحافظ الاستثمارية.
ديناميكيات العائد: الآجال القصيرة مقابل الطويلة
ظلّت العوائد قصيرة الأجل مرتبطة بتوقعات وقرارات البنوك المركزية. فقد خفّض الاحتياطي الفيدرالي أسعار الفائدة هذا العام بشكل تدريجي، من خلال سلسلة تخفيضات بمقدار 25 نقطة أساس في وقت متأخر من العام، بينما أظهرت الأسواق حذرًا تجاه توقعات مزيد من التيسير.
ورغم هذه التخفيضات، استمر الفارق بين أسعار الفائدة الرسمية والعوائد طويلة الأجل، ما عكس قناعة المستثمرين باستمرار بيئة «الفائدة المرتفعة لفترة أطول». ⁽¹⁾
في المقابل، تأثرت العوائد طويلة الأجل بشكل أكبر بالتطورات السوقية، نتيجة العجوزات المالية المرتفعة وكثافة إصدارات الديون، وهو ما ضغط على أسعار السندات طويلة الأجل. وطالب المستثمرون بعلاوات أعلى مقابل مخاطر المدة الزمنية، ما أبقى هذه العلاوات عند مستويات مرتفعة مقارنة بالمتوسطات التاريخية. ⁽²⁾
الأثر على الأسهم
استفاد المستثمرون من العوائد المرتفعة في بداية العام، حيث وفّرت مدفوعات الدخل مستويات لم تشهدها الأسواق منذ فترة طويلة، إلى جانب التراجع التدريجي في العوائد مع تخفيضات الفيدرالي، ما دعم أسعار السندات. ⁽³⁾
وكانت عوائد سندات الخزانة قد اتجهت للارتفاع في أواخر 2024 وبداية 2025، وسط مخاوف من أن تؤدي سياسات الرسوم الجمركية والتجارة للرئيس ترامب إلى إعادة إشعال التضخم وربما التسبب في اضطراب بسوق السندات.
إلا أن التضخم بقي مستقرًا نسبيًا، ما سمح للاحتياطي الفيدرالي بالتركيز على تباطؤ سوق العمل، ليُجري ثلاث تخفيضات بمقدار ربع نقطة مئوية هذا العام.
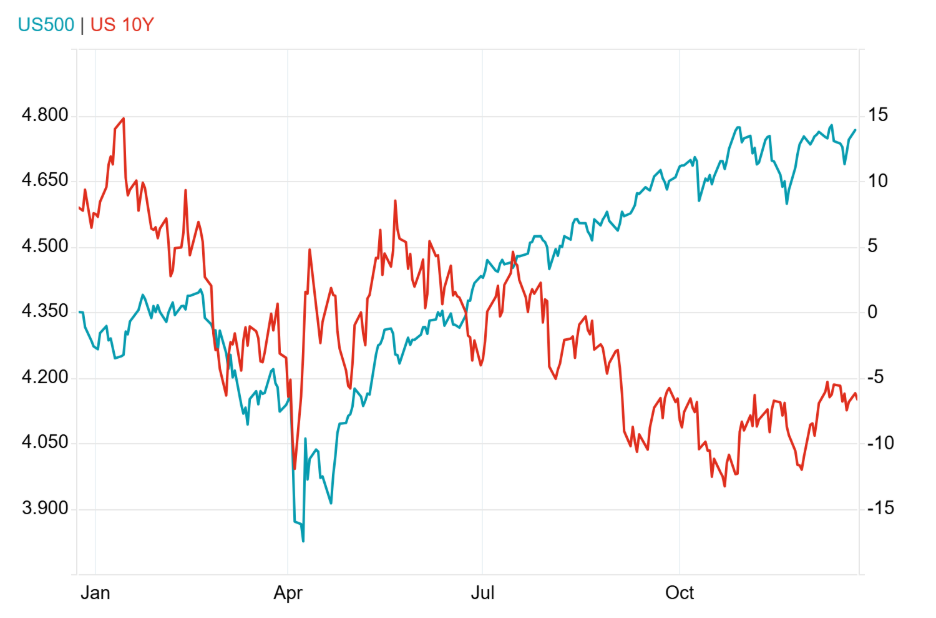
ورغم المكاسب القوية للأسهم، فإن العوائد المرتفعة واصلت الضغط على التقييمات. فحتى مع تحقيق الأسهم الأمريكية عوائد إيجابية، بقيت تكلفة رأس المال تحديًا، لا سيما خلال الربع الأول الذي شهد تصحيحًا في الأسواق بفعل عدم اليقين السياسي والتجاري، ما زاد من تقلبات أسواق السندات والأسهم معًا. ⁽⁴⁾
وقد تراجعت عوائد سندات الخزانة بشكل ملحوظ هذا العام، ما يعني أن المستثمرين الراغبين في الشراء حاليًا يدخلون السوق عند مستويات سعرية أقل جاذبية. وتجدر الإشارة إلى أن عوائد السندات تتحرك عكسيًا مع الأسعار، إذ ترتفع العوائد عندما تنخفض الأسعار.
التأثير عبر الأصول: الذهب والعملات
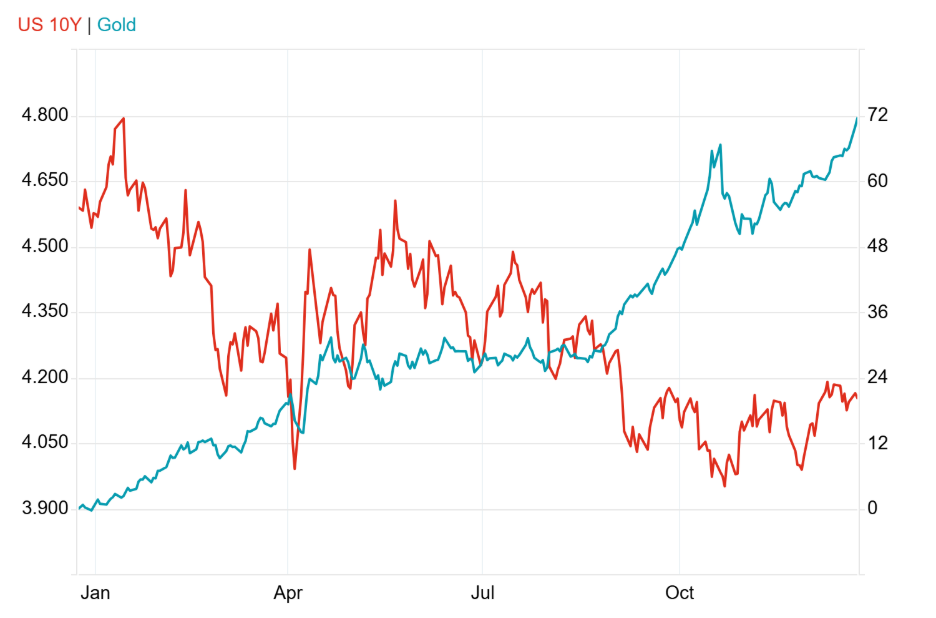
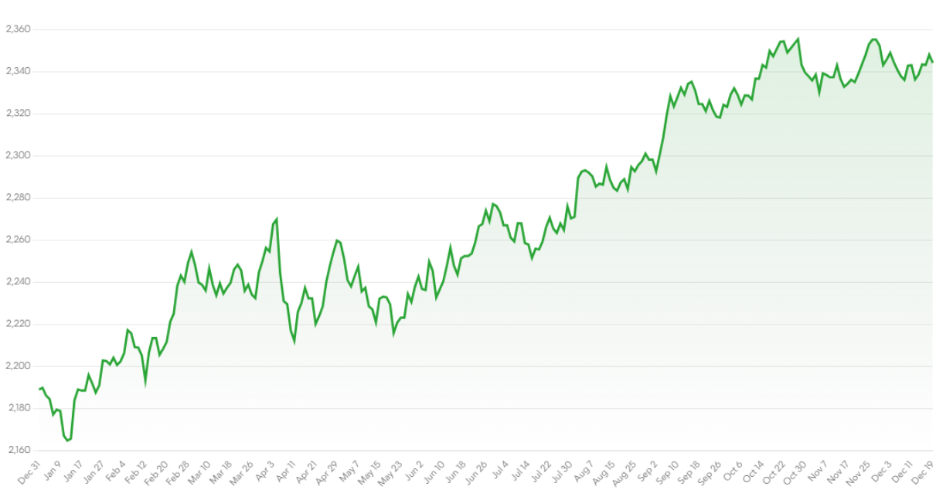
بقيت عوائد السندات مرتفعة، ما شكّل عامل ضغط على أسعار الذهب، لكنها لم تكن العامل المهيمن. فقد حظي المعدن الأصفر بدعم قوي من الطلب على الملاذات الآمنة، وتصاعد التوترات الجيوسياسية، وعمليات الشراء المكثفة من قبل البنوك المركزية، وهو ما دفع الذهب إلى تسجيل مستويات قياسية هذا العام.
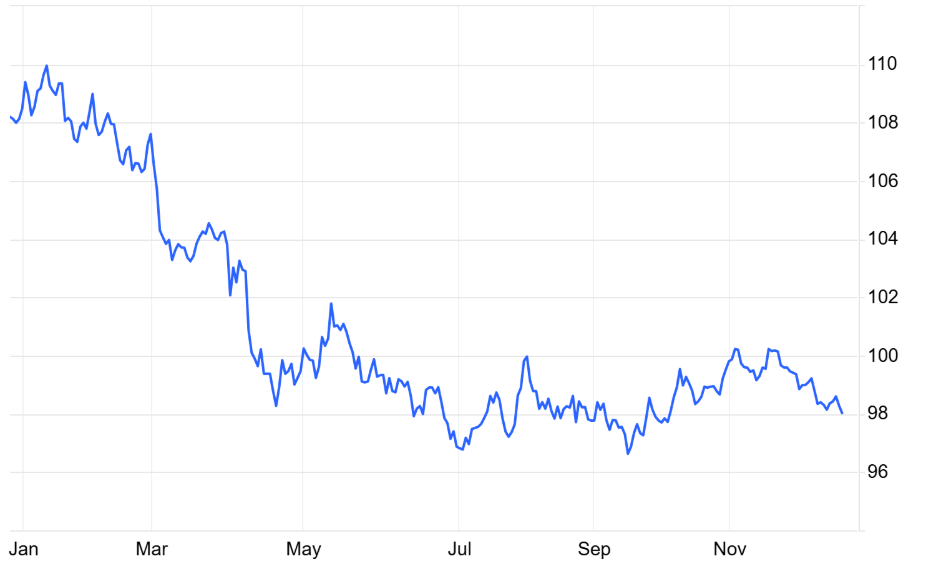
بدأ الدولار الأمريكي العام بقوة، مدعومًا بعوائد مرتفعة نتيجة السياسة النقدية التقييدية للفيدرالي، إضافة إلى فروق العوائد بين الولايات المتحدة واقتصادات أخرى.
ومع تقدّم العام، ازداد ميل منحنى العائد إلى الانحدار، حيث تراجعت العوائد قصيرة الأجل تدريجيًا بفعل خفض الفائدة، في حين بقيت العوائد طويلة الأجل مرتفعة بسبب علاوات المخاطر والمخاوف المالية، ما أدى إلى تراجع الدولار الأمريكي. ⁽⁵⁾
وظلّت المخاوف المالية مرتفعة، مع توقّعات بوصول العجز الأمريكي إلى 5–6% من الناتج المحلي الإجمالي، في ظل تفضيل الأسواق لعلاوة المخاطر السيادية إلى جانب مزايا العائد.
أدّى اليورو أداءً جيدًا هذا العام، مدعومًا بعوائد الكوبونات التي ساعدت في الحفاظ على جاذبية الأصول المقوّمة باليورو للمستثمرين الباحثين عن العائد، ما دعم تدفقات رؤوس الأموال وحدّ من الضغوط السلبية على العملة. ⁽⁶⁾
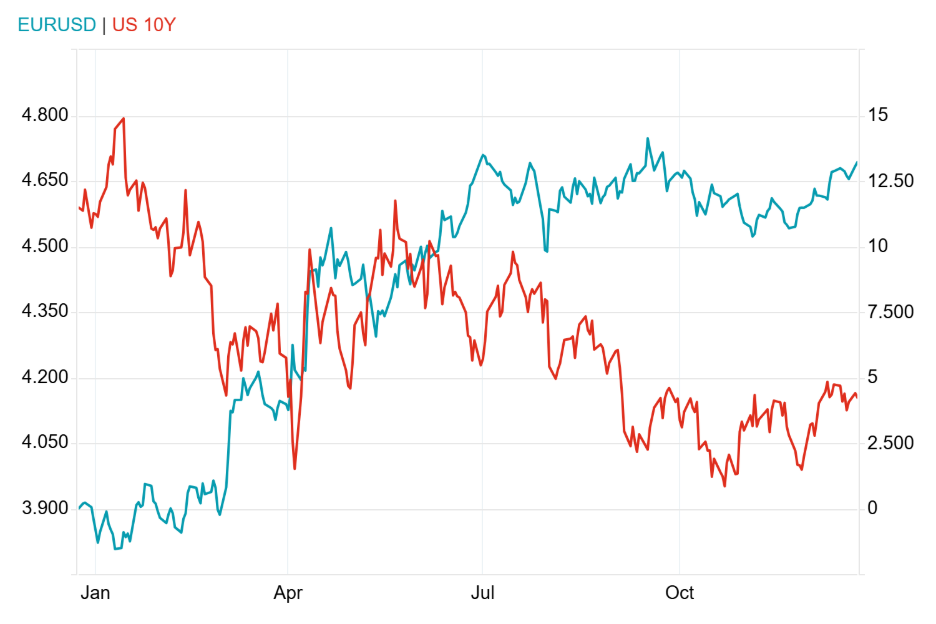
أما الين الياباني، فشهد تقلبات حادة نتيجة موقف بنك اليابان الحذر من تطبيع السياسة النقدية، واستمرار المخاوف المالية، ما أبقى عوائد السندات اليابانية في مسار صاعد. وبدلًا من دعم العملة، عكست العوائد المرتفعة حالة من عدم اليقين بشأن مصداقية السياسة، ما حدّ من قوة الين وزاد من تقلبات سعر الصرف.
لماذا كانت سياسة «الفائدة المرتفعة لفترة أطول» مهمة؟
أثّر النهج الحذر للبنوك المركزية في خفض أسعار الفائدة بشكل كبير على عوائد السندات عالميًا. ورغم تراجع التضخم نحو المستهدفات، فضّلت البنوك المركزية إعطاء الأولوية لاستقرار الأسعار، ما أبقى العوائد قصيرة الأجل مرتفعة، ورسّخ قناعة انتهاء حقبة السياسة النقدية شديدة التيسير.
وأدّى ذلك إلى تداعيات واسعة، من بينها تراجع دور السندات في تنويع المحافظ الاستثمارية، وارتفاع تكاليف التمويل على الحكومات والشركات، وعودة مخاطر المدة الزمنية (حساسية أسعار السندات لتغيّر أسعار الفائدة) لتكون المحرّك الأساسي لعوائد الدخل الثابت بدلًا من دور التحوّط التقليدي. ⁽⁷⁾
لمحة عن الأداء: عوائد السندات في 2025
رغم التقلبات، قدّمت السندات أداءً جيدًا بشكل عام. فقد سجّل مؤشر Bloomberg US Aggregate Bond Index، الذي يتتبع السندات الأمريكية ذات الدرجة الاستثمارية، عائدًا بنحو 7% في 2025، ليكون من أقوى الأعوام لسوق السندات في الفترة الأخيرة. ومع ذلك، يحذّر محللون من أن العوائد المستقبلية قد تكون أقل، في ظل ارتفاع العوائد والمخاطر المالية. ⁽⁸⁾
نظرة إلى الأمام
مع دخول عام 2026، من المرجّح أن تظل عوائد السندات عاملًا مؤثرًا في أسواق العملات، لا سيما الدولار الأمريكي، وإن كان تأثيرها قد يصبح أقل حدّة. ومع استمرار الاحتياطي الفيدرالي في دورة التيسير التدريجي، قد تواصل العوائد قصيرة الأجل تراجعها، ما يقلّل من ميزة الدولار في صفقات الكاري تريد.
وسيتوقف اتجاه الدولار الأمريكي إلى حدّ كبير على مسار العوائد طويلة الأجل. فإذا تراجعت هذه العوائد بالتوازي مع التضخم والمخاوف المالية، فقد يضعف الدولار. أما إذا بقيت مرتفعة بسبب مستويات الدين المرتفعة والضغوط المالية، فقد تحدّ العوائد العالية من قوة الدولار بدلًا من دعمه.