

 en
- ارتد الدولار الأمريكي هذا الأسبوع مع إظهار الاحتياطي الفيدرالي حذراً تجاه أسعار الفائدة، إلى جانب بيانات قوية لقطاعي التصنيع والخدمات.
- وسّعت المعادن الثمينة خسائرها بفعل تراجع التوترات الجيوسياسية، والإشارات المتشددة من الفيدرالي، وإعادة فتح الحكومة الأمريكية.
- لا تزال المخاوف بشأن ضعف الين الياباني قائمة، في ظل استمرار رئيسة الوزراء تاكاييتشي في الدفع نحو إنفاق مالي ضخم، ما يضيف إلى عبء الدين المرتفع أصلاً في اليابان.
هذا الأسبوع، تشهد الأسواق تحوّلاً مع قوة الدولار الأمريكي، في حين تواجه المعادن الثمينة ضغوطاً متجددة.
وتأتي هذه التحركات الأخيرة وسط تزايد التوقعات بأن يتبنى الاحتياطي الفيدرالي نهجاً أكثر حذراً تجاه خفض أسعار الفائدة في الأشهر المقبلة.
ارتفاع الدولار بدعم من إشارات متشددة من الفيدرالي
تعافى الدولار الأمريكي من خسائر الأسبوع الماضي الحادة، ليسجل أعلى مستوى في أسبوعين بعد تعديل توقعات خفض الفائدة.
وقالت محافظة الفيدرالي كوك إنها أكثر قلقاً من بقاء التضخم مرتفعاً مقارنة بضعف سوق العمل، كما أوضحت أنها لن تدعم خفض الفائدة حتى يتراجع التضخم. ⁽1⁾
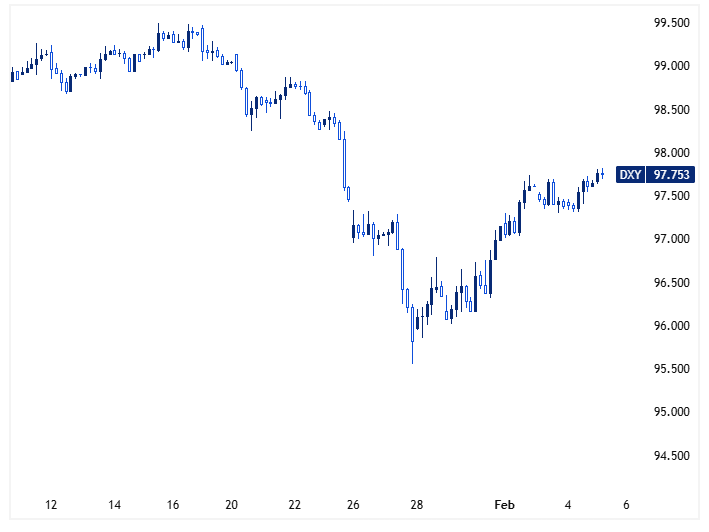
مؤشر الدولار DXY – إطار 4 ساعات / المصدر: TradingView
كما تلقى الدولار دعماً بعد ترشيح كيفن وورش لرئاسة الاحتياطي الفيدرالي. ويُعد وورش محافظاً سابقاً في الفيدرالي ويُعرف بميله إلى التشدد النقدي، إذ يفضّل ميزانية عمومية أصغر للفيدرالي ومن المتوقع أن يكون أقل اندفاعاً نحو خفض الفائدة.
وتُظهر أداة CME FedWatch احتمالاً بنسبة 90% لتثبيت الفائدة في اجتماع الفيدرالي المقبل في مارس. ⁽2⁾
ضعف الدولار سابقاً ثم تعافيه
لم تكن الصورة إيجابية بالكامل للدولار. فقد هبط الثلاثاء الماضي إلى أدنى مستوى في 4 سنوات بعد أن صرّح الرئيس ترامب بأنه مرتاح لضعف الدولار الأخير.
كما تعرّضت العملة لضغوط مع سحب المستثمرين الأجانب أموالهم من الولايات المتحدة، وسط مخاوف من اتساع عجز الموازنة والإنفاق الحكومي والانقسامات السياسية. ⁽3⁾
لكن الدولار ارتد يوم الأربعاء بعد انتهاء الإغلاق الحكومي. إذ وقّع ترامب اتفاق تمويل للحكومة في وقت متأخر من الثلاثاء، ما ساعد على تهدئة بعض المخاوف.
المعادن الثمينة تتكبد خسائر حادة
تعرّضت الفضة لضربة قوية خلال الجلسة الآسيوية اليوم، إذ هبطت بما يصل إلى 15% إلى نحو $74 للأونصة، منهيةً موجة تعافٍ استمرت يومين مع عودة ضغوط البيع وارتفاع التقلبات.
كما تراجع الذهب 4% إلى قرابة $4,810 للأونصة. وتتعرض المعادن الثمينة لضغوط كبيرة منذ اضطرابات السوق الحادة في الذهب والفضة يوم الجمعة الماضي.
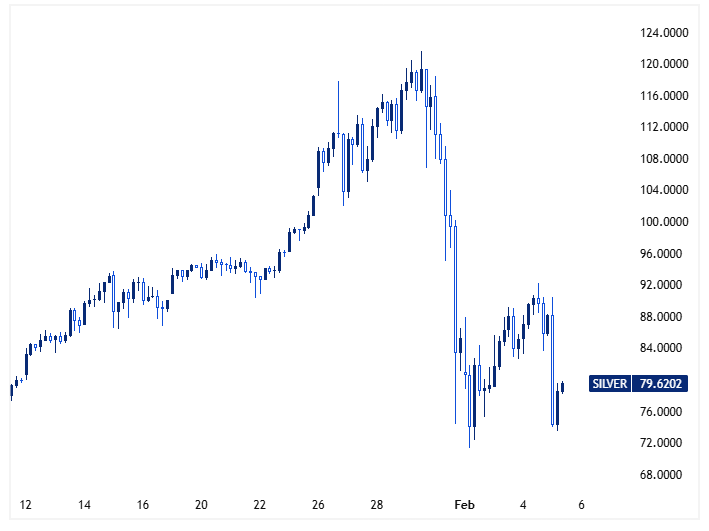
الفضة – إطار 4 ساعات / المصدر: TradingView
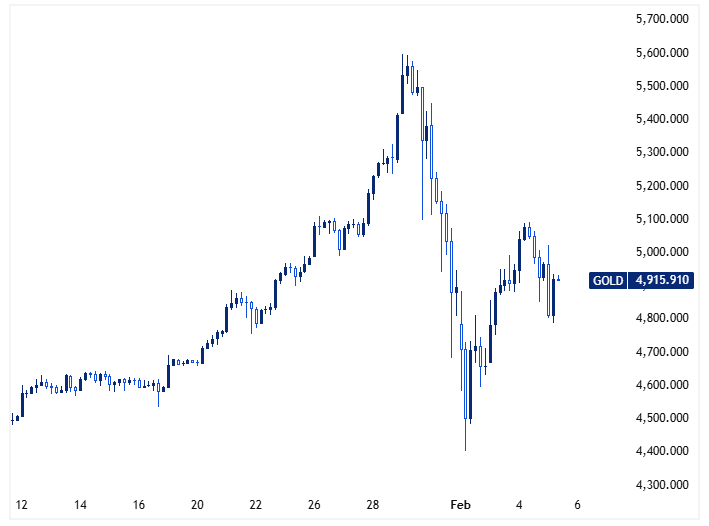
الذهب – إطار 4 ساعات / المصدر: TradingView
وأثقل الدولار القوي وموقف الفيدرالي الحذر كاهل المعادن الثمينة، إلى جانب تصريحات كوك وترشيح وورش، ما عزز قناعة الأسواق بأن خفض الفائدة قد يأتي بوتيرة أبطأ من المتوقع.
مؤشرات مديري المشتريات تتحسن وسوق العمل صورة غير مكتملة
صدرت هذا الأسبوع بيانات اقتصادية مهمة عكست صورة متباينة.
فقد توسّع مؤشر ISM للتصنيع لأول مرة منذ فبراير من العام الماضي، مسجلاً أعلى مستوى منذ 2022 وجاء أعلى من التوقعات عند 52.6.
كما أظهر مؤشر ISM للخدمات توسعاً عند 53.8، ما يشير إلى قوة في نشاط الأعمال. ⁽4⁾
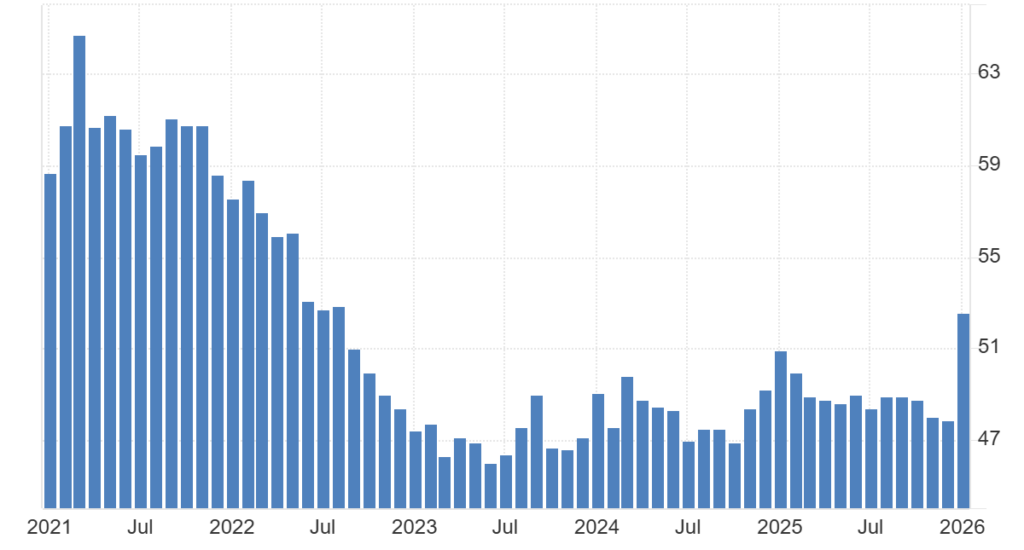
مؤشر ISM للتصنيع الأمريكي / المصدر: Trading Economics
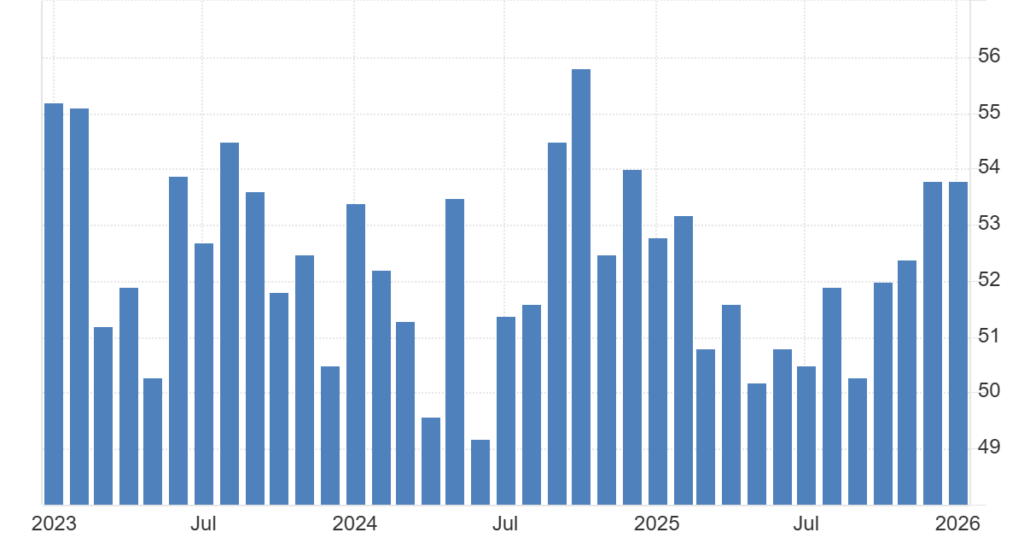
مؤشر ISM للخدمات الأمريكي / المصدر: Trading Economics
في المقابل، لم تظهر بيانات سوق العمل هذا الأسبوع سوى تقرير ADP للتوظيف، والذي سجّل إضافة 22K وظيفة فقط، أقل من التوقعات البالغة 48K.
وتم تأجيل بقية بيانات سوق العمل بسبب الإغلاق الحكومي الجزئي الذي حدث في وقت سابق من الأسبوع. وسيصدر تقرير فرص العمل JOLTS لشهر ديسمبر اليوم عند 19:00 (GMT+4). ⁽5⁾
كما سيصدر تقرير الوظائف غير الزراعية لشهر يناير يوم الأربعاء 11 فبراير، إلى جانب بيانات معدل البطالة ومتوسط الأجور في الساعة.
الين الياباني تحت الضغط قبل انتخابات مجلس النواب
من المتوقع أن يحقق الحزب الحاكم بقيادة رئيسة الوزراء تاكاييتشي مكاسب في المقاعد مع دفعها نحو زيادة الإنفاق الحكومي وأهداف سياسية أخرى. لكن خطط الإنفاق الضخم تثير مخاوف بشأن مستويات الدين المرتفعة في اليابان، ما يضغط على السندات والين معاً.
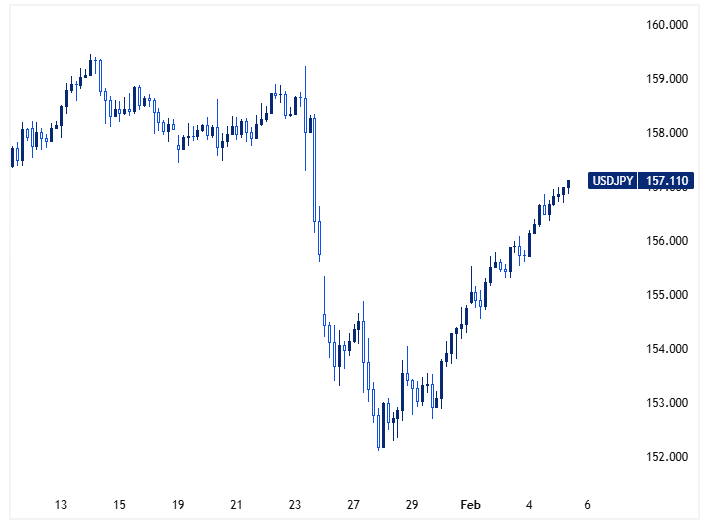
USD/JPY – إطار 4 ساعات / المصدر: TradingView
وكان الين قد ارتفع بنحو 4.5% في أواخر يناير على تكهنات بتعاون أمريكي–ياباني لدعم العملة، لكنه تخلّى منذ ذلك الحين عن أكثر من نصف تلك المكاسب.
وأشارت تاكاييتشي مؤخراً إلى أن ضعف الين قد يفيد المصدّرين اليابانيين، قبل أن توضح لاحقاً أنها تريد اقتصاداً قادراً على الصمود بغض النظر عن تحركات العملة. ⁽6⁾
نظرة مستقبلية
تترقب الأسواق الآن عدة أحداث مهمة. إذ يعقد كل من البنك المركزي الأوروبي وبنك إنجلترا اجتماعي سياسة نقدية اليوم، ومن المتوقع أن يُبقيا الفائدة دون تغيير.
كما ينتظر المستثمرون صدور بيانات الناتج المحلي الإجمالي لليابان للربع الرابع الأسبوع المقبل، والتي يُتوقع أن تُظهر تعافياً بعد انكماش حاد في الربع السابق.
وعلى الصعيد الجيوسياسي، هناك بعض بوادر الانفراج، إذ حدّدت الولايات المتحدة وإيران جولة محادثات جديدة يوم الجمعة، ما ساعد على تهدئة التوترات نسبياً، رغم عدم وضوح جدول الأعمال حتى الآن.


