

 en
تبدأ الأسواق الأسبوع مع تحول في النبرة، مع تصاعد التوترات الجيوسياسية مجددًا وإعادة المخاطر إلى الواجهة، في حين تواصل نتائج الأرباح والبيانات الاقتصادية رسم ملامح التوقعات العامة.
يواجه وقف إطلاق النار الهش في الشرق الأوسط ضغوطًا متجددة، مما يعيد النفط إلى الواجهة مع عودة المخاطر الجيوسياسية، في حين أن زخم إعلانات الأرباح وصدور بيانات اقتصادية مهمة سيختبر ما إذا كانت الصورة الاقتصادية العامة تتجه نحو الاستقرار أم لا تزال تحت الضغط.
إليك أبرز ما ينتظر الأسواق:
الأحداث الاقتصادية المرتقبة:
- قرار سعر الفائدة من بنك الشعب الصيني – 20 Apr
- مؤشر أسعار المستهلكين في كندا – 20 Apr
- مؤشر أسعار المستهلكين في نيوزيلندا – 21 Apr
- التغير في عدد طلبات إعانة البطالة في المملكة المتحدة – 21 Apr
- معدل البطالة في المملكة المتحدة – 21 Apr
- مبيعات التجزئة في الولايات المتحدة – 21 Apr
- مؤشر أسعار المستهلكين في المملكة المتحدة – 22 Apr
- مؤشر مديري المشتريات الأولي (S&P PMI) لمنطقة اليورو – 23 Apr
- مؤشر مديري المشتريات الأولي (S&P PMI) للمملكة المتحدة – 23 Apr
- مؤشر مديري المشتريات الأولي (S&P PMI) للولايات المتحدة – 23 Apr
- مبيعات التجزئة في المملكة المتحدة – 24 Apr
أبرز ما يجب متابعته:
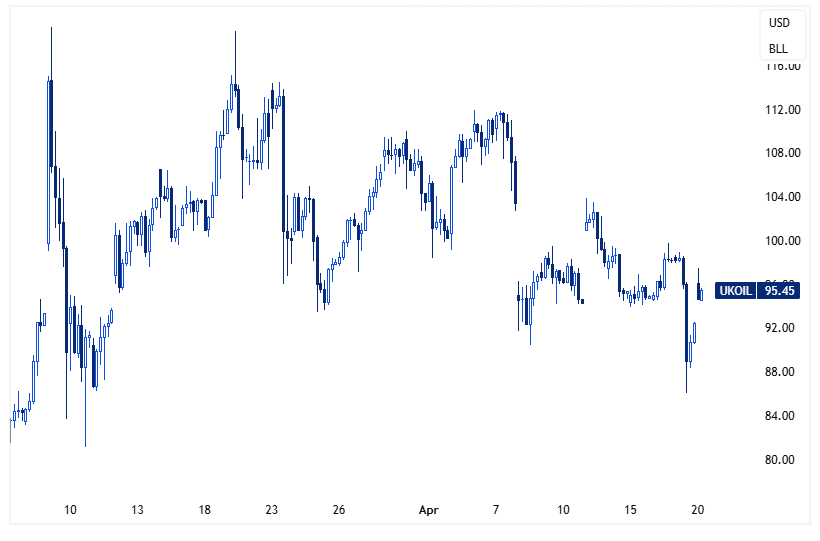
تعافي النفط — التوترات تدفع علاوة المخاطر إلى الارتفاع
ارتفعت أسعار النفط يوم الاثنين مع تصاعد التوترات الجيوسياسية بشكل حاد، حيث اقتربت الولايات المتحدة وإيران من تجدد الصراع عقب هجمات على الشحن التجاري في مضيق هرمز.
وتفاقم الوضع بعد استهداف إيران لسفن خلال عطلة نهاية الأسبوع، مما دفع إلى رد بحري أمريكي واحتجاز سفينة مرتبطة بإيران، في حين أشارت نبرة التصريحات من واشنطن إلى مخاطر تصعيد إضافي. ومع اقتراب انتهاء وقف إطلاق النار واستمرار الغموض حول استئناف المفاوضات، عادت الأسواق لتسعير ارتفاع علاوة المخاطر الجيوسياسية المرتبطة باحتمال اضطراب الإمدادات.
موجة الأرباح — ماذا تقول الشركات الآن؟
يستمر موسم الأرباح مع إعلان كل من Tesla وIBM وBoeing وAT&T نتائجها يوم الأربعاء، تليها Amazon وIntel يوم الخميس.
ولا يقتصر التركيز على النتائج فقط، بل على ما ستقوله الشركات بشأن الطلب، والهوامش، والتكاليف، وخطط الإنفاق، حيث يُتوقع أن تكون التوجيهات المستقبلية أكثر أهمية من الأرقام الرئيسية.
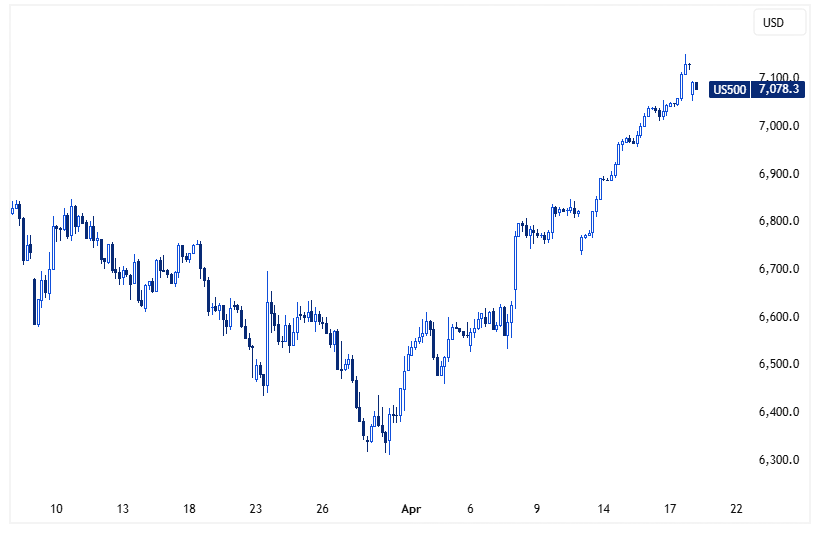
إشارة من الاحتياطي الفيدرالي — شهادة وورش تحت الأضواء
تتجه الأنظار يوم الثلاثاء إلى كيفن وورش خلال شهادته أمام لجنة البنوك في مجلس الشيوخ، في توقيت حساس مع اقتراب نهاية ولاية باول وارتفاع حالة عدم اليقين بشأن السياسة النقدية.
ومع عودة التضخم المدفوع بالطاقة وبدء تباطؤ النمو، ستكون نبرة وورش حاسمة، حيث قد تؤدي إشارات تميل للتيسير إلى تسريع توقعات خفض الفائدة، بينما قد تبقي المخاوف التضخمية السياسة أكثر تشددًا لفترة أطول.
سوق العمل والتضخم في المملكة المتحدة — معادلة دقيقة
من المتوقع أن تُظهر بيانات سوق العمل في المملكة المتحدة يوم الثلاثاء معدل بطالة قرب 5.2% مع تراجع زخم التوظيف، ما يشير إلى تخفيف تدريجي في سوق العمل.
أما بيانات التضخم يوم الأربعاء، والتي تدور حاليًا حول 3%، فقد ترتفع بفعل أسعار الطاقة، ما يضع بنك إنجلترا أمام تحدي الموازنة بين تباطؤ النمو واستمرار الضغوط التضخمية.
مؤشرات مديري المشتريات الأولية — اختبار حقيقي للنمو العالمي
ستوفر قراءات مؤشرات مديري المشتريات العالمية الأولية يوم الخميس واحدة من أوضح الإشارات قصيرة الأجل حول زخم النمو الأساسي.
بعد أسابيع هيمنت عليها التطورات الجيوسياسية، يتحول التركيز الآن إلى ما إذا كان الاقتصاد الحقيقي بدأ يعكس هذه الضغوط.
السؤال الرئيسي للأسواق هو ما إذا كان النشاط الاقتصادي لا يزال صامدًا رغم ارتفاع تكاليف الطاقة.
وقد أشارت البيانات الأخيرة إلى صورة متباينة، حيث أظهر قطاع الخدمات قدرًا من المرونة، في حين يظل القطاع الصناعي أكثر عرضة لمخاطر التراجع.
ومع بقاء أسعار النفط مرتفعة، ستكون هذه البيانات حاسمة في تقييم ما إذا كانت الصدمة بدأت تنتقل إلى النشاط الاقتصادي الأوسع أم أن النمو لا يزال أكثر صمودًا مما هو متوقع.


