

 en

- أثبتت الأسهم الأمريكية متانتها في 2025، مسجّلة مستويات قياسية جديدة، غير أن المكاسب تركزت إلى حدّ كبير في أسهم الشركات العملاقة (Mega-Caps)، بينما تخلّفت الأسهم الصغيرة عن الركب.
- وأعاد المستثمرون تركيزهم على أساسيات الشركات، لتصبح التقييمات عاملًا محوريًا إلى جانب نمو الأرباح، وتراجع التضخم، وخفض أسعار الفائدة.
- كما شهدت الأسواق تقلبات حادّة على خلفية سياسات الرسوم الجمركية، ما أبرز هشاشة المعنويات وأهمية المرونة في إدارة الاستثمارات.
كان عام 2025 عامًا مفصليًا للأسهم الأمريكية، تميّز بتحقيق قمم تاريخية جديدة، وتباينات قطاعية واضحة، وعودة قوية للاهتمام بأساسيات الشركات.
ورغم تحقيق جميع المؤشرات الرئيسية مكاسب ملحوظة، فإن عددًا محدودًا من الأسهم العملاقة المدفوعة بالذكاء الاصطناعي تفوّق على بقية السوق.
مقارنة المؤشرات: S&P 500 مقابل ناسداك مقابل داو جونز
سجّلت جميع المؤشرات الأمريكية الرئيسية مستويات قياسية جديدة هذا العام، حيث ارتفع مؤشر S&P 500 بنحو 18%، بينما قفز ناسداك بأكثر من 20% مدفوعًا بالأداء القوي لقطاع التكنولوجيا، ولا سيما الأسهم المرتبطة بالذكاء الاصطناعي.

أما مؤشر داو جونز فحقق مكاسب أقل نسبيًا مقارنة بالمؤشرين الآخرين، منهياً العام بارتفاع بلغ 14.27%. في المقابل، أنهى راسل 2000 العام على ارتفاع، لكنه شهد تقلبات سعرية حادّة بسبب حساسية الأسهم الصغيرة للتغيرات الكلية، خصوصًا خلال فترات التقلب المرتبطة بالرسوم الجمركية.
الذكاء الاصطناعي، التكنولوجيا، الدفاعيات، والمتأخرون
واصلت أسهم الشركات الكبرى تصدّر قائمة الرابحين هذا العام، مع قيادة قطاع التكنولوجيا للمكاسب. أنهى القطاع العام بارتفاع تجاوز 20%، بينما بقيت أسهم Magnificent 7 في دائرة الضوء طوال العام محققة عوائد قوية.
استفادت أسهم Magnificent 7 من أرباح قوية وقدرة تسعيرية مرتفعة، ما مكّنها من التعامل مع ارتفاع التكاليف وأسعار الفائدة، كما تسارع نمو الأرباح والتدفقات النقدية. ⁽¹⁾
وبرز هذا التحول بشكل خاص في قطاع أشباه الموصلات وبنية الذكاء الاصطناعي التحتية. وفيما يلي أداء كل سهم من أسهم Magnificent 7:
- Alphabet كانت الرابح الأكبر، مرتفعة بأكثر من 60% بفضل قوة محرك البحث، والحوسبة السحابية، ودمج تقنيات الذكاء الاصطناعي.
- Nvidia ارتفعت بنحو 33% مدفوعة بالطلب القوي على رقائق الذكاء الاصطناعي، واستثمارات مراكز البيانات، وقوة التسعير.
- Microsoft أنهت العام بارتفاع 16.7% بدعم من نمو Azure، وتوسّع الذكاء الاصطناعي عبر Copilot، وقوة الطلب على البرمجيات.
- Apple صعدت 11.62% بدعم من نمو الخدمات وعمليات إعادة شراء الأسهم وقوة المركز المالي، رغم تباطؤ نمو الأجهزة.
- حققت Tesla مكاسب قاربت 29%، لكنها واجهت ضغوطًا في وقت سابق من العام بسبب خلاف بين الرئيس التنفيذي إيلون ماسك والرئيس ترامب، إلى جانب جدل أثّر على صورة العلامة التجارية. ورغم ذلك، ظل السهم مدعومًا بتوجهات طويلة الأجل في مجالات الذكاء الاصطناعي والقيادة الذاتية، على الرغم من الضغوط الناجمة عن المنافسة في سوق السيارات الكهربائية وتراجع الهوامش.
- Meta ارتفعت 10.74% بدعم من نمو الإعلانات، وخفض التكاليف، وتحسّن الأرباح.
- Amazon صعدت بنحو 4%، متأخرة عن نظرائها، مدفوعة بتحسّن الهوامش واستقرار التكاليف ونمو خدمات AWS السحابية.

أداء أسهم Magnificent 7 في عام 2025 / المصدر: TradingView
كما سجّلت شركات تكنولوجية أخرى مثل Intel وAMD وBroadcom وPalantir مكاسب قوية، ما يعكس قوة الرهان على الذكاء الاصطناعي وتحوّل المستثمرين نحو الشركات العملاقة المتخصصة في البنية التحتية والرقائق المتقدمة والمنصات البرمجية. ⁽²⁾
إليكم أداء السوق بشكل عام:
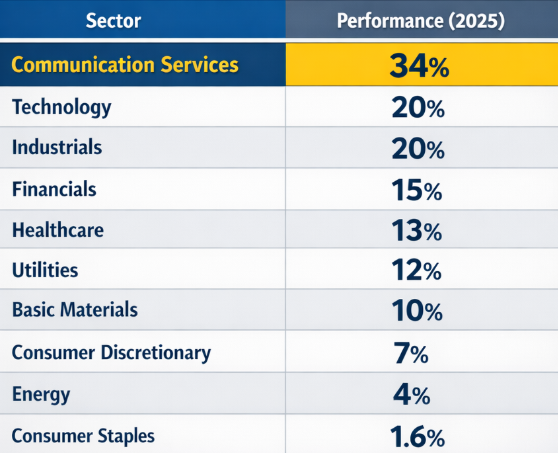
أداء القطاعات / المصدر: CNBC سي إن بي سي
حققت الأسهم الدفاعية مكاسب متواضعة هذا العام، مقدّمة الاستقرار أكثر من العوائد المرتفعة. وحافظت قطاعات مثل الرعاية الصحية والمرافق على قوتها خلال فترات التقلب، خاصة في بداية مرحلة الرسوم الجمركية، بفضل التدفقات النقدية المستقرة. في المقابل، تخلّف قطاع السلع الاستهلاكية الأساسية تحت ضغط أسعار الفائدة المرتفعة والتقييمات العالية. ⁽³⁾
وأشار محللون إلى أن الأسهم الدفاعية لم تؤدِ دور الملاذ الآمن، مع توجّه المستثمرين نحو السندات للاستفادة من العوائد المرتفعة، ما جعلها أقل أداءً مقارنةً ببقية السوق التي استفادت من أسهم النمو والذكاء الاصطناعي. ⁽⁴⁾
واستفادت أسهم الطيران والدفاع الأمريكية (ضمن القطاع الصناعي) من زيادة الإنفاق العسكري وتصاعد التوترات الجيوسياسية، متفوقةً على بقية القطاعات الدفاعية.
في المقابل، بقيت الأسهم الصغيرة تحت الضغط، مع ارتفاع تكاليف التمويل نتيجة أسعار الفائدة المرتفعة، وضعف المراكز المالية، وحساسية الأرباح لتباطؤ النمو، إضافة إلى تحوّل المستثمرين نحو الشركات الكبرى المرتبطة بالذكاء الاصطناعي، ما صعّب على الشركات الصغيرة جذب رؤوس الأموال. ⁽⁵⁾
التقييمات مقابل الأرباح: عودة الأساسيات
كان المحور الأبرز في عام 2025 هو الموازنة بين تقييمات الأسهم والأرباح الفعلية. فقد انتهت حقبة السيولة الرخيصة، ومعها جرى كبح المبالغات المضاربية. وأصبحت الأسهم التي جرى تداولها عند تقييمات مرتفعة للغاية مطالَبة بإظهار تقدّم حقيقي في أساسياتها لتبرير تلك المستويات السعرية، وإلا واجهت تصحيحات وتراجعات.
في وقت سابق من العام، بدأ الزخم مع طفرة الذكاء الاصطناعي، ما منح دفعة قوية لأسهم التكنولوجيا ودفع التقييمات إلى مستويات تاريخية. وتم تداول أسهم مجموعة Magnificent 7 عند متوسط مضاعف سعر إلى أرباح مستقبلية يقارب 36، في إشارة إلى توقعات الأسواق باستمرار نمو هذه الشركات. ⁽⁶⁾
لكن عندما أعلنت الشركات الكبرى عن استثمارات ضخمة دون وضوح كافٍ بشأن الربحية، تحوّل المستثمرون إلى الحذر، إذ أنفقت شركات التكنولوجيا العملاقة بكثافة على الذكاء الاصطناعي، وهو ما أدّى في بعض الأحيان إلى تراجع الأسهم رغم قوة الأرباح والإيرادات. وأثار ذلك تساؤلات حول قدرة هذه الاستثمارات على تحقيق عوائد مجدية على المدى الطويل.
في المقابل، فضّلت الأسواق الشركات ذات الأساسيات القوية، مثل تحقيق أرباح متينة، وعوائد مرتفعة على حقوق الملكية، وتدفقات نقدية قوية جذبت رؤوس الأموال، ما يعكس تقديرًا أعلى للشركات التي تتمتع بميزات تنافسية مستدامة وميزانيات صحية. وفي المحصلة، ظلت الأساسيات العامل المحرّك الرئيسي لأداء الشركات. ⁽⁷⁾
مفاجآت ودروس من 2025
فاجأ عام 2025 المستثمرين بتركيز المكاسب في عدد محدود من الأسهم. فقد توقّع كثيرون أن يتسع نطاق الارتفاع ليشمل معظم القطاعات بعد تولي إدارة ترامب، إلا أن الأسهم العملاقة قادت معظم مكاسب S&P 500، بينما حقق متوسط الأسهم مكاسب محدودة.
وكانت عودة التقلبات بسبب مخاوف الرسوم الجمركية مفاجأة أخرى. ففي مطلع أبريل، أعلن الرئيس ترامب ما عُرف بـ«يوم التحرير»، ما أدى إلى تصعيد الرسوم التجارية، وأطلق موجة صدمات في الأسواق العالمية، مُسفرًا عن خسائر بلغت $6.6 trillion، وهبوط S&P 500 بنسبة 13%، بما في ذلك الأسهم العملاقة. ⁽⁸⁾
لكن الارتداد كان مفاجئًا أيضًا. فبحلول أوائل مايو، أدّت عمليات التراجع الواسعة عن الرسوم إلى موجة صعود قوية، انتعشت خلالها الأسهم الدورية والحساسة للتجارة، وقفزت أسهم التكنولوجيا، وعادت الأسواق سريعًا إلى مستويات قياسية، ما أبرز هشاشة المعنويات وسرعة تعافي الثقة. ⁽⁹⁾
كما تفاجأ المستثمرون بمرونة الاقتصاد الأمريكي وأرباح الشركات. فبالرغم من مخاوف التباطؤ بسبب الرسوم، تجنّبت الولايات المتحدة الركود، واستمر نمو الأرباح، بدعم من تراجع التضخم وخفض أسعار الفائدة من قبل الاحتياطي الفيدرالي.
وأظهر عام 2025 مدى عدم اليقين في التوقعات، وكافأ المستثمرين الذين تحلّوا بالمرونة.


