en
- قد تنخفض تقييمات الأسهم قياسًا إلى الأرباح المتوقعة حتى مع ارتفاع أسعارها. ففي الربع الثالث من 2026، صعد مؤشر ستاندرد آند بورز 500 بنسبة 2%، فيما تراجع مكرر الربحية المتوقع من 20.4 إلى 19.0 مرة، لأن توقعات الأرباح ارتفعت بوتيرة أسرع.
- يتوقف استمرار انخفاض التقييم على تحقيق الشركات الأرباح المتوقعة. فإذا خفّض المحللون توقعاتهم، قد تصبح الأسهم أعلى تقييمًا قياسًا إلى الأرباح حتى مع استقرار أسعارها.
قد تنخفض تقييمات الأسهم رغم ارتفاع أسعارها. ويحدث ذلك عندما تنمو أرباح الشركات بوتيرة أسرع من أسعار الأسهم. فتبيع الشركة أكثر، وتحقق ربحًا أكبر من كل عملية بيع، ويرفع المحللون توقعاتهم. عندها يدفع المستثمرون سعرًا أعلى للسهم، لكنهم يدفعون أقل مقابل كل دولار من الأرباح.
كان ذلك يحدث بالفعل قبل موجة البيع الحادة في نوفمبر التي أعقبت انتخابات التجديد النصفي. فقد واصل مؤشر ستاندرد آند بورز 500 ارتفاعه، فيما انخفض تقييمه قياسًا إلى الأرباح المتوقعة. فإلى متى يمكن أن يستمر ذلك؟
كم يدفع المستثمرون مقابل كل دولار من الأرباح؟
لنفترض أن سهمًا يتداول عند 100 دولار، وأن المحللين يتوقعون أن تحقق الشركة 5 دولارات من الأرباح للسهم خلال الأشهر الـ12 المقبلة. بقسمة سعر السهم على ربحه المتوقع، نحصل على مكرر الربحية المتوقع البالغ 20 مرة. أي إن المستثمرين يدفعون 20 دولارًا مقابل كل دولار من الأرباح المتوقعة.
لنفترض الآن أن الشركة أعلنت مبيعات تجاوزت التوقعات، فرفع المحللون توقعاتهم بشأن أرباح السهم من 5 إلى 6 دولارات، بزيادة 20%. ويتوقف أثر ذلك على التقييم على مقدار تحرّك سعر السهم استجابةً لهذه الزيادة.
| السيناريو | سعر السهم | ربح السهم المتوقع | مكرر الربحية المتوقع |
| قبل رفع توقعات الأرباح | 100 دولار | 5 دولارات | 20.0 مرة |
| استقرار سعر السهم | 100 دولار | 6 دولارات | 16.7 مرة |
| ارتفاع سعر السهم 10% | 110 دولارات | 6 دولارات | 18.3 مرة |
| ارتفاع سعر السهم 20% | 120 دولارًا | 6 دولارات | 20.0 مرة |
عند 100 دولار، يدفع المشتري السعر نفسه لسهم يُتوقّع الآن أن يحقق ربحًا أكبر. وعند 110 دولارات، يدفع سعرًا أعلى للسهم، لكن ارتفاع السعر بنسبة 10% يظل أقل من زيادة الأرباح المتوقعة بنسبة 20%. وبقسمة 110 دولارات على 6 دولارات، يدفع المستثمر 18.33 دولارًا لكل دولار من الأرباح المتوقعة، مقابل 20 دولارًا سابقًا. ويُسمّى هذا التراجع انكماش مكرر الربحية.
ولكي يعود التقييم إلى مكرره الأصلي البالغ 20 مرة، يجب أن يصل سعر السهم إلى 120 دولارًا. عندها يكون كل من السعر والأرباح المتوقعة قد ارتفع بنسبة 20%، فيعود المكرر إلى مستواه الأول.
تقييم ستاندرد آند بورز 500 بدأ يتراجع قبل نوفمبر
ارتفع مؤشر ستاندرد آند بورز 500 بنحو 2% في الربع الثالث من 2026، فيما انخفض مكرر ربحيته المتوقع من 20.4 إلى 19.0 مرة. وظهر النمط نفسه في أواخر 2025. فبحلول منتصف نوفمبر من العام الماضي، أغلق المؤشر مرتفعًا 0.7% فقط مقارنة بإغلاق سبتمبر، بينما ارتفعت تقديرات أرباحه للأشهر الـ12 المقبلة بنسبة 2.4% خلال الفترة نفسها. ⁽¹⁾
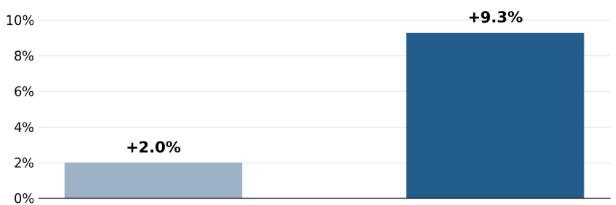
من 30 يونيو إلى 30 سبتمبر 2026. انخفض مكرر الربحية المتوقع من 20.4 إلى 19.0 مرة
العمود الفاتح يمثّل سعر المؤشر، والعمود الداكن يمثّل تقدير ربحية السهم للأشهر الـ12 المقبلة.
المصدر: تقرير إيرننغز إنسايت (Earnings Insight) من فاكت ست (FactSet)، 2 أكتوبر 2026، ص. 16
ارتفعت توقعات الأرباح بوتيرة أسرع من الأسعار، فتراجع مكرر الربحية المتوقع من 22.8 إلى 22.4 مرة. ⁽²⁾
قد يرجع جزء من التغيّر في الأرباح المتوقعة إلى تحرّك الفترة التي يغطيها التقدير. فمع دخول أرباع أكثر ربحية ضمن فترة الأشهر الـ12 المقبلة، قد يرتفع التقدير حتى إذا أبقى المحللون توقعاتهم لكل ربع على حالها. ⁽³⁾
وفي 2026، ظهرت أيضًا دلائل واضحة على رفع التوقعات. فقد وجدت ستيت ستريت أن المحللين رفعوا تقديراتهم للعام نفسه، 2027، بنسبة 15.3% بين أواخر فبراير وأوائل أكتوبر. ⁽⁴⁾
من أين جاءت الأرباح الإضافية؟
في وقت سابق من هذا الشهر، قدّرت جيه بي مورغان أن صافي الأرباح يتجه إلى النمو بنسبة 35% على أساس سنوي في الربع الثالث. وحتى باستبعاد أسهم الذكاء الاصطناعي والطاقة، بلغ النمو 13%. وسجّلت قطاعات أخرى في السوق نموًا فعليًا في الأرباح، لكن قطاعين مختلفين في طبيعة نشاطهما أسهما في رفع المعدل الإجمالي بدرجة أكبر بكثير. ⁽⁵⁾
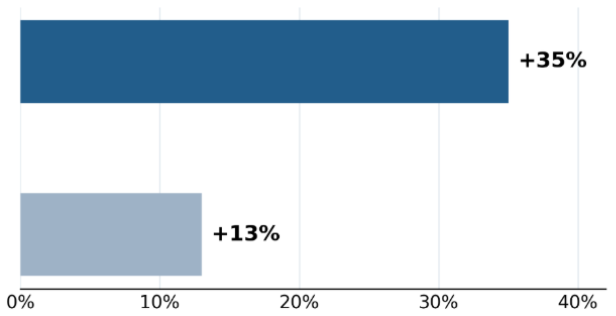
على أساس سنوي، وفق النتائج المتاحة حتى 2 نوفمبر 2026
الشريط الداكن يمثّل المؤشر بكامل مكوّناته، والشريط الفاتح يستثني شركات التكنولوجيا المرتبطة بالذكاء الاصطناعي وشركات الطاقة.
المصدر: نشرة أرباح الربع الثالث من 2026 الصادرة عن جيه بي مورغان لإدارة الأصول (J.P. Morgan Asset Management)
حققت إكسون موبيل أرباحًا قدرها 7.1 مليارات دولار من أنشطة إنتاج النفط والغاز في الربع الثالث، مقابل 5.7 مليارات دولار قبل عام، رغم تراجع إنتاجها العالمي بنسبة 5.7%.
وقدّرت شركة الطاقة أن ارتفاع أسعار النفط الخام والغاز الطبيعي أضاف 3.7 مليارات دولار إلى أرباحها قبل أن تعوّض عوامل أخرى جزءًا من تلك الزيادة. وتوضح المقارنة مع الربع الثاني كيف يمكن أن يتلاشى هذا الأثر. فقد ظل الإنتاج مستقرًا إلى حد كبير، لكن انخفاض الأسعار أدّى إلى تراجع الأرباح من 7.9 مليارات دولار. ⁽⁶⁾
واتخذ التوسع في البنية التحتية للذكاء الاصطناعي مسارًا مختلفًا. فقد ارتفع الربح التشغيلي لقطاع مراكز البيانات لدى إيه إم دي من 1.1 مليار دولار إلى 2.9 مليار دولار على أساس سنوي، مع نمو الطلب على معالجات الخوادم ورقائق الذكاء الاصطناعي.
وفي الربع نفسه، زادت إيرادات غوغل كلاود إلى أكثر من الضعف، فيما أنفقت ألفابت 51.4 مليار دولار على الممتلكات والمعدات وسجّلت تدفقًا نقديًا حرًا سالبًا بقيمة 9.1 مليارات دولار. ⁽⁷⁾
كانت إيه إم دي تحقق بالفعل أرباحًا أكبر من بيع الرقائق. أما قدرة ألفابت على استرداد ما أنفقته لتوسيع طاقتها فتتوقف على حجم الطلب الذي يمكن أن تستقطبه من العملاء المستعدين للدفع بمرور الوقت.
ما الذي غيّرته موجة البيع في نوفمبر؟
في 5 نوفمبر، هبط مؤشر ستاندرد آند بورز 500 بأكثر من 4%، مع تعرّض أسهم شركات صناعة الرقائق للضغط بسبب مخاوف من أن تؤدي لوائح أكثر تشددًا إلى إبطاء بناء مراكز البيانات.
ظل المؤشر مرتفعًا بنسبة 7.4% مقارنة بنهاية 2025، فيما تراجع مكرر ربحيته المتوقع من 22.0 إلى 17.7 مرة. وخلال تلك الفترة، زادت الأرباح المتوقعة بنسبة 33.6%. وعمّقت موجة البيع تراجع التقييم الذي كان قد بدأ بالفعل. ⁽⁸⁾
قد تنخفض تقييمات الأسهم رغم ارتفاع أسعارها إذا صعدت توقعات الأرباح بوتيرة أسرع من الأسعار. ويصح العكس أيضًا. فإذا خفّض المحللون تلك التوقعات، قد ترتفع تقييمات الأسهم قياسًا إلى الأرباح حتى مع استقرار أسعارها.