en
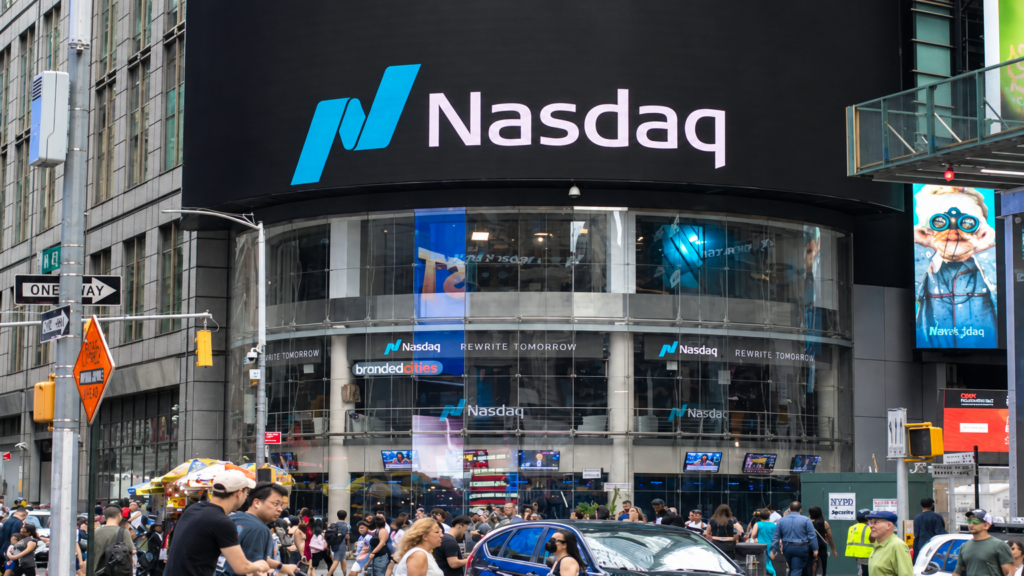
- تتداول الأسهم الأميركية قرب مستويات قياسية، لكن نشاط الطروحات العامة الأولية تباطأ بشدة، مع تأجيل الشركات إدراج أسهمها وسط مخاوف بشأن التقييمات وتراجع شهية المستثمرين.
- يدفع ارتفاع عوائد سندات الخزانة ورفع الاحتياطي الفيدرالي للفائدة وتركّز مكاسب الأسهم في الشركات المرتبطة بالذكاء الاصطناعي المستثمرين إلى مزيد من الانتقائية تجاه الطروحات الجديدة.
- قد يشكّل الطرح الأولي المرتقب لشركة أنثروبيك اختبارًا مهمًا لثقة السوق، وربما يساعد على إعادة فتح نافذة الطروحات أمام الشركات التي تنتظر فرصة الإدراج.
سجّل مؤشر S&P 500 مستوى قياسيًا جديدًا في أوائل أكتوبر، لكن سوق الطروحات العامة الأولية الأميركية تكاد تكون قد توقفت.
أجّلت أورا وهولتيك نيوكلير وبامبو إنشورنس وأمايرو طروحاتها الأميركية أو سحبتها في أواخر سبتمبر، ويتجه أكتوبر ليكون أضعف أشهر العام من حيث الإصدارات الجديدة.
زادت عوائد سندات الخزانة المرتفعة، والضبابية بشأن مزيد من التشديد النقدي من جانب الفيدرالي، والمخاوف بشأن عوائد الاستثمار في الذكاء الاصطناعي، صعوبة المشهد. فارتفاع العوائد يرفع العائد الذي يطلبه المستثمرون من الأسهم، ويخفض التقييمات التي يقبلون بها. وقد تختار الشركات التي ترفض هذه الأسعار تأجيل طروحاتها.
سلسلة من الطروحات الملغاة والمؤجّلة
أجّلت شركة أورا، المصنّعة للخواتم الذكية، طرحها في ناسداك بقيمة تقارب 2.2 مليار دولار في 29 سبتمبر، قبل ساعات من موعد تسعيره. وقالت الشركة إن الطلب كان قويًا، لكنها أشارت إلى حالة عدم اليقين في سوق الطروحات الأولية. ⁽¹⁾ وأفادت بلومبرغ بأن بعض المستثمرين اعترضوا على التقييم. ⁽²⁾
سحبت شركة هولتيك نيوكلير، المصنّعة للمعدات النووية، طرحها الأميركي المزمع في سبتمبر، فيما أجّلت بامبو إنشورنس، المتخصصة في تأمين المنازل، طرحها وسط ظروف سوق صعبة. وأجّلت أمايرو، المنتجة للمساحيق المعدنية، إدراجها أيضًا، قبل أن تعود في أكتوبر بطرح أصغر في ناسداك بقيمة 20 مليون دولار. ⁽³⁾
لم تجمع الطروحات الأولية الأميركية سوى 587.7 مليون دولار من نهاية سبتمبر حتى 22 أكتوبر، وفقًا لبيانات بلومبرغ التي تستثني شركات الشيك على بياض وغيرها من الكيانات المالية.
ويقارن ذلك بمتوسط شهري يقارب 18.1 مليار دولار خلال الفترة من يناير إلى سبتمبر، محسوبًا على أساس إجمالي حصيلة بلغ 162.6 مليار دولار خلال الأشهر التسعة. ورغم أن رقم أكتوبر يغطي جزءًا من الشهر فقط، فإن الفجوة توضح حدة التباطؤ في جمع التمويل. ⁽⁴⁾
وليست هذه أول انتكاسة في عام 2026. فقد أجّلت شركة الوساطة كلير ستريت طرحها الأولي في فبراير قبيل التسعير، بعدما خفّضت المبلغ المستهدف جمعه بنحو 65%، ثم سحبت طلب الإدراج بعد أسبوع. ⁽⁵⁾ والجديد هذه المرة أن التراجع يحدث بينما يقف المؤشر عند مستوى قياسي.
ارتفاع المؤشر لا يضمن نجاح تمويل الطروحات
قد لا يعكس المستوى القياسي للمؤشر شهية المستثمرين للطروحات الجديدة بالقدر الذي يبدو عليه. فمؤشر S&P 500 مرتفع بنحو 14% في عام 2026، لكن أكثر من 4 من كل 10 أسهم فيه لا تزال منخفضة منذ بداية العام، مع تركّز المكاسب في عدد محدود من شركات الرقائق وغيرها من الشركات المرتبطة بالذكاء الاصطناعي. ⁽⁶⁾
لا تستطيع الشركة التي تُدرج أسهمها للمرة الأولى التعويل على زخم تلك المجموعة. بل عليها إقناع المستثمرين بقبول تقييم جديد، وتحمّل مخاطر السيولة في سهم حديث الإدراج، والثقة ببقاء فرصة كافية للمكاسب بعد تسعير الطرح. وقوة المؤشر لا تضمن أيًا من ذلك.
العوائد والفيدرالي عاملان حاسمان
قفز عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى نحو 5.34% في 1 أكتوبر، وهو أعلى مستوى منذ عام 2002، ولامس لفترة وجيزة 5.36% خلال تداولات 7 أكتوبر. ⁽⁷⁾
جدّدت صدمة الطاقة الناجمة عن الصراع في الشرق الأوسط الضغوط التضخمية، ودفعت الفيدرالي إلى رفع الفائدة في سبتمبر. ثم أبقى الفيدرالي الفائدة عند 3.75%–4.00% في 28 أكتوبر، رغم تصويت عضوين لصالح زيادة إضافية بمقدار ربع نقطة مئوية، ليظل الجدل بشأن مزيد من التشديد النقدي مفتوحًا. ⁽⁸⁾
يرتبط سعر الفائدة الذي يحدده الفيدرالي بعائد السندات لأجل 10 سنوات، لكنهما يتحركان بصورة مستقلة. فالعوائد طويلة الأجل تعكس أيضًا توقعات التضخم والاقتراض الحكومي.
تمنح العوائد المرتفعة المستثمرين بديلًا أكثر جاذبية وأقل مخاطرة من سهم حديث الإدراج. كما ترفع معدل الخصم المستخدم لتقييم الأرباح المستقبلية للشركات، وهو ما يميل إلى خفض التقييمات.
ويضع هذا المزيج الشركة المرشحة للطرح أمام ضغط مزدوج. فالمستثمرون يتوقعون سعرًا أقل، بينما قد يرى المؤسسون والمساهمون الأوائل، الذين كانوا يأملون الإدراج بتقييم أعلى، أن الانتظار أفضل من قبول تقييم أضعف. وينطبق ذلك على أورا، إذ كان الطلب على الطرح قويًا، لكن الخلاف تمحور حول السعر.
وتراجعت العوائد منذ ذلك الحين. فقد بلغ عائد سندات الخزانة لأجل 10 سنوات وفق منحنى العائد بالقيمة الاسمية 4.96% في 22 أكتوبر، فيما دار العائد المرجعي في السوق حول 4.92% خلال تداولات 30 أكتوبر، مع اتجاه المستثمرين إلى السندات بفعل المخاوف بشأن الإنفاق على الذكاء الاصطناعي. ⁽⁷⁾
قد يدعم انخفاض العوائد التقييمات، لكن حين يعكس تراجع شهية المخاطرة، قد يظل المستثمرون مترددين في شراء الأسهم المطروحة حديثًا.
نافذة الطروحات تضيق لكنها لا تُغلق
لم تُغلق نافذة الطروحات الأولية. فقد أبدت بنوك وول ستريت تفاؤلًا في منتصف أكتوبر، مشيرةً إلى قائمة قوية من الصفقات المرتقبة، رغم تهديد ارتفاع العوائد والتقلبات بتأجيلها. ⁽⁹⁾
وقالت الرئيسة التنفيذية لناسداك إن قائمة الطروحات المرتقبة على المدى الطويل لا تزال قوية، رغم أن المديرين التنفيذيين في بعض القطاعات يعيدون تقييم توقيت طروحاتهم. ⁽⁹⁾
أنثروبيك تستحوذ على الاهتمام
يتصدر قائمة الانتظار طرحٌ يسهم في سحب الاهتمام من الطروحات الأصغر.
قدّمت أنثروبيك نشرة طرحها الأولي علنًا في 26 أكتوبر، لتقترب خطوة من إدراج محتمل في نوفمبر. وكانت رويترز قد أفادت سابقًا بأن الشركة تستهدف بدء التداول في منتصف نوفمبر، مع توقّع انطلاق جولاتها الترويجية للمستثمرين خلال الأسبوع الذي يبدأ في 9 نوفمبر. ولا يزال الجدول الزمني قابلًا للتغيير.
وأبلغت الشركة المستثمرين بأن إيراداتها في الربع الثالث ارتفعت إلى 16.8 مليار دولار، مقابل 11.5 مليار دولار في الربع الثاني، وفقًا لفايننشال تايمز. ⁽¹¹⁾ وقدّمت أوبن إيه آي أيضًا طلب طرح بصورة سرية، لكنها تقول إنها لم تقرر متى ستمضي في الإدراج، أو ما إذا كانت ستنفّذه أصلًا. ⁽¹²⁾
ويعني ذلك مزاحمةً للشركات الأصغر الراغبة في الطرح. فجهات إصدار أخرى تتردد في منافسة أنثروبيك على اهتمام المستثمرين المؤسسيين ورؤوس أموالهم، بحسب أشخاص مطلعين على الأمر. ⁽¹⁰⁾
ويمتد بذلك نمط ظاهر بالفعل في المؤشر. فقد جذب الإنفاق على الذكاء الاصطناعي الأموال نحو مجموعة محدودة من الشركات، ما قلّص الشهية للصفقات متوسطة الحجم التي تتنافس على الأموال نفسها.
خلاصة المشهد
ضاقت نافذة الطروحات الأولية لأن المستثمرين يملكون مساحة أكبر للانتقاء، فيما تختار الشركات التي لا تستطيع الحصول على السعر الذي تريده الانتظار.
وقد يساعد توافر مجموعة من الظروف على إعادة فتحها.
- بقاء عوائد سندات الخزانة عند مستويات أقل وأكثر استقرارًا مقارنة بذروتها في أوائل أكتوبر
- توقّف الفيدرالي عن التشديد النقدي
- أداء قوي للأسهم بعد بدء تداولها، بالنسبة للطروحات التي تُنجز عملية التسعير
- إدراج كبير وناجح يمنح الشركات الأخرى الثقة لتحذو حذوه
قد يكون إدراج أنثروبيك اختبارًا للشرط الأخير. وإلى أن تتكامل هذه العوامل، قد يستمر نمط الأسابيع الستة الماضية، مع قوة المؤشرات في قمة السوق، وصفّ حذر من الشركات التي تنتظر فرصة الإدراج.