en
تواجه أسهم التكنولوجيا ضغوطًا نتيجة ارتفاع عوائد سندات الخزانة، رغم استمرار قوة الأرباح بدعم من الطلب على الذكاء الاصطناعي. ويتمثل التحدي بالنسبة إلى بعض الشركات في الارتقاء إلى مستوى توقعات النمو المرتفعة للغاية، بينما تواجه شركات أخرى ارتفاع تكاليف تمويل مشروعاتها التوسعية الكبرى المقبلة.
ويُعد هذا الاختلاف أساسيًا عند النظر إلى شركات البرمجيات مثل بالانتير وسيلزفورس، وعمالقة الرقائق مثل إنفيديا وبرودكوم، وشركات البنية التحتية مثل أوراكل وكور ويف.
عوائد سندات الخزانة تواصل الضغط على التقييمات
يتداول عائد سندات الخزانة الأميركية لأجل 10 أعوام بالقرب من مستويات شوهدت آخر مرة في عام 2007، بعدما بلغ 5.2% إثر ارتفاعه بنحو 50 نقطة أساس خلال هذا الشهر وحده. وأدت هذه القفزة إلى رفع مستوى العائد الذي يتوقعه المستثمرون من الأسهم وغيرها من الأصول.
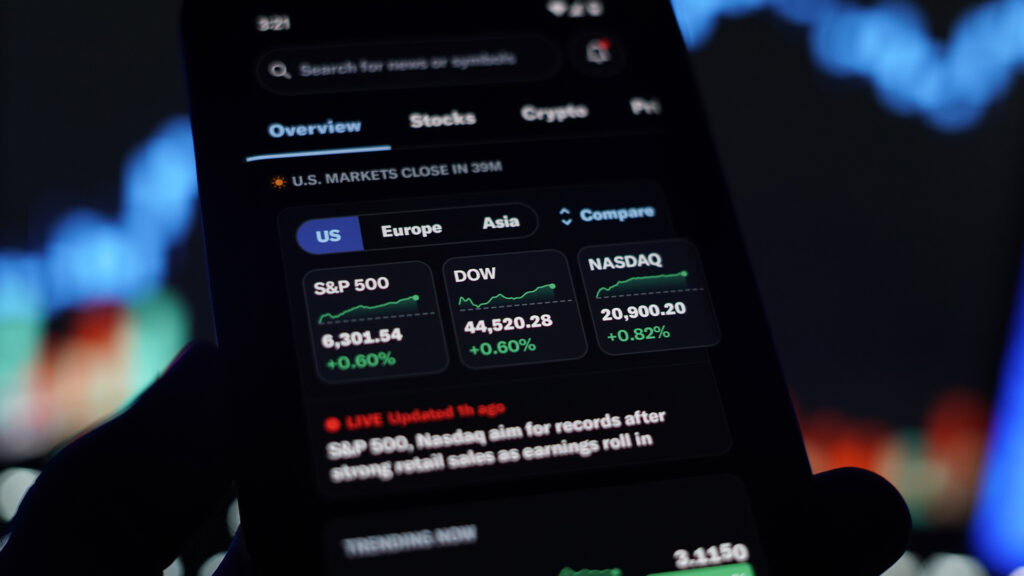
وتراجع مؤشر ناسداك 100 بنسبة 1% أمس مع ارتفاع عوائد سندات الخزانة. كما دفعت التوترات في الشرق الأوسط أسعار النفط إلى الارتفاع مجددًا، بعدما رفض الرئيس ترامب مقترح إيران لإعادة فتح مضيق هرمز، ما أبقى مخاوف التضخم في صدارة الاهتمام.
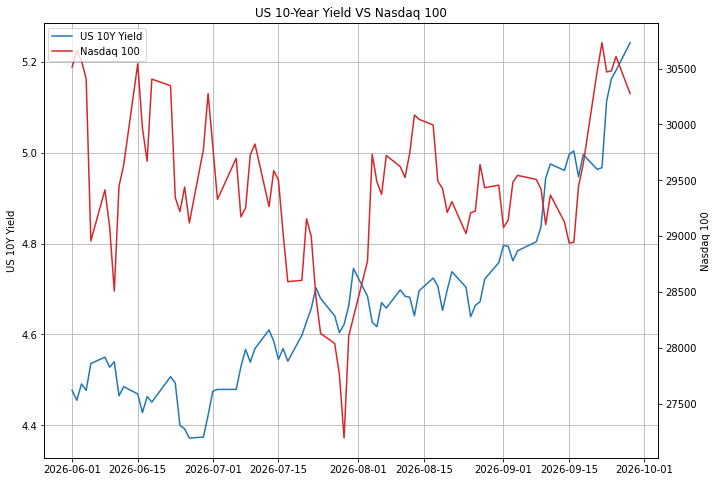
حسابات الكاتب / المصدر: مجموعة بورصة لندن (LSEG)
في الوقت نفسه، عززت متانة البيانات الاقتصادية الأميركية واستثمارات الشركات وارتفاع توقعات المستهلكين للتضخم الرهانات على مواصلة الاحتياطي الفيدرالي تشديد سياسته النقدية. ورفع الاحتياطي الفيدرالي نطاقه المستهدف بمقدار 25 نقطة أساس إلى 3.75%–4.00% في 16 سبتمبر. وقال رئيسه كيفن وورش إن البنك المركزي لا يزال يركز على إعادة التضخم إلى 2%.
ويضع ذلك الأسهم في مواجهة عاملين متعارضين؛ فقد يدعم الاقتصاد القوي الأرباح، لكن العوائد المرتفعة تقلل استعداد المستثمرين لدفع تقييمات عالية مقابل أرباح مستقبلية.
لماذا تنخفض القيمة الحالية للنمو المستقبلي؟
يقدّر نموذج التدفقات النقدية المخصومة قيمة السهم استنادًا إلى التدفقات النقدية التي يُتوقع أن تحققها الشركة مستقبلًا. ويخصم المستثمرون هذه التدفقات المتوقعة لحساب قيمتها الحالية باستخدام معدل يعكس عوائد الأصول الأكثر أمانًا ومخاطر امتلاك السهم معًا.
ومع ارتفاع العوائد، يطالب المستثمرون بعائد أكبر مقابل أموالهم المستثمرة في الأسهم. وإذا ظلت توقعات التدفقات النقدية المستقبلية للشركة دون تغيير، تصبح قيمتها اليوم أقل، ولا سيما إذا كان تحقيقها سيستغرق أعوامًا.
وتتأثر شركات التكنولوجيا بذلك أكثر من غيرها، لأن تقييماتها تعتمد غالبًا على أعوام من النمو المتوقع في مجالات الذكاء الاصطناعي والحوسبة السحابية والبرمجيات. وحتى الشركات المربحة قد تشهد تقلب أسهمها إذا كانت الأسعار تعكس بالفعل توقعات مستقبلية كبيرة.
ارتفاع تكاليف التمويل يضيف تحديًا آخر
لا يقتصر تأثير ارتفاع العوائد على الأرباح، بل يزيد أيضًا تكلفة اقتراض الشركات.
فالشركات التي تسعى إلى إصدار ديون جديدة أو إعادة تمويل ديونها الحالية تواجه تكاليف فائدة أعلى. وإذا كانت لديها قروض بأسعار فائدة متغيرة، فقد ترتفع هذه التكاليف بسرعة أكبر مع صعود أسعار الفائدة قصيرة الأجل، ما يقلص الأرباح ويترك أموالًا أقل للأغراض الأخرى.
ويكتسب ذلك أهمية كبيرة في قطاع التكنولوجيا، حيث تواصل الشركات إنفاق مبالغ ضخمة على مراكز البيانات والبنية التحتية. ويعني ارتفاع تكاليف الاقتراض أن هذه الاستثمارات مطالبة بتحقيق عوائد أكبر حتى تكون مجدية.
لكن الشركات لا تتأثر جميعها بالدرجة نفسها. فالشركات التي تتمتع بتدفقات نقدية وفيرة تستطيع تمويل نموها بسهولة أكبر، بينما تكون الشركات المعتمدة على التمويل الخارجي أكثر عرضةً للضغوط.
كما توفر الديون الحالية ذات أسعار الفائدة الثابتة حمايةً مؤقتة إلى أن يحين موعد إعادة تمويلها. لذلك، ينبغي تقييم قدرة الشركة على تحمل أعباء التمويل وحساسية سعر سهمها كلٌّ على حدة.
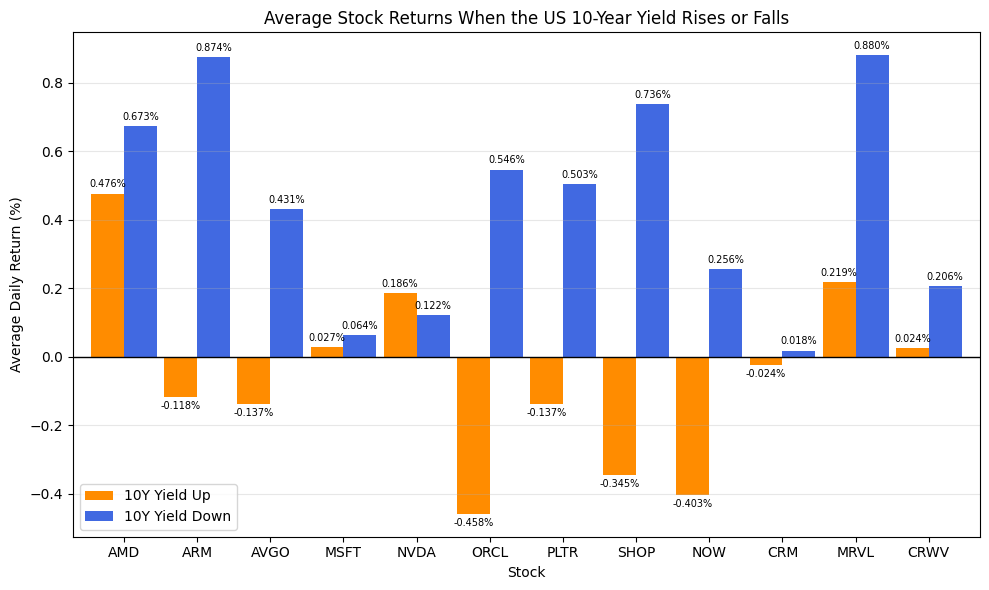
كيف يختلف مستوى التعرض بين أسهم التكنولوجيا؟
البرمجيات: توقعات النمو والمرونة المالية
سجلت بالانتير وشوبيفاي نموًا سنويًا في الإيرادات بنسبة 93% و34% على التوالي خلال الربع الثاني، ولم تبلغ أي منهما عن قروض مستحقة خلال الربع. ويحد ذلك من تعرضهما المباشر لارتفاع تكاليف الاقتراض. ⁽¹⁾
ومع ذلك، قد تظل أسعار أسهمهما تحت الضغط إذا واصلت العوائد المرتفعة تقليل استعداد المستثمرين لدفع تقييمات عالية مقابل النمو المتوقع من الشركتين.
كما واصلت سيرفس ناو وأدوبي تحقيق النمو، إذ ارتفعت إيرادات الاشتراكات لدى سيرفس ناو بنسبة 24.5%، وزاد إجمالي إيرادات أدوبي بنسبة 13% خلال أحدث ربع مالي لكل منهما. وبالنسبة إلى هاتين الشركتين، يساعد الحفاظ على إنفاق العملاء وتحويل منتجات الذكاء الاصطناعي إلى اشتراكات مدفوعة في دعم الأرباح التي يبني عليها المستثمرون تقييماتهم. ⁽²⁾
وتوضح سيلزفورس ضرورة النظر إلى الديون إلى جانب القدرة على توليد النقد. فقد بلغ أصل ديونها المستحقة 39.5 مليار دولار في 31 يوليو، لكنها حققت تدفقات نقدية تشغيلية تقارب 8 مليارات دولار خلال الأشهر الستة الأولى من عامها المالي. ⁽³⁾
وتدعم هذه السيولة خدمة الديون، إلا أن إعادة التمويل بأسعار فائدة أعلى قد تقلل الأموال المتاحة لعمليات الاستحواذ والاستثمار وعوائد المساهمين.
الذكاء الاصطناعي وأشباه الموصلات: طلب قوي وأعباء ديون متفاوتة
يمثل الطلب على مراكز البيانات محركًا رئيسيًا لإيرادات إنفيديا وAMD. وبلغت مبيعاتهما المرتبطة بمراكز البيانات في الربع الثاني 89 مليار دولار و6.7 مليار دولار على التوالي. ويشمل رقم AMD معالجات الخوادم إلى جانب مسرّعات الذكاء الاصطناعي. ⁽⁴⁾
وتملك الشركتان سيولة نقدية تفوق ديونهما، ما يمنحهما مجالًا لمواصلة الاستثمار حتى مع ارتفاع تكاليف الاقتراض. ويدعم ذلك أعمالهما، لكن أسعار أسهمهما تظل معتمدة على تحقيق أهداف نمو طموحة.
وتتحمل برودكوم أكبر عبء ديون بين شركات الرقائق، إذ يبلغ أصل ديونها المستحقة 61.1 مليار دولار. ومع ذلك، حققت الشركة تدفقات نقدية حرة بلغت 13.7 مليار دولار خلال ربعها المالي الثالث المنتهي في 2 أغسطس. ⁽⁵⁾
وتساعد هذه السيولة برودكوم على سداد ديونها وتقليل حاجتها إلى الاقتراض. لكن الضغوط قد تتصاعد إذا تباطأت تدفقاتها النقدية وظلت إعادة التمويل مكلفة.
سجلت آرم ومارفيل نموًا في الإيرادات بنسبة 22% و37% على التوالي، فيما بلغت ديون مارفيل نحو 5 مليارات دولار. كما تواجه شركات توريد الرقائق مخاطر غير مباشرة. ⁽⁶⁾
فإذا أدت تكاليف التمويل أو تأخيرات البناء إلى إبطاء مشروعات مراكز البيانات لدى عملائها، فقد تصل طلبات الرقائق المتوقعة في وقت لاحق. ويمثل ذلك مسارًا محتملًا لانتقال التأثير، وليس دليلًا على تراجع الطلبات بالفعل.
قوة توليد السيولة: مرونة تمويلية أكبر
تقدم مايكروسوفت نموذجًا مغايرًا للشركات التي تعتمد بدرجة كبيرة على التمويل الخارجي. فقد امتلكت 76.8 مليار دولار من النقد والاستثمارات قصيرة الأجل في 30 يونيو، وحققت تدفقات نقدية تشغيلية بلغت 55.4 مليار دولار خلال أحدث ربع مالي. ⁽⁷⁾
ويمنحها ذلك مرونة أكبر لتمويل استثمارات الذكاء الاصطناعي مع ارتفاع تكاليف الاقتراض. ورغم قدرتها الكبيرة على تغطية احتياجاتها التمويلية، تظل أسهمها معرضة لتأثير العوائد المرتفعة، وسيواصل المستثمرون تقييم ما إذا كان إنفاقها يحقق عائدًا مناسبًا.
البنية التحتية للذكاء الاصطناعي: تحويل العقود إلى تدفقات نقدية
تقدم أوراكل مثالًا على كيفية تزامن النمو القوي مع ضغوط التمويل. فقد ارتفعت الإيرادات بنسبة 30% خلال الربع المنتهي في 31 أغسطس، لكن النفقات الرأسمالية البالغة 28.5 مليار دولار تجاوزت التدفقات النقدية التشغيلية، ما أدى إلى تسجيل تدفقات نقدية حرة سالبة بقيمة 5.4 مليار دولار. ⁽⁸⁾
وفي ظل امتلاكها سندات ممتازة وقروضًا طويلة الأجل أخرى بقيمة 125 مليار دولار، تحتاج أوراكل إلى أن تولد بنيتها التحتية المتوسعة تدفقات نقدية كافية لدعم استثماراتها والتزاماتها المتعلقة بالديون. ⁽⁹⁾
ويضيف توقيت تنفيذ المشروعات تحديًا آخر. فقد أظهر تقرير لرويترز أن أوراكل أصدرت إشعارًا لتفعيل الحماية التعاقدية من التأخيرات المحتملة في مشروع جوبيتر بولاية نيو مكسيكو.
وقالت أوراكل إن المشروع لا يزال يسير وفق الجدول الزمني، فيما أكد شركاؤها عدم تغير التزاماتهم المالية. ويسلط الإشعار الضوء على أحد المخاطر التي تواجه المستثمرين؛ فإذا تأخر المشروع، فقد تتأخر الإيرادات المتوقعة منه أيضًا.
ويظهر عبء التمويل على كور ويف بالفعل في نتائجها. فقد تجاوزت إيرادات الربع الثاني ضعف مستواها السابق لتصل إلى نحو 2.6 مليار دولار، لكن صافي مصروفات الفائدة بلغ 640 مليون دولار، أي نحو ربع الإيرادات، إلى جانب ديون بقيمة 35.6 مليار دولار. ⁽¹⁰⁾
وبالتالي، يتعين على النمو السريع للمبيعات تغطية فاتورة تمويل كبيرة قبل أن يتحول إلى ربحية صافية مستدامة.
وعلى خلاف تأثير التقييم المرتبط بعوائد سندات الخزانة طويلة الأجل، تتعرض قروض كور ويف ذات أسعار الفائدة المتغيرة بصورة مباشرة بدرجة أكبر لتحركات أسعار الفائدة قصيرة الأجل.
هل تستطيع الأرباح مواكبة ارتفاع العوائد؟
لن تحدد عوائد سندات الخزانة وحدها الاتجاه المقبل لأسهم التكنولوجيا. فإذا واصلت العوائد ارتفاعها، فقد يطالب المستثمرون بأرباح أقوى وعوائد أوضح من الإنفاق على الذكاء الاصطناعي، لا سيما من الشركات التي تمول المشروعات الكبرى بالديون.
أما إذا بدأت العوائد في الانخفاض، فقد تتراجع بعض الضغوط المفروضة على التقييمات. لكن مع بقاء نحو شهر على صدور نتائج الربع الثالث، لا يزال على كل شركة إثبات أن نموها المتوقع يتحول إلى تدفقات نقدية فعلية.