en
- يدخل الديمقراطيون الانتخابات النصفية متقدمين في استطلاعات الرأي. وستحدد النتيجة قدرة الكونغرس على تعديل الضرائب والإنفاق والاقتراض الحكومي.
- حقق مؤشر S&P 500 متوسط مكاسب بلغ 13% خلال الاثني عشر شهرًا التالية للانتخابات النصفية، لكن الظروف الاقتصادية والتقييمات والسياسة النقدية تساعد في تفسير العوائد التاريخية.
- يُبقي تثبيت الفيدرالي الفائدة في أكتوبر احتمال مواصلة التشديد قائمًا. ومع اقتراب عوائد سندات الخزانة طويلة الأجل من 5%، يظل نمو الأرباح وتكاليف التمويل عاملين أساسيين في تحديد قدرة الأسهم على مواصلة الصعود بعد الانتخابات.
تحب وول ستريت الروايات الانتخابية. ويدخل الديمقراطيون الانتخابات النصفية متقدمين في الاستطلاعات، فيما يرى المحللون فرصة أكبر لسيطرتهم على مجلس النواب، بينما تبدو المنافسة على مجلس الشيوخ أكثر تقاربًا.
لكن ما يحتاج المستثمرون إلى معرفته هو ما إذا كانت سوق السندات ستواكب هذا التفاؤل. فقد بلغت عوائد سندات الخزانة هذا الشهر أعلى مستوياتها منذ عام 2002، ولا تزال قرب 5%، فيما يتجاوز النفط 100 دولار، ولم يحسم تثبيت الفيدرالي الفائدة في أكتوبر اتجاه الخطوة المقبلة.
ستحدد الانتخابات النصفية، التي تُجرى في 3 نوفمبر، قدرة الكونغرس على تعديل الضرائب والإنفاق، بما ينعكس على أرباح الشركات والاقتراض الحكومي.
ماذا تظهر استطلاعات الرأي؟
أظهر استطلاع أجرته رويترز وإبسوس بين 22 و26 أكتوبر تقدّم الديمقراطيين على الجمهوريين بنسبة 47% مقابل 36% بين الناخبين الأميركيين المسجلين على مستوى البلاد، بفارق 11 نقطة مئوية.
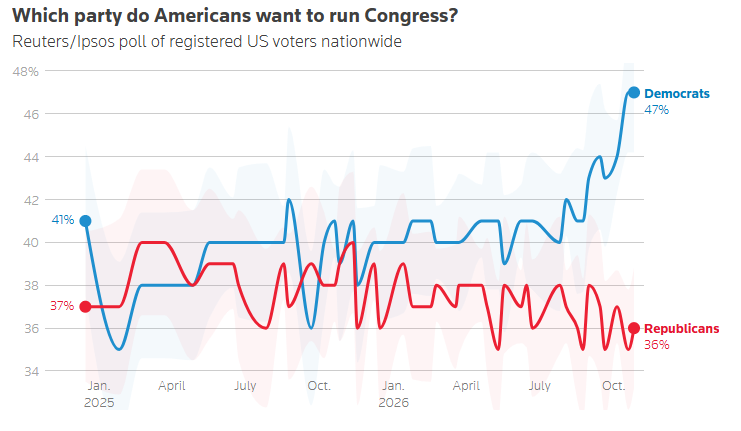
يتوقع المحللون أن يستعيد الديمقراطيون مجلس النواب، بينما يصعب حسم التوقعات لمجلس الشيوخ. ولا تكفي تفضيلات التصويت على المستوى الوطني لحسم المنافسات في الولايات والدوائر الانتخابية، حيث تحدد نسب المشاركة والظروف المحلية الجهة التي ستسيطر. ⁽¹⁾
وتكمن أهمية النتائج في أنها تحدد السياسات التي يصبح إقرارها أسهل أو أصعب. فالضرائب والإنفاق والاقتراض الحكومي هي حلقة الوصل بين عدد المقاعد وأسعار الأصول في الأسواق.
كيف تحركت الأسهم حول الانتخابات النصفية؟
تاريخيًا، لم تتحرك الأسهم كثيرًا في الفترة السابقة للانتخابات النصفية. فمنذ عام 1974، بلغ متوسط مكاسب مؤشر S&P 500 نحو 1.7% فقط من 1 أغسطس حتى يوم الانتخابات. لكن عامًا واحدًا يؤثر بقوة في هذا الرقم: ففي 1982، قفز المؤشر بأكثر من 26% قبل التصويت، مع انتهاء الركود وبدء الفيدرالي خفض أسعار الفائدة. ⁽²⁾
وعند استبعاد عام 1982، تسجل الانتخابات النصفية الاثنتا عشرة الأخرى متوسط خسارة طفيفًا بنحو 0.3%. فقد كان عام واحد من تراجع الفائدة وتعافي الاقتصاد كافيًا لترجيح كفة المتوسط على بقية السنوات. ⁽³⁾
أما بعد التصويت، فيبدو السجل أفضل بكثير. وتشير مورغان ستانلي إلى متوسط مكاسب بلغ 13% خلال الاثني عشر شهرًا التالية للانتخابات النصفية، فيما تقول فيديليتي إن مؤشر S&P 500 سجل عوائد موجبة خلال هذه الفترة في 95% من الحالات منذ عام 1938. ⁽⁴⁾
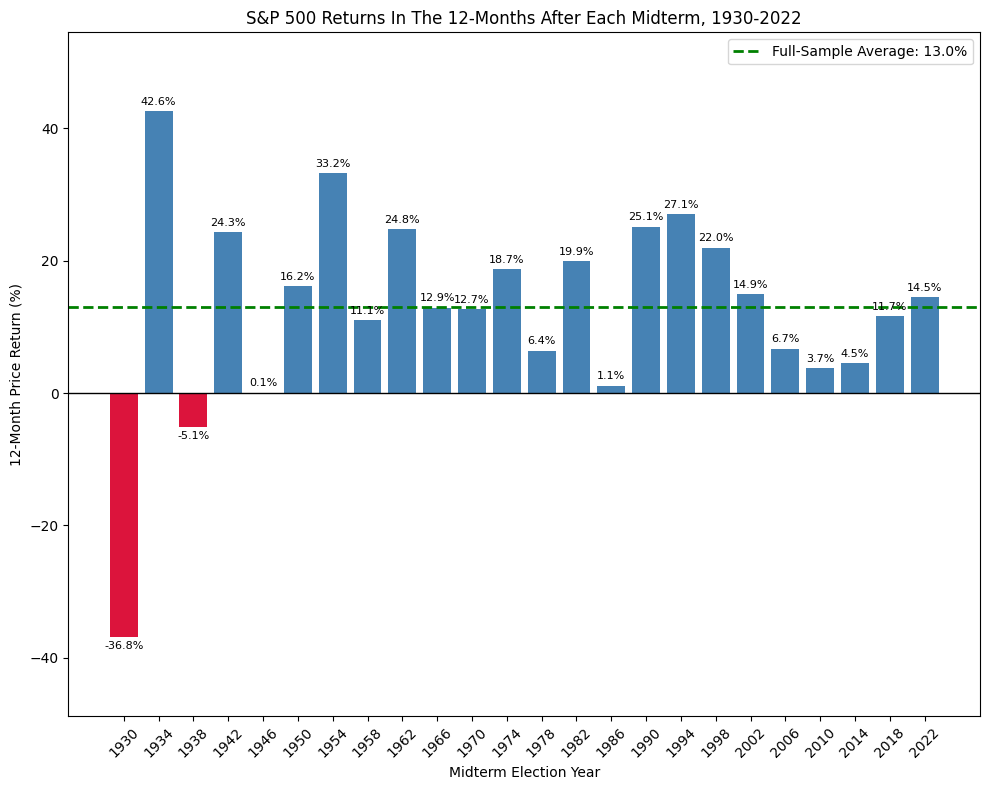
ووجدت مورغان ستانلي أيضًا أنه في ظل رئيس جمهوري، تحقق أقوى متوسط مكاسب لمؤشر S&P 500 خلال العام التالي للانتخابات النصفية عندما كان الكونغرس منقسمًا، وبلغ نحو 23%. ⁽⁵⁾
ومع ذلك، يستند الرقم إلى عدد محدود من الانتخابات، كما تتأثر العوائد بالظروف الاقتصادية وتقييمات الأسهم وأسعار الفائدة، لذلك لا يفسّر الحدث السياسي وحده هذا الفارق.
وقد يساعد تراجع عدم اليقين بشأن السياسات في تفسير قوة الأداء بعد الانتخابات. لكن مثال 1982 يوضح أيضًا أهمية متابعة أسعار الفائدة إلى جانب النتيجة السياسية. فالصعود المدعوم بانخفاض تكاليف الاقتراض يواجه ظروفًا مختلفة عن صعود يحدث بينما لا يزال المستثمرون يتوقعون مزيدًا من التشديد.
لماذا تزداد أهمية الفيدرالي والعوائد هذا العام؟
بعد الانتخابات، تركز الأسواق عادةً على الأرباح والاقتصاد، لكن كليهما يواجه تحديات هذا العام.
أبقى الاحتياطي الفيدرالي أسعار الفائدة عند 3.75%–4.00% في 28 أكتوبر، بتصويت عشرة أعضاء مقابل اثنين، فيما فضّلت عضوة مجلس المحافظين ليزا كوك ورئيسة الاحتياطي الفيدرالي في كليفلاند بيث هاماك زيادة أخرى بمقدار ربع نقطة مئوية. ووصف صانعو السياسات النمو الاقتصادي بأنه قوي، مع إقرارهم باستمرار ارتفاع التضخم. ⁽⁶⁾
وتجنب رئيس الفيدرالي كيفن وارش الالتزام بقرار محدد في ديسمبر. وظل المتداولون يسعّرون احتمالًا يقارب 80% لزيادة أخرى في وقت مبكر من 29 أكتوبر، ما يُبقي مزيدًا من التشديد ضمن المخاطر إذا لم يتراجع التضخم. ⁽⁷⁾
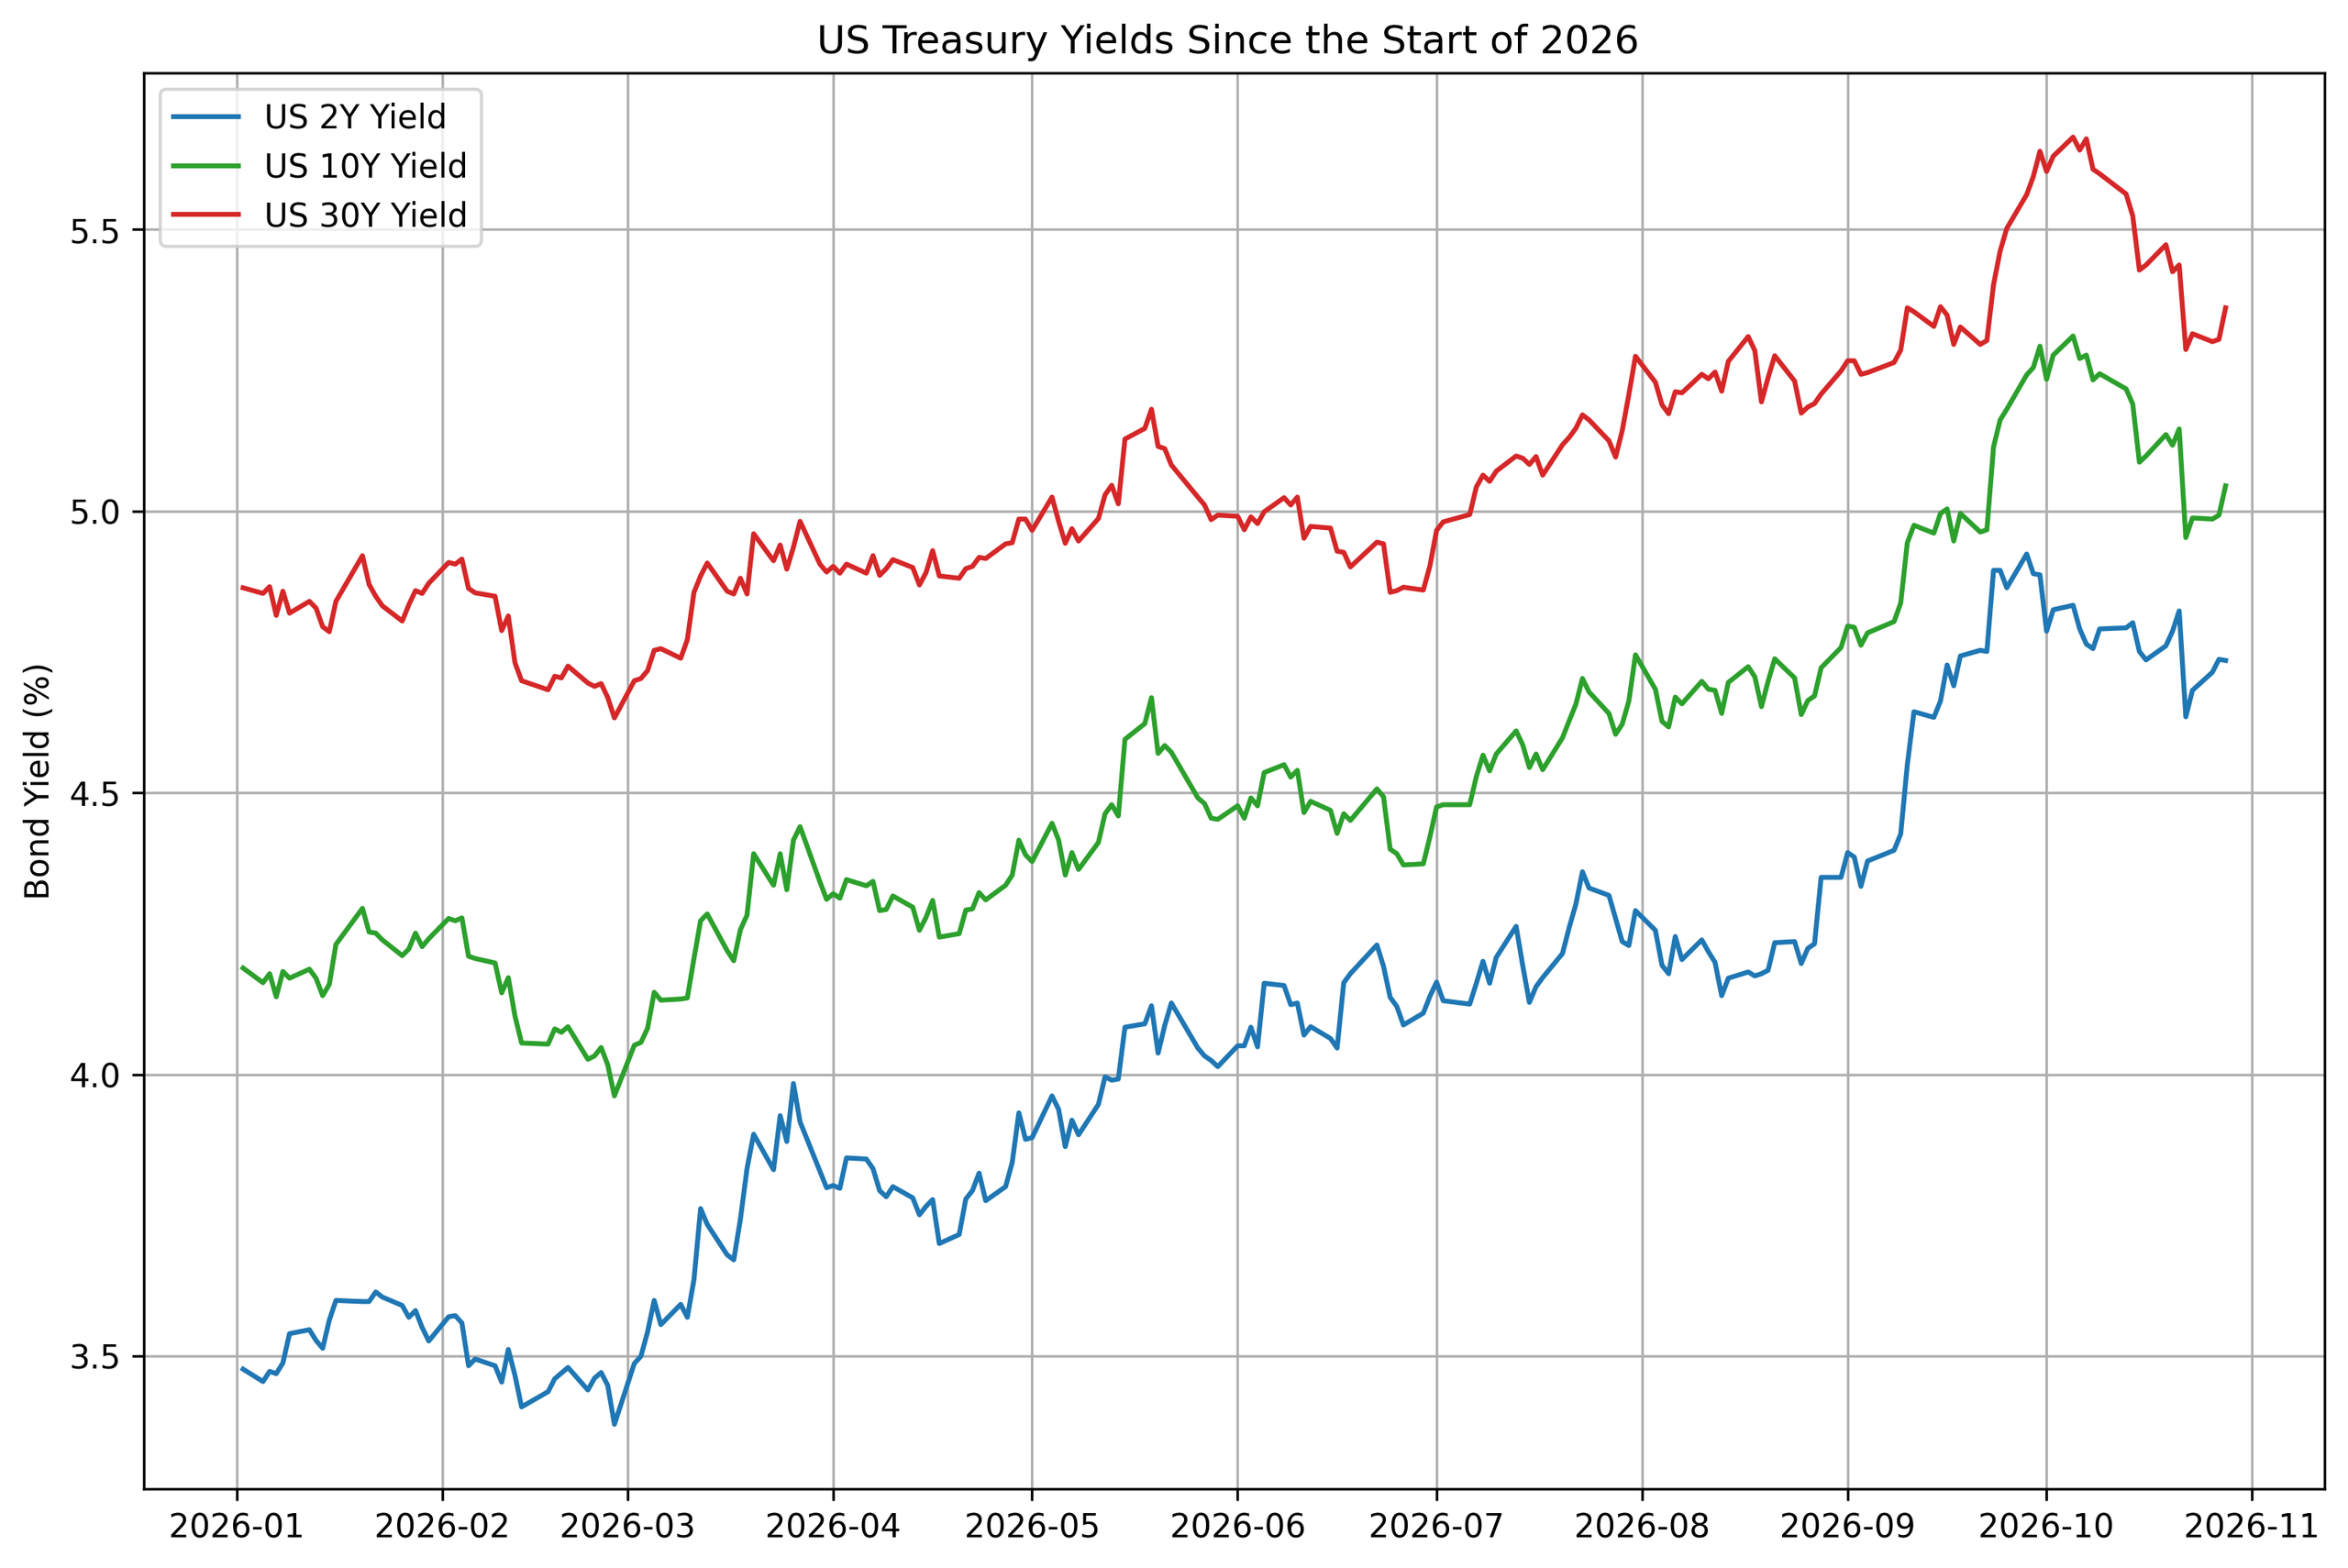
ظل عائد سندات الخزانة لأجل 10 سنوات قرب 5% بعد قرار الفيدرالي في 28 أكتوبر، دون ذروة إغلاقه البالغة 5.31% في 5 أكتوبر. وأظهر رد الفعل أن تثبيت الفيدرالي الفائدة لا يضمن انخفاض تكلفة التمويل.
وخلال المؤتمر الصحفي لوارش، انخفض عائد سندات الخزانة لأجل عامين إلى نحو 4.70%، بينما ظل عائد السندات لأجل 10 سنوات مرتفعًا خلال اليوم عند نحو 5.04%.
ويضيف تمويل الحكومة مزيدًا من الضغوط. فقد سجلت الولايات المتحدة عجزًا بقيمة 1.99 تريليون دولار في السنة المالية 2026، ويواصل المستثمرون التساؤل عن حجم الديون الإضافية التي ستحتاج وزارة الخزانة إلى بيعها. وقد يضغط الاقتراض الأعلى من المتوقع على العوائد باتجاه الصعود، حتى عندما يُبقي الفيدرالي الفائدة دون تغيير. ⁽⁸⁾
أين تظل الانتخابات مؤثرة في الأسواق؟
قد يجعل انقسام السلطة بين الحزبين إقرار تخفيضات ضريبية كبيرة أو زيادات في الإنفاق أكثر صعوبة. لكن العجز القائم والتضخم قد يواصلان التأثير في العوائد طويلة الأجل.
تعتبر مورغان ستانلي القدرة على تحمّل تكاليف المعيشة المحور الرئيسي للحملة، مع بروز تكاليف البنزين والكهرباء ومراكز البيانات بوصفها نقاط ضغط إقليمية. كما أن سيطرة الديمقراطيين على مجلس النواب تمنحهم السيطرة على لجانه. ⁽⁹⁾
وقد يستخدم الديمقراطيون جلسات الاستماع والتحقيقات لفحص تكاليف الطاقة والبنية التحتية للذكاء الاصطناعي.
كيف ينعكس ذلك على الأسهم والدولار؟
قد تدعم التخفيضات الضريبية أو زيادة الطلب على السلع والخدمات الأسهم. لكن ارتفاع تكاليف الفائدة قد يقلّص بعض هذه المكاسب لدى الشركات التي تعيد تمويل ديون كبيرة، ولا سيما الشركات ذات القيمة السوقية الصغيرة. وقد تواجه أسهم الشركات الكبرى، وخاصةً شركات التكنولوجيا، اختبارًا آخر لقدرة نمو أرباحها على مواكبة تقييماتها في ظل ارتفاع عوائد السندات.
تُظهر آخر انتخابات نصفية أميركية في دورتين أن الدولار بالكاد يستجيب للتصويت بحد ذاته. ففي 2018، فاز الديمقراطيون بمجلس النواب واحتفظ الجمهوريون بمجلس الشيوخ، كما توقعت الأسواق. وتراجع الدولار الأميركي إلى أدنى مستوى في أسبوعين، لأن انقسام الكونغرس جعل تخفيضات ضريبية جديدة غير مرجحة. لكن التراجع انحسر مع استمرار توقعات المتداولين برفع الفائدة في ديسمبر.
وفي 2022، مع توقعات بفوز الجمهوريين بمجلس النواب، ظل مؤشر الدولار قرب 110 نقاط دون رد فعل يُذكر. وجاء التحرك الفعلي بعد يومين، عندما بلغ التضخم الأميركي 7.7% مقابل توقعات عند 7.9%، ليسجل الدولار أسوأ أداء يومي له منذ عام 2005، بانخفاض يقارب 2%.
وقد تثير النتيجة المتوافقة مع التوقعات استجابة محدودة في الدولار، مع احتمال بعض الضعف إذا أدت توقعات انخفاض الاقتراض إلى تراجع العوائد الأميركية مقارنةً بأسعار الفائدة في الخارج.