en
يبدأ الربع الأخير من العام فيما يبدو أن سوق السندات قد حسم موقفه بالفعل.
فقد بلغت العوائد مستويات لم نشهدها منذ ما قبل الأزمة المالية، وستحدد بيانات هذا الأسبوع ما إذا كانت هذه المستويات مبررة أم مبالغًا فيها.
ويُعد تقرير الوظائف المقرر صدوره يوم الجمعة الحدث الأهم، لكن قرار بنك الاحتياطي الأسترالي وبيانات التضخم في منطقة اليورو قد يغيران معنويات الأسواق قبل ذلك بوقت طويل.
الأحداث الاقتصادية المرتقبة
- قرار بنك الاحتياطي الأسترالي بشأن أسعار الفائدة – 29 سبتمبر
- الناتج المحلي الإجمالي الشهري في كندا – 29 سبتمبر
- فرص العمل الشاغرة وفق تقرير JOLTS الأميركي – 29 سبتمبر
- مؤشر أسعار المستهلك في أستراليا – 30 سبتمبر
- تغير التوظيف في القطاع الخاص الأميركي وفق تقرير ADP – 30 سبتمبر
- مؤشر نفقات الاستهلاك الشخصي الأميركي – 30 سبتمبر
- القراءة النهائية للناتج المحلي الإجمالي الأميركي للربع الثاني – 30 سبتمبر
- مؤشر مديري المشتريات الصناعي الصادر عن ISM – 1 أكتوبر
- مؤشر أسعار المستهلك في طوكيو – 2 أكتوبر
- القراءة الأولية لمؤشر أسعار المستهلك في منطقة اليورو – 2 أكتوبر
- الوظائف الأميركية في القطاعات غير الزراعية – 2 أكتوبر
- معدل البطالة في الولايات المتحدة – 2 أكتوبر
- متوسط الأجور في الساعة في الولايات المتحدة – 2 أكتوبر
أبرز ما يجب متابعته
1. البيانات الاقتصادية الأميركية ذات التأثير المرتفع
يتصدر التوظيف الأميركي أجندة الأسواق هذا الأسبوع، مع ارتفاع عوائد سندات الخزانة وما يترتب عليه من زيادة تكاليف الاقتراض، فيما يقيّم المستثمرون الخطوة المقبلة للاحتياطي الفيدرالي. ولامس عائد سندات الخزانة لأجل 10 أعوام مستوى 5.225% الأسبوع الماضي، وهو الأعلى منذ عام 2007، وسط مخاوف التضخم وتوقعات مواصلة التشديد النقدي.
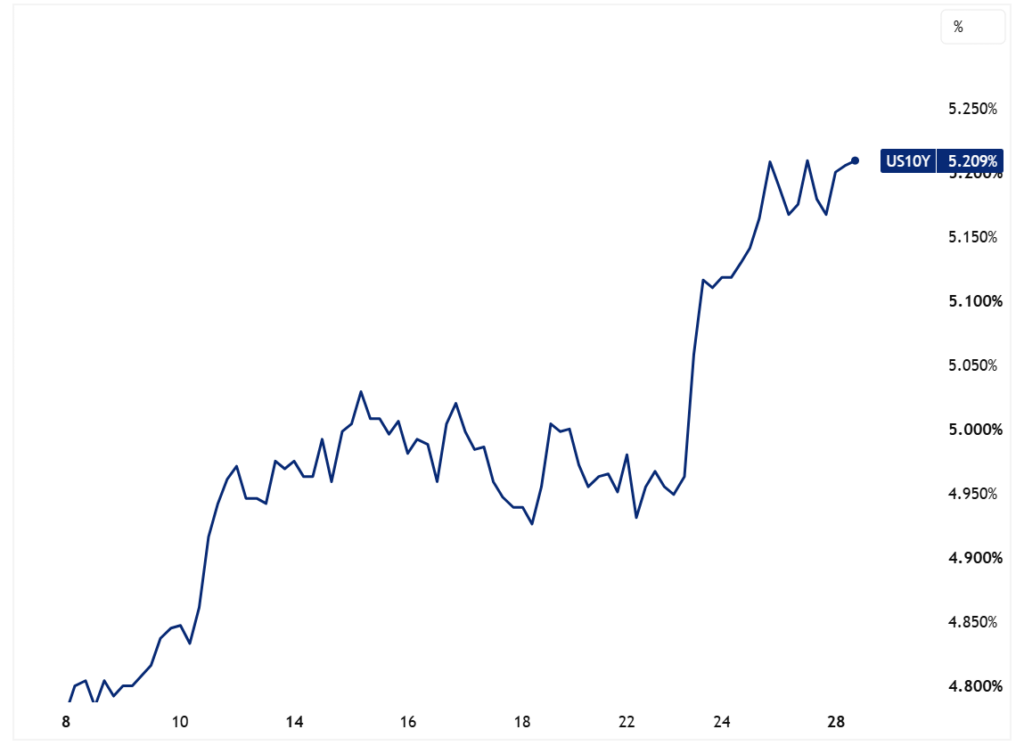
وسيوضح تقرير الوظائف في القطاعات غير الزراعية لشهر سبتمبر، المقرر صدوره يوم الجمعة، ما إذا كان التوظيف قد حافظ على زخمه بعد إضافة 162,000 وظيفة في أغسطس، وهي أقوى زيادة خلال خمسة أشهر. كما ستراقب الأسواق ما إذا كان معدل البطالة سيستقر عند 4.1%، وما إذا كان نمو الأجور السنوي سيتباطأ أكثر من 3.1%، إلى جانب أي مراجعات لبيانات الوظائف السابقة.
وسيساعد تقرير الوظائف، إلى جانب بيانات تضخم نفقات الاستهلاك الشخصي والناتج المحلي الإجمالي يوم الأربعاء، في رسم توقعات اجتماع الاحتياطي الفيدرالي يومي 27 و28 أكتوبر.
2. محادثات هرمز تُبقي النفط في دائرة الاهتمام
لا تزال الجهود الدبلوماسية محركًا رئيسيًا لتوقعات النفط، بعدما رفض الرئيس ترامب أحدث مقترح إيراني يوم السبت، لكنه قال إنه يتوقع استئناف المحادثات هذا الأسبوع. وارتفعت أسعار النفط مجددًا في وقت سابق من صباح اليوم، مع تجدد الغموض بشأن جهود إعادة فتح مضيق هرمز ورفع الحصار الأميركي عن الموانئ الإيرانية.
وتتحول الأنظار هذا الأسبوع إلى حركة الشحن والصادرات السعودية. فقد زادت الشحنات عبر رأس تنورة ومضيق هرمز، بينما يظل تعافي الصادرات عبر ينبع في دائرة الاهتمام، بعدما لم تكن عمليات تحميل الناقلات قد استؤنفت حتى 25 سبتمبر. كما تؤكد الهجمات الحوثية المتجددة خلال عطلة نهاية الأسبوع استمرار المخاطر التي تواجه مسارات الإمداد في المنطقة.
3. قرار بنك الاحتياطي الأسترالي بشأن سعر الفائدة
يجتمع بنك الاحتياطي الأسترالي يوم الثلاثاء، وتتوقع البنوك الأسترالية الأربعة الكبرى رفع أسعار الفائدة بمقدار 25 نقطة أساس إلى 4.60%. كما يتوقع بنك ANZ زيادة أخرى في نوفمبر، فيما بلغت توقعات الأسواق لرفع الفائدة 95%.
وتراجع التضخم العام في يوليو إلى 3.5%، بينما استقر متوسط التضخم المُقلَّم عند 3.6%. وقد سلطت المحافظ ميشيل بولوك الضوء على المخاطر الناجمة عن أسعار الطاقة والطلب المحلي، من دون الالتزام برفع الفائدة. وستصدر بيانات مؤشر أسعار المستهلك لشهر أغسطس يوم الأربعاء، بعد القرار مباشرةً.
4. التقدير الأولي لمؤشر أسعار المستهلكين في منطقة اليورو
تصدر القراءة الأولية للتضخم في سبتمبر يوم الجمعة، بعد ارتفاع المعدل السنوي العام لشهرين متتاليين. وثُبتت قراءة التضخم في أغسطس عند 3.2%، مقارنةً بـ2.9% في يوليو و2.8% في يونيو. كما تسارع تضخم أسعار الطاقة إلى 14.3% من 10.3% في يوليو.
أما الضغوط الأساسية فكانت أكثر اعتدالًا؛ إذ تراجع التضخم الأساسي إلى 2.4% من 2.5%، بينما تباطأ تضخم الخدمات إلى 3.0% من 3.3%. وسيساعد تقرير سبتمبر في تحديد ما إذا كانت صدمة الطاقة تمتد على نطاق أوسع إلى أسعار المستهلكين، قبيل قرار السياسة النقدية المقبل للبنك المركزي الأوروبي.