en
- تزيد تجزئة الأسهم عدد الأسهم وتخفض سعر السهم بالنسبة نفسها، دون أن تؤدي التجزئة بحد ذاتها إلى تغيير القيمة السوقية الإجمالية للشركة.
- قد يرتفع حجم التداول غير المعدّل، مقاسًا بعدد الأسهم، بشكل حاد بعد التجزئة، دون زيادة مماثلة في القيمة الدولارية للتداولات.
- تتباين الأدلة بشأن التقلبات بعد التجزئة، وتختلف النتائج بحسب الشركات والفترات الزمنية والمقاييس المستخدمة.
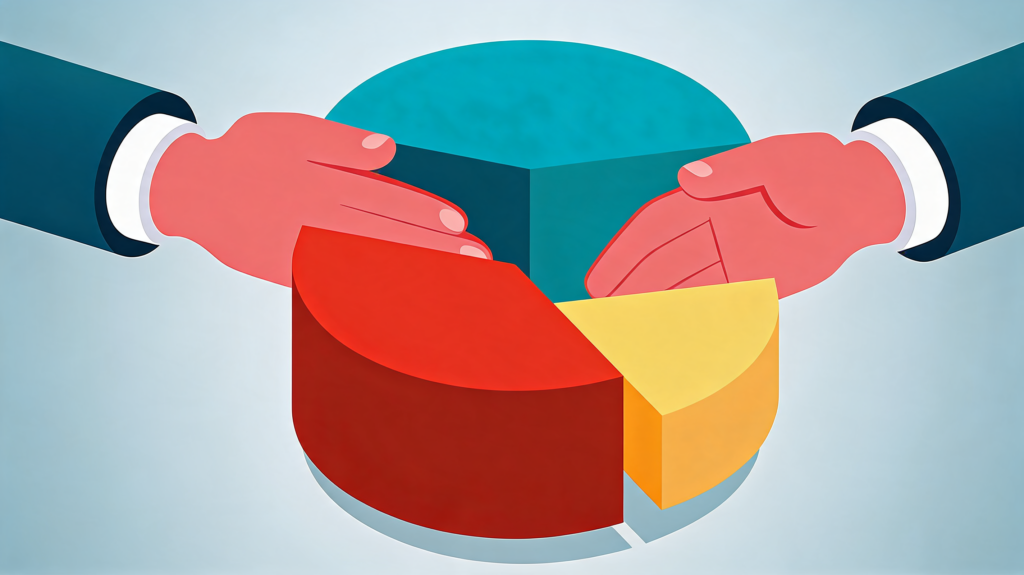
تُقسّم تجزئة الأسهم كل سهم قائم إلى عدة أسهم جديدة. وينخفض سعر السهم بالنسبة نفسها، فيما تظل القيمة السوقية الإجمالية للشركة دون تغيير.
ولا يتغير شيء في النشاط الأساسي للشركة يوم التجزئة. لكن ما يتغير غالبًا، ولو لفترة مؤقتة، هو مدى نشاط التداول على السهم.
يشبه الأمر تقطيع فطيرة إلى قطع أصغر. ستحصل على عدد أكبر من القطع، لكن الكمية الإجمالية تظل كما هي.
قفزة حجم التداول تعكس الحسابات أكثر مما تعكس شراءً جديدًا
نشر فريق استشارات تنفيذ التداولات في أميركا الشمالية لدى سيبو دراسة في مايو 2022، تناولت 61 سهمًا خضعت لتجزئة عادية منذ عام 2020. ولم تضم مجموعة الشركات ذات القيمة السوقية العملاقة سوى آبل وتسلا وإنفيديا، ما يعني أن نتائجها تستند إلى عينة صغيرة. ⁽¹⁾
وتقدم تجزئة سهم آبل عام 2020 مثالًا واضحًا. فقد أدت تجزئة السهم إلى أربعة أسهم مقابل كل سهم إلى انخفاض سعره من نحو 502 دولار إلى 129 دولارًا.
وأفادت سيبو بأن حجم التداولات المنفّذة ارتفع من نحو 47 مليون سهم قبل التجزئة إلى 225 مليون سهم في تاريخ سريانها. ⁽¹⁾ وبقسمة 225 مليونًا على أربعة، نحصل على 56.25 مليون سهم بعد التعديل لأثر التجزئة، أي أعلى بنحو 20% من الرقم السابق. ولذلك، تعكس معظم القفزة الظاهرة زيادة عدد الأسهم، رغم ارتفاع النشاط المعدّل أيضًا في ذلك اليوم.
وعلى مستوى عينة سيبو للشركات ذات القيمة السوقية العملاقة، كان وسيط حجم التداول المعدّل لأثر التجزئة أقل بنحو 48% عند نقاط القياس الممتدة من أسبوعين إلى ستة أشهر بعد التجزئة، مقارنةً بالأسبوع السابق لها. ⁽¹⁾
الصفقات الصغيرة قد تزيد التقلبات بعد التجزئة
قاست سيبو التقلبات الضمنية، التي تعكس توقعات تقلبات الأسعار المستقبلية كما تسعّرها عقود الخيارات. وفي عينة الشركات ذات القيمة السوقية العملاقة، ارتفعت هذه التقلبات في البداية، ثم تراجعت قبل أن ترتفع مجددًا عند مرور ستة أشهر، فيما ظلت التقلبات الضمنية للشركات ذات القيمة السوقية الكبيرة مرتفعة. ⁽¹⁾
وبشكل منفصل، ربط بحث أجراه تشين ووو عام 2009 ارتفاع تقلبات العوائد بعد التجزئة بزيادة نشاط الصفقات الصغيرة. واستخدم الباحثان الصفقات الصغيرة مؤشرًا بديلًا على نشاط صغار المستثمرين، بدلًا من تحديد ما إذا كان كل متداول فردًا أم مؤسسةً بشكل مباشر. ⁽²⁾
وقالت إنفيديا إن تجزئة سهمها إلى عشرة أسهم مقابل كل سهم في يونيو 2024 هدفت إلى جعل امتلاك أسهمها أكثر إتاحةً للموظفين والمستثمرين. ⁽³⁾
لكن ارتفاع التقلبات ليس نتيجة حتمية. فقد وجد بحث نُشر عام 2026، وغطّى الفترة من 1962 إلى 2022، أن الزيادات في تقلبات العوائد بعد التجزئة تضاءلت عقب خفض الحد الأدنى لوحدة تغيّر السعر عام 2001. ⁽⁴⁾
وفي العينة نفسها، لم يرتفع حجم التداول غير المعدّل إلا بشكل طفيف في أسهم الشركات ذات القيمة السوقية المتوسطة والصغيرة، فيما سجّلت بعض الشركات الصغيرة تراجعات. ⁽¹⁾
زيادة عدد الأسهم المتداولة لا تضمن ارتفاع قيمة التداول بالدولار
لا يضمن انخفاض سعر السهم تداول مبالغ أكبر بالدولار. كما أن قيمة التداول لا تكفي لإثبات دخول مستثمرين جدد إلى السهم أو تدفق رؤوس أموال إليه.
وانخفضت القيمة الاسمية للتداولات، أي إجمالي المبالغ المتداولة بالدولار، بعد معظم عمليات التجزئة بدلًا من ارتفاعها. وفي حالة آبل، تراجع متوسط القيمة الاسمية اليومية للتداولات بنسبة 9% بعد تجزئة عام 2020.
كما انخفض متوسط القيمة الاسمية اليومية لتداولات خيارات آبل بنسبة 47% بعد التجزئة. ⁽¹⁾
وشهدت أسهم الشركات ذات القيمة السوقية المتوسطة والصغيرة انخفاضًا في انكشاف المستثمرين عليها مباشرةً بعد التجزئة، دون تحسن مستدام خلال الأشهر التالية. ⁽¹⁾
الخلاصة
تُغيّر تجزئة الأسهم عدد الأسهم وسعر السهم الواحد. لكنها لا تُغيّر بحد ذاتها قيمة الشركة، ولا تضمن اهتمامًا جديدًا ومستمرًا من المستثمرين. وتُظهر البيانات باستمرار ما يلي:
- يرتفع حجم التداول الخام فور التجزئة، لكن الحجم المعدَّل وفق التجزئة غالبًا ما يكون ثابتًا أو أقل خلال أسابيع.
- يميل التقلب إلى الارتفاع في الأسهم الكبيرة والمعروفة مع زيادة الصفقات الصغيرة، ثم يتلاشى مع الوقت.
- يتركز التأثير في أسهم الشركات الكبيرة وفائقة الكبر، مع تأثير محدود على أسهم الشركات المتوسطة والصغيرة.
بالنسبة للمتداولين الذين يتابعون الأسهم الكبرى المهيمنة على أداء المؤشرات، يُعد الارتفاع قصير الأمد في النشاط المصاحب للتجزئة حدثًا يتعلق ببنية السوق يستحق المتابعة، ومنفصلًا عن أي تغيير في ظروف التقلب الأوسع الناتج عن عوامل اقتصادية أو مخاطر أشمل.