en
- يجمع الركود التضخمي بين ارتفاع التضخم وضعف النمو وارتفاع البطالة أو اتجاهها للصعود، وهو مزيج أعاد إثارة المخاوف في عام 2026.
- عادةً ما تستخدم البنوك المركزية أداة أسعار الفائدة لمعالجة التضخم والبطالة، بحيث يخدم تحريكها في اتجاه واحد الهدفين معًا. لكن الركود التضخمي يضع هذين الهدفين في مسارين متعارضين.
- عندما يؤدي ضعف الطلب إلى تباطؤ النمو وانخفاض التضخم دون المستوى المستهدف، يمكن لخفض أسعار الفائدة أن يدعم التوظيف واستقرار الأسعار معًا. أما الركود التضخمي، فيجعل تحقيق أحد الهدفين يأتي على حساب الآخر.
يحدث الركود التضخمي عندما يجتمع ارتفاع التضخم وضعف النمو وتزايد البطالة في الاقتصاد في الوقت نفسه.
وعادةً لا تتحرك هذه المشكلات معًا. فالنمو السريع يدفع الأسعار إلى الارتفاع، بينما يُهدّئ التباطؤ وتيرة ارتفاع الأسعار بالتزامن مع زيادة البطالة. لكن الركود التضخمي يكسر هذه العلاقة.
وشهدت الولايات المتحدة أبرز موجات الركود التضخمي خلال سبعينيات القرن الماضي وأوائل الثمانينيات.
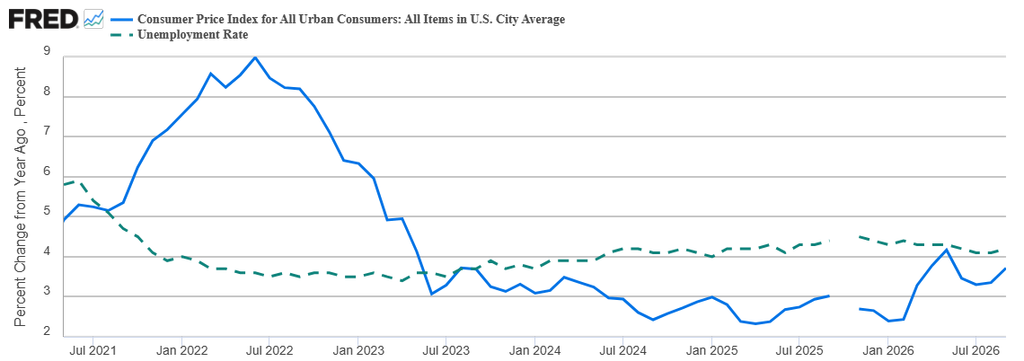
وفي سبتمبر 2026، أضاف أصحاب العمل في الولايات المتحدة 29,000 وظيفة، فيما استقر معدل البطالة عند 4.2%. ⁽¹⁾
وارتفع التضخم العام، مقاسًا بمؤشر أسعار المستهلك، إلى 3.7% على أساس سنوي، مقارنةً بـ3.4% في أغسطس. ⁽²⁾
أما هدف الاحتياطي الفيدرالي البالغ 2%، فيستند إلى مؤشر أسعار نفقات الاستهلاك الشخصي (PCE)، وهو مقياس مختلف عن مؤشر أسعار المستهلك (CPI). ⁽³⁾
ولا تكفي هذه الأرقام وحدها للجزم بوجود ركود تضخمي. فلا تزال البطالة منخفضة نسبيًا، ويواصل الاقتصاد النمو. لكن ضعف التوظيف بالتزامن مع استمرار التضخم يثير تساؤلات حول هامش التحرك المتاح أمام صانعي السياسات.
لماذا لا تستطيع أسعار الفائدة وحدها معالجة المشكلتين؟
للاحتياطي الفيدرالي هدفان رئيسيان في سياسته النقدية: استقرار الأسعار وتحقيق أقصى مستوى من التوظيف. وتُعدّ أسعار الفائدة الأداة الرئيسية التي يستخدمها لتحقيق هذين الهدفين.
عندما يدفع ضعف الطلب التضخم إلى ما دون المستوى المستهدف ويرفع البطالة، يمكن لخفض الفائدة أن يدعم الإنفاق والتوظيف، ويساعد في الوقت نفسه على عودة التضخم إلى مستواه المستهدف. وعندما يؤدي الطلب المفرط إلى تأجيج التضخم، يمكن لرفع الفائدة أن يعيد التوازن بين الإنفاق والقدرة الإنتاجية للاقتصاد.
لكن الركود التضخمي يجعل هذا الخيار أكثر صعوبة. فخفض الفائدة لدعم التوظيف قد يزيد الضغوط على الأسعار، بينما قد يؤدي رفعها لاحتواء التضخم إلى مزيد من الضعف في الإنفاق والتوظيف. وتتوقف هذه المفاضلة على مدة استمرار الصدمة، وقوة الطلب الأساسي، وتوقعات التضخم.
ولا تستطيع أسعار الفائدة المرتفعة استعادة إمدادات النفط المتعطلة. لكنها تستطيع كبح الإنفاق والحدّ من خطر تحوّل صدمة الطاقة إلى زيادات مستمرة في الأسعار والأجور. وعلى صانعي السياسات تقدير ما إذا كانت القفزة الأولية في التضخم ستنحسر أم ستمتد إلى مختلف قطاعات الاقتصاد.
ما الذي يتسبب عادةً في الركود التضخمي؟
ينشأ الركود التضخمي عادةً نتيجة صدمة في العرض، وليس في الطلب. أي إن عاملًا ما يرفع التكاليف ويعطل الإنتاج في الوقت نفسه، بدلًا من أن يكون السبب مجرد تسارع النشاط الاقتصادي بوتيرة مفرطة.
وأبرز مثال حديث على ذلك هو اضطراب حركة الملاحة في مضيق هرمز، الممر المائي الضيق الذي يعبره ما يعادل نحو خُمس الاستهلاك العالمي من النفط.
فقد تسبب الصراع الذي أوقف حركة الشحن هناك في ما وصفته وكالة الطاقة الدولية بأنه أكبر صدمة لإمدادات النفط على الإطلاق، ما دفع خام برنت إلى الارتفاع بأكثر من 60% فوق مستوياته السابقة للصراع، قبل أن تتراجع الأسعار. ⁽⁴⁾
ويمكن للرسوم الجمركية أيضًا أن ترفع التكاليف. فقد قدّر باحثون في بنك الاحتياطي الفيدرالي في دالاس أن الزيادات التي طُبقت فعليًا في الرسوم الجمركية أضافت نحو 0.80 نقطة مئوية إلى معدل التضخم الأساسي السنوي لمؤشر أسعار نفقات الاستهلاك الشخصي في مارس 2026. ⁽⁵⁾
التكلفة الفعلية لمكافحته
صاغ السياسي البريطاني إيان ماكلويد مصطلح «الركود التضخمي» في خطاب ألقاه أمام البرلمان عام 1965، واصفًا الحالة بأنها تجمع «أسوأ ما في الحالتين». ⁽⁶⁾
وتحوّل المفهوم إلى واقع بعد صدمتين نفطيتين. فقد أدى الحظر النفطي العربي عام 1973 إلى ارتفاع أسعار الخام إلى أربعة أمثالها، ثم جاءت الثورة الإيرانية عام 1979 لترفعها مجددًا إلى نحو ثلاثة أمثالها. ⁽⁷⁾
وتولى بول فولكر رئاسة الاحتياطي الفيدرالي الأميركي في أغسطس 1979، عندما كان التضخم يتجاوز 11% والبطالة أقل بقليل من 6%. وقد وضعت تلك الفترة الاعتقاد بإمكانية الاعتماد على علاقة مفاضلة مستقرة بين التضخم والبطالة أمام اختبار صعب. ⁽⁸⁾
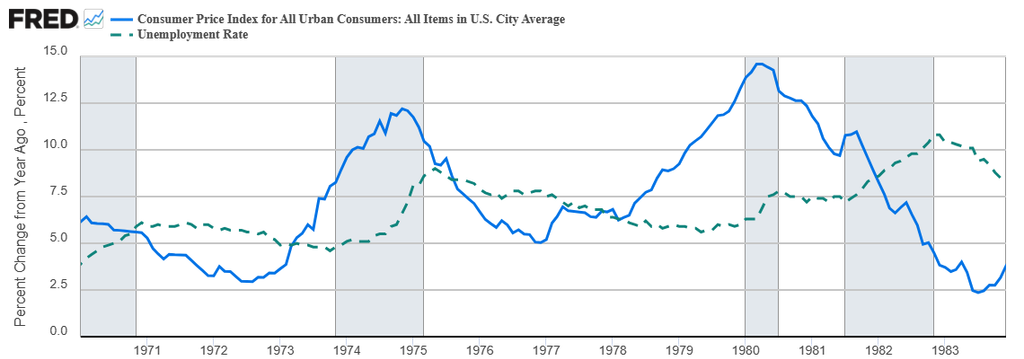
جعل فولكر السيطرة على التضخم أولوية. وأتاح التشديد النقدي اقتراب معدل الفائدة على الأموال الفيدرالية من 20% في أواخر عام 1980 وأوائل عام 1981. وبحلول أواخر عام 1982، كانت البطالة قد بلغت نحو 11%، بينما انخفض التضخم إلى أقل من 5%. ⁽⁹⁾
لقد تطلب الخروج من الركود التضخمي بالأدوات المتاحة آنذاك تقبّل ركود اقتصادي عميق أولًا.
ليس كل تعثر اقتصادي ركودًا تضخميًا
لا يزال الوضع الاقتصادي الأميركي اليوم أقل حدة مما كان عليه في السبعينيات. ويستدعي ضعف التوظيف واستمرار التضخم الانتباه، لكنهما لا يثبتان أن الركود التضخمي قد ترسخ في الاقتصاد.
وفي ظل قيادة رئيس الاحتياطي الفيدرالي كيفن وارش، رفع البنك نطاق أسعار الفائدة إلى 3.75%–4.00% في سبتمبر، مشيرًا إلى ارتفاع التضخم بالتزامن مع نمو اقتصادي قوي. ⁽¹⁰⁾ ويتمثل القلق في احتمال استمرار التضخم مع تراجع قدرة الاقتصاد على الصمود.