

 en
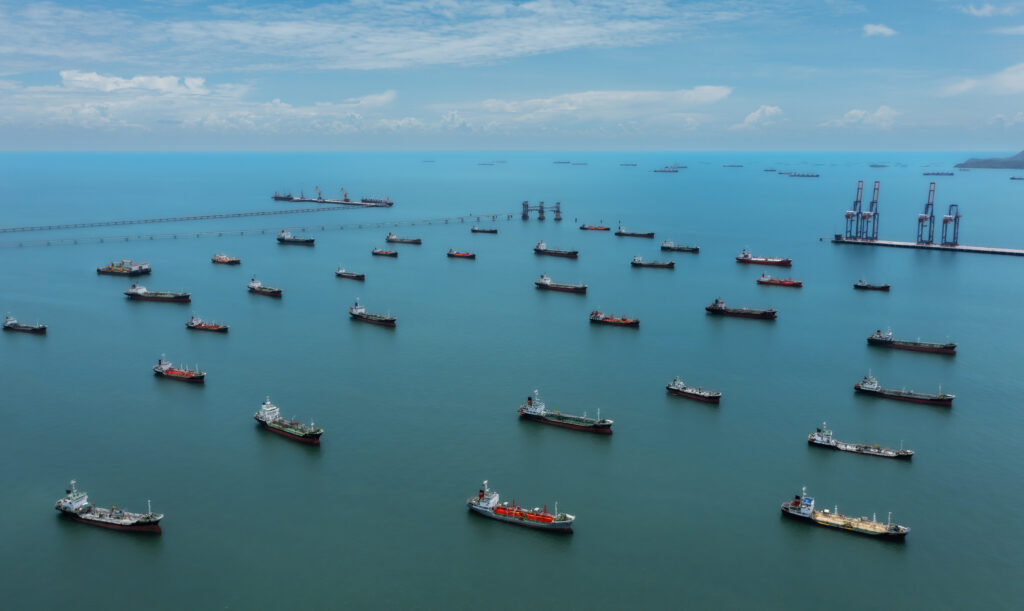
- يمر نحو 20 مليون برميل من النفط عبر مضيق هرمز يومياً، وهو ما يمثل نحو خُمس الاستهلاك العالمي من النفط وأكثر من ربع تجارة النفط الخام البحرية. ⁽¹⁾
- تكتسب أهمية المضيق طابعاً هيكلياً، إذ لا تملك معظم دول الخليج المنتجة بديلاً عملياً لتصدير الجزء الأكبر من إنتاجها.
- تغطي خطوط الأنابيب الالتفافية القائمة جزءاً صغيراً فحسب من أحجام المرور عبر هرمز، وهذا هو السبب في أن أي تهديد موثوق بتعطيل المضيق يُعيد تسعير المخاطر في أسواق النفط العالمية فوراً.
مضيق هرمز واحد من أصغر البقاع على الخريطة وصاحب أحد أكبر الأدوار في الأسواق العالمية.
عند أضيق نقطة، لا تتجاوز ممرات الشحن سوى أميال قليلة. ومع ذلك، يعبر هذا الممر يومياً نحو 20 مليون برميل من النفط الخام، وهو ما يعادل نحو خُمس الاستهلاك العالمي من النفط وأكثر من ربع تجارة النفط الخام البحرية. ⁽¹⁾
ولهذا يراقب المتداولون مضيق هرمز عن كثب. فهو نقطة الخروج الرئيسية للنفط من الخليج العربي، إذ يربط كبار المنتجين كالمملكة العربية السعودية والعراق والكويت وقطر والإمارات العربية المتحدة بالأسواق الجائعة إلى الطاقة عبر آسيا وخارجها.
كيف أصبح المضيق لا غنى عنه
تعكس أهمية المضيق واقعاً هيكلياً في جانب العرض. معظم منتجي أوبك ودول الخليج التي تمتلك حصة غير متناسبة من احتياطيات النفط التقليدي في العالم تطل على الخليج العربي. وبالنسبة للجزء الأكبر من إنتاجها، يمثل هرمز المنفذ الرئيسي.
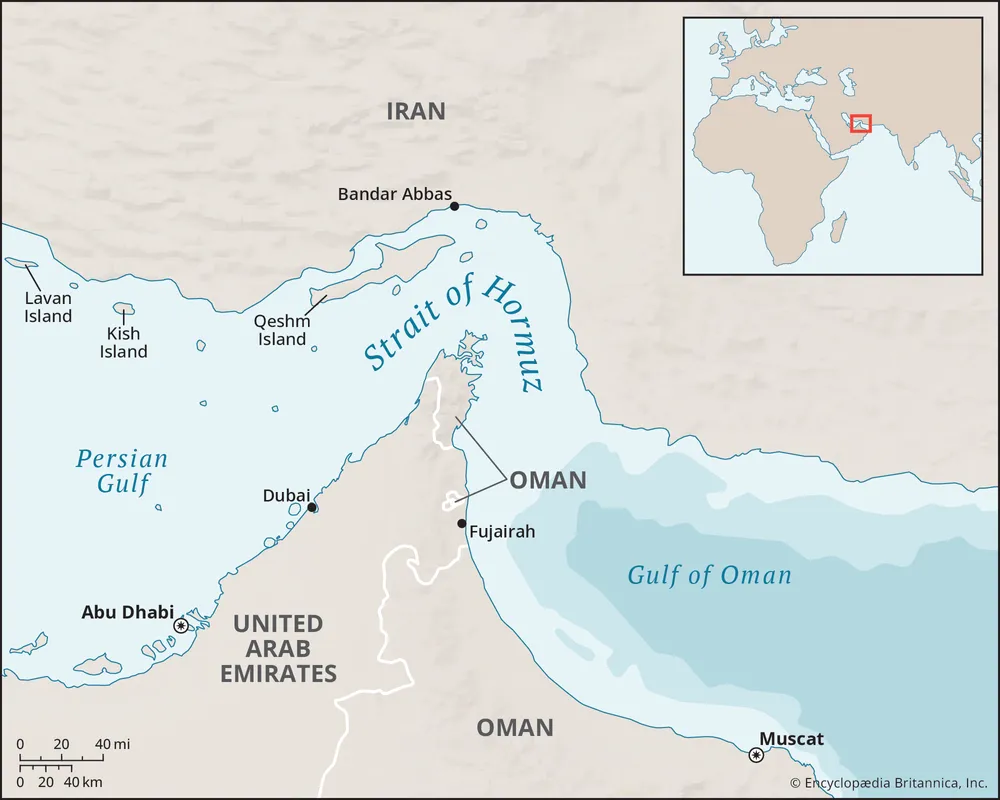
تضخ المملكة العربية السعودية من النفط الخام والمكثفات عبر المضيق أكثر من أي دولة أخرى. وفي عام 2024، شكّلت الصادرات السعودية 38% من إجمالي تدفقات النفط الخام عبر هرمز، أي ما يعادل نحو 5.5 مليون برميل يومياً. ⁽¹⁾
استقبلت الأسواق الآسيوية نحو 84% من إجمالي النفط الخام العابر للمضيق في ذلك العام ⁽¹⁾. وليس أمام تلك المستوردين بديل مماثل من مصادر الإمداد بهذا الحجم.
كيف تحرّك تهديدات التعطيل أسواق النفط
حين يواجه المضيق تهديداً موثوقاً، تُعيد أسواق النفط تسعير المخاطر فوراً. الآلية مباشرة: أي انخفاض في الإمدادات المتاحة يرفع تكلفة الحصول على النفط الخام من مصادر أخرى، فيستجيب برنت بوصفه معياراً يُتداول عالمياً.
هجوم عام 2019 على منشأة أبقيق لمعالجة النفط التابعة لأرامكو السعودية يُجسّد هذه الحساسية.
قفز برنت بنسبة 14.6% في جلسة واحدة إذ سعّر السوق إمكانية خسارة مستدامة في الإمدادات ⁽²⁾. وتراجعت الأسعار سريعاً بعد أن أكدت المملكة العربية السعودية استعادة الإنتاج. يُظهر هذا المثال كيف تُعاد أسعار المخاطر بسرعة، حتى حين تثبت الاضطرابات الفعلية أنها قصيرة الأمد.
هذا النمط ليس جديداً. خلال حرب الناقلات الإيرانية العراقية 1984-1988، دفعت الهجمات على أكثر من 500 سفينة أسعار التأمين إلى الارتفاع الحاد واستدعت تنظيم مرافقة بحرية أمريكية في المضيق. ⁽²⁾
ظل المضيق نقطة ضغط في أسواق الطاقة العالمية عبر دورات جيوسياسية متعددة.
السلسلة الممتدة إلى ما وراء النفط الخام
يحمل المضيق أكثر من مجرد نفط. يمر عبره نحو خُمس تجارة الغاز الطبيعي المسال العالمية سنوياً، يُصدَّر معظمه من قطر. ⁽¹⁾
أي اضطراب مستدام ستمتد تداعياته إلى ما وراء أسواق الطاقة. ترتفع أسعار النفط الخام لتنعكس على تكاليف النقل والمدخلات الصناعية وفواتير الطاقة الاستهلاكية في الاقتصادات المستوردة للنفط.
بالنسبة لدول مجلس التعاون الخليجي، يُفرز التوتر المطوّل في هرمز مفارقة مالية. قد ترتفع الإيرادات مع ارتفاع أسعار النفط، غير أن الاضطراب ذاته يرفع مخاطر التصدير وتكاليف الشحن والضغط الجيوسياسي على أهم مسار للطاقة في المنطقة.
المسارات البديلة وحدودها
ثمة خطان للأنابيب يوفران مسارات التفافية جزئية. يمتد خط أنابيب الشرق-الغرب السعودي من مركز المعالجة في أبقيق إلى ميناء ينبع على البحر الأحمر، بطاقة تصميمية تبلغ نحو 7 ملايين برميل يومياً. ⁽³⁾
يمتد خط أنابيب أبوظبي للنفط الخام التابع للإمارات إلى الفجيرة على خليج عُمان، بطاقة تبلغ نحو 1.5 مليون برميل يومياً. ⁽³⁾
يمكن لهذين المسارين معاً توفير طاقة التفافية بعدة ملايين من البراميل يومياً، تُقدَّر في الغالب بنحو 3.5 إلى 5.5 مليون برميل يومياً تبعاً للطاقة الاحتياطية المتاحة وظروف التشغيل. ⁽³⁾.
في مقابل إنتاجية هرمز اليومية البالغة 20 مليون برميل، يُفسّر هذا الفارق سبب بقاء المضيق صعب الإحلال هيكلياً.
خاتمة
يحمل مضيق هرمز ثقلاً استراتيجياً لأن الجغرافيا والبنية التحتية لا تتيحان لأسواق النفط سوى بدائل محدودة.
أكثر من مجرد ممر شحن، يمثل مضيق هرمز نقطة الخروج لحصة كبرى من أكثر أنواع النفط تداولاً في العالم، بحجم لا يستطيع أي مسار التفافي قائم تعويضه بالكامل.
ولهذا تستطيع مخاطر هرمز تحريك أسعار النفط حتى قبل وقوع أي اضطراب فعلي. في أسواق الطاقة، يكفي التهديد وحده أحياناً لتغيير التوقعات.


