en
- يُسعَّر الذهب بالدولار الأمريكي، لذا فإن ضعف الدولار يميل إلى رفع سعر الذهب للمشترين حول العالم.
- يتنافس الذهب والدولار كملاذين آمنين، ويرتفع كل منهما استجابة لنوع مختلف من المخاوف.
- يمكن أن تنكسر هذه العلاقة العكسية خلال فترات الضغط الشديد في الأسواق، لكنها تميل إلى إعادة تأكيد نفسها على المدى الطويل.
اسأل أي متداول في الذهب عمّا يراقبه أولاً كل صباح، وسيقول كثيرون: الدولار.
تحرك الأصلان في اتجاهين متعاكسين لعقود، والأسباب أعمق من مجرد عادة.
هناك ثلاث آليات اقتصادية تربط المعدن الثمين بعملة الاحتياط العالمية.
كيف يحرك الدولار سعر الذهب
يُسعَّر الذهب بالدولار الأمريكي في الأسواق العالمية. وهذا يخلق رابطاً مباشراً وآلياً بين الأصلين.
عندما يضعف الدولار، يتطلب الأمر عدداً أكبر من الدولارات لشراء نفس الأونصة من الذهب. وفي الوقت نفسه، يصبح الذهب أرخص بالنسبة للمشترين الذين يستخدمون عملات أخرى، ما يزيد الطلب الدولي عليه.
يمكن لكلا التأثيرين أن يدفعا سعر الذهب إلى الارتفاع.
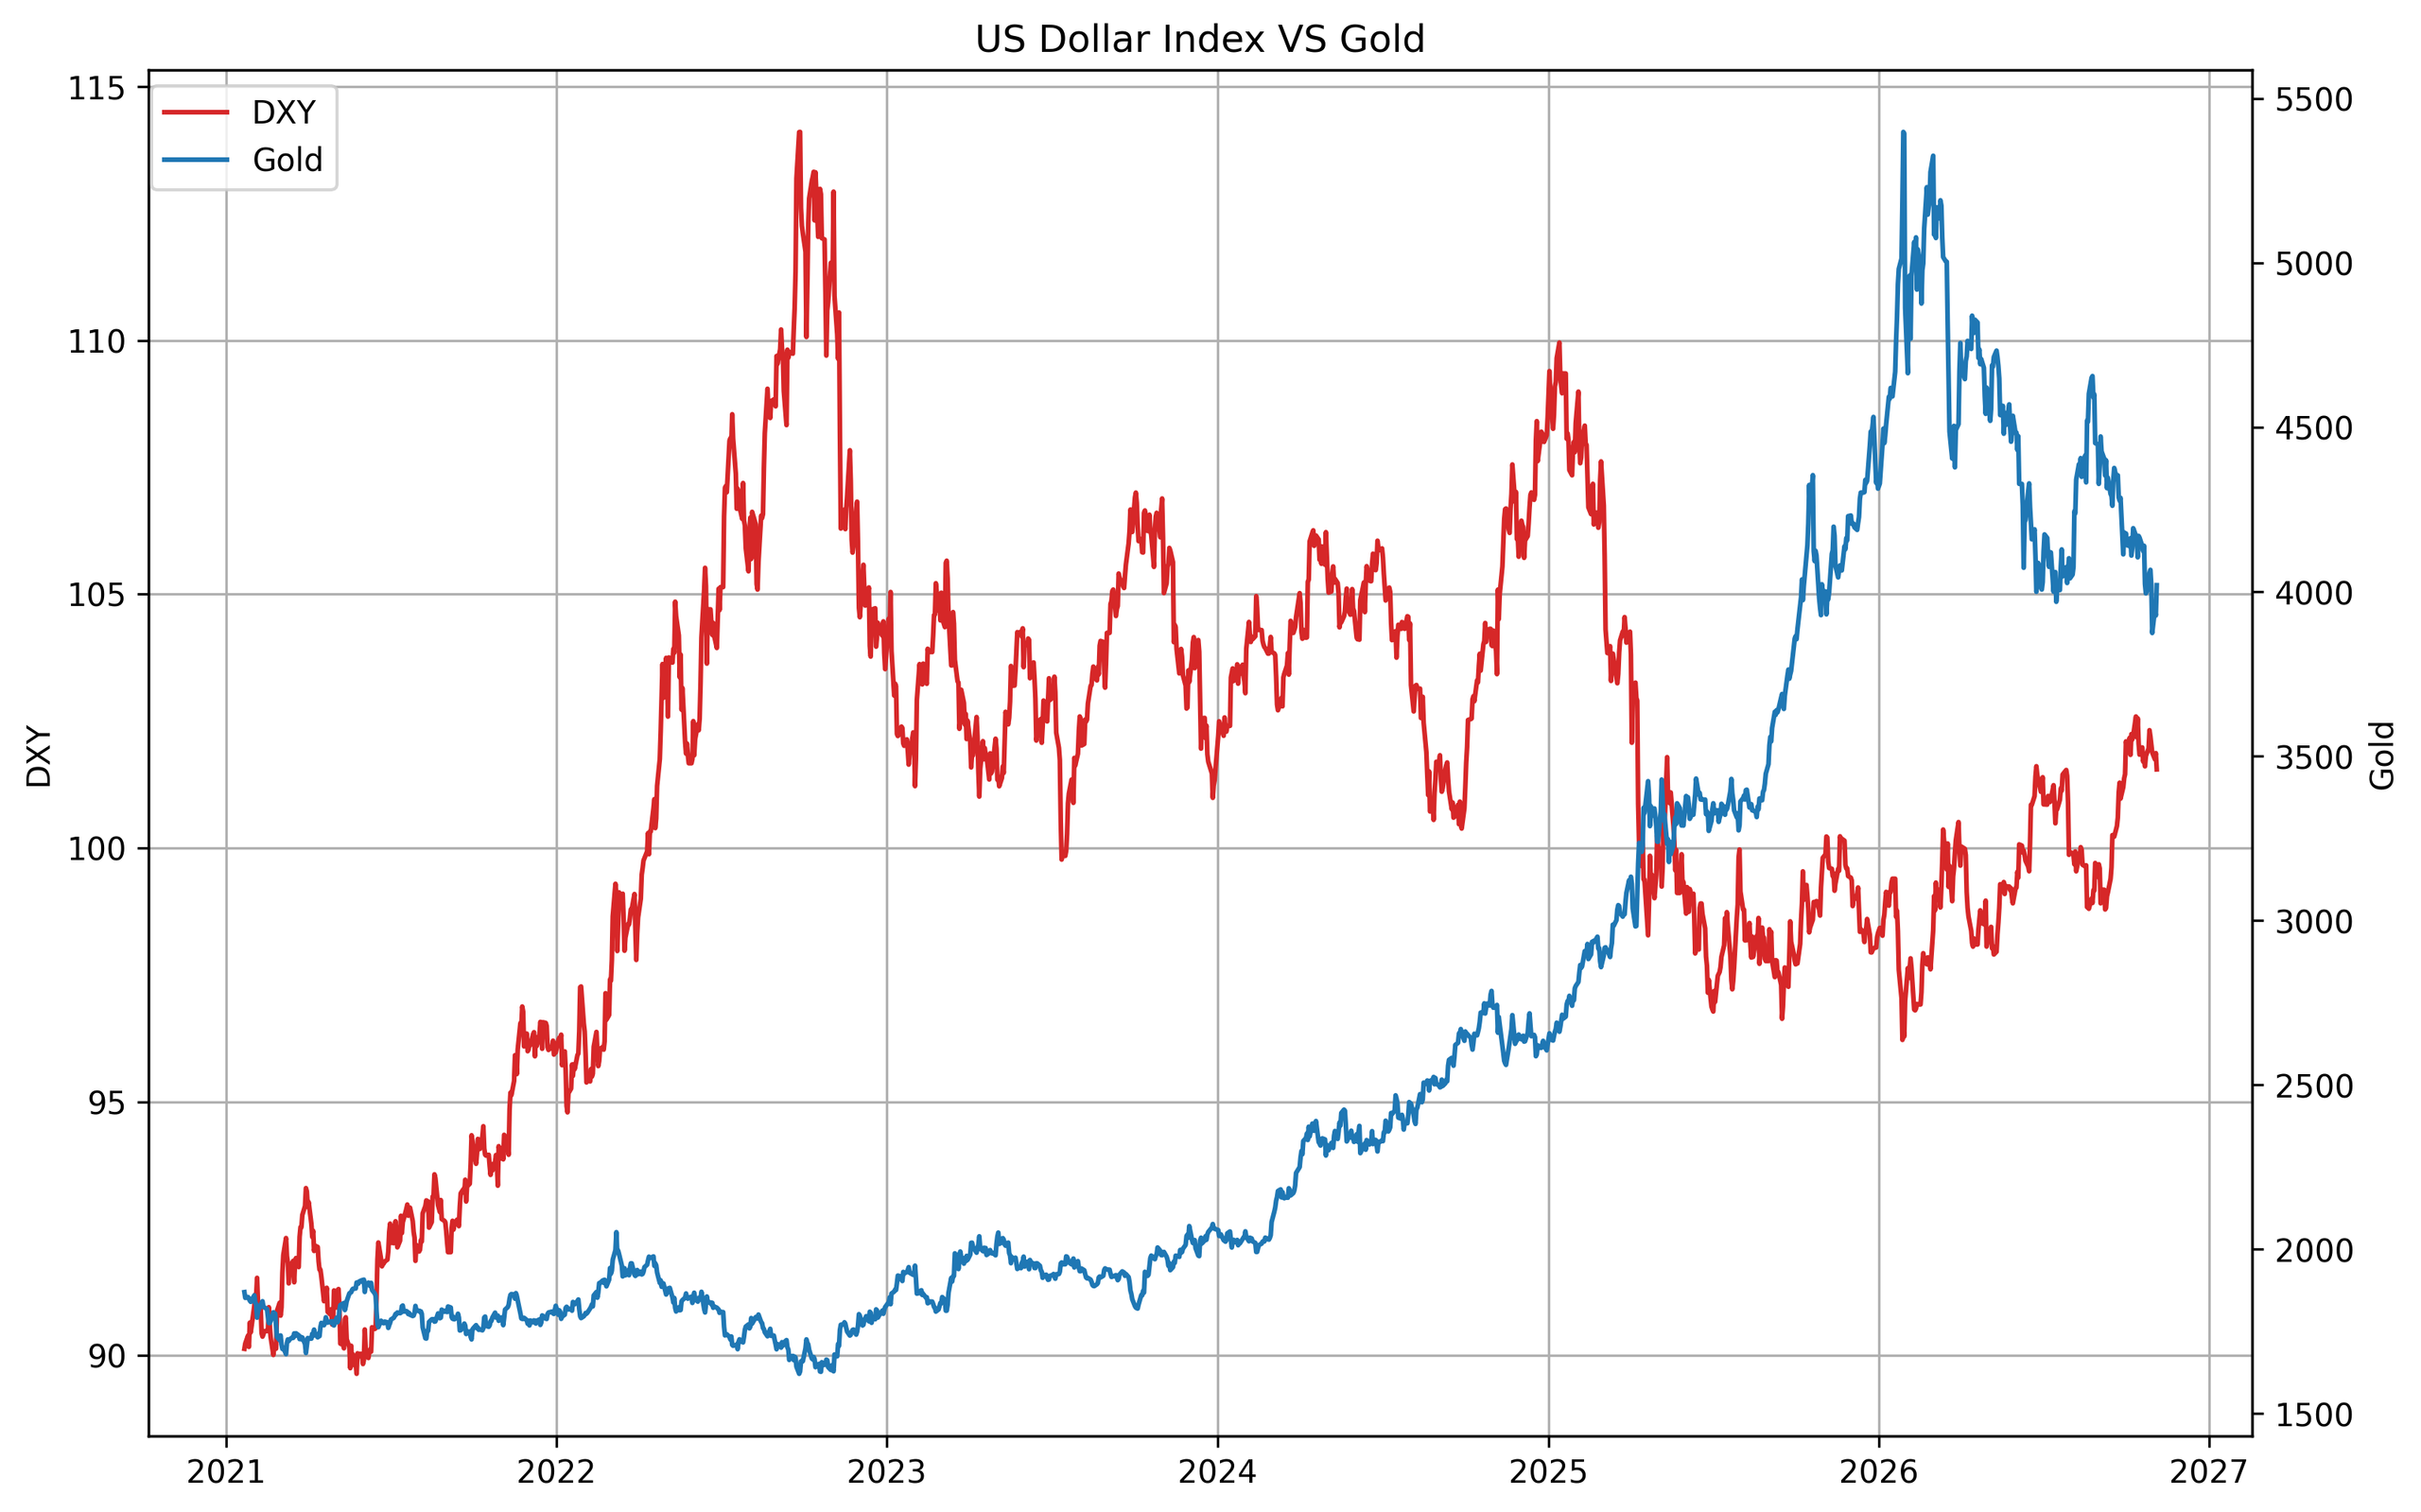
والعكس صحيح بالقدر نفسه. يمكن لدولار أقوى أن يضغط على أسعار الذهب بالدولار وأن يرفع التكلفة على المشترين الأجانب، ما يقلل الطلب. ⁽¹⁾
في الفترة بين عامي 2002 و2008، تراجع مؤشر الدولار الأمريكي من نحو 120 إلى أقل من 72، بينما ارتفع الذهب من نحو 280 دولاراً للأونصة إلى أكثر من 1,000 دولار، أي بمكسب يتجاوز 250%. ⁽²⁾
صفقة الملاذ الآمن
يميل الدولار إلى جذب رؤوس الأموال خلال فترات الضغط المالي الواسع أو في بيئة ترتفع فيها أسعار الفائدة. فعندما يرفع الاحتياطي الفيدرالي أسعار الفائدة ويلتزم بمزيد من الزيادات لمكافحة التضخم، يرتفع الدولار بالتزامن مع عوائد سندات الخزانة، مع سعي المستثمرين إلى تحقيق عوائد أعلى في ظل ارتفاع الفائدة.
يمكن أن يجذب الذهب رؤوس الأموال عندما يشعر المستثمرون بالقلق بشأن الركود، أو التوترات الجيوسياسية، أو أزمات المالية العامة، أو تراجع الثقة بالسياسة النقدية. ويمكن أن تدعم هذه المخاوف الطلب عليه حتى مع استمرار قوة الدولار.
قد يُرجّح الطلب على الأمان كفة أي من الأصلين، بحسب مصدر عدم اليقين. وفي بعض الفترات، قد يجذب كلاهما رؤوس الأموال في الوقت نفسه.
التضخم وأسعار الفائدة الحقيقية
يؤثر التضخم بقوة في الذهب من خلال أسعار الفائدة الحقيقية، أي العائد المتاح بعد احتساب التضخم. ولا يدرّ الذهب فائدة، لذا فإن ارتفاع العوائد الحقيقية يميل إلى زيادة تكلفة الاحتفاظ بالمعدن الثمين. ويبلغ عائد سندات الخزانة الأمريكية المحمية من التضخم لأجل 10 سنوات نحو 2.60%، ما يوفر للمستثمرين بديلاً للذهب يحقق عائداً موجباً بعد احتساب التضخم.
منذ أن أنهت الولايات المتحدة قابلية تحويل الدولار إلى ذهب في عام 1971، تجاوزت مكاسب الذهب التضخم الأمريكي التراكمي، لكنه لم يحمِ القوة الشرائية باستمرار على مدى فترات أقصر. ⁽³⁾
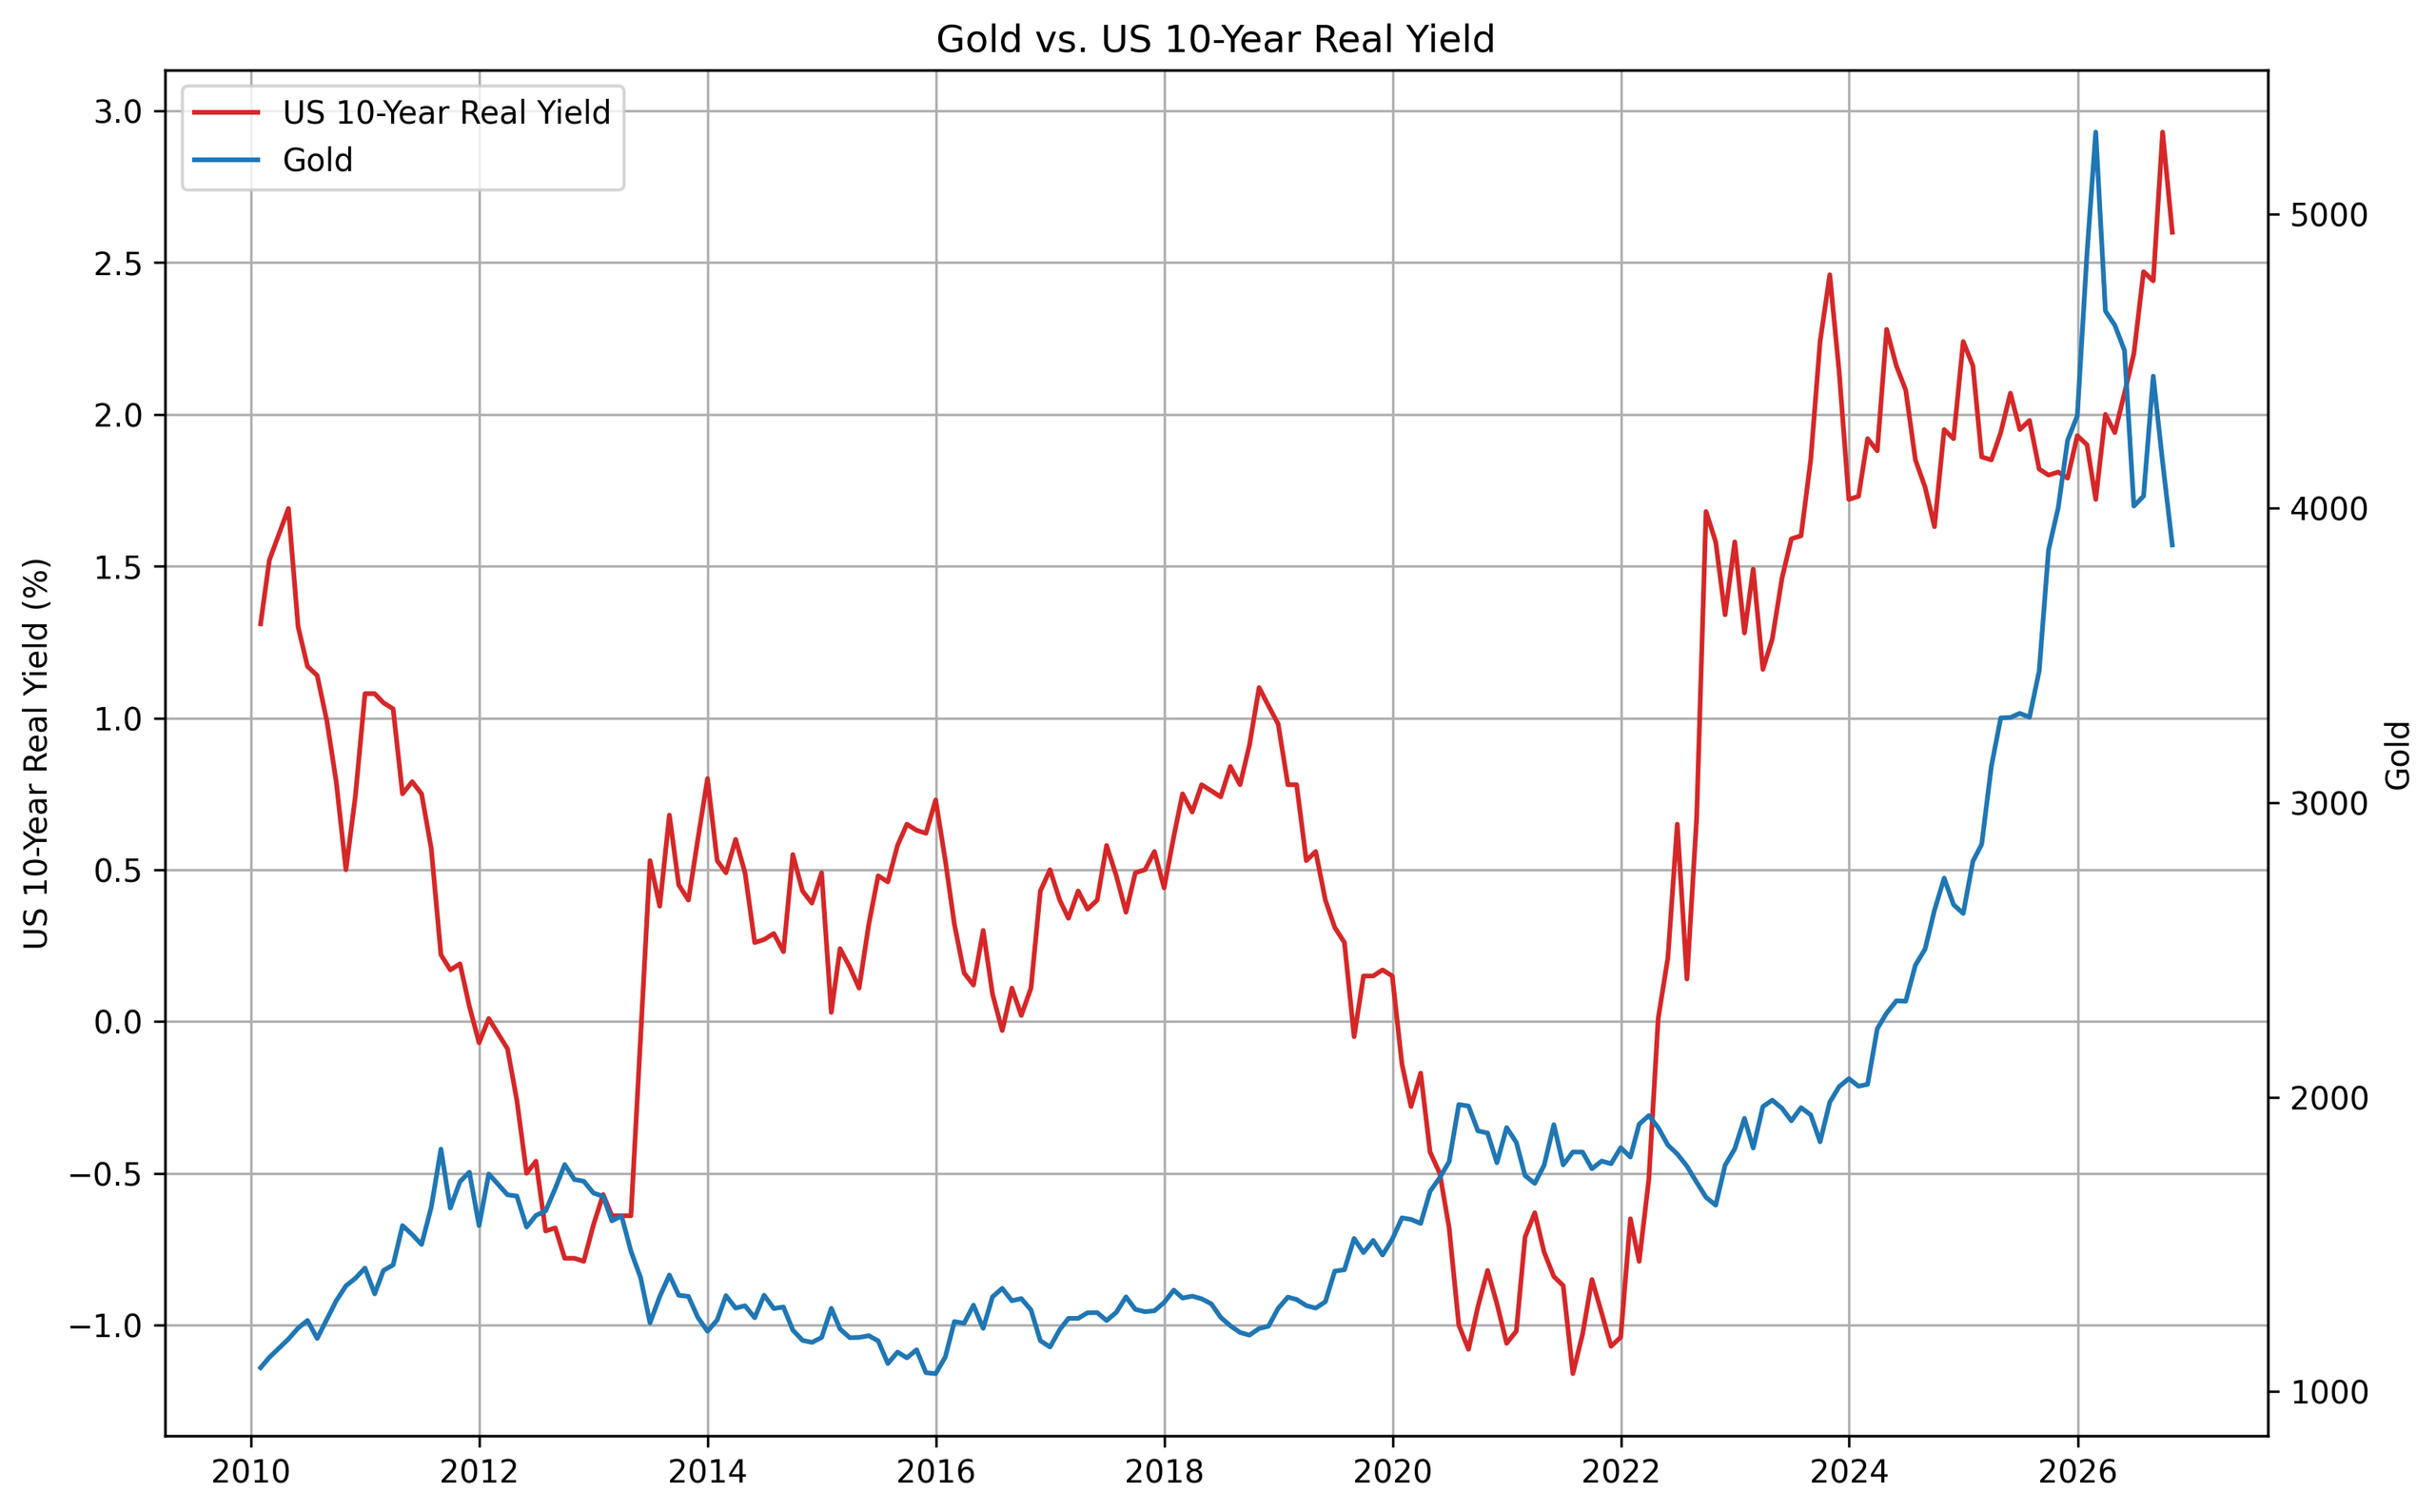
خلال ركود السبعينيات التضخمي، عندما بلغ التضخم في الولايات المتحدة ذروته عند 14.8% في عام 1980، ارتفع الذهب من نحو 35 دولاراً للأونصة في عام 1970 إلى 850 دولاراً بحلول يناير 1980. ⁽⁴⁾ وهذا مكسب يقارب 2,300% على مدى عقد من التآكل المستمر للقوة الشرائية.
عندما تُسعِّر الأسواق ارتفاع التضخم مسبقاً، فإنها تُسعِّر أيضاً ضعف الدولار. وتلتقي القوتان عند الذهب، ما يعزز العلاقة العكسية.
عندما تنهار العلاقة
العلاقة العكسية ثابتة لكنها ليست مطلقة. فخلال فترات الضغط العالمي الحاد، يمكن أن يضعف هذا الرابط، أو يتوقف عن العمل تماماً.
كان عام 2022 أحد هذه الأمثلة. رفع الاحتياطي الفيدرالي أسعار الفائدة بأسرع وتيرة منذ عقود، وارتفع الدولار إلى أعلى مستوى له في 20 عاماً. وبحسب المنطق المعتاد، كان ينبغي أن ينخفض الذهب بشكل حاد. لكنه بدلاً من ذلك أنهى العام مستقراً إلى حد كبير.
ما دعم الذهب كان مصدراً مختلفاً للطلب. اشترت البنوك المركزية أكثر من 1,000 طن من الذهب في ذلك العام، وهو أعلى مستوى مسجل ⁽⁵⁾، مع دفع الاضطرابات الجيوسياسية وتسارع التضخم مديري الاحتياطيات نحو المعدن.
ما يفسر هذا النوع من الانهيار هو طبيعة المخاوف نفسها. فقوة الدولار خلال أحداث تجنب المخاطر تعكس الطلب على السيولة في المعاملات العالمية. أما الطلب على الذهب فيعكس القلق بشأن المخاطر النظامية أو القوة الشرائية على المدى الطويل. وخلال الظروف الاستثنائية، يمكن لكلتا القوتين أن تعملا بالتوازي وأن تلغي إحداهما تأثير الأخرى.
وعلى مدى آفاق زمنية أطول، يميل الرابط الهيكلي بين القوة الشرائية للدولار وأسعار الذهب إلى إعادة تأكيد نفسه.
خلاصة
الذهب والدولار ليسا سوقين منفصلين يتفق أن يختلفا.
بل يرتبطان عبر التسعير، والتنافس على أموال الملاذ الآمن، والتضخم. فهم هذه الروابط الثلاثة، وستعرف من كل تحرك في أحدهما شيئاً عن الآخر.
المصادر: ⁽¹⁾ ساينس دايركت (ScienceDirect)، ⁽²⁾ مجموعة سي إم إي (CME Group)، ⁽³⁾ ⁽⁴⁾ ⁽⁵⁾ مجلس الذهب العالمي (World Gold Council)