

 en
- من المتوقع أن يُبقي بنك إنجلترا أسعار الفائدة دون تغيير عند 3.75%، فيما يحاول البنك المركزي موازنة ضعف سوق العمل وارتفاع التضخم.
- يواصل الاقتصاد البريطاني التعامل مع إشارات متباينة، إذ يتحسن نشاط الأعمال بينما يواصل سوق العمل الضعف.
- لا يزال التضخم في المملكة المتحدة مرتفعًا، مسجلًا أعلى مستوى بين دول مجموعة السبع.
- من المتوقع أن يأتي تصويت لجنة السياسة النقدية بنتيجة 2-7 لصالح تثبيت الفائدة، في موقف أكثر حسمًا مقارنةً بانقسام December الضيق الذي جاء بنتيجة 5-4.
تتجه الأنظار إلى بنك إنجلترا يوم الخميس 5 فبراير عند الساعة 16:00 (GMT+4)، حيث يجتمع صانعو السياسات لإعلان قرارهم الأخير بشأن أسعار الفائدة.
ورغم أن التوقعات تشير على نطاق واسع إلى تثبيت الفائدة في الوقت الحالي، إلا أن هناك تفصيلًا لافتًا، إذ ألمح مسؤولون إلى إمكانية تنفيذ مزيد من التخفيضات خلال عام 2026.
وتسير لجنة السياسة النقدية (MPC) على حبلٍ مشدود، موازِنةً بين تباطؤ سوق العمل وإشارات أولية على أن الاقتصاد قد يكون بدأ في استعادة توازنه.
قرار الفائدة الحالي وتوقعات السوق
من المقرر أن تُبقي لجنة السياسة النقدية سعر الفائدة عند 3.75%، بعد خفضه بمقدار 25 نقطة أساس في ديسمبر 2025. وتركز الأسواق المالية بشكل أساسي على التوجيهات المستقبلية لبنك إنجلترا، إذ تسعّر الأسواق احتمالًا محدودًا فقط لخفض الفائدة هذا العام. ⁽1⁾
ومع ذلك، يختلف بعض الاقتصاديين ويتوقعون خفضين للفائدة هذا العام، ربما في مارس ويونيو.
الاقتصاد البريطاني لا يزال بطيئًا
لا يزال الاقتصاد البريطاني بطيئًا، رغم تحسن نشاط الأعمال منذ موازنة الخريف لعام 2025. وقد تحسن مؤشر مديري المشتريات الصناعي منذ نوفمبر ليصل إلى 51.6، وهو أعلى مستوى منذ أغسطس 2024.
وارتفع الإنتاج الصناعي للشهر الرابع على التوالي، مسجلًا أعلى مستوى منذ سبتمبر 2024، بدعم من قوة الطلب التصديري، واستقرار الأوضاع المحلية بشكل عام، وزيادة إعادة تكوين المخزونات لدى العملاء. ⁽2⁾
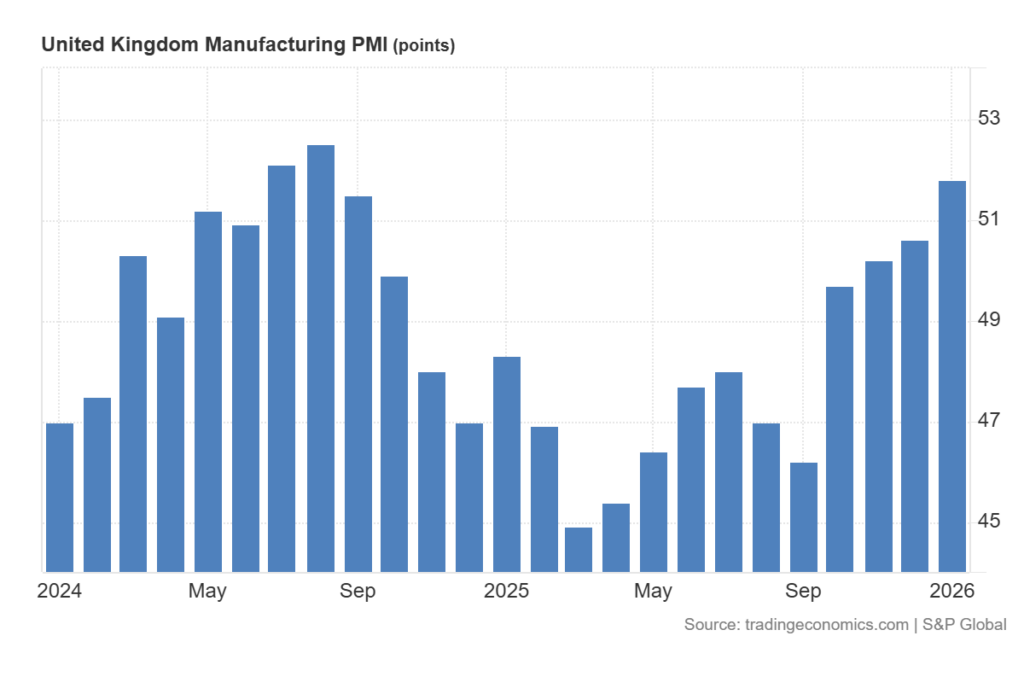
UK Manufacturing PMI / المصدر: Trading Economics (تريدينغ إيكونوميكس)
ظل مؤشر مديري المشتريات لقطاع الخدمات في نطاق التوسع منذ مايو 2025، بعدما شهد انكماشًا حادًا في April عقب الرسوم الجمركية التي فرضها الرئيس الأمريكي دونالد ترامب.
وسجل مؤشر الخدمات 54.3 في يناير، وهو الشهر التاسع على التوالي من التوسع. وأشار المشاركون في المسح إلى أن وضوح الصورة بعد الموازنة دفع إلى إطلاق مشاريع جديدة وزاد استثمارات العملاء، رغم ضعف التوقعات الاقتصادية في المملكة المتحدة. ⁽3⁾
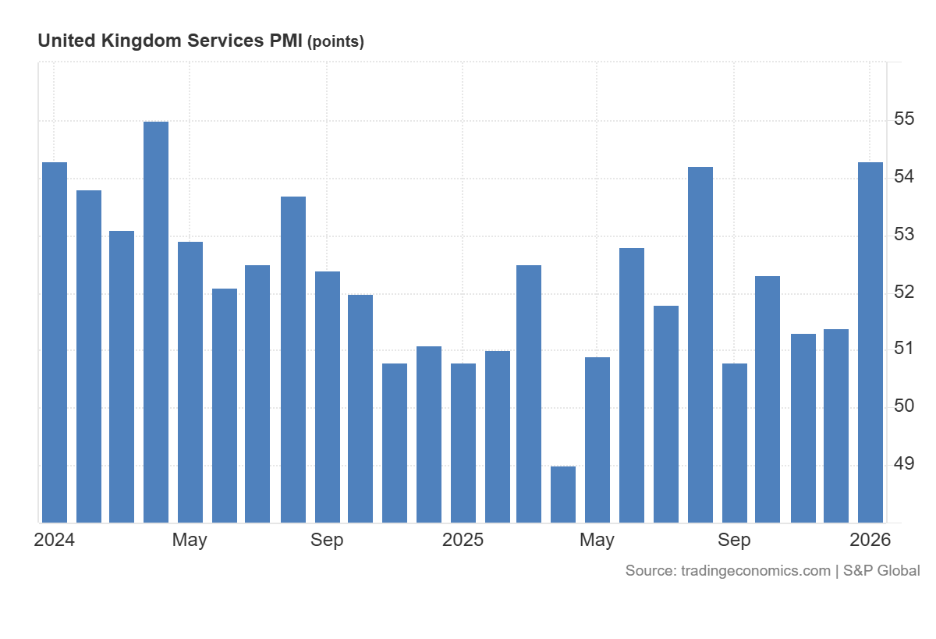
UK Services PMI / المصدر: Trading Economics (تريدينغ إيكونوميكس)
ورغم قوة نشاط الأعمال، لا يزال النمو العام بطيئًا. فقد أظهرت بيانات الناتج المحلي الإجمالي الشهرية أن الاقتصاد البريطاني نما بنسبة 0.3% في نوفمبر، بعد انكماش قدره 0.1% في أكتوبر. وكان النمو مدفوعًا أساسًا بقطاع الخدمات.
أما بيانات الناتج المحلي الإجمالي الفصلي فأظهرت نموًا بنسبة 0.1% في الربع الثالث، ما يشير إلى أن الأداء الاقتصادي الإجمالي ظل ضعيفًا رغم تحسن البيانات الشهرية. وبجمع القراءتين، قد تعكس البيانات أن الاقتصاد البريطاني بدأ في الاستقرار التدريجي. ⁽4⁾
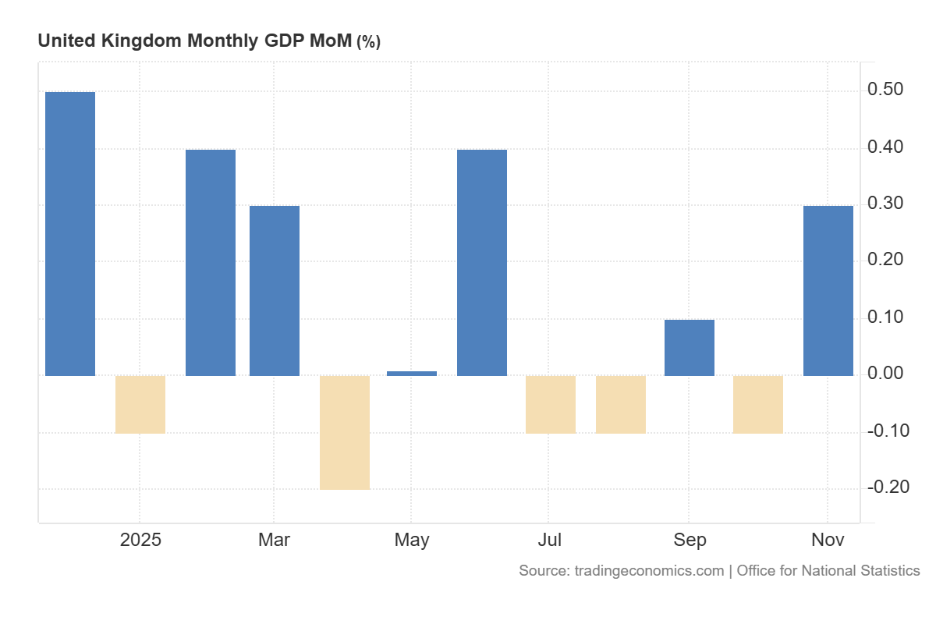
UK Monthly GDP / المصدر: Trading Economics (تريدينغ إيكونوميكس)
يواصل سوق العمل التراجع، إذ بلغ معدل البطالة 5.1% في نوفمبر، وهو أعلى مستوى منذ March 2021، كما أنه أعلى من توقعات بنك إنجلترا السابقة. وانخفض عدد العاملين المدرجين في كشوف الرواتب بمقدار 155,000 في نوفمبر. ⁽5⁾
نمو الأجور وضغوط التضخم
تباطأ نمو أجور القطاع الخاص إلى 3.6% (باستثناء المكافآت) خلال الأشهر الثلاثة حتى نوفمبر، مقارنةً بـ 3.9% في الفترة السابقة.
ويُعد هذا مؤشرًا مهمًا بالنسبة لبنك إنجلترا لارتباطه بالتضخم الأساسي. ومع ذلك، تشير استطلاعات البنك إلى توقع زيادات أعلى في الأجور مستقبلًا، إذ أشار صناع القرار في الشركات إلى زيادة قدرها 3.7% هذا العام. ويرى بعض أعضاء اللجنة أن هذه المستويات لا تزال أعلى مما يلزم لتحقيق تضخم عند 2%. ⁽6⁾
وسجل التضخم 3.4% في ديسمبر، متراجعًا من ذروته عند 3.8% خلال الصيف، لكنه لا يزال الأعلى بين دول مجموعة السبع. ويتوقع بنك إنجلترا عودة التضخم إلى مستهدف 2% بدعم من موازنة الخريف.
ومن المنتظر أن تقدم توقعات “تقرير السياسة النقدية” لشهر فبراير تفاصيل أوضح بشأن التضخم والأجور والمسار المقبل. ⁽7⁾
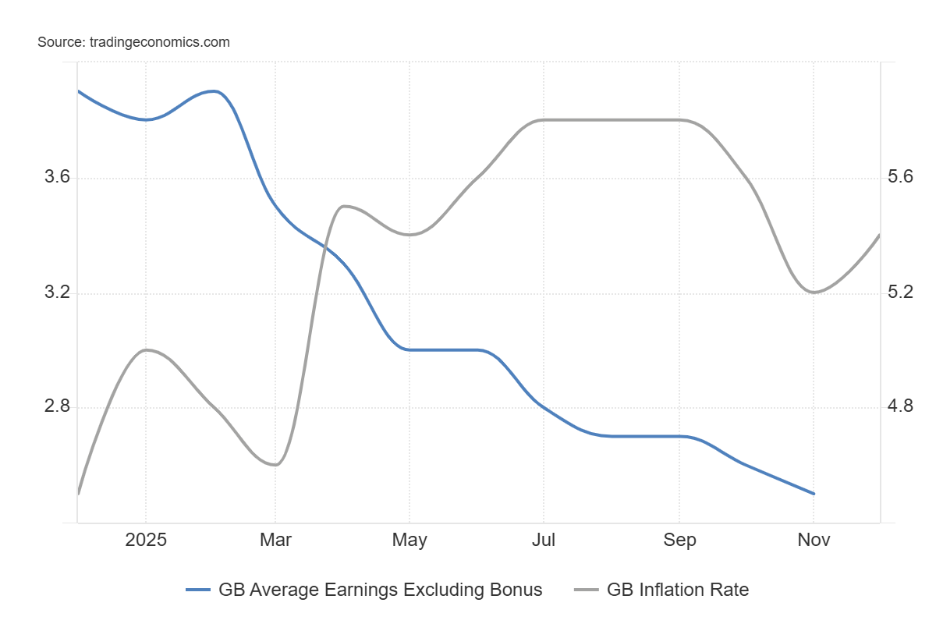
Inflation and Average Earnings Comparison / المصدر: Trading Economics (تريدينغ إيكونوميكس)
ومع تجاوز التضخم لنمو الأجور، تراجعت الدخول الحقيقية في المملكة المتحدة مجددًا إلى المنطقة السلبية، ما يعزز حذر بنك إنجلترا رغم مؤشرات الاستقرار الاقتصادي.
انقسام داخل لجنة السياسة النقدية
لا تزال اللجنة منقسمة، إذ يرى بعض الأعضاء أن ضعف سوق العمل قد يساعد على كبح التضخم ويمهد لخفض الفائدة.
في المقابل، يرى آخرون أن تحسن نشاط الأعمال واستقرار نمو الأجور يمثلان مخاطر قد تُبقي التضخم مرتفعًا. وفي December، وصفت اللجنة القرارات المستقبلية بأنها “قرار متقارب”، وأشارت إلى أن أسعار الفائدة تسير على مسار هبوطي تدريجي، مع التحذير من المبالغة في خفضها بسرعة. ⁽8⁾
وصوتت اللجنة بنتيجة 5-4 لخفض الفائدة في ديسمبر، وهو الخفض الرابع بمقدار ربع نقطة في عام 2025. لكن معظم الأعضاء أشاروا إلى أن وتيرة التخفيضات قد تتباطأ. وتتوقع الأسواق الآن تصويتًا بنتيجة 2-7، مع ترجيح تصويت 7 أعضاء لصالح التثبيت، وعضوين لصالح خفض الفائدة. ⁽9⁾
كما قد تضيف بوادر تعافٍ محدودة لدى المستهلكين والشركات — بعد أشهر من التكهنات بشأن زيادات ضريبية في موازنة Reeves بتاريخ 26 نوفمبر— دعمًا لمقاربة التخفيضات التدريجية البطيئة.
سياق السوق والصورة الأوسع
تمتلك المملكة المتحدة أعلى أسعار فائدة بين الاقتصادات الكبرى رغم 6 تخفيضات منذ 2024. وقد تدعم التخفيضات المستقبلية الاقتصاد البريطاني البطيء.
ورغم المخاطر الجيوسياسية مثل الرسوم الجمركية، بقيت الأسواق المالية البريطانية مستقرة حتى الآن. وسيتركز اهتمام الأسواق في إعلان February والمؤتمر الصحفي اللاحق على أي تغيّر في نبرة بنك إنجلترا، كما ستوفر التوقعات المحدثة مؤشرات مهمة بشأن اتجاه الأجور والتفكير في السياسة النقدية.


