

 en
مع بداية أسبوع تداول جديد، تأتي فرص جديدة. ولهذا جمعنا لك أبرز الرؤى للأسبوع المقبل، مع تسليط الضوء على الاتجاهات الحالية، والأحداث المرتقبة، وأهم المحركات المحتملة في الأسواق. لنبدأ.
الأحداث الاقتصادية
- السلع المعمرة في الولايات المتحدة – 26 يناير
- مؤشر ثقة المستهلك (Conference Board) – 27 يناير
- مؤشر أسعار المستهلك في أستراليا – 28 يناير
- مؤشر أسعار المستهلك في أستراليا – 28 يناير
- قرار سعر الفائدة للاحتياطي الفيدرالي – 28 يناير
- مؤشر أسعار المستهلك في طوكيو – 30 يناير
- القراءة الأولية لمؤشر أسعار المستهلك في ألمانيا – 30 يناير
- القراءة الأولية للناتج المحلي الإجمالي للربع الرابع في منطقة اليورو – 30 يناير
- القراءة الأولية للناتج المحلي الإجمالي للربع الرابع في منطقة اليورو – 30 يناير
- القراءة الأولية للناتج المحلي الإجمالي للربع الرابع في منطقة اليورو – 30 يناير
أبرز ما يجب متابعته
موسم الأرباح يشتد عبر التكنولوجيا الكبرى والسيارات والطاقة
تتصدر نتائج الشركات المشهد هذا الأسبوع، مع إعلان نتائج بوينغ وجنرال موتورز يوم الثلاثاء؛ ومايكروسوفت وميتا بلاتفورمز وتسلا وIBM يوم الأربعاء؛ وآبل يوم الخميس، إلى جانب جدول مزدحم بإصدارات شركات كبرى أخرى.
وبعيدًا عن الأرقام الرئيسية، ستتابع الأسواق عن كثب التوجيهات المستقبلية، وهوامش الأرباح، وإشارات الطلب، في وقت يقيّم فيه المستثمرون قدرة زخم الأرباح على الاستمرار في ظل تباطؤ النمو وتشديد الأوضاع المالية.
كما سيتجه التركيز إلى اتجاهات إنفاق شركات التكنولوجيا الكبرى، والطلب على السيارات، وقوة التسعير، وربحية قطاع الطاقة، لما لذلك من تأثير محتمل على معنويات السوق بشكل عام.
اقتراب اجتماع الاحتياطي الفيدرالي مع تركيز على التوجيهات
تتجه الأنظار هذا الأسبوع إلى الاحتياطي الفيدرالي، حيث يُتوقع أن يُبقي المسؤولون على أسعار الفائدة الحالية، مع تقييم متانة الاقتصاد وتراجع وتيرة التضخم. ويترقب المستثمرون بشكل خاص تصريحات رئيس المجلس جيروم باول والبيان الرسمي للسياسة النقدية بحثًا عن أي إشارات إلى تحول محتمل نحو خفض الفائدة في وقت لاحق من هذا العام.
ومن المرجح أن يعتمد رد فعل الأسواق على تقييم الفيدرالي لاتجاهات التوظيف واستقرار الأسعار، إذ ستحدد هذه الرؤى المسار المستقبلي للسياسة النقدية ومستوى ثقة المستثمرين.
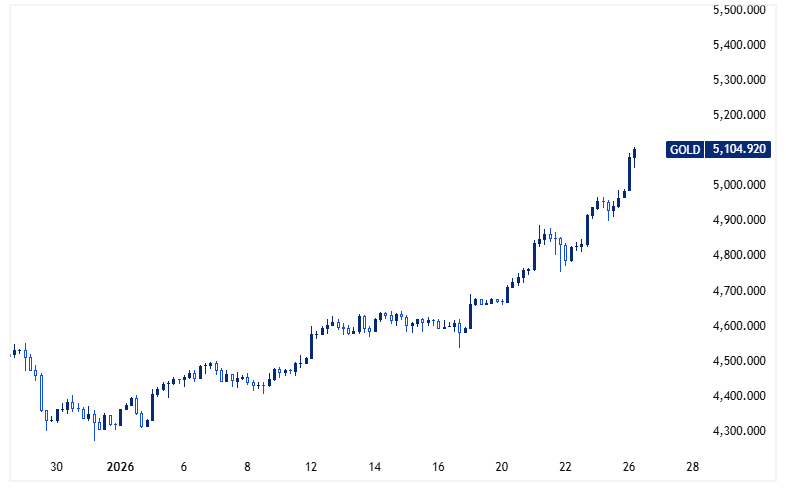
مخطط الذهب بإطار 4 ساعات / المصدر: TradingView
الدولار الأسترالي مدعوم ببيانات الوظائف وتوقعات رفع الفائدة
قفز الدولار الأسترالي إلى مستويات قريبة من أعلى مستوياته في ستة عشر شهرًا، بعد أن عززت بيانات التوظيف القوية وقراءات مؤشرات مديري المشتريات الإيجابية توقعات رفع الفائدة على المدى القريب. وانخفض معدل البطالة على غير المتوقع إلى أدنى مستوى له في سبعة أشهر، فيما ارتفع مؤشر PMI المركب إلى 55.5، وهو أعلى مستوى منذ أبريل 2022.
ومع استمرار الضغوط التضخمية ونبرة بنك الاحتياطي الأسترالي المتشددة بشكل متزايد، تسعّر الأسواق حاليًا احتمالًا بنسبة 55.7% لرفع الفائدة في فبراير، يرتفع إلى أكثر من 80% بحلول مايو. ويتحول الاهتمام الآن إلى بيانات التضخم الفصلية الأسبوع المقبل، والتي تُعد اختبارًا رئيسيًا لتوقعات السياسة النقدية.
قرار بنك كندا تحت المجهر مع ترجيح التثبيت
من المقرر أن يعلن بنك كندا قراره بشأن أسعار الفائدة، وسط توقعات واسعة بإبقاء السياسة دون تغيير، في ظل ظهور مزيد من الإشارات على تراجع التضخم، مقابل نمو اقتصادي غير متوازن.
ومع تسعير القرار إلى حد كبير، سيتحول التركيز إلى توجيهات المحافظ ماكلم ونبرة البيان، ولا سيما فيما يتعلق بتقدم التضخم، وتباطؤ سوق العمل، ومدى حساسية الأسر لارتفاع تكاليف الاقتراض، وهي عوامل رئيسية في تحديد توقيت أي تحول مستقبلي في السياسة النقدية.
الفرنك السويسري يحافظ على قوته مع استمرار الطلب على الملاذات الآمنة
استقر الفرنك السويسري قرب أقوى مستوياته منذ عام 2011، مدعومًا بتدفقات ملاذ آمن معتدلة لكنها مستمرة، رغم انحسار التوترات بين الولايات المتحدة وأوروبا.
وفي حين سحب الرئيس ترامب الرسوم الجمركية التي كان قد هدد بفرضها ️ عقب اجتماع مع حلف الناتو، وطرح إطارًا عامًا غامضًا بشأن غرينلاند، لا تزال حالة عدم اليقين قائمة بسبب التفاصيل غير المحسومة والمخاطر الجيوسياسية الأوسع.
في الوقت نفسه، أشار البنك الوطني السويسري إلى استقرار سياسته النقدية، حيث قلّل رئيسه مارتن شليغل من مخاطر قراءات تضخم سلبية محتملة، محذرًا من أن خفض الفائدة إلى ما دون 0% ينطوي على مخاطر. ومع تثبيت الفائدة، لا يُتوقع أي رفع أو خفض في المدى القريب.


