

 en
يُعد الين الياباني والفرنك السويسري تقليديًا من عملات الملاذ الآمن، إلا أن كليهما تعرض لضغوط شديدة هذا العام.
ويتداول الين حاليًا فوق مستوى 159 مقابل الدولار رغم التدخلات المتكررة، في حين يُظهر ارتفاع زوج USD/CHF من أدنى مستوياته المسجلة في مارس أن الفرنك ضعف أيضًا أمام الدولار.
ويُعد اتساع فارق أسعار الفائدة، الذي يصب في مصلحة العملات ذات العوائد المرتفعة، أحد العوامل الرئيسية وراء تحركات العملتين. ومع ذلك، تواجه اليابان وسويسرا تحديات مختلفة للغاية على صعيد السياسة النقدية.
فاليابان تسعى إلى تعزيز الين للحد من ارتفاع تكاليف الواردات، بينما تحاول سويسرا منع الارتفاع المفرط للفرنك من الإضرار بالمصدّرين ودفع التضخم إلى مزيد من الانخفاض.
ارتفاع عوائد السندات الحكومية اليابانية يدعم الين
تعافى الين من أدنى مستوياته في 40 عامًا قرب 164 مقابل الدولار، عقب التدخل الأخير المنسق بين الولايات المتحدة واليابان في سوق العملات.
ورغم هذا التعافي، لا يزال الين أضعف بأكثر من 1% أمام الدولار منذ بداية العام، وبنحو 7.78% خلال الأشهر الاثني عشر الماضية. كما يمكن اعتبار تحركه الأخير تصحيحًا جزئيًا، وليس انعكاسًا مؤكدًا للاتجاه العام.
وتلقى الين دعمًا إضافيًا بعدما انخفض الاحتمال الذي تسعّره الأسواق لرفع الاحتياطي الفيدرالي أسعار الفائدة في سبتمبر إلى نحو 31%، مقارنةً بـ52% قبل أسبوع. ⁽¹⁾
وتكتسب التغيرات في توقعات أسعار الفائدة أهمية كبيرة، لأن العملات تميل إلى التفاعل مع التوقعات المرتبطة بالسياسة النقدية وعوائد السندات. وانخفض عائد سندات الخزانة الأميركية لأجل عامين إلى نحو 4.19%، بينما ارتفع عائد السندات اليابانية لأجل عامين إلى قرابة 1.69%، ما يعكس فارقًا في العوائد يبلغ 250 نقطة أساس.
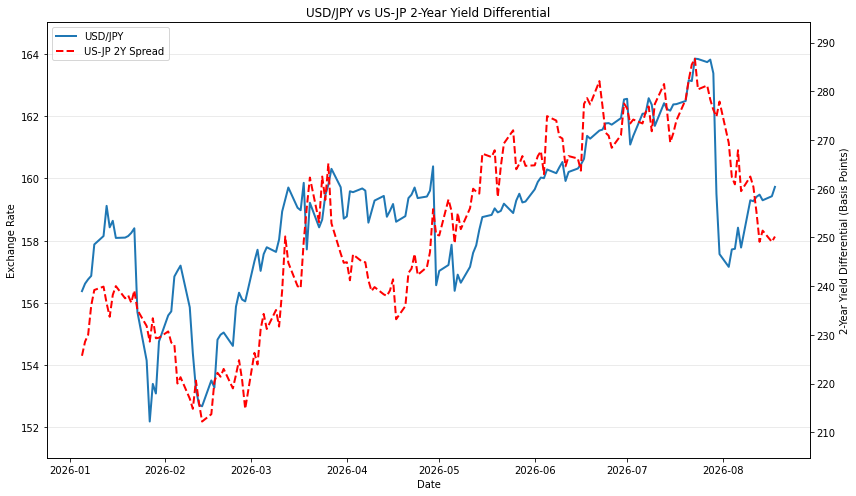
لا يزال هذا الفارق يصب في مصلحة الدولار، إذ يستطيع المستثمرون الاقتراض بالين ذي العائد المنخفض نسبيًا والاستثمار في الأصول الأميركية ذات العوائد الأعلى، ما يُبقي استراتيجية تجارة المناقلة بالين جذابة.
ومع ذلك، بدأ الفارق يضيق. فقد ارتفع عائد السندات اليابانية لأجل عامين بنحو 25 نقطة أساس خلال الشهر الماضي، مع بدء الأسواق في تسعير زيادة أخرى لأسعار الفائدة من جانب بنك اليابان. كما بلغ عائد السندات الحكومية اليابانية لأجل عشر سنوات 2.93%، وهو أعلى مستوى له منذ عام 1996.
ورفع بنك اليابان سعر الفائدة إلى 1% في يونيو، ثم أبقاه دون تغيير في يوليو. وتسعّر الأسواق بشكل متزايد احتمال رفعه مجددًا إلى 1.25% خلال اجتماع سبتمبر. ومن شأن رفع الفائدة، بالتزامن مع استمرار انخفاض العوائد الأميركية، أن يقلص فارق أسعار الفائدة بدرجة أكبر ويوفر دعمًا أكثر استدامة للين. ⁽²⁾
التدخل وحده لم يكن كافيًا
دفع التدخل المنسق الأخير زوج USD/JPY في البداية من قرابة 164 إلى نحو 155.20. إلا أن الزوج عاد منذ ذلك الحين باتجاه مستوى 159، متخليًا عن جزء كبير من هذا التحرك.
وأبطأت عمليات التدخل تراجع الين وأجبرت المتداولين على تقليص مراكز بيع العملة، لكنها لم تُزل ضعف الين الأساسي الناجم عن انخفاض عوائده.
ومن المرجح أن يتطلب التعافي المستدام للين عدة زيادات في أسعار الفائدة من جانب بنك اليابان، أو انخفاضًا مستمرًا في العوائد الأميركية، أو مزيجًا من العاملين.
ضعف الطلب المحلي يعقّد قرار بنك اليابان
نما الاقتصاد الياباني بنسبة 0.3% على أساس فصلي في الربع الثاني، دون التوقعات البالغة 0.5%. وعلى أساس سنوي، نما الناتج المحلي الإجمالي بنسبة 1.1%، مخالفًا التوقعات البالغة 2%، ومتباطئًا من نسبة معدلة بلغت 1.9% في الربع السابق. ⁽³⁾
تراجع الاستهلاك الخاص بنسبة 0.02%، مسجلًا أول انخفاض له خلال ثمانية أرباع، بينما انخفض الإنفاق الرأسمالي بنسبة 1.2%، مقارنةً بتوقعات أشارت إلى ارتفاعه بنسبة 0.4%.
وضعف الطلب المحلي، ليقتطع 0.2 نقطة مئوية من نمو الناتج المحلي الإجمالي الفصلي، بينما أضاف صافي الطلب الخارجي 0.5 نقطة مئوية. ويعود هذا الدعم بصورة رئيسية إلى انخفاض الواردات بنسبة 1.5%، نتيجة الاضطرابات المؤقتة في شحنات النفط الخام عبر مضيق هرمز، وليس إلى قوة الصادرات التي ارتفعت بنسبة 0.5% فقط. ⁽⁴⁾
وظلت الصادرات قوية بدعم من الطلب الأميركي على السيارات الهجينة اليابانية والاستثمارات العالمية في الذكاء الاصطناعي. إلا أن المساهمة الإيجابية جاءت من صافي الصادرات، وليس من الصادرات وحدها. ⁽⁵⁾
ورغم ضعف بيانات الناتج المحلي الإجمالي، لا تزال الأسواق المالية تتوقع أن يرفع بنك اليابان أسعار الفائدة في سبتمبر. ويؤدي ارتفاع تكاليف الوقود وضعف الين إلى زيادة أسعار الواردات ونفقات المعيشة للأسر، ما يضع صانعي السياسات أمام معادلة صعبة.
فقد تساعد أسعار الفائدة المرتفعة في دعم العملة والسيطرة على التضخم، لكن تشديد الأوضاع المالية قد يفرض مزيدًا من الضغوط على الطلب المحلي الهش أصلًا.
الفرنك يتراجع من مستوياته المرتفعة المسجلة في مارس
دخل الفرنك السويسري في مسار هبوطي منذ مارس، ولا سيما أمام الدولار الأسترالي والجنيه الإسترليني والدولار الأميركي.
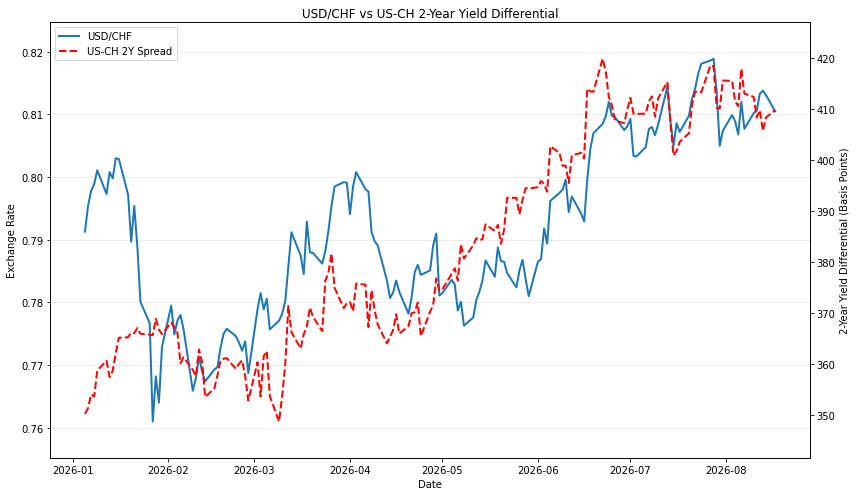
ومنذ اندلاع الصراع في الشرق الأوسط، تراجع الطلب على الفرنك كملاذ آمن، ما دفع زوج USD/CHF إلى الارتفاع من 0.767 في مارس إلى 0.81، أي بزيادة تقارب 6%.
ولم يفقد الفرنك بعد مكانته كعملة ملاذ آمن. إلا أن أثر هذه المكانة تراجع أمام انحسار الصدمة الجيوسياسية الأولية واتساع فوارق العوائد ومعارضة البنك الوطني السويسري للارتفاع المفرط في قيمة العملة.
سويسرا تواجه فارقًا أكبر في العوائد
يتداول عائد السندات السويسرية لأجل عامين عند نحو 0.10%، مقارنةً بعائد يبلغ 4.19% لسندات الخزانة الأميركية لأجل عامين. وبذلك يصل فارق العوائد بين الولايات المتحدة وسويسرا إلى نحو 408 نقاط أساس، وهو أوسع بكثير من الفارق بين الولايات المتحدة واليابان.
كما تباطأ التضخم في سويسرا إلى 0.4% في يوليو، من 0.5% في يونيو، ما يمنح البنك الوطني السويسري أسبابًا محدودة لرفع سعر الفائدة الحالي البالغ 0%. ⁽⁶⁾
ونما الاقتصاد السويسري بنسبة 1.5% على أساس فصلي في الربع الثاني، مسجلًا أسرع وتيرة نمو فصلية منذ عام 2021. ومع ذلك، ربما يعود جزء من هذا النمو إلى قيام شركات تصدير المواد الكيميائية والأدوية بتقديم مواعيد شحناتها قبل دخول الرسوم الجمركية الأميركية الجديدة حيز التنفيذ، ما يجعل استمرار وتيرة النمو هذه أمرًا غير مرجح. ⁽⁷⁾
وخلافًا لليابان، لا تسعى سويسرا بشكل نشط إلى تعزيز عملتها. فقد حذّر البنك الوطني السويسري من أن الارتفاع السريع والمفرط للفرنك قد يضر بالمصدّرين، ويخفض أسعار الواردات، ويدفع التضخم نحو الصفر أو إلى ما دونه.
ولذلك، أبقى البنك المركزي استعداده مرتفعًا للتدخل في سوق العملات إذا ارتفعت قيمة الفرنك بوتيرة سريعة للغاية.
ضغوط متشابهة ومسارات مختلفة للسياسة النقدية
يكمن الاختلاف الرئيسي في الاتجاه المرجح لفارقي العوائد. فقد يتقلص الفارق الذي يضغط على الين إذا رفع بنك اليابان أسعار الفائدة بالتزامن مع انخفاض العوائد الأميركية، ما يمنح العملة اليابانية مسارًا أوضح نحو التعافي المستدام.
أما فارق أسعار الفائدة في سويسرا، فمن المرجح أن يظل أوسع بكثير، لأن انخفاض التضخم لا يمنح البنك الوطني السويسري أسبابًا تُذكر لتشديد سياسته النقدية. ونتيجة لذلك، تعتمد قوة الين المستدامة بصورة متزايدة على تقارب السياسات النقدية، بينما قد يعتمد تجدد مكاسب الفرنك بدرجة أكبر على موجة جديدة من العزوف العالمي عن المخاطر.


