

 en

في الأسواق المالية، توجد بعض الأصول التي يمكن أن تتحرك معًا نتيجة تغيّرات كبيرة في المشهد الاقتصادي الكلي.
في هذا المقال، نبحث في العلاقة الارتباطية بين الذهب والأسهم والسندات الحكومية. ويمكن للعلاقة بين هذه الأصول الثلاثة أن تساعد المشاركين في الأسواق على فهم شهية المخاطر، وتوقعات البيانات الاقتصادية (خاصة التضخم)، والتغيرات في السياسة النقدية.
يسمح استخدام الصناديق المتداولة في البورصة (ETFs) بأن يعكس التحليل تفاعلات حقيقية بين فئات الأصول المختلفة، ويوضح كيف استجابت المحافظ الاستثمارية المتنوعة لتحولات الظروف الاقتصادية الكلية.
تفصيل الأصول
في هذا المقال، تشمل الأصول المستخدمة الصناديق المتداولة التالية:
- SPY: يتتبع صندوق SPDR S&P 500 ETF Trust
- GLD: يتتبع صندوق SPDR المرتبط بالذهب، ويركز بشكل أساسي على تحركات الذهب
- TLT: يتتبع صندوق iShares لسندات الخزانة الأمريكية لأجل 20+ سنة
والسبب في استخدام هذه الصناديق بدل الأصول المشتقة هو أن العلاقة الارتباطية بينها تُظهر كيفية انتقال رؤوس الأموال بين الأصول عالية المخاطر والملاذات الآمنة وأدوات التحوط من التضخم.
وبما أنها أدوات عالية السيولة، ومسعّرة في السوق، وقابلة للتداول، فهي تعكس تدفقات استثمارية حقيقية، وتُظهر التموضع الفعلي للمستثمرين، وتجعل تحليل الارتباطات قابلاً للتطبيق عمليًا وليس نظريًا فقط.
تفصيل الارتباطات
الذهب مقابل S&P 500: شهية المخاطر والإحجام عنها
عندما تتعرض الأسواق للاضطراب، يُنظر إلى الذهب كملاذ آمن، بينما يمثل مؤشر S&P 500 أداء 500 شركة أمريكية تميل عادةً إلى الارتفاع خلال فترات الإقبال على المخاطر. وتختلف طبيعة العلاقة بين هذين الأصلين بحسب الظروف.
- ارتباط سلبي (حالة تجنب المخاطر)
في فترات الضغوط المالية مثل الركود أو التوترات الجيوسياسية أو الأزمات المختلفة، يميل المستثمرون إلى الخروج من الأسهم والتحول نحو الأصول الآمنة، وعلى رأسها الذهب، بسبب جاذبيته كملاذ آمن.
- ارتباط إيجابي (حالة الإقبال على المخاطر)
عندما تتبنى البنوك المركزية سياسات تيسيرية وتضخ السيولة في الاقتصاد، غالبًا ما يرتفع كل من الذهب والأسهم معًا. ويحدث ذلك عادةً خلال دورات التيسير النقدي، خاصة القوية منها، كما شهدنا خلال العامين الماضيين. كما تؤدي هذه البيئة إلى تراجع عوائد السندات، ما يدعم ارتفاع الذهب والأسهم.
وتلعب أسعار الفائدة دورًا محوريًا أيضًا. فعندما تنخفض العوائد الحقيقية، يصبح الذهب أكثر جاذبية مقارنة بالأصول المدرة للعائد، وغالبًا ما يقوى حتى لو كانت الأسهم ترتفع أيضًا.
الذهب وسندات الخزانة الأمريكية: قناة العائد الحقيقي
الذهب أصل لا يدرّ عائدًا دوريًا، ولذلك تعتمد كلفة الفرصة البديلة لحيازته على عوائد سندات الخزانة.
عندما ترتفع عوائد السندات، يتراجع الذهب لأن المستثمرين يفضلون الحصول على عوائد من السندات، والعكس صحيح.
لكن خلال الأزمات، قد يرتفع كل من الذهب وسندات الخزانة معًا. ففي مثل هذه الحالات، تتدفق رؤوس الأموال نحو الملاذات الآمنة بشكل عام، ما قد يخلق ارتباطًا إيجابيًا قصير الأجل.
S&P 500 مقابل سندات الخزانة: توقعات النمو هي الأساس
تتغير العلاقة بين الأسهم وسندات الخزانة بحسب ما إذا كانت الأسواق تركز على النمو أم التضخم.
- صدمة نمو
إذا ضعفت البيانات الاقتصادية، قد تنخفض الأسهم بينما ترتفع أسعار السندات (وتنخفض عوائدها)، ما يخلق ارتباطًا سلبيًا.
- صدمة تضخم
إذا ارتفع التضخم بقوة، قد تتراجع الأسهم والسندات معًا لأن ارتفاع الفائدة يضغط على تقييمات الأسهم وأسعار السندات في الوقت نفسه، ما يضعف فوائد التنويع.
الارتباطات ليست ثابتة
الارتباطات ديناميكية وتتغير بمرور الوقت. ففي فترات التضخم المنخفض، تتحرك الأسهم والسندات غالبًا في اتجاهين متعاكسين، ما يعزز التنويع.
لكن خلال فترات التضخم المرتفع، شهد التاريخ تراجع الأصولين معًا. ويميل الذهب إلى التفوق عندما تنخفض العوائد الحقيقية أو عندما ترتفع المخاطر النظامية.
على سبيل المثال، إذا كانت الأسواق تسعّر خفضًا قويًا للفائدة بينما يظل التضخم مرتفعًا، فقد تضعف العلاقة السلبية التقليدية بين الأسهم والسندات. وفي هذا السيناريو، قد يكون الذهب وسيلة تحوط أكثر فاعلية من السندات.
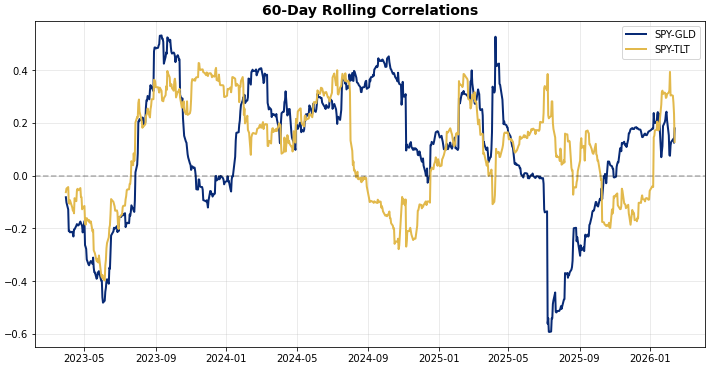
الارتباطات المتحركة تكشف تغيّر الأنظمة الاقتصادية (2023–2026)
مصدر البيانات: LSEG
تُظهر الارتباطات المتحركة لمدة 60 يومًا بين SPY وGLD وTLT أن العلاقات بين فئات الأصول تعتمد بشدة على التحولات السياسية والاقتصادية الكلية، بما في ذلك التغيرات السياسية أو التحولات الهيكلية في قواعد السوق، أكثر من اعتمادها على علاقات مستقرة.
فبدل التحرك في أنماط ثابتة، تبادلت الأسهم والذهب وسندات الخزانة القيادة مع تطور السرد الاقتصادي من التشديد النقدي إلى صدمات التضخم ثم تسعير الركود وأخيرًا الاستقرار.
ما هو الارتباط المتحرك لمدة 60 يومًا؟
الارتباط المتحرك لمدة 60 يومًا يقيس كيف يتحرك أصلان معًا خلال آخر 60 يومًا. ورغم استخدام بيانات تمتد 3 سنوات، إلا أنه لا يستخدمها دفعة واحدة، بل يُعيد حساب العلاقة كل يوم اعتمادًا على آخر 60 يومًا.
نستخدم 60 يومًا بدل 3 سنوات كاملة لأن الأسواق تتغير بمرور الوقت، والتركيز على البيانات الحديثة يعطي صورة أوضح عن العلاقة الحالية.
إليك تفصيل لكل إطار زمني:
منتصف 2023: نظام تباعد النمو
بين مايو ويوليو 2023، تحول ارتباط SPY–TLT إلى سلبي مع استمرار الاحتياطي الفيدرالي في رفع الفائدة رغم قوة البيانات الاقتصادية. كان سوق العمل قويًا إلى جانب إنفاق المستهلكين، كما كانت بداية موجة صعود الأسهم المدفوعة بالذكاء الاصطناعي.
ارتفعت العوائد مع إعادة تسعير السوق لمعدل الفائدة النهائي عند مستويات أعلى، ما ضغط على أسعار السندات. لكن الأسهم واصلت الصعود بدعم تفاؤل النمو، فنتج عن ذلك ارتباط سلبي بين الأصلين. وكان التضخم آنذاك يتراجع تدريجيًا بعد أن بلغ 9.1% سنويًا في 2022. وكان ذلك مثالًا كلاسيكيًا على تباعد النمو مقابل المدة الزمنية، حيث دعم النمو الأسهم وأضر حساسية الفائدة بالسندات.
أواخر 2023: نظام صدمة الفائدة
بين أغسطس وأكتوبر 2023، أصبحت العلاقة بين الأسهم والسندات إيجابية مع وصول عائد سندات 10 سنوات إلى 5%، وهو أعلى مستوى منذ 2007، مدفوعًا بنبرة الفيدرالي المتشددة «لفترة أطول».
تعرضت الأسهم والسندات لضغوط مع قفزة العوائد، وهو ما يعكس صدمة تضخم وعدم يقين في السياسة، حيث هيمنت مخاطر المدة الزمنية على مختلف فئات الأصول.
وفي تلك الفترة بدأ الذهب بالارتفاع بسبب التوترات الجيوسياسية في الشرق الأوسط.
بداية 2024: إعادة تسعير السياسة
أصبحت الارتباطات أكثر تقلبًا مع بدء الأسواق تسعير خفض الفائدة قبل أن يغيّر الفيدرالي موقفه رسميًا. تراجعت العوائد الحقيقية، وتحسنت الأوضاع المالية، وارتفعت شهية المخاطر.
ارتفعت السندات بدعم توقعات خفض الفائدة، وصعدت الأسهم بفعل تحسن المعنويات، وارتفع الذهب مع انخفاض عوائد السندات.
وكانت علاقة SPY–TLT متذبذبة لكنها مالت إلى السلبية خلال مخاوف النمو. وتعكس هذه المرحلة نظامًا حساسًا للسيولة، حيث قادت التوقعات وليس القرارات الفعلية تحركات الأسعار.
منتصف 2024: تضخم لزج
ظل التضخم مرتفعًا نسبيًا رغم تراجعه التدريجي، ما أدى إلى تقليص توقعات خفض الفائدة وتغير الارتباطات مجددًا. استقرت العلاقة بين الأسهم والسندات، بينما تراجعت العلاقة بين الأسهم والذهب.
أواخر 2024: خفض الفائدة 50 نقطة أساس
في سبتمبر 2024، خفّض الفيدرالي الفائدة 50 نقطة أساس لأول مرة بعد دورة رفع قوية في 2022 و2023. ارتفعت الأسهم مع توقع دورة تيسير جديدة، وصعد الذهب مع ضعف الدولار وانخفاض العوائد، وقفزت السندات مع تسعير مزيد من التخفيضات المستقبلية.
بداية 2025: عدم يقين وارتفاع التقلبات
مع بداية 2025، دخل القلق الأسواق بهدوء وأصبحت الارتباطات أكثر تقلبًا. شهد ارتباط SPY–GLD ارتفاعات إيجابية حادة قبل أن ينعكس، بينما تذبذب SPY–TLT بين الإيجابي والمحايد.
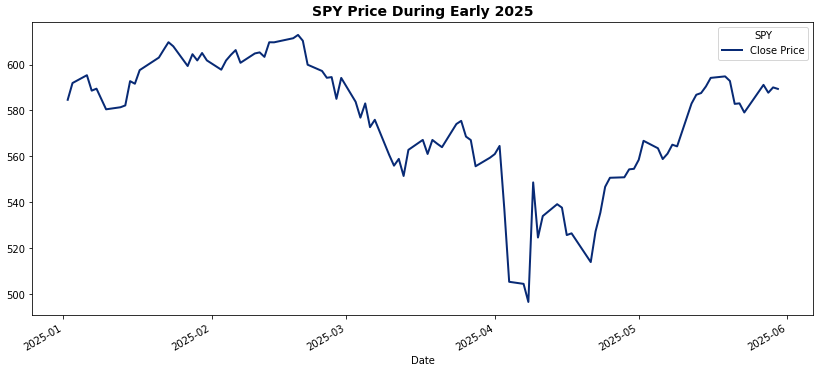
عندما دخل الرئيس ترامب البيت الأبيض، كان أول توجه له فرض الرسوم الجمركية. في البداية تجاهلت الأسواق ذلك، لكنها شعرت بالأثر لاحقًا مع تصاعد لهجته.
ارتفعت مخاوف النمو وتدهورت توقعات التجارة العالمية وظهرت مخاطر تضخمية من الرسوم. وبما أن الرسوم تهدد النمو وترفع التضخم في آن واحد، أصبحت الارتباطات بين الأسهم والسندات والذهب غير مستقرة.
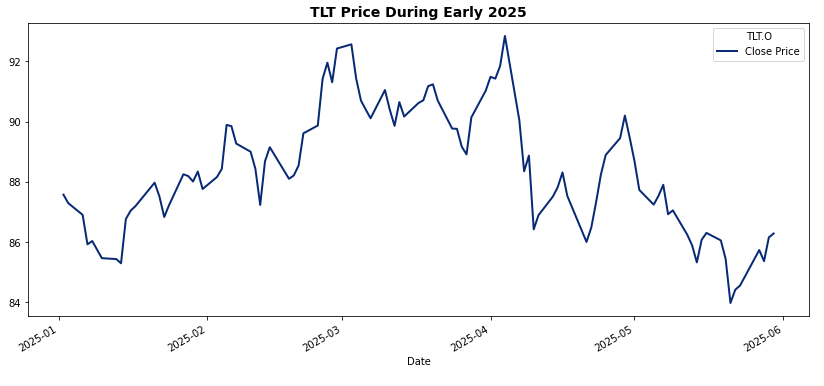
في أبريل 2025 أُعلن «يوم التحرير» في 2 أبريل، حين فرض ترامب رسومًا على قائمة طويلة من الدول. خلال يومين انهارت الأسهم العالمية، وتفوق الذهب، وتقلبت السندات بقوة.
مصدر البيانات: LSEG

مصدر البيانات: LSEG
مصدر البيانات: LSEG
في أوقات أخرى، تصدّرت مخاوف التضخم المشهد. إذ دفعت المخاوف من عودة ضغوط الأسعار العوائد إلى الارتفاع، ما أضر بالسندات طويلة الأجل. كما واجهت الأسهم ضغوطًا مع ارتفاع معدلات الخصم. في هذه الفترات تحرك SPY وTLT معًا بارتباط إيجابي، بينما حافظ الذهب غالبًا على تماسكه بصفته أداة تحوط من التضخم.
والنتيجة لم تكن اتجاهًا واضحًا، بل فترة انعكاسات في الارتباطات وقفزات في التقلبات. وتعكس بداية 2025 مرحلة انتقالية يتأرجح فيها السوق بين مخاوف النمو والتضخم.
منتصف 2025: تسعير الركود والهروب إلى الأمان
ظهر أقوى ارتباط سلبي في أغسطس وسبتمبر، مع دخول الارتباطات المنطقة السلبية بسبب ضعف البيانات الاقتصادية وارتفاع التقلبات والتحول إلى الأصول الدفاعية.
تعرضت الأسهم لضغوط وبيع قوي في أغسطس، بينما ارتفعت السندات، وواصل الذهب تسجيل قمم تاريخية جديدة مع انتقال المستثمرين إلى الملاذات الآمنة.
أواخر 2025 – بداية 2026
مع نهاية الفترة، استقرت الارتباطات واتجهت نحو الحياد، ما يشير إلى استقرار العوامل الاقتصادية الكلية وانخفاض التقلبات.
حاليًا لا يهيمن عامل واحد على الأسواق، ما قد يشير إلى مسار نحو التطبيع.
وخلال الفترة المدروسة تراوحت الارتباطات بين نحو -0.6 و+0.6، ما يوضح أن العلاقات بين الأصول يمكن أن تنقلب بالكامل حسب السرد الاقتصادي السائد.
الخلاصة الأوسع
يؤكد تحليل الارتباطات المتحركة نقطة مهمة: التنويع مشروط.
- عند ارتفاع العوائد بدافع النمو، تميل الأسهم والسندات إلى التباعد.
- في صدمات التضخم، قد يتراجعان معًا.
- في مخاوف الركود، غالبًا ما تتحوط السندات ضد تراجع الأسهم.
- ويستجيب الذهب أساسًا للعوائد الحقيقية والمخاطر النظامية أكثر من تقلبات الأسهم وحدها.
لذلك فإن الارتباطات ليست علاقات هيكلية ثابتة، بل انعكاس للنظام الاقتصادي الكلي السائد.
المستثمرون الذين يراقبون تحولات توقعات السياسة والعوائد الحقيقية وزخم النمو يكونون في موقع أفضل لتوقع متى تنجح أدوات التحوط التقليدية ومتى قد تفشل.


