

 en
تدخل الأسواق هذا الأسبوع في حالة ترقّب وانتظار. التوترات الجيوسياسية تُبقي أسعار النفط مرتفعة، بينما ستحدد موجة كثيفة من البيانات ما إذا كان النمو لا يزال صامدًا أم بدأ في التراجع.
لسنا في حالة ذعر، لكننا أيضًا لسنا في حالة ثقة. لنستعرض أبرز ما يجب متابعته هذا الأسبوع.
الأحداث الاقتصادية المرتقبة:
- الناتج المحلي الإجمالي الفصلي في المملكة المتحدة – 31 مارس
- مؤشر أسعار المستهلكين الأولي لمنطقة اليورو – 31 مارس
- الناتج المحلي الإجمالي الشهري في كندا – 31 مارس
- فرص العمل JOLTS في الولايات المتحدة – 31 مارس
- ثقة المستهلك (CB) في الولايات المتحدة – 31 مارس
- التغير في وظائف القطاع الخاص (ADP) في الولايات المتحدة – 1 أبريل
- مبيعات التجزئة في الولايات المتحدة – 1 أبريل
- مؤشر مديري المشتريات الصناعي (ISM) في الولايات المتحدة – 1 أبريل
- الوظائف غير الزراعية في الولايات المتحدة – 3 أبريل
- معدل البطالة في الولايات المتحدة – 3 أبريل
- متوسط الأجور في الساعة في الولايات المتحدة – 3 أبريل
أبرز ما يجب متابعته:
الشرق الأوسط: لا مخرج واضح حتى الآن
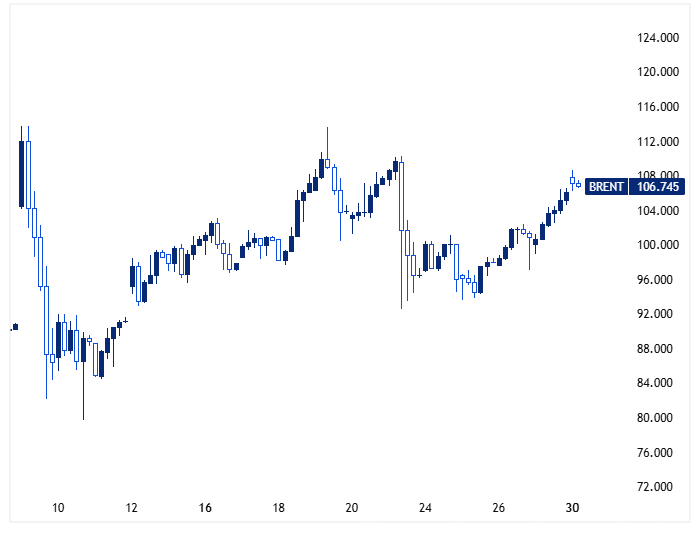
لا تزال التوترات الجيوسياسية مرتفعة، حتى بعد أن مدّد الرئيس الأمريكي ترامب المهلة أمام إيران لإعادة فتح مضيق هرمز. طهران رفضت. وبعد أربعة أسابيع، لا يزال الحل بعيدًا.
يتداول النفط فوق $100 و يبقى عالقًا تحت تأثير علاوة المخاطر الجيوسياسية. طرحت الولايات المتحدة فكرة تعليق استهداف منشآت الطاقة الإيرانية، لكن التعليق ليس حلًا نهائيًا. الأسواق تدرك الفرق. وحتى يتم التوصل إلى اتفاق فعلي، يبقى كل عنوان إخباري محفزًا محتملاً للأسواق.
الأسواق العالمية تنزف.
الحرب مع إيران محَت تريليونات من القيمة السوقية، في صدمة ضخمة تضاهي اقتصادات ألمانيا والمملكة المتحدة والهند مجتمعة. الجيوسياسة ليست ضوضاء، بل هي أكبر محرّك للأسواق.
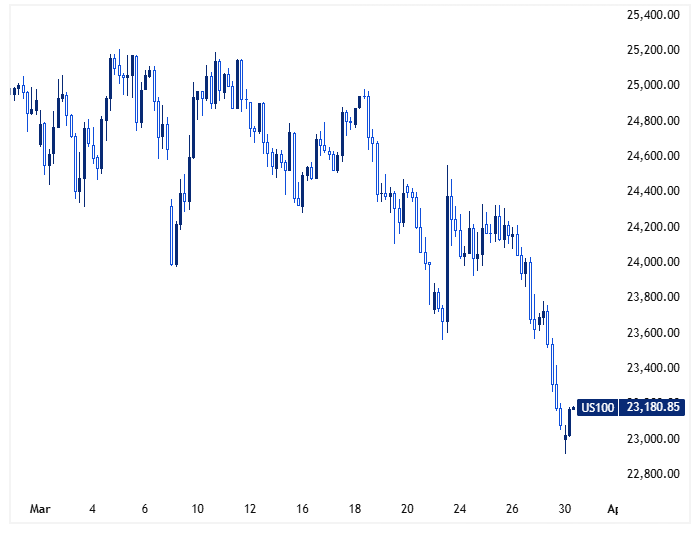
تراجع الأسواق مع ارتفاع النفط واضطراب معنويات المخاطرة بسبب التوترات الجيوسياسية
شهدت الأسهم الأمريكية موجة بيع حادة يوم الجمعة، مع تصاعد التوترات في مضيق هرمز، مما زاد المخاوف بشأن إمدادات الطاقة. وانخفض مؤشر داو جونز بنسبة 1.73% (793 نقطة) ليدخل منطقة التصحيح، بينما تراجع مؤشر S&P 500 بنسبة 1.67% إلى أدنى مستوى له في سبعة أشهر، وهبط ناسداك بنسبة 2.15%.
امتدّت الخسائر خلال الأسبوع الماضي، حيث تراجع مؤشر S&P 500 بنسبة 2.1%، وناسداك بنسبة 3.2%، وداو جونز بنسبة 0.9%. ويبتعد ناسداك الآن بنحو 13% عن ذروته، بينما انخفض داو جونز بنسبة 10%، وتراجع S&P 500 بنسبة 8.7% عن أعلى مستوياته التاريخية.
وبالنظر إلى الفترة المقبلة، من المرجح أن تبقى الأسواق متقلبة، مع استمرار تأثير أسعار النفط والتطورات الجيوسياسية على معنويات المستثمرين.
بيانات الولايات المتحدة تقدم أسبوعًا حافلًا بالإشارات
هذا أحد تلك الأسابيع التي يمكن أن تُشكل فيها البيانات الصورة العامة للأسواق.
تبدأ البيانات بفرص العمل JOLTS وثقة المستهلك، يليها بيانات التوظيف ADP، ومبيعات التجزئة، ومؤشر ISM الصناعي في منتصف الأسبوع. ويختتم الأسبوع ببيانات سوق العمل الأمريكي.
بعد التقرير السابق الذي أظهر فقدان 92,000 وظيفة وارتفاع البطالة، ستراقب الأسواق عن كثب لمعرفة ما إذا كان هناك استقرار أو مزيد من الضعف، حيث سيلعب ذلك دورًا مهمًا في تحديد توقعات مسار سياسة الاحتياطي الفيدرالي.
التضخم في منطقة اليورو: قريب من الهدف… لكن ليس تمامًا
كان من المفترض أن يتراجع التضخم في منطقة اليورو، لكنه ارتفع مجددًا إلى 1.9% في فبراير، مع تسارع أسعار الخدمات وارتفاع التضخم الأساسي إلى 2.4%. الوضع ليس مقلقًا، لكنه ليس المسار المثالي الذي كانت الأسواق تأمله.
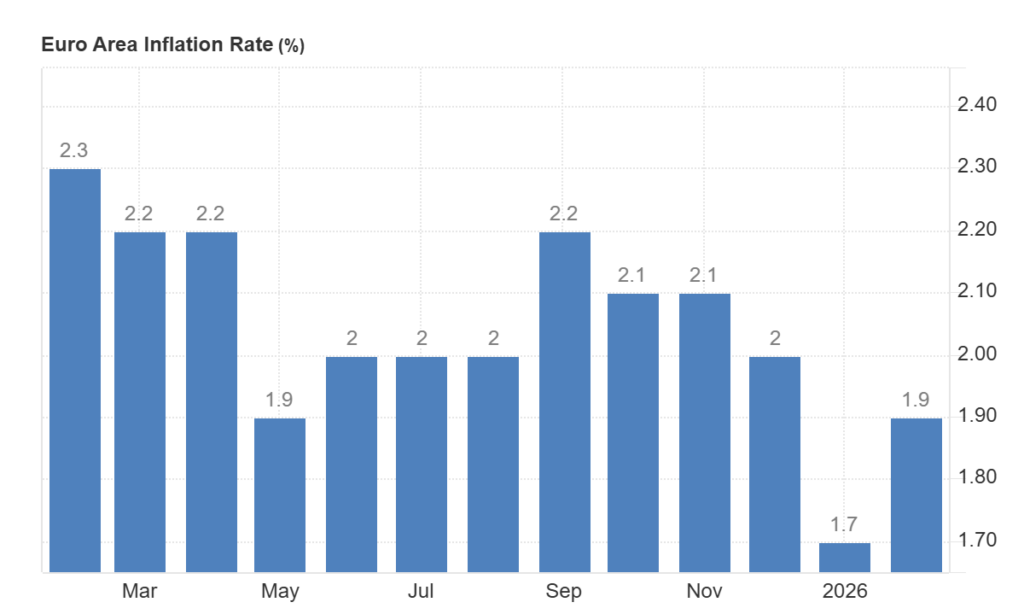
سيُظهر مؤشر الأسعار الأولي هذا الأسبوع ما إذا كان ما حدث مجرد ارتفاع مؤقت أم إشارة لاتجاه أوسع. البنك المركزي الأوروبي يفضل مسارًا هبوطيًا واضحًا، لكن الواقع لا يسير بهذه السلاسة.
الناتج المحلي في المملكة المتحدة لا يحتمل خيبة أمل
يواصل الاقتصاد البريطاني السير على حافة التباطؤ، بين نمو ضعيف وتضخم مرتفع وبنك إنجلترا الذي لا يستطيع الحسم.
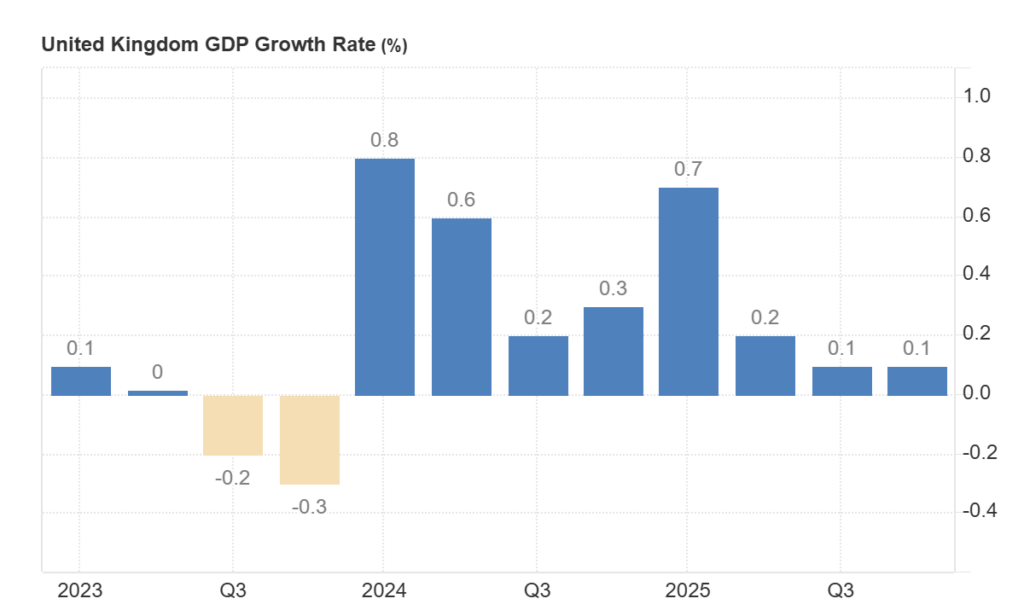
وهذا يضع تركيزًا إضافيًا على بيانات الناتج المحلي الإجمالي للربع الرابع هذا الأسبوع. قراءة ضعيفة ستعزز المخاوف بشأن ضعف الزخم، بينما قد توفر قراءة أقوى بعض الارتياح، لكنها لن تزيل الشكوك الأكبر.


