

 en
يبدأ أسبوع جديد مع تركيز الأسواق على التطورات الجيوسياسية والبيانات الاقتصادية المهمة.
لا تزال التوترات في الشرق الأوسط تُبقي أسعار النفط عند مستويات مرتفعة، مما يزيد من مخاطر التضخم.
وفي الوقت نفسه، أبقت البنوك المركزية على أسعار الفائدة دون تغيير، لكنها أشارت إلى إمكانية الإبقاء عليها مرتفعة لفترة أطول أو حتى تشديد السياسة النقدية في حال استمرار الضغوط السعرية.
ومن المتوقع أن تلعب بيانات مديري المشتريات (PMI) والتضخم هذا الأسبوع دورًا محوريًا في تحديد اتجاهات العملات والأسواق العالمية.
دعونا نستعرض أبرز ما يمكن توقعه خلال الأسبوع القادم.
أهم الأحداث الاقتصادية
- مؤشر مديري المشتريات HCOB لمنطقة اليورو – 24 مارس
- مؤشر مديري المشتريات S&P في المملكة المتحدة – 24 مارس
- مؤشر مديري المشتريات S&P في الولايات المتحدة – 24 مارس
- مؤشر أسعار المستهلك في أستراليا – 25 مارس
- مؤشر أسعار المستهلك في المملكة المتحدة – 25 مارس
أبرز ما يجب متابعته
البنوك المركزية في حالة تأهب مع صدمة النفط التي تغذي مخاطر التضخم
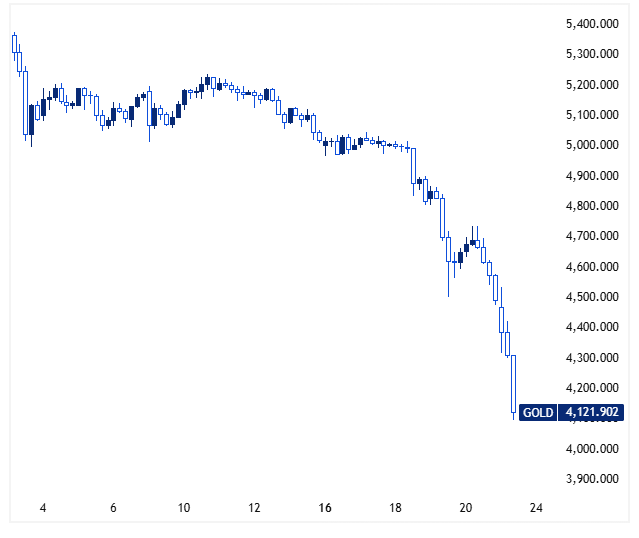
أبقت البنوك المركزية العالمية أسعار الفائدة دون تغيير الأسبوع الماضي، لكنها أشارت إلى استعدادها لتشديد السياسة النقدية إذا عاد التضخم للارتفاع، مع تصاعد التوترات في الشرق الأوسط التي تدفع أسعار الطاقة إلى الأعلى.
وقد حذّر كل من الاحتياطي الفيدرالي، والبنك المركزي الأوروبي، وبنك إنجلترا، وبنك اليابان وغيرهم من أن استمرار ارتفاع أسعار النفط قد يمتد إلى التضخم الأوسع، مما يثير مخاوف بشأن بيئة تضخمية ركودية محتملة. وتُظهر البيانات أن أسعار النفط ارتفعت 8% منذ أدنى مستويات يوم الجمعة، وبنحو 50% منذ بداية الصراع.
وفي ظل بقاء صناع السياسات حذرين وسط ضبابية النمو، بدأت الأسواق في تسعير مخاطر رفع أسعار الفائدة مستقبلًا، مما يبرز كيف تعود الصدمات الجيوسياسية لتقود المشهد الاقتصادي الكلي من جديد.
الذهب والفضة يظلان تحت الضغط مع عودة صعود النفط وإحياء مخاوف التضخم
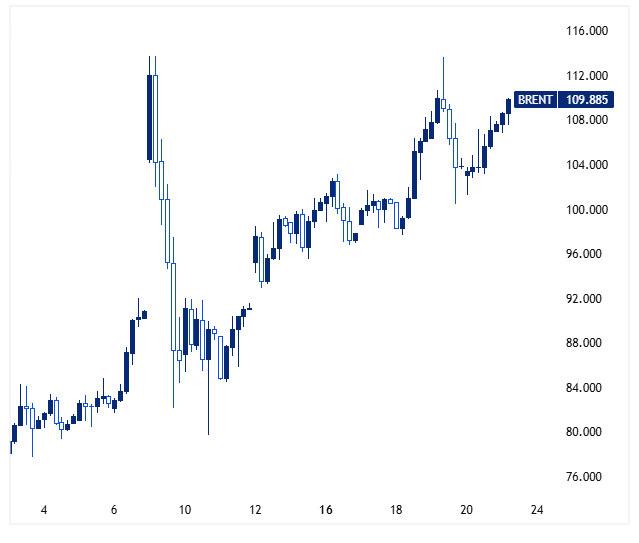
انخفض الذهب بنسبة 8%، مواصلًا تراجعه بعد هبوط بنسبة 10% الأسبوع الماضي، في أكبر انخفاض أسبوعي له منذ عام 1983، مع تصاعد التوترات في الشرق الأوسط وارتفاع أسعار النفط مما عزز مخاوف التضخم.
وتراجعت الفضة بنسبة 10%، مضيفة إلى خسائر الأسبوع الماضي البالغة 15%، ومسجلة بذلك رابع أسبوع متتالٍ من التراجع.
ويعكس هذا الهبوط الحاد في المعادن تزايد مخاوف التضخم، حيث بدأت الأسواق تسعّر بشكل متزايد احتمال قيام الاحتياطي الفيدرالي برفع أسعار الفائدة لاحقًا هذا العام، في حين تشير بنوك مركزية كبرى أخرى إلى استعدادها لتشديد السياسة النقدية إذا استمرت الضغوط.
مؤشرات مديري المشتريات العالمية تعكس صورة النمو
ستوفر بيانات مؤشرات مديري المشتريات العالمية، خاصة في منطقة اليورو والمملكة المتحدة والولايات المتحدة، صورة شاملة وحديثة عن نشاط الأعمال في الاقتصادات الكبرى يوم الثلاثاء.
وسيراقب المستثمرون عن كثب إشارات قطاعي التصنيع والخدمات لتقييم ما إذا كان زخم النمو يستقر أو يظهر علامات تباطؤ، حيث ستسهم هذه البيانات في تشكيل التوقعات بشأن الاقتصاد العالمي.
بيانات التضخم في المملكة المتحدة توجه التوقعات
ستكون بيانات التضخم لشهر فبراير في المملكة المتحدة يوم الأربعاء من أبرز المحطات، حيث سُجل معدل التضخم السنوي عند 3% في شهر يناير 2026، منخفضًا من 3.4%، وهو أدنى مستوى له منذ شهر مارس 2025.
ويعزز هذا الاتجاه التراجعي التوقعات بشأن مسار السياسة النقدية، حيث قد تؤدي أي مفاجآت في البيانات إلى تغيير تسعير الأسواق للتوازن بين تراجع التضخم واستمرار هشاشة النمو الاقتصادي.
التركيز على مؤشر التضخم في أستراليا
سيكون مؤشر أسعار المستهلك في أستراليا يوم الأربعاء محط أنظار الأسواق، في ظل تقييم اتجاهات التضخم والضغوط السعرية الأساسية، خاصة بعد أن قام بنك الاحتياطي الأسترالي برفع الفائدة بمقدار 25 نقطة أساس إلى 4.10%، في ثاني زيادة متتالية وسط تضخم مستمر ومخاطر متزايدة مرتبطة بارتفاع أسعار الطاقة.
وقد يساهم هذا الإصدار في تشكيل توقعات السياسة النقدية للبنك، خاصة إذا استمرت الضغوط السعرية أو بدأت في التراجع.


