

 en
مع بداية أسبوع تداول جديد، تأتي فرص جديدة.
لذلك جمعنا لك أبرز الرؤى للأسبوع المقبل، مع تسليط الضوء على الاتجاهات الحالية، والأحداث المنتظرة، وأهم المحرّكات المحتملة في الأسواق. لنبدأ.
الأحداث المدرجة على التقويم
- الصين: الناتج المحلي الإجمالي للربع الرابع – 19 يناير
- الصين: الإنتاج الصناعي – 19 يناير
- كندا: مؤشر أسعار المستهلكين – 19 يناير
- المملكة المتحدة: التغير في طلبات إعانة البطالة – 20 يناير
- المملكة المتحدة: معدل البطالة – 20 يناير
- المملكة المتحدة: مؤشر أسعار المستهلكين – 21 يناير
- أستراليا: التغير في التوظيف – 22 يناير
- أستراليا: معدل البطالة – 22 يناير
- الولايات المتحدة: القراءة النهائية للناتج المحلي الإجمالي للربع الثالث – 22 يناير
- الولايات المتحدة: مؤشر نفقات الاستهلاك الشخصي الأساسي (Core PCE) – 22 يناير
- نيوزيلندا: مؤشر أسعار المستهلكين – 22 يناير
- اليابان: قرار سعر الفائدة من بنك اليابان – 23 يناير
- المملكة المتحدة: مبيعات التجزئة – 23 يناير
- منطقة اليورو: مؤشر مديري المشتريات الأولي – 23 يناير
- المملكة المتحدة: مؤشر مديري المشتريات الأولي – 23 يناير
- الولايات المتحدة: مؤشر مديري المشتريات الأولي – 23 يناير
أهم ما يجب متابعته
موسم الأرباح يشتعل مع تركيز الأسواق على نتفليكس وإنتل
يستمر موسم أرباح الربع الرابع هذا الأسبوع، حيث تعلن نتفليكس نتائجها يوم الثلاثاء، تليها إنتل يوم الخميس. ورغم أهمية أرقام الأرباح، من المتوقع أن يتركّز اهتمام الأسواق بشكل أكبر على التوجيهات المستقبلية، لا سيما إشارات الطلب، وقوة التسعير، وتوقعات الهوامش.
التعليقات المتعلقة بنمو المشتركين والإنفاق على المحتوى لدى نتفليكس، إلى جانب نظرة إنتل للطلب المرتبط بالذكاء الاصطناعي، والإنفاق الرأسمالي، والربحية، ستكون محط أنظار الأسواق بحثًا عن مؤشرات على زخم الأرباح مع دخول عام 2026.
بيانات الاقتصاد الأمريكي الرئيسية تحت المجهر
قد تؤثر صدور بيانات اقتصادية مهمة يوم الخميس على توقعات سياسة الاحتياطي الفيدرالي، مع صدور مؤشر Core PCE، وهو مقياس التضخم الأهم لدى الفيدرالي، بالتزامن مع المراجعة النهائية للناتج المحلي الإجمالي للربع الثالث.
إذا ظل التضخم الأساسي مرتفعًا في ظل تباطؤ النمو، فقد تواجه الأسواق واقعًا غير مريح: تضخم لا يستجيب، واقتصاد يفقد زخمه.
أما قراءة مؤشر مديري المشتريات الأولية يوم الجمعة، فستوضح ما إذا كان هذا الضعف يمتد إلى الربع الأول.
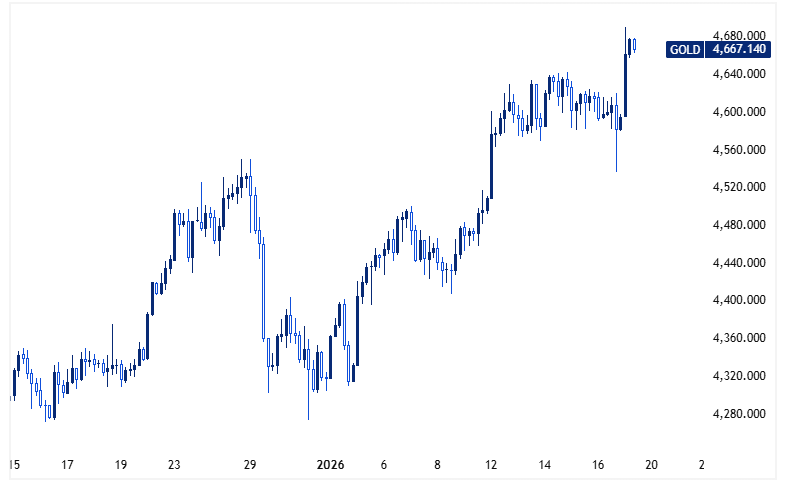
مخطط الذهب – إطار 4 ساعات / المصدر: TradingView
تضخم المملكة المتحدة وسوق العمل في الواجهة
ستختبر بيانات العمل والتضخم في المملكة المتحدة هذا الأسبوع توجهات سياسة بنك إنجلترا. تقرير التوظيف يوم الثلاثاء، يليه مؤشر أسعار المستهلكين يوم الأربعاء، سيوضحان ما إذا كانت ضغوط الأجور تتراجع فعليًا أم أن تضخم قطاع الخدمات لا يزال راسخًا.
اجتماع تباطؤ سوق العمل مع استمرار الضغوط السعرية قد يعقّد مسار خفض الفائدة على المدى القريب.
اختبار تضخم منطقة اليورو مع بداية الأسبوع
قراءة التضخم في منطقة اليورو يوم الاثنين ستحدد نبرة الأسبوع بأكمله. أي قراءة أعلى من المتوقع قد تعرقل الرهانات التيسيرية للبنك المركزي الأوروبي، وتدفع إلى إعادة تسعير حادة في أسواق الفائدة الأوروبية.
أما إذا واصل التضخم تراجعه نحو المستهدف، فمن المرجح أن تعزز الأسواق توقعات خفض الفائدة، ما قد يضغط على اليورو.
قرار بنك اليابان يختبر استقرار الين
يُختتم الأسبوع بقرار بنك اليابان بشأن أسعار الفائدة يوم الجمعة، حيث تركز الأسواق على ما إذا كانت قوة التضخم الأخيرة كافية لتبرير مزيد من تطبيع السياسة النقدية.
ومع تعرض الين لضغوط في الجلسات الأخيرة، وعودة الحديث عن تدخل محتمل في سوق الصرف، ستكون التوجيهات المتعلقة بنمو الأجور، وتوقعات التضخم، ومستوى تقبّل ضعف العملة، عوامل حاسمة.
ورغم أن التوقعات تشير إلى الإبقاء على السياسة دون تغيير، فإن أي تحول في النبرة نحو تسريع أو إبطاء مسار التطبيع قد يطلق تقلبات سريعة في الين الياباني والأسواق الإقليمية.


