

 en
تدخل الأسواق أسبوعًا حاسمًا، مع استعداد البنوك المركزية في الاقتصادات الكبرى لإصدار قراراتها الأخيرة بشأن السياسة النقدية، في وقت تتصاعد فيه المخاطر الجيوسياسية المرتبطة بإمدادات الطاقة.
وفي الوقت ذاته، يضيف جدول نتائج الأعمال المزدحم، الذي يشمل شركات التكنولوجيا الكبرى وعمالقة الطاقة، طبقة إضافية من عدم اليقين، حيث يراقب المستثمرون عن كثب التوجيهات المتعلقة بالنمو وهوامش الربح وكيفية تعامل الشركات مع ارتفاع التكاليف والاضطرابات العالمية.
وعبر آسيا وأمريكا الشمالية وأوروبا، يواجه صناع السياسات تحديًا يتمثل في تحقيق التوازن بين تباطؤ النمو واستمرار الضغوط التضخمية، حيث قد تكون نبرة التوجيهات لا تقل أهمية عن القرارات نفسها.
لنستعرض أبرز ما يمكن توقعه خلال الأسبوع المقبل.
الأحداث الاقتصادية المرتقبة:
- قرار الفائدة من بنك اليابان – 28 أبريل
- مؤشر ثقة المستهلك الأمريكي (CB) – 28 أبريل
- مؤشر أسعار المستهلك في أستراليا – 29 أبريل
- قرار الفائدة من بنك كندا – 29 أبريل
- قرار الفائدة من الاحتياطي الفيدرالي – 29 أبريل
- القراءة الأولية للتضخم في منطقة اليورو – 30 أبريل
- الناتج المحلي الإجمالي الأولي للربع الأول في منطقة اليورو – 30 أبريل
- قرار الفائدة من بنك إنجلترا – 30 أبريل
- قرار الفائدة من البنك المركزي الأوروبي – 30 أبريل
- الناتج المحلي الإجمالي الشهري لكندا – 30 أبريل
- الناتج المحلي الإجمالي الأمريكي (قراءة أولية) – 30 أبريل
- مؤشر نفقات الاستهلاك الشخصي الأساسي (PCE) – 30 أبريل
- مؤشر أسعار المستهلك في طوكيو – 1 مايو
- مؤشر مديري المشتريات الصناعي (ISM) – 1 مايو
أبرز ما يجب متابعته:
الاحتياطي الفيدرالي — تثبيت متوقع وترقّب للبيانات
من المتوقع أن يُبقي الاحتياطي الفيدرالي أسعار الفائدة دون تغيير عند 3.75% يوم الأربعاء، مع تركيز الأسواق على نبرة البنك قبيل صدور بيانات مهمة. فقد ارتفع التضخم فوق 3% في مارس، بينما يتباطأ النمو دون أن يدخل في مرحلة تراجع حاد، ما يُبقي الفيدرالي في وضع الترقب.
ومع بقاء أسعار النفط مرتفعة واستمرار مخاطر التضخم، من غير المرجح أن يشير صناع القرار إلى استعجال في التيسير، ما يترك الأسواق تترقب ما إذا كان الفيدرالي سيقاوم توقعات خفض الفائدة لاحقًا هذا العام.
النفط يعود إلى الواجهة مع تصاعد التوترات الجيوسياسية
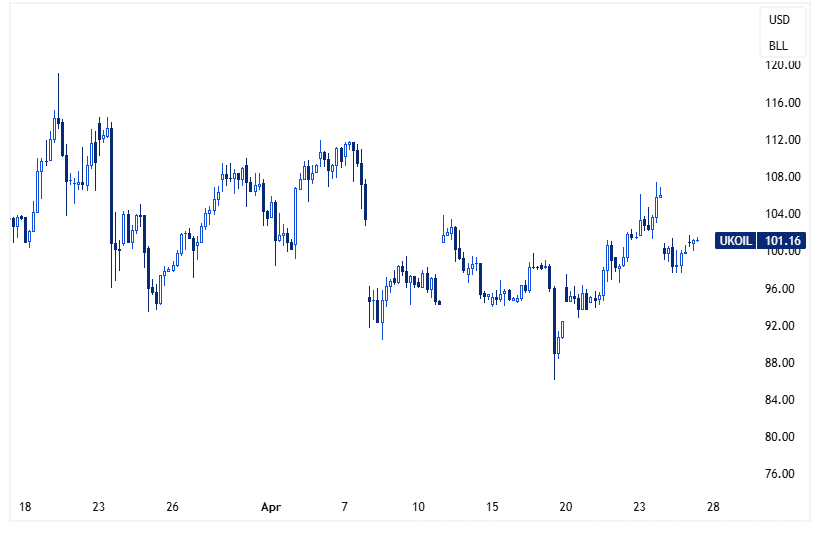
عادت أسواق النفط إلى الواجهة، مع تعافي الأسعار نحو مستوى 100 دولار للبرميل، في ظل استمرار التوترات حول مضيق هرمز التي تغذي المخاوف بشأن الإمدادات.
ويأتي هذا الارتفاع مدفوعًا بشكل أقل بعوامل الطلب وأكثر بتزايد المخاطر الجيوسياسية، حيث يتفاعل المتداولون مع احتمال حدوث اضطرابات في حركة الشحن عبر أحد أهم ممرات الطاقة في العالم.
ومع تعرض نشاط التكرير لضغوط بالفعل وارتفاع مخاطر التضخم تدريجيًا، عاد النفط سريعًا ليشكل نقطة ضغط رئيسية على الأسواق العالمية، مما يُبقي التقلبات مرتفعة والبنوك المركزية في حالة تأهب.
في الوقت نفسه، تواصل حالة عدم اليقين بشأن الجهود الدبلوماسية إضافة علاوة مخاطر إضافية، مع إشارات متباينة حول محادثات وقف إطلاق النار، مما يعزز المخاوف من استمرار عدم الاستقرار لفترة أطول.
بنك اليابان — مسار حذر نحو التطبيع
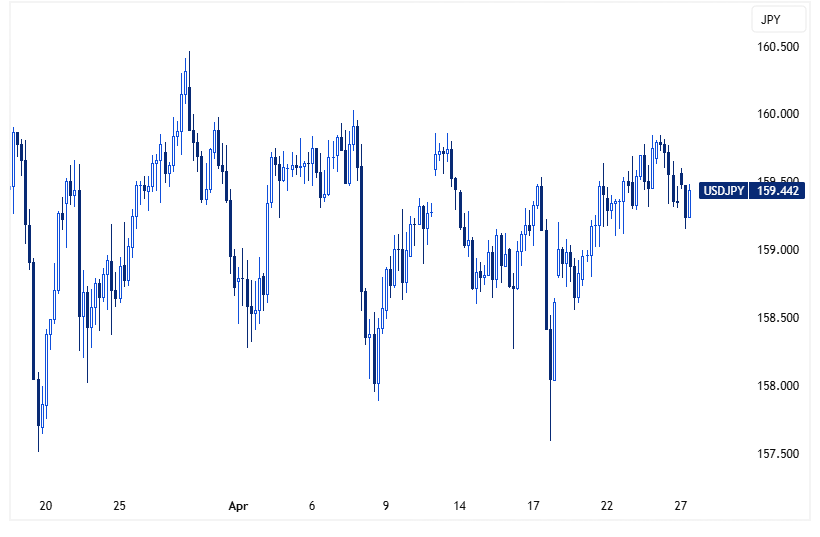
يحمل يوم الثلاثاء قرار بنك اليابان، حيث تتوقع الأسواق بشكل واسع عدم حدوث تغيير في السياسة، بعد التحول الذي شهده شهر مارس بعيدًا عن التيسير المفرط مع إبقاء احتمال رفع الفائدة قائمًا.
وقد أشار صناع السياسات إلى مسار تدريجي نحو التطبيع، إلا أن حالة عدم اليقين العالمية، خاصة التضخم المدفوع بالطاقة والمخاطر الجيوسياسية، تدفع البنك إلى تبني موقف حذر. ويظل التركيز منصبًا على نمو الأجور واستدامة الطلب المحلي.
التكنولوجيا الكبرى والطاقة — نتائج تحت المجهر
سيختبر موسم الأرباح توقعات النمو وقدرة الاقتصاد على الصمود، مع إعلان نتائج شركات مثل Microsoft وAmazon وMeta Platforms وAlphabet منتصف الأسبوع، تليها Apple. وستراقب الأسواق ما إذا كان الإنفاق المرتبط بالذكاء الاصطناعي لا يزال يدعم الإيرادات، وما إذا كان الطلب المؤسسي يحافظ على قوته رغم تشديد الأوضاع المالية.
وفي قطاع الطاقة، ستقدم Chevron وExxonMobil مؤشرات مهمة حول تأثير ارتفاع أسعار النفط على الأرباح، مع التركيز على الهوامش واتجاهات الإنتاج والإنفاق الرأسمالي في ظل استمرار تقلبات السوق المدفوعة بالمخاطر الجيوسياسية.
بنك إنجلترا والمركزي الأوروبي — توازن دقيق في بيئة ضيقة
يواجه كل من بنك إنجلترا والبنك المركزي الأوروبي معادلة صعبة بين تباطؤ النمو واستمرار التضخم المرتفع، في وقت حساس لاقتصاداتهما.
في المملكة المتحدة، يقترب التضخم من مستوى 3%، بينما تشير مؤشرات النشاط إلى ضعف الطلب، ما يدفع البنك إلى الحذر في الإشارة إلى أي تيسير قريب.
في منطقة اليورو، عاد التضخم ليتجاوز هدف البنك المركزي الأوروبي البالغ 2%، في حين لا يزال زخم النمو ضعيفًا، مما يضع صناع السياسة بين ضغوط الأسعار المستمرة وتباطؤ الاقتصاد.
ومع ذلك، فإن ارتفاع أسعار الطاقة والمخاطر الخارجية يزيدان من تعقيد المشهد، مما يحدّ من مرونة البنك المركزي الأوروبي ويجعل التحول الفوري نحو التيسير أقل ترجيحًا. ونتيجة لذلك، من المتوقع أن يُبقي صناع السياسة على موقفهم الحالي في الوقت الراهن، مع ترقب الأسواق لأي تغيير في النبرة بشأن توقيت التعديلات المستقبلية على أسعار الفائدة.


