

 en
- ارتفع مؤشر أسعار المنتجين (PPI) في مارس مدفوعًا بارتفاع أسعار الطاقة نتيجة الصراع في الشرق الأوسط، في حين أظهر المؤشر الأساسي صورة أكثر هدوءًا، ما يشير إلى أن الضغوط التضخمية الأساسية لا تزال تحت السيطرة نسبيًا.
- مع استقرار الضغوط الأساسية وتسعير الأسواق لاحتمالات محدودة لخفض الفائدة، قد يميل صناع السياسات إلى التريث مع مراقبة ما إذا كان التضخم المدفوع بالطاقة سيستمر.
قدم تقرير مؤشر أسعار المنتجين لشهر مارس صورة تضخم مختلطة للأسواق.
فقد ارتفع التضخم الرئيسي بفعل القفزة في تكاليف الطاقة المرتبطة بتوترات الشرق الأوسط، بينما ظلت الضغوط السعرية الأساسية محدودة بشكل مفاجئ، ما يمنح الاحتياطي الفيدرالي مساحة للإبقاء على أسعار الفائدة دون تغيير.
نمو أبطأ من التوقعات
أظهر التقرير ارتفاعًا بنسبة 0.5% على أساس شهري في مارس، وهو أقل بكثير من التوقعات التي كانت عند 1.2%. ويعود ذلك إلى الارتفاع الطفيف في أسعار الخدمات، ما حدّ من زيادات إضافية في التقرير باستثناء أسعار الطاقة.
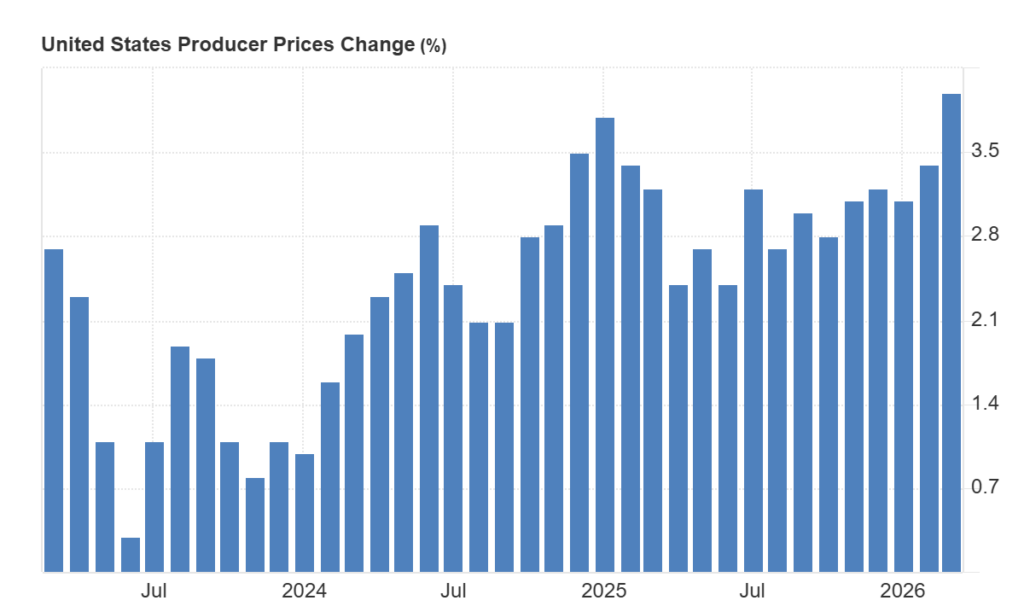
وعلى أساس سنوي، ارتفع المؤشر بنسبة 4% مقارنة بـ3.4% في فبراير، مسجلًا أكبر زيادة منذ فبراير 2023. ⁽1⁾
الطاقة تقود الارتفاع
تتصدر أسعار الطاقة الارتفاعات، حيث قفزت أسعار البنزين بنسبة 15.7%، ما يمثل نحو نصف الزيادة في مؤشر أسعار المنتجين، بينما ارتفعت أسعار الديزل بنسبة أكبر بلغت 42%. ⁽2⁾
وتعود هذه الارتفاعات الحادة إلى تأثير الصراع في الشرق الأوسط الذي اندلع في أواخر فبراير، ودفع أسعار النفط للارتفاع بنحو 40% لتتجاوز 100 دولار للبرميل.
وانتهت محادثات السلام الأولية في باكستان دون تقدم يُذكر، مع غياب الرغبة في التوصل إلى تسوية من كلا الطرفين. وقد تراجعت أسعار النفط قليلًا منذ ذلك الحين بعد أن أشار الرئيس ترامب إلى إمكانية استئناف المفاوضات لاحقًا هذا الأسبوع.
التضخم الأساسي لا يزال محدودًا
أما مؤشر أسعار المنتجين الأساسي، الذي يستثني أسعار الغذاء والطاقة، فقد ارتفع بنسبة 0.1% فقط على أساس شهري، وهو أقل بكثير من التوقعات عند 0.5%، ما يشير إلى أن الضغوط التضخمية الأساسية لا تزال تحت السيطرة. ⁽3⁾
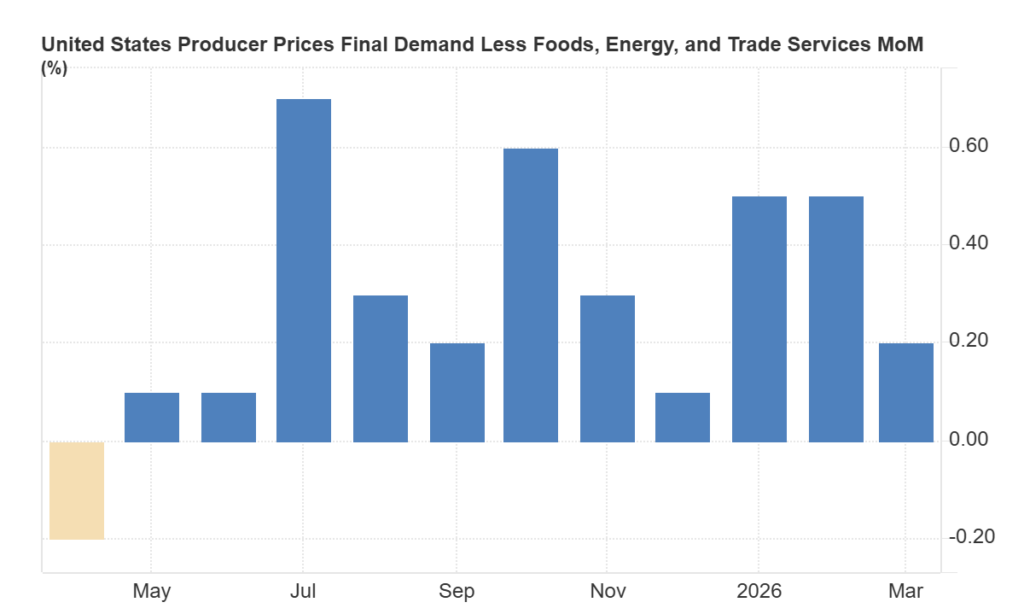
وظلت أسعار الخدمات، التي يراقبها الاحتياطي الفيدرالي عن كثب لأنها تستثني تأثير الرسوم الجمركية واضطرابات الحروب، مستقرة خلال الشهر.
كما تراجعت خدمات التجارة بنسبة 0.3%، ما يشير إلى أن الشركات تتحمل جزءًا من تكاليف الرسوم الجمركية بدلًا من تمريرها إلى المستهلكين. ⁽4⁾
أسعار المستهلك تعكس نمطًا مشابهًا
تعكس بيانات أسعار المنتجين ما شهده المستهلكون في مارس. فقد أظهر تقرير مؤشر أسعار المستهلك (CPI) ارتفاعًا بنسبة 0.9% على أساس شهري، وهو أكبر ارتفاع شهري في نحو أربع سنوات، مدفوعًا بشكل أساسي بارتفاع أسعار البنزين والديزل.
في المقابل، ارتفعت أسعار المستهلك الأساسية بنسبة 0.2% فقط، ما يشير إلى أن التضخم باستثناء الطاقة لا يزال محدودًا.
تداعيات على سياسة الاحتياطي الفيدرالي
يركز الاحتياطي الفيدرالي على مؤشر نفقات الاستهلاك الشخصي (PCE) بدلًا من PPI أو CPI عند تحديد السياسة النقدية.
ويتوقع الاقتصاديون أن يسجل التضخم الأساسي لمؤشر PCE ارتفاعًا بنسبة 0.2% في مارس، بعد زيادته بنسبة 0.4% لشهرين متتاليين. وعلى أساس سنوي، قد يصل إلى 3.1% مقارنة بـ3% في فبراير. ⁽5⁾
وأظهرت بعض المكونات التي تدخل مباشرة في حساب مؤشر PCE قوة مستمرة، حيث ارتفعت رسوم إدارة المحافظ بنسبة 1% في مارس وبنسبة 10.8% على أساس سنوي، كما سجلت خدمات الرعاية الصحية ارتفاعًا. ⁽6⁾
توقعات ببقاء الفيدرالي على موقفه
رغم ارتفاع التضخم، من المرجح أن يتجاوز صناع السياسة في الاحتياطي الفيدرالي بيانات مارس إذا استمر الاتجاه الأساسي في الاستقرار واستمرت الهدنة مع إيران. وقد أبدى مسؤولو الفيدرالي حذرًا بشأن تأثير الحرب، لكنهم يتوقعون عمومًا استمرار تراجع التضخم خلال العام. ⁽7⁾
وتشير بيانات مارس إلى أنه رغم قدرة صدمات الطاقة على دفع التضخم الرئيسي للارتفاع، فإن الضغوط الأساسية لا تزال محدودة نسبيًا، ما يمنح الاحتياطي الفيدرالي مساحة لمواصلة نهجه الحذر بانتظار إشارات أوضح على عودة التضخم إلى مستواه المستهدف.


