

 en
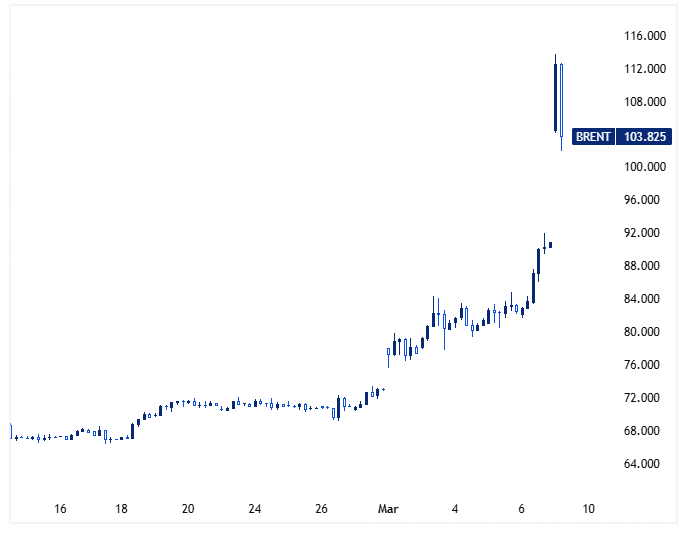
- ارتفع سعر النفط الخام فوق مستوى 100 دولار للبرميل مع استمرار الصراع في الشرق الأوسط في تعطيل الإمدادات، في وقت أصبح فيه مضيق هرمز فعلياً غير قابل للعبور، ما يعرّض نحو 20% من تدفقات النفط العالمية للخطر.
- قد يدفع ارتفاع أسعار النفط التضخم في الولايات المتحدة للعودة نحو 3% بحلول أواخر عام 2026، ما يعقّد مسار السياسة النقدية للاحتياطي الفيدرالي ويعزز التوقعات بأن خفض أسعار الفائدة قد يبقى مؤجلاً، كما يعيد إحياء المخاوف من الركود التضخمي.
- تواجه آسيا تعرضاً كبيراً لهذه التطورات، إذ تعتمد اليابان والهند والصين بشكل كبير على واردات النفط من الخليج، في حين شهدت الأسواق العالمية موجة بيع حادة استجابةً لهذه التطورات.
بحلول اللحظة التي تجاوز فيها خام برنت مستوى 100 دولار للبرميل في وقت سابق اليوم، أصبحت الرسالة واضحة: أزمة الشرق الأوسط لم تعد مجرد صراع إقليمي، بل تحولت إلى عامل يلفت انتباه الأسواق والاقتصادات العالمية.
قفزت أسعار النفط مع استمرار الصراع في الشرق الأوسط في تعطيل الإنتاج ومسارات الشحن عبر الخليج العربي.
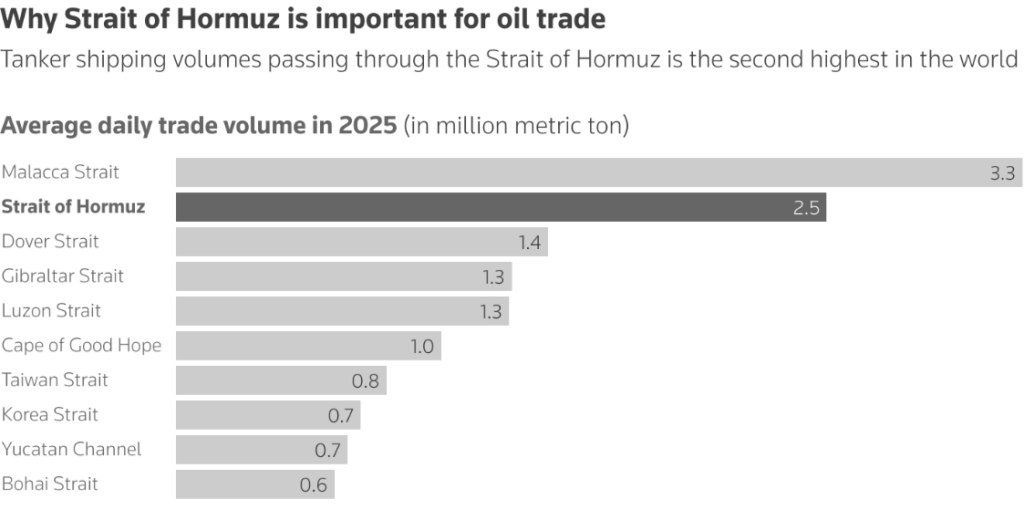
ومع تصاعد التوترات، توقفت الشحنات التي تمر عبر مضيق هرمز أيضاً، ما أحدث صدمة في الأسواق المالية، نظراً لأن المضيق يمثل ممراً رئيسياً لنحو 20% من إمدادات النفط العالمية.
وارتفع خام برنت إلى مستوى 119.50 دولاراً للبرميل في وقت سابق من الجلسة، بينما لامس خام غرب تكساس الوسيط مستوى 119.48 دولاراً قبل أن يتراجع قليلاً بعد تقارير عن احتمال الإفراج عن احتياطيات الطوارئ. وحتى بعد هذا التراجع، ظل برنت مرتفعاً بأكثر من 16%، في طريقه لتسجيل أكبر قفزة يومية في تاريخه.
السعر في محطات الوقود ليس سوى البداية
بالنسبة للأمريكيين العاديين، فإن الأثر الأكثر وضوحاً يظهر في محطات الوقود. فقد ارتفع المتوسط الوطني لسعر البنزين إلى 3.45 دولار للغالون، بزيادة تقارب 50 سنتاً خلال أسبوع واحد. أما الديزل، وهو شريان النقل والشحن، فقد وصل إلى 4.60 دولار، بزيادة بلغت 83 سنتاً خلال الفترة نفسها.
لكن أسعار البنزين ليست سوى العرض الأكثر وضوحاً لمشكلة أعمق. فكل ارتفاع قدره 10 دولارات في سعر برميل النفط يضيف نحو 0.15% إلى 0.25% إلى التضخم العام خلال الأشهر الستة إلى الاثني عشر التالية. ومع تداول النفط الآن فوق 100 دولار، يقدّر الاقتصاديون أن التضخم قد يعود للارتفاع نحو 3% بحلول أواخر عام 2026. ⁽1⁾
ويضع هذا العامل الاحتياطي الفيدرالي في موقف شديد الحساسية، خصوصاً أن البنك المركزي الأمريكي كان قد خفّض أسعار الفائدة ثلاث مرات في نهاية العام الماضي، ليصل معدل الفائدة إلى 3.75%. وكانت الأسواق تتوقع مزيداً من التيسير النقدي هذا العام، لكن هذه التوقعات قد تتراجع سريعاً. وقد لخّصت وزيرة الخزانة الأمريكية السابقة جانيت يلين الأمر بوضوح عندما قالت إن الوضع في الشرق الأوسط يجعل الاحتياطي الفيدرالي «أكثر ميلاً للتريث وأقل استعداداً لخفض الفائدة».
أما الركود التضخمي، وهو مصطلح شديد السلبية، فيشير إلى مزيج من تباطؤ النمو الاقتصادي وارتفاع التضخم. وقد عانت الولايات المتحدة من هذه الظاهرة في سبعينيات القرن الماضي عندما ارتفعت أسعار النفط بشكل حاد بعد الحظر النفطي الذي فرضته دول أوبك خلال حرب يوم الغفران، بالتزامن مع تحولات سياسية واقتصادية كبيرة في الشرق الأوسط. وقد دعا زعيم الديمقراطيين في مجلس الشيوخ تشاك شومر الرئيس ترامب إلى الإفراج عن احتياطيات النفط الاستراتيجية للمساعدة في استقرار الأسواق وخفض الأسعار. ⁽2⁾
كما ناقش وزراء مالية مجموعة السبع والوكالة الدولية للطاقة في وقت سابق اليوم احتمال إطلاق منسق للاحتياطيات النفطية الطارئة، وهو ما ساهم في تراجع الأسعار من أعلى مستوياتها خلال الجلسة. كما قدمت أرامكو السعودية عروض إمدادات عاجلة ونادرة في محاولة لتهدئة السوق. ⁽3⁾
أسابيع أم أشهر من الأسعار المرتفعة؟
يبقى السؤال الأهم هو مدة الأزمة. فالمرحلة التالية قد تكون وصول الوضع إلى نقطة تضطر فيها دول الخليج إلى إغلاق بعض آبار النفط، وهو ما قد يبقي الأسعار مرتفعة لفترة أطول.
ويقدّر صندوق النقد الدولي منذ فترة طويلة أن كل ارتفاع مستدام بنسبة 10% في أسعار النفط يؤدي إلى ارتفاع التضخم العالمي بنحو 0.4% وتراجع النمو الاقتصادي العالمي بنحو 0.15%. ومع اقتراب الأسعار الآن من 110 دولارات للبرميل أو ربما تجاوزها — أي بزيادة تقارب 40% منذ بداية العام — فإن استمرار هذا الوضع لأشهر قد يشير إلى احتمال ركود اقتصادي عالمي وليس مجرد اضطراب مؤقت. ⁽4⁾
وتشير تقديرات صندوق النقد الدولي أيضاً إلى أن ارتفاع أسعار النفط بنسبة 10% قد يرفع التضخم العالمي بنحو 0.3% إلى 0.4%، بينما يخفض النمو الاقتصادي العالمي بنحو 0.1% إلى 0.2%. وإذا بقيت أسعار النفط فوق 100 دولار للبرميل لفترة طويلة، فقد يزيد ذلك من مخاطر الركود عبر تعزيز الضغوط التضخمية وإبطاء النشاط الاقتصادي، على غرار ما حدث خلال صدمات النفط السابقة. ⁽5⁾
لكن السيناريو الأكثر إثارة للقلق بالنسبة لصناع السياسات يتمثل في التأثيرات الثانوية، مثل ارتفاع الأجور لتعويض العمال عن ارتفاع تكاليف المعيشة، وإعادة الشركات تسعير خدماتها للحفاظ على هوامش الربح، وقيام الملاك بنقل ارتفاع تكاليف الطاقة إلى المستأجرين عبر رفع الإيجارات.
وعندما تبدأ هذه الديناميكيات، يصبح التضخم ذاتي الاستدامة ويصعب خفضه دون التسبب في ركود اقتصادي.
نقطة اختناق لا يمكن تجاوزها بسهولة
لطالما كان مضيق هرمز بمثابة الشريان الحيوي للطاقة العالمية. لكن ما يجعل هذه الأزمة أكثر خطورة هو أن المضيق لم يُغلق رسمياً، بل أصبح ببساطة غير قابل للعبور اقتصادياً وعملياً.
فقد ارتفعت أقساط التأمين على السفن العابرة للمنطقة إلى أعلى مستوياتها منذ ست سنوات، كما انسحبت شركات النفط الكبرى والمشغلون التجاريون وشركات التأمين من هذا المسار بالكامل، ما خلق ما يصفه المحللون بأنه إغلاق فعلي للمضيق. ⁽6⁾
وقد بدأت الأضرار بالفعل في الظهور. فقد انخفض إنتاج العراق من حقوله الجنوبية بنسبة 70% ليصل إلى 1.3 مليون برميل يومياً، نتيجة عدم القدرة على التصدير عبر المضيق.
كما بدأت شركة البترول الكويتية في خفض إنتاجها خلال عطلة نهاية الأسبوع وأعلنت حالة القوة القاهرة على الشحنات.
وانضمت العراق والكويت الآن إلى قطر في خفض الإنتاج، بينما يتوقع المحللون أن تضطر الإمارات والسعودية إلى اتخاذ خطوات مماثلة مع امتلاء مرافق التخزين. ⁽7⁾
آسيا تتحمل العبء الأكبر وتتحرك
إذا كانت الولايات المتحدة تواجه وضعاً صعباً، فقد تواجه آسيا أزمة مماثلة أو حتى أشد.
وتبدو اليابان في وضع هش بشكل خاص، إذ تعتمد بشكل كبير على واردات النفط من الشرق الأوسط، مع مرور 70% منها عبر مضيق هرمز. وقد أكدت الحكومة اليابانية أن منشآت الاحتياطي النفطي لديها تستعد لاحتمال الإفراج عن النفط الخام.
وتتمتع اليابان بقدرة جيدة على مواجهة اضطراب قصير الأجل، إذ تمتلك احتياطيات نفطية طارئة تعادل 254 يوماً من الاستهلاك المحلي، وهي من بين أكبر المخزونات في العالم، وتشمل مخزونات حكومية واحتياطيات القطاع الخاص ومخزونات مشتركة مع دول منتجة للنفط. ⁽8⁾
وكانت طوكيو قد استخدمت هذه الاحتياطيات آخر مرة في عام 2022 ضمن عملية منسقة مع الوكالة الدولية للطاقة عقب الغزو الروسي لأوكرانيا. وكان وزير الصناعة ريوسي أكازاوا قد صرح في وقت سابق بعدم وجود خطط محددة للإفراج عن الاحتياطيات، لكن وكالة كيودو أفادت بأن اليابان تدرس الآن هذا الخيار بجدية بالتنسيق مع أعضاء الوكالة الدولية للطاقة أو بشكل منفرد إذا لزم الأمر. ⁽9⁾
أما الهند فتواجه وضعاً أكثر هشاشة، إذ تستورد أكثر من 85% من احتياجاتها النفطية، معظمها من الخليج، في وقت تقوم فيه هذه الدول إما بخفض الإنتاج أو تواجه مشكلات في الشحن. أما الصين، فرغم امتلاكها احتياطيات استراتيجية تقارب مليار برميل، فإنها لا تزال تعتمد بشكل كبير على واردات النفط من الخليج. ⁽10⁾
الأسواق تحت الضغط
وقد استجابت الأسواق المالية بسرعة لهذه التطورات. فقد تراجع مؤشر نيكاي 225 الياباني بأكثر من 7% خلال الجلسة الآسيوية، بينما واجهت الأسواق الأوروبية ضغوطاً مماثلة مع تراجع مؤشر داكس الألماني بنسبة 2.4%. كما انخفض مؤشر FTSE 100 البريطاني بنحو 1.6%.
وفي أسواق العملات، تراجع كل من اليورو والجنيه الإسترليني بنحو 0.7%، بينما هبط الين الياباني إلى أدنى مستوى له في ستة أشهر.
وفي الوقت نفسه، اتجهت التدفقات الاستثمارية نحو الدولار الأمريكي باعتباره ملاذاً آمناً، وهو ما يحدث غالباً عندما ترتفع أسعار النفط، خاصة أن الولايات المتحدة أصبحت مصدّراً صافياً للطاقة. كما بدأت الأسواق في تقليص توقعاتها لخفض أسعار الفائدة الأمريكية، إذ إن ارتفاع أسعار النفط قد يضيف مزيداً من الضغوط التضخمية.


