

 en
عادةً ما يرتبط فصل الصيف بهدوء الأسواق، إلا أن العملات الأكثر غرابة في سوق الصرف سلكت مسارًا أقل قابلية للتوقع. فقد أدت تحركات الدولار، وأسعار السلع، وتوقعات أسعار الفائدة، والمخاطر الجيوسياسية إلى أداء متباين بين عملات الأسواق الناشئة.
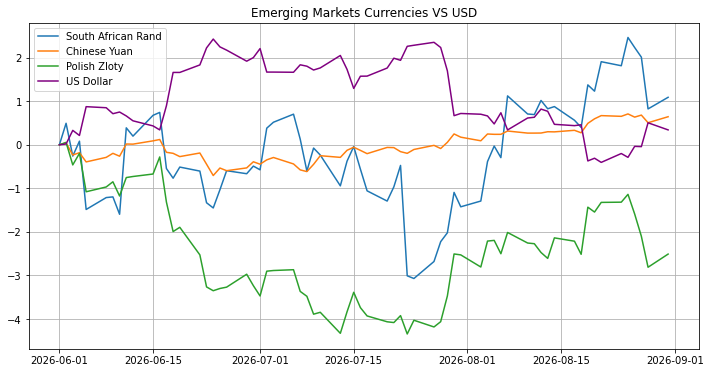
ومن الراند الجنوب أفريقي المدعوم بالذهب، إلى اليوان الصيني الخارجي الخاضع لإدارة دقيقة، وصولًا إلى الزلوتي البولندي الحساس لأسعار النفط، واجهت كل عملة مزيجًا مختلفًا من الضغوط. لنلقِ نظرة على أداء ZAR وCNH وPLN مقابل الدولار خلال فصل الصيف.
The Rand Benefits from Gold and Risk Appetite
كان الراند الجنوب أفريقي الأفضل أداءً بين هذه العملات، إذ ارتفع بنحو 1.6% خلال فصل الصيف.
وباعتباره إحدى أكثر عملات الأسواق الناشئة سيولة، يتأثر الراند بشكل خاص بتحركات أسعار المعادن الثمينة ومعنويات المخاطرة العالمية. وقد دعمت أسعار الذهب المرتفعة عائدات صادرات جنوب أفريقيا، بينما شجعت فترات ضعف الدولار المستثمرين على العودة إلى أصول الأسواق الناشئة ذات العوائد المرتفعة. ⁽¹⁾
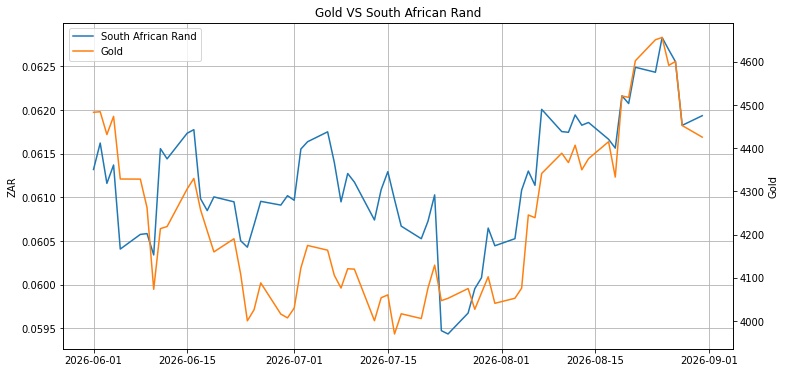
أبقى بنك الاحتياطي الجنوب أفريقي سعر الفائدة دون تغيير عند 7% في يوليو، في قرار فاجأ الأسواق التي كانت تتوقع زيادة بمقدار 25 نقطة أساس بعد ارتفاع التضخم في يونيو. وأدى القرار إلى تراجع حاد في الراند مباشرة بعد الإعلان. ⁽²⁾
وأظهرت البيانات الصادرة في أغسطس تراجع التضخم في جنوب أفريقيا إلى 4.3% في يوليو من 5% في يونيو، ما خفف بعض الضغوط على الأسر والاقتصاد الأوسع. ومع ذلك، حدّ تجدد التوترات في الشرق الأوسط، وارتفاع أسعار النفط، وتوقعات المزيد من التشديد النقدي من جانب الاحتياطي الفيدرالي من مكاسب الراند. ⁽³⁾
اليوان يتعافى من خسائره السابقة
واجه CNH فترات من الضغوط في وقت سابق من الصيف، مع دعم الإشارات المتشددة من الاحتياطي الفيدرالي للدولار. إلا أنه تعافى لاحقًا وأنهى الفترة مرتفعًا بنحو 0.5% مقابل الدولار.
وعلى عكس اليوان المتداول داخل الصين، يتفاعل CNH بدرجة أكبر مع تدفقات رؤوس الأموال العالمية، والتوترات التجارية، والطلب على الدولار. وفي الوقت نفسه، يتأثر بشكل كبير ببنك الشعب الصيني من خلال توجيهاته بشأن سعر الصرف وإشارات السياسة النقدية.
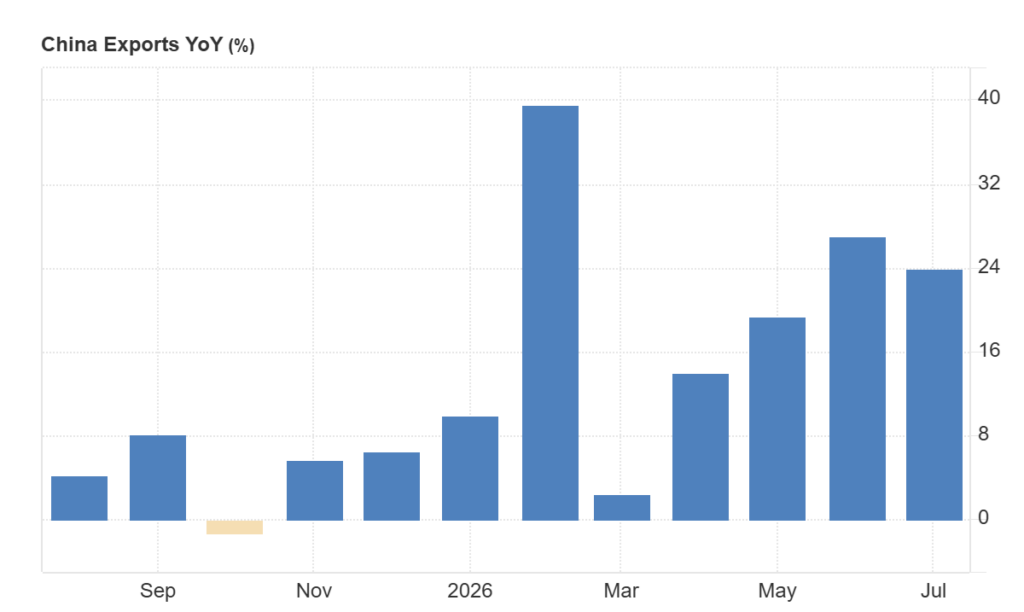
وساعدت قوة الصادرات في دعم العملة، إذ ارتفعت صادرات الصين بنسبة 23.9% على أساس سنوي في يوليو، بفضل الطلب القوي على منتجات الذكاء الاصطناعي وغيرها من منتجات التكنولوجيا المتقدمة. كما أدى تحويل المصدرين عائداتهم الدولارية إلى اليوان إلى زيادة الطلب على CNH. ⁽⁴⁾
كما قدم الضعف الأوسع نطاقًا للدولار دعمًا للعملة، إلا أن ضعف الاستهلاك المحلي، والمشكلات في سوق العقارات، وحالة عدم اليقين التجاري مع الولايات المتحدة حدّت من تقدم اليوان. وأبقى بنك الشعب الصيني أسعار الإقراض دون تغيير عند 3% لأكثر من عام، في ظل تقييمه لتداعيات الصراع في الشرق الأوسط وضعف نمو الناتج المحلي الإجمالي في الربع الثاني. ⁽⁵⁾
وتسعى السلطات الصينية أيضًا إلى منع التحركات الحادة في أي من الاتجاهين. فالارتفاع السريع في قيمة اليوان قد يضر بالقدرة التنافسية للصادرات، بينما قد يؤدي الانخفاض المفرط في قيمته إلى تشجيع تدفقات رؤوس الأموال إلى الخارج. ولذلك، يواصل صناع السياسات تفضيل الاستقرار النسبي.
الزلوتي يتعرض لضغوط ارتفاع أسعار النفط والمخاطر الإقليمية
تراجع الزلوتي البولندي بنحو 2.3% مقابل الدولار خلال فصل الصيف. وتعني الروابط الاقتصادية الوثيقة بين بولندا ومنطقة اليورو أن الزلوتي قد يتأثر بشكل كبير باليورو، وتوقعات أسعار الفائدة لدى البنك المركزي الأوروبي، ومعنويات المخاطرة الإقليمية.
كما يمكن أن يتعرض للضغوط عندما يقلص المستثمرون انكشافهم على أسواق وسط وشرق أوروبا خلال فترات عدم اليقين الجيوسياسي.
وفي يوليو، أصبحت هذه الضغوط واضحة عندما تراجع الزلوتي إلى أدنى مستوى له في 14 شهرًا مقابل الدولار، وإلى أدنى مستوى في 19 شهرًا مقابل اليورو. كما ضغط ارتفاع أسعار النفط على العملة، نظرًا إلى أن بولندا من كبار مستوردي الطاقة، ما يجعل اقتصادها عرضة للارتفاعات الحادة في تكاليف الوقود.
وأبقى البنك الوطني البولندي سعر الفائدة دون تغيير عند 3.75% في يوليو. وظل التضخم مرتفعًا في أغسطس، إذ صعد إلى 3.4%، ما عزز التوقعات بأن البنك المركزي سيظل حذرًا بشأن خفض أسعار الفائدة. ⁽⁶⁾
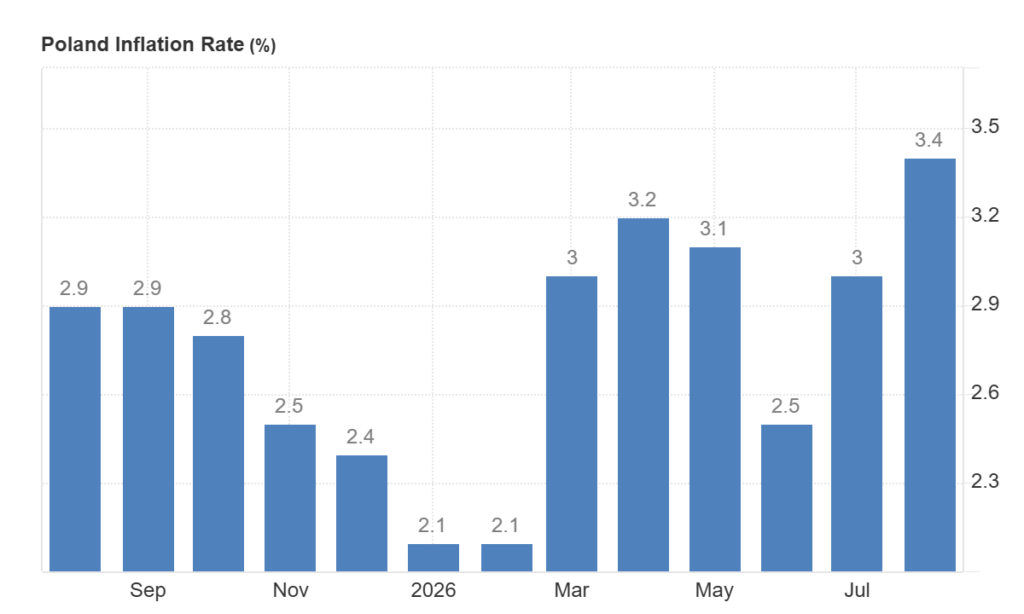
واستعاد الزلوتي جزءًا من خسائره مع تحسن ظروف السوق في أغسطس. إلا أن هذا التعافي لم يكن كافيًا لعكس تراجعه السابق، ما ترك العملة أضعف مقابل الدولار خلال فصل الصيف ككل.
ما التالي؟
تأتي ثلاثة قرارات للبنوك المركزية خلال فترة زمنية متقاربة. إذ يجتمع بنك الاحتياطي الجنوب أفريقي في 23 سبتمبر، وسط توقعات بالإبقاء على أسعار الفائدة دون تغيير مرة أخرى بعد انقسام التصويت في يوليو. ويجتمع الاحتياطي الفيدرالي في 16 سبتمبر، حيث عاد احتمال رفع أسعار الفائدة إلى الواجهة في ظل استمرار تكاليف الطاقة المرتبطة بإيران في إبقاء التضخم عند مستويات مرتفعة.
كما يجتمع البنك الوطني البولندي في أوائل سبتمبر، ومع بلوغ التضخم 3.4%، يبدو الإبقاء على أسعار الفائدة دون تغيير هو الاحتمال الأرجح. وتصدر بيانات التجارة الصينية المقبلة في الفترة نفسها تقريبًا، لتختبر ما إذا كان زخم الصادرات المسجل في أغسطس سيستمر. وقد تشهد العملات الثلاث تحركات سريعة في الأسعار بمجرد اتضاح الصورة.


