en
في أسواق الطاقة العالمية، يهيمن معياران رئيسيان على تسعير النفط وحركة التداول، وهما خام برنت وخام غرب تكساس الوسيط (WTI).
يُستخدم هذان المعياران كمرجع أساسي لتسعير معاملات النفط الخام عالميًا، كما يلعبان دورًا محوريًا في أسواق الطاقة، والتضخم، والاستقرار المالي للدول التي تُعد من كبار منتجي ومصدّري النفط.
ورغم اختلاف هذين المعيارين من حيث مصادر النفط وأسواق التداول، إلا أن أسعارهما تتحرك غالبًا في الاتجاه نفسه. ويعكس هذا الارتباط طبيعة التكامل العميق في أسواق النفط العالمية.
أهم الفروقات بين برنت وغرب تكساس
على الرغم من الارتباط الوثيق بين خام برنت وخام غرب تكساس، إلا أنهما يختلفان في عدة جوانب مهمة.
المعيار الجغرافي
يُعتبر خام برنت المعيار العالمي لتسعير النفط، حيث يُستخدم في تسعير جزء كبير من تجارة النفط العالمية، لا سيما الشحنات المتجهة بين أوروبا وآسيا والشرق الأوسط. أما خام غرب تكساس، فهو المعيار الرئيسي في الولايات المتحدة، ويعكس بشكل أساسي ظروف العرض والطلب في منطقة أمريكا الشمالية.
مواقع التسليم
يُستخرج خام برنت من حقول ومنصات النفط في بحر الشمال، ويرتبط بأسواق النفط المنقولة بحرًا، ما يعني أن النفط يتم نقله عالميًا عبر الناقلات البحرية بدلًا من خطوط الأنابيب.
في المقابل، يتم تسليم خام غرب تكساس في كوشينغ بولاية أوكلاهوما في الولايات المتحدة، وهي مركز رئيسي للتخزين وخطوط الأنابيب داخل اليابسة. ونظرًا لكون هذه المنطقة غير مرتبطة مباشرة بالموانئ البحرية، يتم نقل النفط عبر خطوط الأنابيب أو السكك الحديدية. وفي حال ارتفاع الإنتاج ووصول كميات كبيرة من النفط دون توفر بنية كافية للنقل، قد تتراكم المخزونات، وهو ما قد يؤثر بشكل كبير على سعر خام غرب تكساس.
العلاقة السعرية والجودة
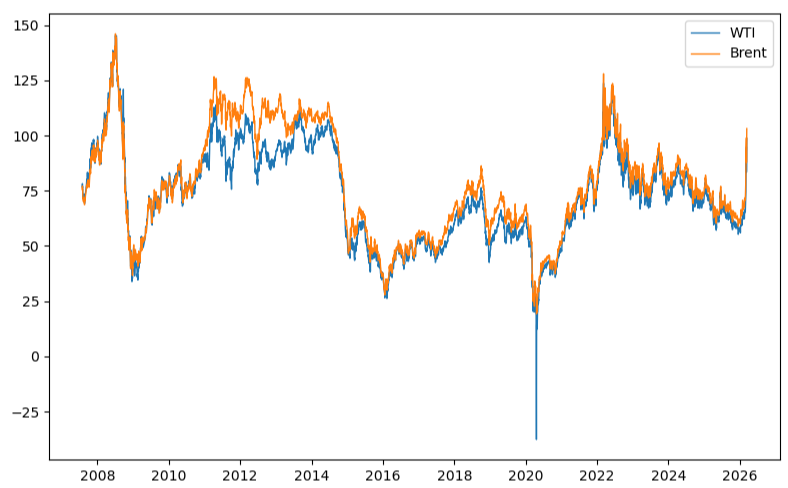
بسبب هذه الاختلافات، يتم تسعير خام برنت وغرب تكساس بشكل مختلف، حيث يتداول خام برنت عادةً أعلى من خام غرب تكساس بفارق يتراوح بين 2 و8 دولارات. إلا أن هذا الفارق قد يتسع في حالات الاختلالات الكبيرة في السوق، مثل اضطرابات الإمدادات.
وقد شهدت الأسواق فترة خلال العقد الأول من الألفية كان فيها خام غرب تكساس أعلى سعرًا من برنت. وفي الفترة بين عامي 2010 و2011، أدت طفرة النفط الصخري في الولايات المتحدة إلى زيادة كبيرة في الإنتاج، حيث تدفقت كميات كبيرة إلى كوشينغ، أوكلاهوما، ما تسبب في اختناقات في التخزين بسبب محدودية خطوط الأنابيب المتصلة بالسواحل. وتعكس هذه الفروقات السعرية عوامل لوجستية وهيكل السوق، وليس فقط جودة النفط.
💡 هل تعلم؟
أدت طفرة النفط الصخري إلى تحول الولايات المتحدة من واحدة من أكبر الدول المستوردة للنفط إلى أحد أبرز المنتجين عالميًا، حيث أضافت أكثر من 8 ملايين برميل يوميًا من الإنتاج بين عامي 2008 و2019، في واحدة من أسرع زيادات الإمدادات في تاريخ قطاع الطاقة.
المصدر: حسابات المؤلف، بيانات Yahoo Finance
من حيث الجودة، يُصنّف كل من خام برنت وغرب تكساس ضمن فئة “النفط الخفيف الحلو”، أي أنهما يحتويان على مستويات منخفضة من الكبريت، ما يجعلهما أسهل في التكرير إلى منتجات مثل البنزين والديزل. ويُعد خام غرب تكساس أخف قليلًا وأقل في نسبة الكبريت مقارنة ببرنت، إلا أن هذا الفرق ليس جوهريًا.
نطاقات التسعير المتوازنة
تؤثر أسعار النفط بشكل كبير على كل من المنتجين والمستهلكين في الاقتصاد العالمي. فعادةً ما يتداول خام برنت ضمن نطاق يتراوح بين 65 و85 دولارًا للبرميل، بينما يتحرك خام غرب تكساس بين 60 و75 دولارًا للبرميل. وقد يتساءل البعض: لماذا تُعتبر هذه النطاقات مثالية أو متوازنة؟
ذلك لأن هذه المستويات تسمح لشركات الطاقة بالحفاظ على ربحيتها والاستمرار في الاستثمار في عمليات الاستكشاف والإنتاج، دون التسبب في ارتفاع كبير في التضخم، حيث تبقى تكاليف الطاقة ضمن مستويات يمكن للشركات والمستهلكين تحملها.
كما تؤثر أسعار النفط بشكل مباشر على قرارات منظمة أوبك وشركائها.
تعتمد العديد من الدول المصدّرة للنفط بشكل كبير على عائدات النفط لتمويل الإنفاق الحكومي وخططها الاقتصادية. ويُعد نطاق 70 إلى 80 دولارًا للبرميل مناسبًا للحفاظ على الاستقرار المالي دون الحاجة إلى تعديل مستويات الإنتاج.
📚 تعريف
أوبك هي منظمة تضم مجموعة من الدول المنتجة للنفط، تعمل بشكل مشترك على التحكم في الإمدادات والتأثير على أسعار النفط العالمية.
عندما تنخفض أسعار النفط بشكل كبير دون هذا النطاق، غالبًا ما تلجأ أوبك وحلفاؤها إلى خفض الإنتاج بشكل منسق لتقليص المعروض ودعم الأسعار. أما عندما ترتفع الأسعار بشكل مفرط، فقد يؤدي ذلك إلى تراجع الطلب العالمي، بالإضافة إلى تشجيع الإنتاج من مصادر منافسة مثل شركات النفط الصخري في الولايات المتحدة.
وقد تم اعتبار هذه النطاقات السعرية بمثابة توازن طويل الأمد بعد التعافي من جائحة كورونا، حيث تحقق توازنًا بين فائض المعروض ومستويات الطلب.
تأثير ارتفاع وانخفاض أسعار النفط على الاقتصاد العالمي
تلعب أسعار النفط دورًا مهمًا في التأثير على معدلات التضخم، وتكاليف النقل، والنمو الاقتصادي.
عندما ترتفع أسعار النفط
عندما ترتفع الأسعار فوق نطاقاتها الطبيعية، مثل وصولها إلى 90 أو 100 دولار للبرميل أو أكثر، ترتفع تكاليف الوقود بشكل كبير، ما يؤدي إلى زيادة تكاليف النقل والإنتاج، وبالتالي ارتفاع معدلات التضخم. كما يؤدي ذلك إلى تقليل الإنفاق الاستهلاكي ورفع تكاليف التشغيل على الشركات. وفي مثل هذه الحالات، تلجأ البنوك المركزية عادة إلى رفع أسعار الفائدة للسيطرة على التضخم.
وخلال ذروة الحرب بين روسيا وأوكرانيا، ارتفعت أسعار النفط بشكل كبير، حيث وصل خام برنت إلى 130 دولارًا للبرميل، وهو أعلى مستوى منذ أوائل العقد الماضي. وقد حدث ذلك نتيجة الغزو الروسي لأوكرانيا، وما تبعه من مخاوف بشأن تعطل إمدادات النفط الروسية، إلى جانب العقوبات، وارتفاع الطلب بعد التعافي من جائحة كورونا.
ويشهد الشرق الأوسط حاليًا وضعًا مشابهًا، حيث تؤدي التوترات إلى تعطيل الإمدادات، مع تعرض ناقلات النفط لأضرار في مضيق هرمز بسبب الحصار، ما دفع الأسعار إلى نحو 100 دولار للبرميل.
عندما تنخفض أسعار النفط
لكن كما ترتفع الأسعار، يمكن أن تنخفض أيضًا. وعندما تهبط أسعار النفط دون نطاقاتها الطبيعية، تظهر تحديات مختلفة بالنسبة للمنتجين.
يؤدي انخفاض الأسعار إلى تقليص الاستثمارات في قطاع الطاقة، ما قد يؤدي إلى انخفاض أنشطة الحفر وتقليص الإنفاق الرأسمالي. ورغم أن انخفاض أسعار الوقود قد يكون مفيدًا للمستهلكين على المدى القصير، إلا أن استمرار ذلك لفترة طويلة قد يؤدي إلى تراجع نمو الإمدادات في المستقبل وزيادة التقلبات في الأسواق.
في عام 1999، ارتفعت أسعار النفط من 10 دولارات إلى نحو 100 دولار بحلول عام 2007، مدفوعة بارتفاع الطلب العالمي، خاصة من الصين، مع محدودية نمو الإمدادات.
ورغم تزايد مخاطر الركود، بلغت الأسعار ذروتها عند 147 دولارًا في منتصف عام 2008، قبل أن تنهار بنحو 80% لتصل إلى 30 دولارًا بنهاية العام. وقد أدت الأزمة المالية العالمية إلى تراجع النمو والتجارة والطلب، كما تسبب انهيار بنك ليمان براذرز في حالة من الذعر وتسريع عمليات البيع، ما أدى إلى تسارع هبوط الأسعار.
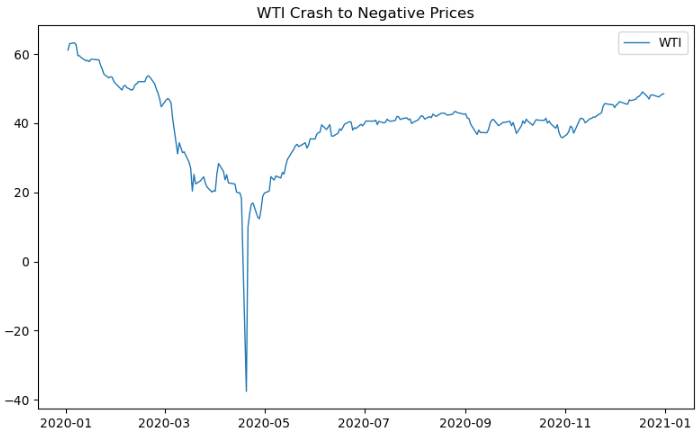
وشهدت الأسواق انهيارًا مشابهًا في عام 2020، ولكن هذه المرة لم تنخفض الأسعار فقط، بل أصبحت سلبية.
وقد جاء انهيار أسعار النفط في عام 2020 نتيجة انهيار مفاجئ في الطلب بسبب إغلاقات كورونا، التي أوقفت السفر وأبطأت النشاط الاقتصادي.
وفي الوقت نفسه، ارتفع المعروض بعد انهيار اتفاق أوبك+ واندلاع حرب أسعار، حيث زادت السعودية إنتاجها وقدمت خصومات.
وقد أدى هذا إلى اختلال كبير بين العرض والطلب، ما تسبب في امتلاء مرافق التخزين، خاصة في الولايات المتحدة، ودفع أسعار غرب تكساس إلى مستويات سلبية وصلت إلى -37 دولارًا. وعلى عكس عام 2008، كان هذا الانهيار ناتجًا عن خلل فعلي في السوق بسبب فائض المعروض وانهيار الطلب.
المصدر: حسابات المؤلف، بيانات Yahoo Finance

المصدر: حسابات المؤلف، بيانات Yahoo Finance
يوضح الرسم البياني أعلاه تحركات أسعار خام برنت خلال أبرز الأحداث المالية منذ عام 2008.
العلاقة طويلة الأجل بين برنت وغرب تكساس
رغم الاختلافات الهيكلية، تميل أسعار برنت وغرب تكساس إلى التحرك معًا بمرور الوقت، وهو ما يعكس الترابط العميق في الأسواق العالمية، حيث تسهم عمليات التحكيم والتدفقات التجارية في الحفاظ على تقارب الأسعار.
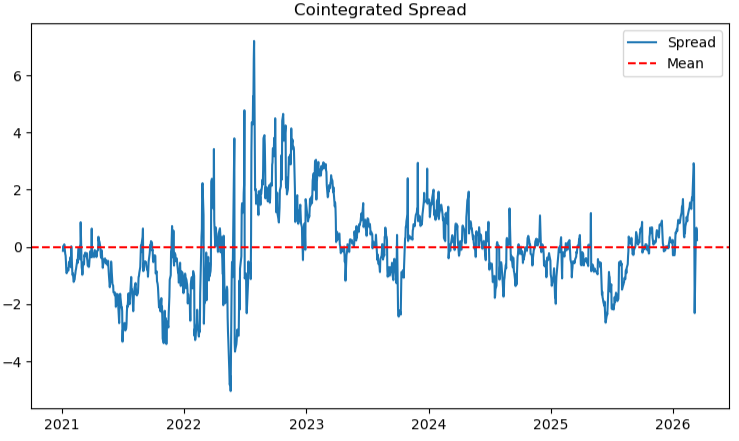
ويمكن وصف هذه العلاقة بمفهوم “التكامل المشترك”، والذي يعني أنه رغم تحرك الأسعار مع الزمن، فإن الفارق بينهما يبقى مستقرًا نسبيًا على المدى الطويل.
وبشكل مبسط، قد تؤدي الصدمات قصيرة الأجل مثل الأحداث الجيوسياسية أو تغيرات المخزون أو اضطرابات النقل إلى فروقات مؤقتة بين السعرين، لكنها لا تستمر طويلًا، حيث تعيد قوى السوق التوازن.
يوضح مخطط الفارق السعري هذا السلوك منذ عام 2021 وحتى الوقت الحاضر. حيث يتحرك الفارق صعودًا وهبوطًا مع مرور الوقت بدلًا من الاتجاه في مسار واحد، مما يبرز كيف تتكيف العلاقة بين المعيارين مع تغير ظروف السوق.
المصدر: حسابات المؤلف، بيانات Yahoo Finance
بشكل عام، يشير ذلك إلى أنه رغم إمكانية تباعد أسعار برنت وخام غرب تكساس الوسيط على المدى القصير، إلا أن أسعارهما تظل مترابطة على المدى الطويل.
التوقعات من المؤسسات الكبرى
كما هو معروف، أدت التوترات الحالية في الشرق الأوسط إلى ارتفاع أسعار النفط إلى نحو 100 دولار للبرميل، مع تهديدات باضطرابات إضافية في الإمدادات عبر مضيق هرمز، الذي يمر عبره نحو 20% من النفط العالمي.
ووفقًا للتوقعات، تتوقع غولدمان ساكس أن يبلغ متوسط سعر برنت 98 دولارًا خلال شهري مارس وأبريل، قبل أن ينخفض إلى 71 دولارًا في الربع الرابع من العام. وفي حال استمرار الاضطرابات لمدة شهر، قد ترتفع الأسعار إلى 110 دولارات قبل أن تتراجع تدريجيًا إلى 76 دولارًا. ⁽¹⁾
كما أشارت التقديرات إلى أن الأسعار الفورية قد تتجاوز ذروة عام 2008 عند 147 دولارًا إذا استمرت الاضطرابات. ⁽²⁾
كما رفعت سيتي توقعاتها لأسعار النفط الخام لخام برنت إلى 75 دولارًا للبرميل في الربع الأول، و78 دولارًا في الربع الثاني، و68 دولارًا في الربع الثالث، مقارنةً بتوقعاتها السابقة عند 73 و70 و62 دولارًا. ⁽³⁾
ذكر فريق أبحاث السلع في بنك أوف أمريكا في مذكرة أن نظرته المحدثة تعكس مسارين متساويي الاحتمال: حل سريع يعيد تدفقات النفط بحلول أبريل ويُبقي خام برنت قرب 70 دولارًا، أو اضطراب أطول يمتد إلى الربع الثاني ويُبقي الأسعار مرتفعة. ⁽⁴⁾
كما ذكرت بنك أوف أمريكا أن نحو 200 مليون برميل قد خرجت بالفعل من السوق، ما أدى إلى تراجع المخزونات بوتيرة أسرع من المتوقع.
المصدر: LSEG
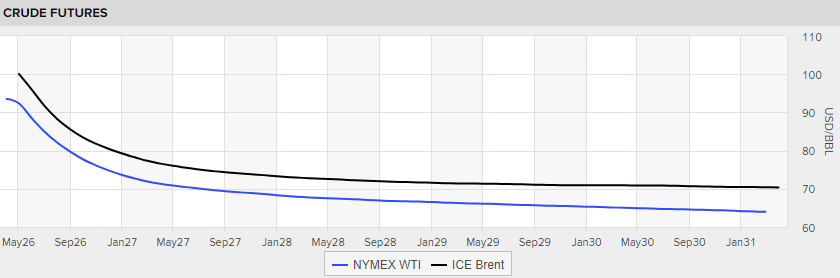
يوضح المنحنى أعلاه توقعات السوق المستخلصة من العقود الآجلة، ويعكس مستويات الأسعار التي يكون المتداولون مستعدين للشراء والبيع عندها في المستقبل، بناءً على توقعات العرض والطلب والعوامل الاقتصادية.
لكن هذه التوقعات لا تُعد تنبؤًا دقيقًا للأسعار الفورية، إذ تتضمن علاوات مخاطر وقد تتغير مع تطور المعلومات. وبشكل عام، تشير إلى احتمال عودة الأسعار تدريجيًا إلى نطاق 65–85 دولارًا على المدى الطويل.
هيكل منحنى العقود الآجلة
يُعد شكل منحنى العقود الآجلة من المفاهيم المهمة في أسواق النفط، حيث يظهر إما في حالة “كونتانغو” أو “باكورديشن”.
في سوق الكونتانغو، تكون أسعار العقود الآجلة أعلى من السعر الفوري الحالي. ويحدث ذلك غالبًا عندما يكون المعروض وفيرًا ومستويات التخزين مرتفعة. وقد يقوم المتداولون بشراء النفط الفعلي، وتخزينه، ثم بيع عقود آجلة بسعر أعلى، مما يسمح لهم بتثبيت الفارق السعري.
في سوق الباكورديشن، يحدث العكس تمامًا، حيث تتداول الأسعار الفورية أعلى من أسعار العقود الآجلة، وغالبًا ما يعكس ذلك ضيق المعروض أو قوة الطلب الفوري. ويشير الباكورديشن عادةً إلى أن السوق يشهد سحبًا من المخزونات.
وتتنقل الأسواق بين هاتين الحالتين بحسب ديناميكيات العرض والطلب، ومستويات التخزين، والتطورات الجيوسياسية.
خلال فترات فائض المعروض، مثل انهيار أسعار النفط خلال جائحة 2020، انتقل سوق النفط بشكل حاد إلى حالة الكونتانغو مع امتلاء مرافق التخزين بسرعة. وعلى النقيض، خلال اضطرابات الإمدادات أو فترات الطلب القوي، يتحول السوق غالبًا إلى حالة الباكورديشن.
يساعد فهم هيكل هذا المنحنى المتداولين على تفسير اتجاهات المخزونات، وضغوط العرض، وتوقعات السوق.
الخلاصة العامة
تُبرز العلاقة بين خام برنت وغرب تكساس الوسيط سمة أساسية في أسواق النفط، وهي أن التقارب هيكلي، بينما التباعد دوري.
- في الظروف المتوازنة، يبقى الفارق السعري مستقرًا.
- في حالات الاضطرابات الإقليمية، يمكن أن ينحرف سعر غرب تكساس الوسيط بسبب العوامل اللوجستية ومستويات المخزون.
- في حالات الصدمات الجيوسياسية، يميل خام برنت إلى عكس علاوات المخاطر العالمية بشكل أسرع.
مع مرور الوقت، تُعيد عمليات المراجحة وتدفقات التجارة كلا المعيارين نحو حالة التوازن.
لذلك، يعكس فارق السعر بين برنت وغرب تكساس الوسيط ظروف السوق الأساسية بدلًا من كونه علاقة ثابتة.